AUU Online CMS

カテゴリー: 建設

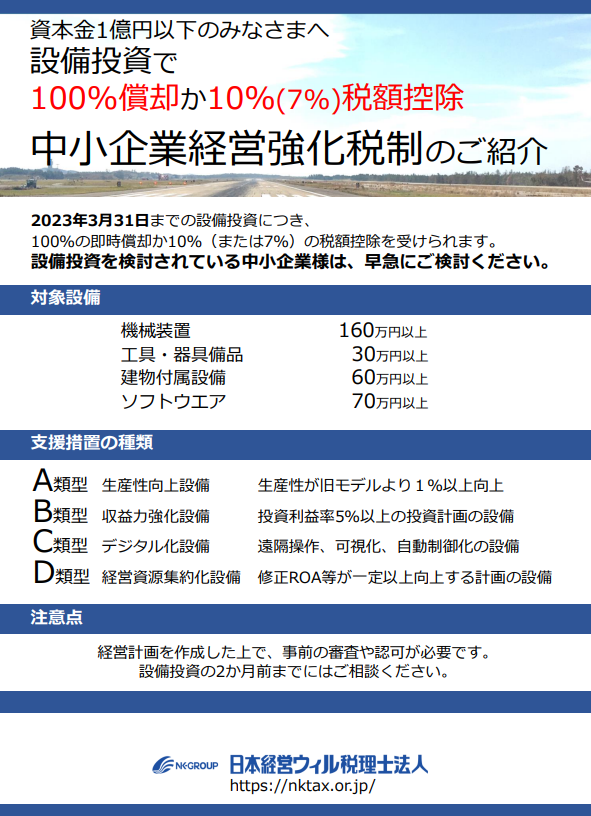
  • 資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    中小企業経営強化税制は、

    中小企業等経営強化法の認定を受けた経営力向上計画に基づき、一定の設備を取得した場合に、100%即時償却または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除を選択適用できる制度です。 ​

    この制度の適用期限は、2025年3月31日までとされていましたが、令和7年度税制改正大綱により、デジタル化設備(C類型)を除き、適用期限が2年間延長され、2027年3月31日までとなりました。 ​

    また、今回の改正では、以下のような見直しが行われています。​

    生産性向上設備(A類型):​生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかが採用されることとなりました。 ​

    収益力強化設備(B類型):​投資計画における年平均の投資利益率の見込みが、従来の5%以上から7%以上に引き上げられました。さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置が講じられました。 ​

    デジタル化設備(C類型):​この類型は2025年3月31日をもって税制の対象外となりました。

    注1) 建物は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注2)中小企業経営強化税制は、「納品前」までに承認を完了させる必要があります。

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上
    生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかを採用

    B類型:収益力強化設備
    投資利益率7%以上の投資計画の設備
    ※5% → 7%以上に引き上げられました。
    さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置

    C類型:デジタル化設備(2025年3月31日まで!)
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    ・機械装置(取得価格160万円以上/10年以内)
    ・測定工具及び検査工具(30万円以上/5年以内)
    ・器具及び備品(30万円以上/6年以内)
    ・建物付属設備(60万円以上/14年以内)
    ・ソフトウェア(70万円以上/5年以内)
    ※ 除く建物
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して年間平均1%以上向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    ・機械装置(160万円以上)
    ・測定工具及び検査工具(30万円以上)
    ・器具及び備品(30万円以上)
    ・建物付属設備(60万円以上)
    ・ソフトウェア(70万円以上)
    投資利益率が年間平均7%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。
    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備 (2025年3月31日で終了)
    この類型は2025年3月31日をもって税制の対象外となりました。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下であることなど、申請には中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。

    ① 100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能です。
    ② 税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能です。

    ✓ 手続きについて

    類型ごとに手続きは異なりますが、いずれにせよ、証明書や事前確認書を受けた上で、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きに時間がかかる可能性がありますので、早急にご検討の上、まずはご相談ください。

    A類型
    ① 証明書の発行
    ② 経営力向上計画の申請
    ③ 設備を取得
    ④ 税務申告

    B類型・D類型
    ① 事前確認
    ② 経済産業局による認定
    ③ 経営力向上計画の申請
    ④ 設備を取得
    ⑤ 税務申告

    ✓ 期限は2027年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、早急にご検討の上、まずはお気軽にご相談ください。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

    地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

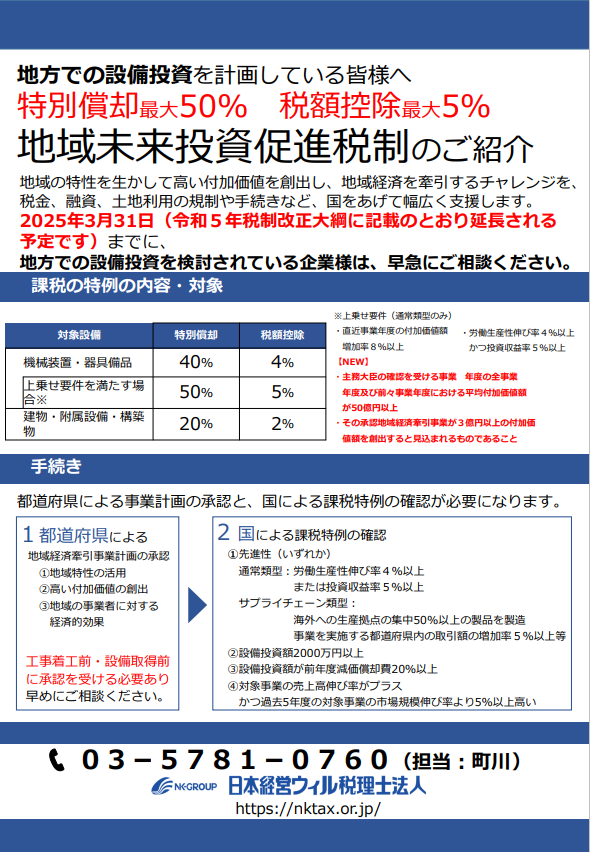
    地域の特性を活かして高い付加価値を創出し、地域経済を牽引するチャレンジをする事業者に対し、 税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援します。

    令和5年税制改正大綱を受け、2025年3月31日 までこの特例は延長される予定です。

    地域未来投資促進税制は、設備投資につき、最大50%の即時償却か最大5%の税額控除を受けられます。

    注1)資本金1億円以下の中小企業は、中小企業経営強化税制( 設備投資につき、100%の即時償却か10%(または7%)の税額控除 )の活用の可能性もあります。

    注2)「建物」は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注3)地域未来投資促進税制は、「工事着工前」承認を完了させる必要があります。

    地方での設備投資を検討されている企業様は、早急にご相談ください。

    地域未来投資促進税制とは?

    ✓ 特別償却最大50% 税額控除最大5%等の優遇措置

    地域未来投資促進税制は、事業再編が加速する時代において、既存事業の拡大や、新規事業を目的に、「地方での設備投資を検討」される事業法人・医療法人向けに、特別償却(最大50%)税額控除(最大5%)等の優遇措置を受けることが可能となる税制です。

    地域の特性を生かし、高い付加価値を創出することを目的とした事業者が、地域経済を牽引する積極的な投資を検討する際に、地域未来投資促進税制を活用することで、特別償却や税額控除などの優遇措置が適用されます。

    地域未来投資促進税制は、税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援する仕組みとなっています。

    ✓ 期限は令和7年3月31日まで!

    地域未来投資促進税制は令和5年度の税制改正において、2年間の期限延長と見直しがありました。

    ✓ 対象となる設備投資と投資額

    主に建物、建物付属設備及び構築物、機械装置、器具備品で、設備投資額の合計が2,000万円を超えるものが対象となり、限度額は80億円となっています。

    ✓ 課税特例の内容と対象について

    ※上乗せ要件(通常類型のみ)
    ・直近事業年度の付加価値額増加率8%以上
    ・労働生産性伸び率4%以上且つ投資収益率5%以上

    ✓ 手続きについて

    都道府県による事業計画の承認と、国による課税特例の確認が必要となります!

    1、都道府県による地域経済牽引事業計画の承認
    ① 地域特性の活用
    ② 高い付加価値の創出
    ③ 地域の事業者に対する経済的効果

    ✓ 工事着工前・設備取得前に承認を受ける必要あります。

    2、国による課税特例の確認
    ① 先進性(いずれか)
    ✓ 通常類型:労働生産性伸び率4%以上、または投資収益率5%以上
    ✓ サプライチェーン類型:海外への生産拠点の集中、50%以上の製品を製造、事業を実施する都道府県内の取引額の増加率5%以上等
    ② 設備投資額2000万円以上
    ③ 設備投資額が前年度減価償却費10%以上
    ④ 対象事業の売上高伸び率がプラス且つ過去5年度の対象事業の市場規模伸び率より5%以上高い

    地域活性化につながる設備投資を実行する際に、地域未来投資促進税制を活用することで、新規事業展開の山場である投資初期のキャッシュフローを改善することが可能となります。

    活用事例のご紹介

    ✓ 酒造会社グループによる観光誘客施設拠点の新設

    石田屋二左衛門株式会社
    (福井県永平寺町・平成30年3月承認)
    ・酒造会社グループの中核を担う同社は、新たな観光客誘致を図るため、 発酵文化の魅力を体験できる観光施設の設置を検討。
    ・事業実施場所が農用地区域であったことから、農地転用許可等の手続に 関する配慮規定を活用し、農地転用許可等を実現。
    ・施設の建設に当たっては、地域未来投資促進税制等を活用することで、 投資初期キャッシュフロー等を改善。

    ✓ 医薬品製造メーカーによる製薬工場の新設

    ダイト株式会社
    (富山県富山市・平成29年11月承認)
    ・医薬品製造を営む同社は、市場の急速な拡大が見込まれる抗がん剤等の 高性能薬剤の製造へ参入するため、製薬工場の新設を検討。
    ・治験のための試作・薬剤の本格生産・包装まで、一貫して実施可能な体 制を整備。
    ・工場の建設に当たっては、地域未来投資促進税制を活用することで、投資初期のキャッシュフローを改善。

    ✓ 木材加工業者による合板製造工場の新設

    株式会社キーテック
    (山梨県身延町・平成30年3月承認)
    ・木材加工を営む同社は、針葉樹合板の旺盛な需要に対応するため、丸太の調達エリアである山梨県に合板製造工場を新設。
    ・原料の安定供給・製造工程の効率化を図り、生産能力を向上。中央自動車道などの道路網を利用して、消費地である首都圏に迅速な配送する。
    ・工場の建設に当たっては、地域未来投資促進税制等を活用することで、投資初期のキャッシュフロー等を改善。

    適用可能であれば、適用を受けることで大きなメリットがある施策ですが、工事着工前・設備取得前に承認を受ける必要があります!お早めにご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

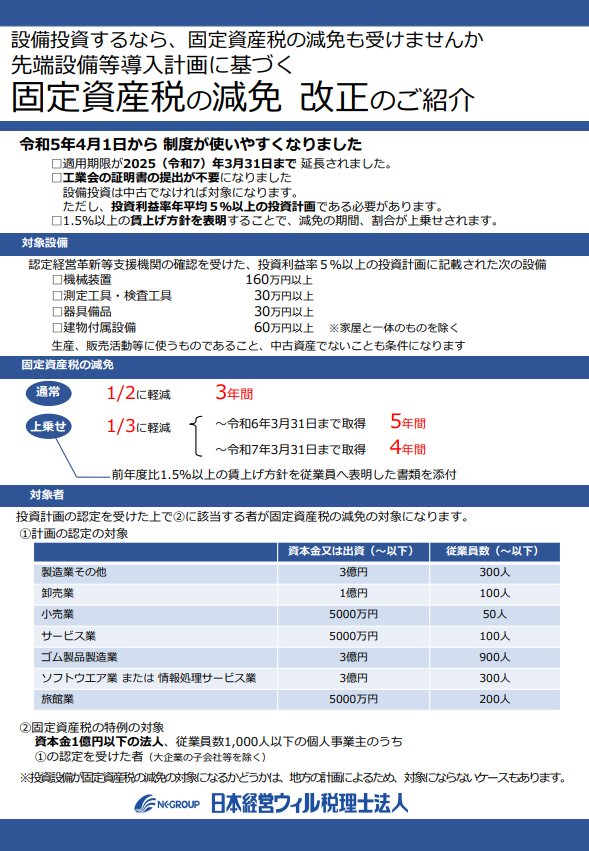
  • 設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

    設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

    企業が設備投資を検討する際に注目すべきポイントの1つに「固定資産税の減免制度」があります。

    先端設備導入計画に基づく固定資産税の減免制度の最新の改正情報や具体的な条件などを解説します。

    この制度は、2025年3月31日まで適用期限が延長され、更に工業会の証明書が不要化されるなど、最新の変更点もありますので、まとめて紹介をさせて頂きます。

    固定資産税の減免の改正情報

    改正により、令和5年4月1日から固定資産税の減免制度がより使いやすくなりました。

    ✓ 適用期限が2025年(令和7年)3月31日まで延長されました。

    ✓ 工業会の証明書の提出が不要になりました。
    ・設備投資は中古でなければ対象になります。
    ・但し、投資利益率が年平均5%以上の設備投資である必要があります。

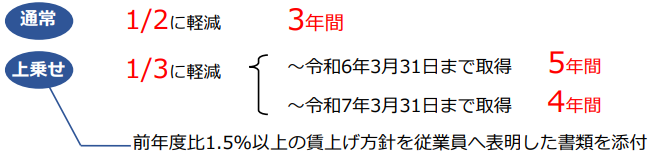
    ✓ 1.5%以上の賃上げ方針を表明することで、免税の期間、割合が上乗せされます。

    これらにより、企業が手続きをスムーズに進めることができるようになりました。

    対象設備と条件

    【対象となる設備】

    ✓ 認定経営革新等支援機関に確認を受けた投資計画に記載されたもの。

    ✓ 生産や販売活動に使用されるもの。

    ✓ 中古資産ではないこと。

    ✓ 投資利益率が年平均5%以上であること。


    【対象となる設備の条件】

    ✓ 機械装置:160万円以上

    ✓ 測定工具・検査工具:30万円以上

    ✓ 器具備品:30万円以上

    ✓ 建物付属設備:60万円以上 ※家屋と一体のものを除く

    固定資産税の減免について

    通常の減免期間は3年間で1/2の減免ですが、以下の条件を満たすことで期間や割合が上乗せされます。

    賃上げ方針:投資利益率年平均5%以上の投資計画において、1.5%以上の賃上げ方針を表明した書類を添付することで、減免期間や割合が上乗せされます。

    対象業種と条件

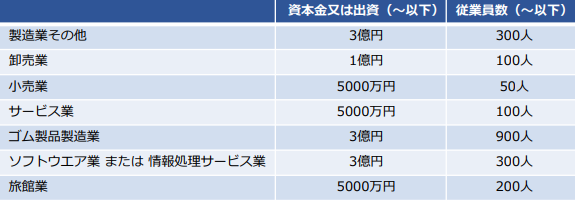
    資本金又は出資、従業員数に基づいて、各業種ごとに固定資産税の減免が異なります。

    ①計画の認定の対象

    ②固定資産税の特例の対象
    ✓ 資本金1億円以下の法人
    ✓ 従業員数1,000人以下の個人事業主のうち①の認定を受けた者(大企業の子会社等を除く)
    ※ 投資設備が固定資産税の減免の対象になるかどうかは、地方の計画によるため、対象にならないケースもあります。

    固定資産税の減免制度は、設備投資を行う企業にとって有益な支援制度の一つです。

    最新の改正情報や具体的な条件を把握し、計画的かつ効果的な設備投資を行うことで、企業の経済的な負担を軽減することができます。

    設備投資を検討している企業は、この制度を利用して競争力の向上を図る良い機会と言えるでしょう。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    令和4年度 概算要求 350億円!

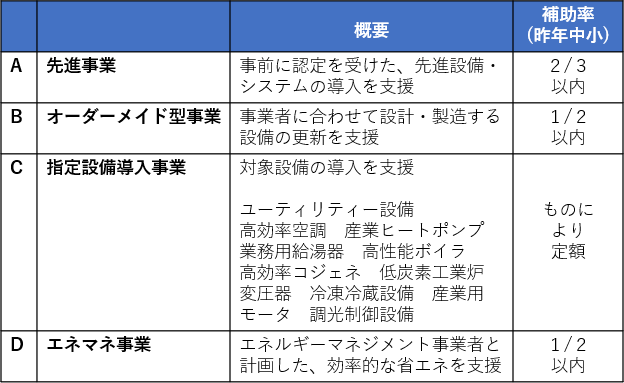
    省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助。

    国内で事業を営む法人と個人事業主の省エネ支援のため、省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助されます。

    A、B、C、Dの4種類があり、単独でも、複合的にも申請が可能です。

    令和4年度分については詳細はわかっていませんが、令和3年度分と同様に予想されますので、予想に基づきお伝えいたします。

    【内容】

    【課税】

    ✓ 補助金は課税対象ですが、圧縮記帳を適用することで、課税を繰り延べすることもできます。

    ✓ カーボンニュートラル投資促進税制※(税額控除または特別償却)とも併用できます。
    ※カーボンニュートラル投資促進税制とは?

    【予想スケジュール】

    公募期間 2022年5月~6月
    設置   2022年9月~11月

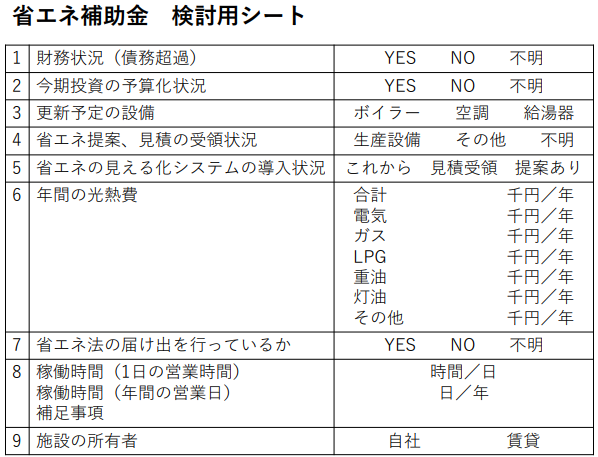
    省エネ補助金 検討用シートをダウンロード

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

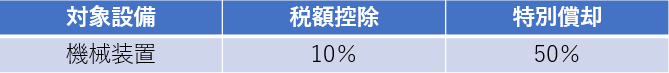
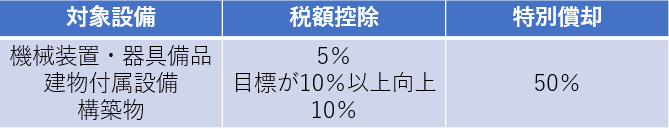
    最大10%の税額控除または50%の特別償却

    2050年カーボンニュートラルに向け、脱炭素効率の高い先進的な投資について、
    最大10%の税額控除または50%の特別償却が可能となります。

    投資の種類

    ✓ 作業競争力強化法の計画認定制度に基づき、経済産業大臣の認定を受けた計画である必要があります。

    ✓ 先進的省エネルギー投資促進支援事業費補助金※との併用も可能です。
    ※先進的省エネルギー投資促進支援事業費補助金とは?

    カーボンニュートラル投資促進税制の条件とは?

    【1】
    ✓ 大きな脱炭素化効果を持つ製品の生産設備の導入
    ✓ 特に優れた、化合物パワー半導体や燃料電池などの生産設備への投資

    エネルギーの利用による環境への負荷の低減効果が大きく、新たな需要の拡大に寄与することが見込まれる製品の生産だけに使用される機械

    イメージ
    ✓ 化合物パワー半導体
    ✓ EVやPHEV向けリチウムイオン蓄電池
    ✓ 定置用リチウムイオン蓄電池
    ✓ 燃料電池
    ✓ 洋上風力発電設備の主要専用部品 など

    【2】
    ✓ 生産工程等の脱炭素化と付加価値向上を両立する設備導入
    ✓ 生産プロセスを大幅に省エネ化・脱炭素化するための最新設備への投資

    事業所等の炭素生産量(付加価値額/エネルギー期限CO2排出量)を1%以上向上させる計画に必要な設備

    計画イメージ
    ✓ 購入電力を再エネへ切り替えし、
    ✓ エネルギー管理設備を新規導入し、
    ✓ 生産ラインの1つを最新の省エネ設備に刷新する。

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    こちらの記事は、最新版の記事が出ております。
    最新の記事をご参照くださいませ。

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    引き続きAUU Onlineをよろしくお願い申し上げます。

    株式会社 AUU

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    ✓ Withコロナ時代を受けDX推進にも適用

    中小企業経営強化税制は、Withコロナ時代を受けDX推進にも適用可能な制度です。
    中小企業が自社の職場環境や、業務効率化を図るための設備投資も対象となります。例えば、従業員向けのワークスペース、食堂、休憩室等への設備投資や、勤怠管理システム、テレワーク機器、テレビ会議システム等の様々な設備投資において、制度条件を満たしていれば申請が可能となります。

    ✓ 2023年3月31日までの設備投資が対象!

    2023年3月31日までの設備投資が100%の即時償却か10%(または7%)の税額控除を受けられます。
    設備投資を検討されている中小企業様は、早急にご相談ください。

    ✓「経営資源集約化設備」(D類型)が新設!

    令和3年4月の税制改正において、修正ROA等が一定以上向上する計画の設備投資(例えば、M&A後の積極的な設備投資の促進等)を目的とした「経営資源集約化設備(D類型)」が新設されました。

    ✓ 4種類の支援措置について

    中小企業経営強化税制は設備投資の目的に応じて、4種類の支援措置が設定されています。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上

    B類型:収益力強化設備
    投資利益率5%以上の投資計画の設備

    C類型:デジタル化設備
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    機械装置(取得価格160万円以上/10年以内)、測定工具及び検査工具(30万円以上/5年以内)、器具及び備品(30万円以上/6年以内)、建物付属設備(60万円以上/14年以内)、ソフトウェア(70万円以上/5年以内)
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して平均1%以上年間で向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    機械装置(160万円以上)、工具(30万円以上)、器具製品(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    投資利益率が年間平均5%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。

    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備

    機械装置(取得価格160万円以上)、工具(30万円以上)、器具設備(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    ①遠隔操作、②可視化、③自動制御化のいずれかを可能にする設備であること
    上記を満たし、経済産業省から確認書を取得する必要があります。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下である事など、申請には、中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。
    ①100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能
    です。
    ②税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能
    です。

    ✓ 手続きについて

    A類型
    ①証明書の発行
    ②経営力向上計画の申請
    ③設備を取得
    ④税務申告

    B類型・C類型・D類型
    ①事前確認
    ②経済産業局による認定
    ③経営力向上計画の申請
    ④設備を取得
    ⑤税務申告

    ✓ 期限は令和5年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、 早急にご検討の上、まずはお気軽にご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人