AUU Online CMS

カテゴリー: 設備投資

  • 資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    中小企業経営強化税制は、

    中小企業等経営強化法の認定を受けた経営力向上計画に基づき、一定の設備を取得した場合に、100%即時償却または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除を選択適用できる制度です。 ​

    この制度の適用期限は、2025年3月31日までとされていましたが、令和7年度税制改正大綱により、デジタル化設備(C類型)を除き、適用期限が2年間延長され、2027年3月31日までとなりました。 ​

    また、今回の改正では、以下のような見直しが行われています。​

    生産性向上設備(A類型):​生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかが採用されることとなりました。 ​

    収益力強化設備(B類型):​投資計画における年平均の投資利益率の見込みが、従来の5%以上から7%以上に引き上げられました。さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置が講じられました。 ​

    デジタル化設備(C類型):​この類型は2025年3月31日をもって税制の対象外となりました。

    注1) 建物は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注2)中小企業経営強化税制は、「納品前」までに承認を完了させる必要があります。

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上
    生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかを採用

    B類型:収益力強化設備
    投資利益率7%以上の投資計画の設備
    ※5% → 7%以上に引き上げられました。
    さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置

    C類型:デジタル化設備(2025年3月31日まで!)
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    ・機械装置(取得価格160万円以上/10年以内)
    ・測定工具及び検査工具(30万円以上/5年以内)
    ・器具及び備品(30万円以上/6年以内)
    ・建物付属設備(60万円以上/14年以内)
    ・ソフトウェア(70万円以上/5年以内)
    ※ 除く建物
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して年間平均1%以上向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    ・機械装置(160万円以上)
    ・測定工具及び検査工具(30万円以上)
    ・器具及び備品(30万円以上)
    ・建物付属設備(60万円以上)
    ・ソフトウェア(70万円以上)
    投資利益率が年間平均7%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。
    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備 (2025年3月31日で終了)
    この類型は2025年3月31日をもって税制の対象外となりました。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下であることなど、申請には中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。

    ① 100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能です。
    ② 税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能です。

    ✓ 手続きについて

    類型ごとに手続きは異なりますが、いずれにせよ、証明書や事前確認書を受けた上で、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きに時間がかかる可能性がありますので、早急にご検討の上、まずはご相談ください。

    A類型
    ① 証明書の発行
    ② 経営力向上計画の申請
    ③ 設備を取得
    ④ 税務申告

    B類型・D類型
    ① 事前確認
    ② 経済産業局による認定
    ③ 経営力向上計画の申請
    ④ 設備を取得
    ⑤ 税務申告

    ✓ 期限は2027年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、早急にご検討の上、まずはお気軽にご相談ください。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

    地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

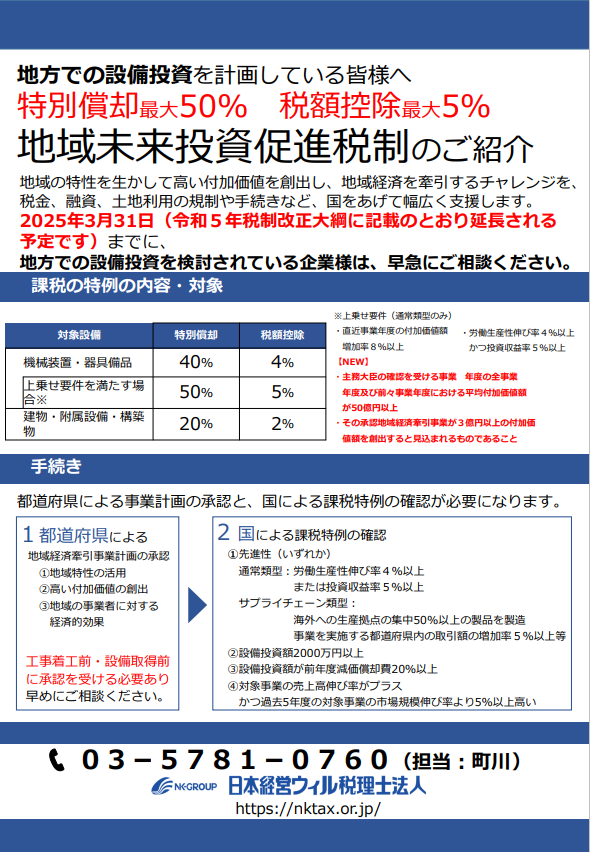
    地域の特性を活かして高い付加価値を創出し、地域経済を牽引するチャレンジをする事業者に対し、 税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援します。

    令和5年税制改正大綱を受け、2025年3月31日 までこの特例は延長される予定です。

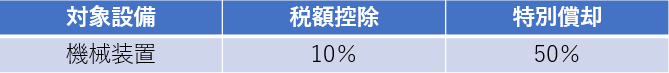
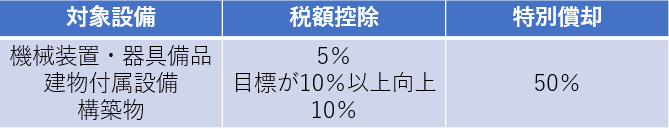
    地域未来投資促進税制は、設備投資につき、最大50%の即時償却か最大5%の税額控除を受けられます。

    注1)資本金1億円以下の中小企業は、中小企業経営強化税制( 設備投資につき、100%の即時償却か10%(または7%)の税額控除 )の活用の可能性もあります。

    注2)「建物」は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注3)地域未来投資促進税制は、「工事着工前」承認を完了させる必要があります。

    地方での設備投資を検討されている企業様は、早急にご相談ください。

    地域未来投資促進税制とは?

    ✓ 特別償却最大50% 税額控除最大5%等の優遇措置

    地域未来投資促進税制は、事業再編が加速する時代において、既存事業の拡大や、新規事業を目的に、「地方での設備投資を検討」される事業法人・医療法人向けに、特別償却(最大50%)税額控除(最大5%)等の優遇措置を受けることが可能となる税制です。

    地域の特性を生かし、高い付加価値を創出することを目的とした事業者が、地域経済を牽引する積極的な投資を検討する際に、地域未来投資促進税制を活用することで、特別償却や税額控除などの優遇措置が適用されます。

    地域未来投資促進税制は、税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援する仕組みとなっています。

    ✓ 期限は令和7年3月31日まで!

    地域未来投資促進税制は令和5年度の税制改正において、2年間の期限延長と見直しがありました。

    ✓ 対象となる設備投資と投資額

    主に建物、建物付属設備及び構築物、機械装置、器具備品で、設備投資額の合計が2,000万円を超えるものが対象となり、限度額は80億円となっています。

    ✓ 課税特例の内容と対象について

    ※上乗せ要件(通常類型のみ)
    ・直近事業年度の付加価値額増加率8%以上
    ・労働生産性伸び率4%以上且つ投資収益率5%以上

    ✓ 手続きについて

    都道府県による事業計画の承認と、国による課税特例の確認が必要となります!

    1、都道府県による地域経済牽引事業計画の承認
    ① 地域特性の活用
    ② 高い付加価値の創出
    ③ 地域の事業者に対する経済的効果

    ✓ 工事着工前・設備取得前に承認を受ける必要あります。

    2、国による課税特例の確認
    ① 先進性(いずれか)
    ✓ 通常類型:労働生産性伸び率4%以上、または投資収益率5%以上
    ✓ サプライチェーン類型:海外への生産拠点の集中、50%以上の製品を製造、事業を実施する都道府県内の取引額の増加率5%以上等
    ② 設備投資額2000万円以上
    ③ 設備投資額が前年度減価償却費10%以上
    ④ 対象事業の売上高伸び率がプラス且つ過去5年度の対象事業の市場規模伸び率より5%以上高い

    地域活性化につながる設備投資を実行する際に、地域未来投資促進税制を活用することで、新規事業展開の山場である投資初期のキャッシュフローを改善することが可能となります。

    活用事例のご紹介

    ✓ 酒造会社グループによる観光誘客施設拠点の新設

    石田屋二左衛門株式会社
    (福井県永平寺町・平成30年3月承認)
    ・酒造会社グループの中核を担う同社は、新たな観光客誘致を図るため、 発酵文化の魅力を体験できる観光施設の設置を検討。
    ・事業実施場所が農用地区域であったことから、農地転用許可等の手続に 関する配慮規定を活用し、農地転用許可等を実現。
    ・施設の建設に当たっては、地域未来投資促進税制等を活用することで、 投資初期キャッシュフロー等を改善。

    ✓ 医薬品製造メーカーによる製薬工場の新設

    ダイト株式会社
    (富山県富山市・平成29年11月承認)
    ・医薬品製造を営む同社は、市場の急速な拡大が見込まれる抗がん剤等の 高性能薬剤の製造へ参入するため、製薬工場の新設を検討。
    ・治験のための試作・薬剤の本格生産・包装まで、一貫して実施可能な体 制を整備。
    ・工場の建設に当たっては、地域未来投資促進税制を活用することで、投資初期のキャッシュフローを改善。

    ✓ 木材加工業者による合板製造工場の新設

    株式会社キーテック
    (山梨県身延町・平成30年3月承認)
    ・木材加工を営む同社は、針葉樹合板の旺盛な需要に対応するため、丸太の調達エリアである山梨県に合板製造工場を新設。
    ・原料の安定供給・製造工程の効率化を図り、生産能力を向上。中央自動車道などの道路網を利用して、消費地である首都圏に迅速な配送する。
    ・工場の建設に当たっては、地域未来投資促進税制等を活用することで、投資初期のキャッシュフロー等を改善。

    適用可能であれば、適用を受けることで大きなメリットがある施策ですが、工事着工前・設備取得前に承認を受ける必要があります!お早めにご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

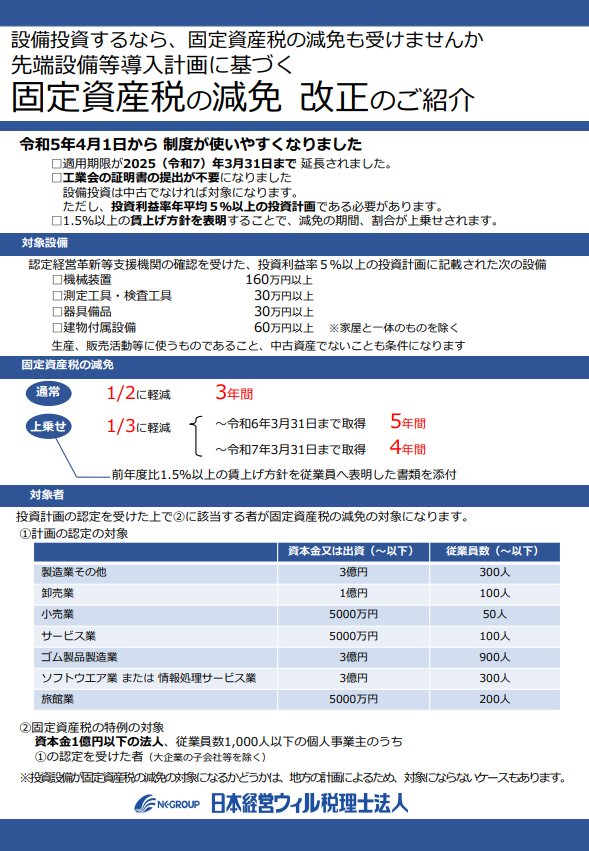
    設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

    企業が設備投資を検討する際に注目すべきポイントの1つに「固定資産税の減免制度」があります。

    先端設備導入計画に基づく固定資産税の減免制度の最新の改正情報や具体的な条件などを解説します。

    この制度は、2025年3月31日まで適用期限が延長され、更に工業会の証明書が不要化されるなど、最新の変更点もありますので、まとめて紹介をさせて頂きます。

    固定資産税の減免の改正情報

    改正により、令和5年4月1日から固定資産税の減免制度がより使いやすくなりました。

    ✓ 適用期限が2025年(令和7年)3月31日まで延長されました。

    ✓ 工業会の証明書の提出が不要になりました。
    ・設備投資は中古でなければ対象になります。
    ・但し、投資利益率が年平均5%以上の設備投資である必要があります。

    ✓ 1.5%以上の賃上げ方針を表明することで、免税の期間、割合が上乗せされます。

    これらにより、企業が手続きをスムーズに進めることができるようになりました。

    対象設備と条件

    【対象となる設備】

    ✓ 認定経営革新等支援機関に確認を受けた投資計画に記載されたもの。

    ✓ 生産や販売活動に使用されるもの。

    ✓ 中古資産ではないこと。

    ✓ 投資利益率が年平均5%以上であること。


    【対象となる設備の条件】

    ✓ 機械装置:160万円以上

    ✓ 測定工具・検査工具:30万円以上

    ✓ 器具備品:30万円以上

    ✓ 建物付属設備:60万円以上 ※家屋と一体のものを除く

    固定資産税の減免について

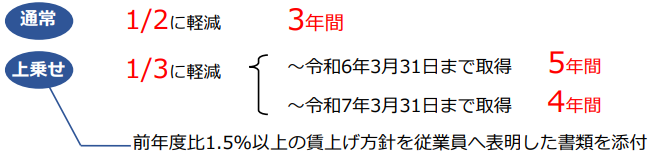
    通常の減免期間は3年間で1/2の減免ですが、以下の条件を満たすことで期間や割合が上乗せされます。

    賃上げ方針:投資利益率年平均5%以上の投資計画において、1.5%以上の賃上げ方針を表明した書類を添付することで、減免期間や割合が上乗せされます。

    対象業種と条件

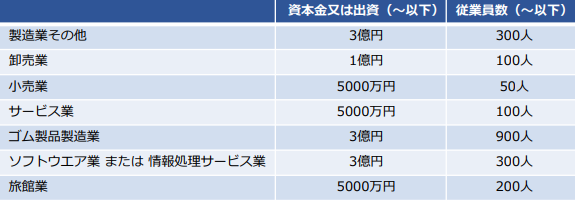
    資本金又は出資、従業員数に基づいて、各業種ごとに固定資産税の減免が異なります。

    ①計画の認定の対象

    ②固定資産税の特例の対象
    ✓ 資本金1億円以下の法人
    ✓ 従業員数1,000人以下の個人事業主のうち①の認定を受けた者(大企業の子会社等を除く)
    ※ 投資設備が固定資産税の減免の対象になるかどうかは、地方の計画によるため、対象にならないケースもあります。

    固定資産税の減免制度は、設備投資を行う企業にとって有益な支援制度の一つです。

    最新の改正情報や具体的な条件を把握し、計画的かつ効果的な設備投資を行うことで、企業の経済的な負担を軽減することができます。

    設備投資を検討している企業は、この制度を利用して競争力の向上を図る良い機会と言えるでしょう。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 令和5年度の税制改正大綱の概要を解説!

    令和5年度の税制改正大綱の概要を解説!

    2022年12月16日(金)に公表された「令和5年度税制改正大綱」の概要を解説します。
    ※ 税制改正大綱は税制改正の素案であるため、現時点では確定しておりませんので、ご了承くださいませ。

    所得税(源泉所得税含む)

    1、NISAの抜本的拡充について

    令和6年1月より現行の制度を大幅に見直し、制度の改正が行われます。
    【ポイント】
    ✓ 積み立てNISAの年間投資額は40万円から120万円へ。
    ✓ 一般NISAの年間投資額は120万円から、成長投資枠として240万円へ。
    ✓ 非課税限度額は、積み立てNISA800万円・一般NISA600万円から、積み立てNISA1800万円・成長投資枠1200万円へ。
    ✓ 対象商品は、積み立てNISAは一定の投資信託、成長投資枠は上場株式及び投資信託で変わらず。
    ✓ 対象年齢は18歳以上で変わらず。
    ✓ 投資期間は、積み立てNISA20年間・一般NISA5年間から、積み立てNISA・成長投資枠共に無制限へ。
    【その他のポイント】
    ✓ ジュニアNISAは2023年で終了予定です。
    ✓ 限度額の計算は簿価ベースで計算します。また上限に達するまで、出し入れは自由で何度でも利用可となります。
    ✓ 過去の投資枠とは別枠で利用が可能です。
    ✓ 適用開始の時期は令和6年1月より

    2、スタートアップ企業への再投資にかかる非課税措置の創設について

    有価証券取引やM&Aなどで多額の売却益が出た際に、売却資金を元手に創業する場合やエンジェル投資家としてプレシードやシード期のスタートアップに再投資する場合に、再投資金額を株式の売却益から控除する制度が創設されました。
    投資額のうち20億円までについては完全に非課税となり、20億円を超えた投資についても投資株式の取得価額から控除をすることで課税の繰り延べが可能となります。
    また、エンジェル税制や創業5年未満の会社がストックオプションを発行する場合のストックオプション税制についても一定の要件の緩和が行われます。
    【要件とポイント】
    ✓ 設立以後1年未満であること
    ✓ 販管費/出資金額が30%を超えること
    ✓ 株式の99%以上を特定の株主グループが所有していないこと
    ✓ 大企業の子会社等でないこと

    3、所得30億円以上の超富裕層の課税強化について

    年間所得が1億円を超える富裕層ほど所得税の負担率が下がる「1億円の壁」の是正措置となります。
    年間の合計所得が30億円を超える超富裕層を対象に課税を強化します。
    令和7年分の所得から適用予定です。
    【要件のポイント】
    ✓ 上記「2」の投資家が株式の売買で得た利益をスタートアップ(新興企業)に再投資した場合に20億円までは売却益に課税しない優遇措置と併せて調整することが可能です。

    4、個人事業者の各種届出等の手続きの簡素化について

    個人事業主の各種届出等の手続きが簡素化されます。
    【ポイント】
    ✓ 適用開始時期は、令和8年~令和9年となります。
    ✓ 事業の開業・廃業時の届出書の様式が統一され、複数の届出書を一括で作成可能になる予定です。
    ✓ 各種届出書の提出期限を「確定申告まで」とすることで、確定申告書への✓や追記などで届出書の提出が可能になる予定です。
    【対象予定の届出書】
    ✓ 個人事業の開業・廃業届出書
    ✓ 青色申告承認申請書
    ✓ 青色事業専従者給与に関する届出・変更届出書
    ✓ 青色申告の取りやめ届出書
    ✓ 源泉所得税の納期の特例の承認に関する申請書
    ✓ 給与支払事務所等の開設・移転・廃止届出書

    5、その他

    源泉徴収票の提出方法等の見直しについて
    【ポイント】
    ✓ 源泉徴収票の提出先が市区町村に一本化される予定です。

    年末調整関係書類の記載事項の簡略化について
    【ポイント】

    ✓ 扶養控除等申告書や保険料控除等申告書の記載事項が簡略化されます。

    資産課税

    1、資産移転の時期の選択により中立的な税制の構築について
    【ポイント】

    ✓ 相続時精算課税制度の使い勝手を向上し、次世代への資産移転を円滑化します。
    一方で暦年贈与については、相続対策としての利用が恒常化しており、バランスを取る形で生前贈与加算の期間が延長されます。

    相続時精算課税制度について毎年110万円の基礎控除の創設について
    【ポイント】

    ✓ 相続時精算課税制度により行われた贈与について、課税価格から毎年110万円の基礎控除が可能になります。
    ✓ 相続税の計算において加算される金額も贈与財産の価額から過去の基礎控除額を控除した後の金額となります。

    相続時精算課税制度による贈与財産が災害により被害を受けた場合の再計算について
    【ポイント】

    ✓ 精算課税制度による贈与後に、贈与財産である土地や建物が災害によって一定の被害を受けた場合には、相続税の計算において加算される金額は贈与財産の価額から災害を受けた金額を控除した金額とします。

    生前贈与加算制度の見直し(加算期間の延長)について
    【ポイント】

    ✓ 暦年贈与により生前に贈与を受けていた財産について、相続時に加算される贈与期間が相続前3年間から相続前「7年間」に延長されます。
    ✓ 但し、延長した4年間の贈与について「総額100万円までは相続財産に加算しない」措置が取られます。
    ✓ 延長の期間は令和9年以降の相続から随時延長がされ、令和13年に7年間に達します。
    ✓ 適用開始時期は令和6年1月以降となります。

    2、教育資金や結婚資金等の一括贈与に係る非課税措置の見直しと延長
    教育資金の一括贈与に係る非課税措置について
    【ポイント】

    ✓ 適用期限を3年間延長し、契約終了時に残高が残っていた場合にかかってくる贈与税の税率は本則の税率で計算をする事となります。
    ✓ 契約期間中に贈与者が死亡し、贈与者の相続税の課税価格が5億円を超える場合には、受贈者の年齢に変わらず残高を相続財産に加算する事となります。

    結婚・子育て資金の一括贈与に係る非課税措置の見直しについて
    【ポイント】

    ✓ 適用期限を2年間延長し、契約終了時に残高が残っていた場合にかかってくる贈与税の税率は本則の税率で計算をする事となります。

    法人課税

    1、オープンイノベーション促進税制の拡充について
    対象となる特定株式に発行法人からの株式発行以外に既存株主からの購入で一定の要件を満たすものを追加しました。
    一方で、取得価額の上限を100億円から50億円に引き下げます。
    また、購入から5年以内に一定の成長要件を満たせば減税効果が継続することになります。

    オープンイノベーション促進税制とは?
    オープンイノベーションを目的としてスタートアップ企業の株式を取得する場合に、取得価額の25%を課税所得から控除できる制度です。
    現行制度の詳細は経済産業省の「オープンイノベーション促進税制の概要」を参照ください。

    2、研究開発税制の見直しと延長について
    研究開発税制は下記の見直しを行います。
    【ポイント】
    ✓ 税額控除率を調整し、試験研究費の増加による控除率のカーブを見直しました。
    ✓ ビッグデータを活用した「サービス開発」のための試験研究費の範囲として、これまで新たにビッグデータを収集する場合のみが対象でしたが、既存のビッグデータの活用も対象として認められます。
    ✓ 従来はデザインに基づく「設計・試作」であって性能向上を目的としていなくても試験研究費の対象でしたが、性能向上を目的としないことが明らかな「設計・試作」は対象から除外されます。

    3、中小企業投資促進税制等の「見直しと延長」について
    中小企業のための優遇税制である中小企業投資促進税制(7%税額控除・30%特別償却)と中小企業経営強化税制(10%税額控除・100%即時償却)の対象財産から一定のコインランドリー設備とマイニング設備が除外されました。

    中小企業投資促進税制について
    【ポイント】

    ✓ 中小企業投資促進税制の対象設備からはコインランドリー業(主たる事業でない場合)の機械装置でその管理の大部分を外部に委託しているものを除外することになりました。

    中小企業経営強化税制について
    【ポイント】
    ✓ 中小企業経営強化税制の対象設備からはコインランドリー業か暗号通貨マイニング業(主たる事業でない場合)の機械装置でその管理の大部分を外部に委託しているものを除外することになりました。
    ✓ 中小企業経営強化税制の適用には一定の手続きが必要になるため詳細は中小企業庁のHPを確認してください。
    ✓ 中小企業庁の「経営サポート 経営強化法による支援」をご参照ください。
    ✓ 適用開始時期は、令和5年4月1日以降

    4、株式交付税制の見直し(同族会社を対象から除外)について
    株式交付税制の対象となる株式交付親会社が同族会社(非同族の会社が株主のケースを除く)に該当する場合、税制の適用を受けられなくなります。
    【ポイント】
    ✓ 株式交付税制は、どこの子会社でもない会社(50%支配を受けていない)が対象となります。
    ✓ 上場前などに一定の状態で資産管理会社を作る際にも株式交付制度の利用が可能でしたが、今回の改正により是正されました。
    ✓ 適用開始時期は、令和5年10月1日以後

    5、暗号資産の評価方法等の見直しについて
    暗号資産の発行会社が自社発行の暗号資産を発行時から継続して保有する場合等については、その暗号資産は時価評価から除外される事となりました。

    6、特定の資産の買換えの圧縮記帳の見直しと延長について
    既成市街地等内から既成市街地等外への買換えが対象から除外されるなど、一定の見直しがされた上で制度が3年間延長されました。

    7、DX投資促進税制の見直しと延長について
    DX認定基準を改定し、人材促進・確保等に関連する事項を要件化するなど、一定の見直しがされた上で制度が2年間延長されました。

    消費税(インボイス制度)

    1、小規模事業者に対する納税額に係る負担軽減措置について
    一定の小規模事業者であるインボイス発行事業者は、消費税の納付税額を売上に係る消費税額の2割の金額とする事が可能となります。

    適用対象事業者について
    下記のいずれかに該当するインボイス発行事業者
    ✓ 免税事業者が適格請求書学校事業者になった場合
    ✓ 課税事業者選択届出書を提出したことにより課税事業者になっている場合
    ✓ 基準期間の課税売上高が1000万円以下であるインボイス発行事業者が対象となります。
    【ポイント】
    ✓ 令和5年10月1日より前から課税事業者を選択している場合には、令和5年10月1日の属する課税期間では適用できません。
    ✓ 課税事業者選択届出書を提出したことで、令和5年10月1日の属する課税期間から課税事業者となる場合には、その課税期間中に選択不適用届出書を提出すれば、課税事業者選択届出書は効力を失います。
    ✓ 消費税の申告書に適用を受ける旨を付記するだけで適用が可能
    ✓ 当該特例の適用を受けた課税期間の翌課税期間中に簡易課税の選択届出書を提出すれば、提出をした課税期間から簡易課税の適用が可能です。
    ✓ 適用課税期間は、令和5年10月1日~令和8年9月30日までの日の属する課税期間

    2、中小事業者等に対する事務負担の軽減措置について
    一定の中小事業者は、対価が1万円未満の課税仕入については、インボイスの保存が無くても帳簿の保存のみで仕入税額控除の適用を認めることになります。

    適用対象事業者について
    下記のいずれかに該当する事業者
    ✓ 基準期間における課税売上高が1億円以下である
    ✓ 特定期間における課税売上高が5000万円以下である
    ✓ 適用時期は、令和5年10月1日~令和11年9月30日までの間に行う課税仕入

    3、少額な返還インボイスの交付義務の見直しについて
    税込価格が1万円未満の売上返還については、返還インボイスの交付義務が免除ことになります。
    ✓ 適用開始時期は、令和5年10月1日以後に行う課税資産の譲渡等に係る対価返還が対象

    4、登録申請手続の柔軟化について
    インボイス制度に係る届出書の提出期限について柔軟化がされました。

    免税事業者が登録申請をする場合について
    免税事業者が課税期間の初日からインボイス発行事業者として登録を受けようとする場合の提出期限について、現行の課税期間の初日から起算して1月前であったのものが15日前までに緩和されます。

    登録の取消しを求める場合について
    インボイス発行事業者が登録の取消を求める場合の届出書の提出期限について、取消を受けようとする課税期間の初日から起算して30日前の日の前日であったのものが15日前までに緩和されます。

    経過措置により10月1日より後で登録を受けようとする場合について
    10月1日より後の日付でインボイス発行事業者の登録を受けようとする場合の登録申請書について、登録を受けようとする日から起算して15日前までに提出していれば、希望日に登録が受けられることになります。

    令和5年10月1日からインボイス発行事業者の登録申請を受ける場合の申請期限について
    本来の申請期限は令和5年3月31日であるものが、困難な事情がある場合に、令和5年9月30日までの間にその困難な事情を記載して提出し、税務署長により適格請求書発行事業者の登録を受けたときは、令和5年10月1日に登録を受けたこととみなされる措置が設けました。
    この措置について、困難な事情の記載が撤廃され、実質的に令和5年9月30日が期限となります。

    国際課税

    1、グローバルミニマム課税の創設について
    多国籍企業グループの総収入金額が7億5000万ユーロ相当以上である場合に、最低税率15%に至るまでの課税がされる仕組みが創設されます。

    2、タックスヘイブン税制(CFC税制)の見直しについて
    タックスヘイブン税制について下記の見直しがされます。
    【ポイント】
    ✓ 合算課税から免除される特定外国関係会社の租税負担割合の判定が、現行の30%以上から27%以上に引き下げられます。
    ✓ 申告書に添付する外国関係会社に関する書類で株主関係を記載する書類について、その書類に代えて株主関係図に記載事項を埋めたもので代用が可能になります。

    電子帳簿保存制度

    1、電子取引の取引情報に係る電磁的記録の保存制度の見直しについて
    電子取引の取引情報に係る電磁的記録の保存制度について要件の緩和が行われました。

    検索要件を不要とする措置
    下記のいずれかの場合において、税務調査等の際にデータのダウンロードに応じることが出来る場合には、検索要件を不要とされます。
    【ポイント】
    ✓ 判定期間における売上高が5000万円以下である場合
    ✓ 出力書面が整然かつ明瞭な状態で、取引年月日や取引先ごとに整理がされている場合

    出力書面での保存について猶予措置について
    令和4年1月~令和5年12月までの期間については、税務署長がやむを得ない事情があると認め、税務調査等の際に整然かつ明瞭な状態で出力された書面の提示が可能であれば、書面での保存が認められていました。
    加えて、電子保管対応が出来ないことに相当の理由があり、データのダウンロードの求めにも応じることが出来るようにしておけば、電子帳簿保存の要件が充足されることになります。
    つまり、実質的には、ほぼ紙保管が認められることになります。

    優良電子帳簿の範囲の見直しについて
    優良電子帳簿の範囲が以前は全ての帳簿でしたが、「その他必要な帳簿」について一定の補助帳簿に限るものとなりました。
    具体的には、売上帳、仕入帳、経費帳、売掛帳、買掛帳、手形記入帳、貸付帳、借入帳、未決済項目に係る帳簿、有価証券受け払い簿、固定資産台帳、繰延資産台帳などです。

    スキャナ保存制度の見直しについて
    国税関係書類について、下記の要件緩和がされることになりました。
    ✓ 解像度や大きさなどの情報について保存要件が廃止されます。
    ✓ 入力者等情報の確認要件が廃止されます。
    ✓ 相互関連性の保持要件が契約書や領収書等の重要書類に限定されます。

    その他の納税環境整備

    1、高額な無申告に対する無申告加算税の割合の引上げについて
    納付すべき税額が300万円を超える場合には、超える部分の無申告加算税の割合を30%に引き上げることになりました。(現行では、50万円までは15%、50万円を超える部分は20%)
    また、更正の予知がない場合の期限後申告等については、300万円を超える部分の無申告加算税の割合を25%に引き上げることになりました。(現行では、50万円までは10%、50万円を超える部分は15%)

    2、一定期間繰り返し行われる無申告行為に対する無申告加算税等の加重措置の整備について
    3回連続で期限後申告が行われる場合には、無申告加算税を10%加重する措置が取られることになります。

    次年度以降に持ち越しされたもの

    1、外形標準課税のあり方について
    資本金を1億円以下に減資すると外形標準課税の課税から逃れることが出来るため、以前と比べて課税対象となる法人数が3分の2まで減っています。
    外形標準課税の対象から外れている実質的な大規模法人については、制度の見直しを今後に検討する方針です。

    2、マンションの相続税評価について
    マンションについては、市場での売買価格と通達による相続税評価額に大きく乖離が見られるケースがあり、適正化について今後に検討をする方針です。

    3、防衛力強化に係る財源確保のための税制措置について
    日本国の防衛力強化を目的として、安定的な財源を確保するために、令和6年以降に適切な時期で下記の内容で措置が講じられる予定です。
    【ポイント】
    ✓ 法人税 法人税額に対して税率4~4.5%の付加税を課す予定です。
    ✓ 所得税 所得税額に対して税率1%の付加税を課す予定です。
    ✓ 復興特別所得税 課税期間を延長したうえで、税率を1%引き下げる予定です。
    ✓ だばこ税は3円/1本相当の引き上げを行う予定です。

    以上

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    令和4年度 概算要求 350億円!

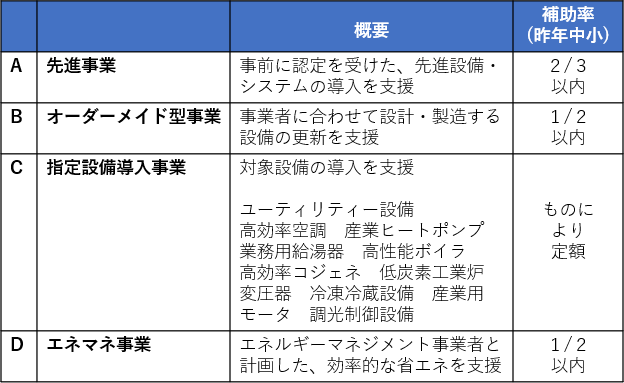
    省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助。

    国内で事業を営む法人と個人事業主の省エネ支援のため、省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助されます。

    A、B、C、Dの4種類があり、単独でも、複合的にも申請が可能です。

    令和4年度分については詳細はわかっていませんが、令和3年度分と同様に予想されますので、予想に基づきお伝えいたします。

    【内容】

    【課税】

    ✓ 補助金は課税対象ですが、圧縮記帳を適用することで、課税を繰り延べすることもできます。

    ✓ カーボンニュートラル投資促進税制※(税額控除または特別償却)とも併用できます。
    ※カーボンニュートラル投資促進税制とは?

    【予想スケジュール】

    公募期間 2022年5月~6月
    設置   2022年9月~11月

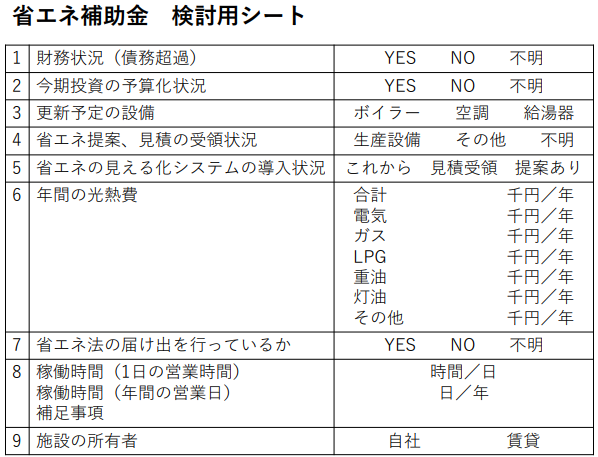
    省エネ補助金 検討用シートをダウンロード

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

    最大10%の税額控除または50%の特別償却

    2050年カーボンニュートラルに向け、脱炭素効率の高い先進的な投資について、
    最大10%の税額控除または50%の特別償却が可能となります。

    投資の種類

    ✓ 作業競争力強化法の計画認定制度に基づき、経済産業大臣の認定を受けた計画である必要があります。

    ✓ 先進的省エネルギー投資促進支援事業費補助金※との併用も可能です。
    ※先進的省エネルギー投資促進支援事業費補助金とは?

    カーボンニュートラル投資促進税制の条件とは?

    【1】
    ✓ 大きな脱炭素化効果を持つ製品の生産設備の導入
    ✓ 特に優れた、化合物パワー半導体や燃料電池などの生産設備への投資

    エネルギーの利用による環境への負荷の低減効果が大きく、新たな需要の拡大に寄与することが見込まれる製品の生産だけに使用される機械

    イメージ
    ✓ 化合物パワー半導体
    ✓ EVやPHEV向けリチウムイオン蓄電池
    ✓ 定置用リチウムイオン蓄電池
    ✓ 燃料電池
    ✓ 洋上風力発電設備の主要専用部品 など

    【2】
    ✓ 生産工程等の脱炭素化と付加価値向上を両立する設備導入
    ✓ 生産プロセスを大幅に省エネ化・脱炭素化するための最新設備への投資

    事業所等の炭素生産量(付加価値額/エネルギー期限CO2排出量)を1%以上向上させる計画に必要な設備

    計画イメージ
    ✓ 購入電力を再エネへ切り替えし、
    ✓ エネルギー管理設備を新規導入し、
    ✓ 生産ラインの1つを最新の省エネ設備に刷新する。

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    こちらの記事は、最新版の記事が出ております。
    最新の記事をご参照くださいませ。

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    引き続きAUU Onlineをよろしくお願い申し上げます。

    株式会社 AUU

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    ✓ Withコロナ時代を受けDX推進にも適用

    中小企業経営強化税制は、Withコロナ時代を受けDX推進にも適用可能な制度です。
    中小企業が自社の職場環境や、業務効率化を図るための設備投資も対象となります。例えば、従業員向けのワークスペース、食堂、休憩室等への設備投資や、勤怠管理システム、テレワーク機器、テレビ会議システム等の様々な設備投資において、制度条件を満たしていれば申請が可能となります。

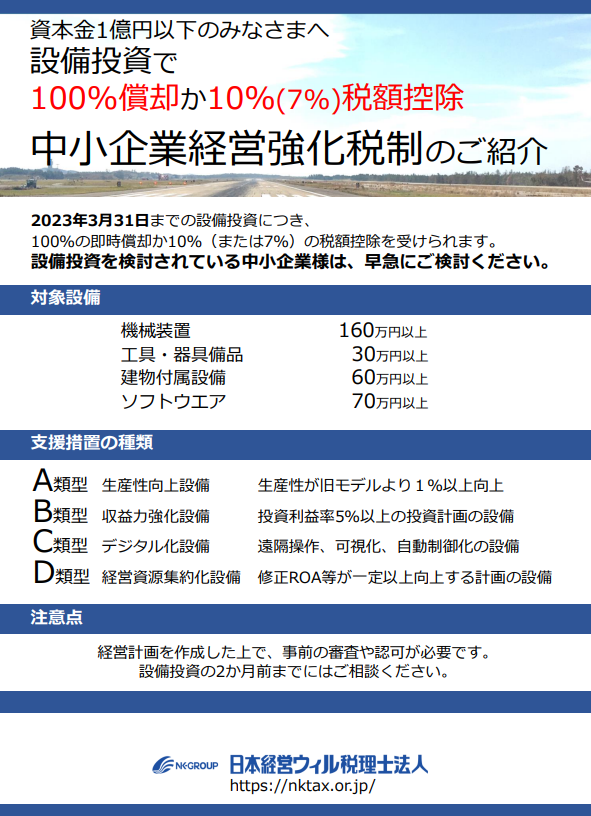
    ✓ 2023年3月31日までの設備投資が対象!

    2023年3月31日までの設備投資が100%の即時償却か10%(または7%)の税額控除を受けられます。
    設備投資を検討されている中小企業様は、早急にご相談ください。

    ✓「経営資源集約化設備」(D類型)が新設!

    令和3年4月の税制改正において、修正ROA等が一定以上向上する計画の設備投資(例えば、M&A後の積極的な設備投資の促進等)を目的とした「経営資源集約化設備(D類型)」が新設されました。

    ✓ 4種類の支援措置について

    中小企業経営強化税制は設備投資の目的に応じて、4種類の支援措置が設定されています。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上

    B類型:収益力強化設備
    投資利益率5%以上の投資計画の設備

    C類型:デジタル化設備
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    機械装置(取得価格160万円以上/10年以内)、測定工具及び検査工具(30万円以上/5年以内)、器具及び備品(30万円以上/6年以内)、建物付属設備(60万円以上/14年以内)、ソフトウェア(70万円以上/5年以内)
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して平均1%以上年間で向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    機械装置(160万円以上)、工具(30万円以上)、器具製品(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    投資利益率が年間平均5%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。

    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備

    機械装置(取得価格160万円以上)、工具(30万円以上)、器具設備(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    ①遠隔操作、②可視化、③自動制御化のいずれかを可能にする設備であること
    上記を満たし、経済産業省から確認書を取得する必要があります。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下である事など、申請には、中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。
    ①100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能
    です。
    ②税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能
    です。

    ✓ 手続きについて

    A類型
    ①証明書の発行
    ②経営力向上計画の申請
    ③設備を取得
    ④税務申告

    B類型・C類型・D類型
    ①事前確認
    ②経済産業局による認定
    ③経営力向上計画の申請
    ④設備を取得
    ⑤税務申告

    ✓ 期限は令和5年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、 早急にご検討の上、まずはお気軽にご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人