AUU Online CMS

ブログ

  • 電子帳簿保存法の対策に!安心・安全・安価の電子契約システムとは?

    電子帳簿保存法の対策に!安心・安全・安価の電子契約システムとは?

    電子帳簿保存法とは?

    電子帳簿保存法は、1998年7月に国税関係書類の保存について、コストや事務の負担を軽減するため、電子データでの保管を認めるため施行されました。

    2022年1月1日より、電子帳簿保存法が改正され、保存が義務付けられている帳簿や書類を「電子データで保存する」ことが義務化されました。
    ただし、電子取引に関するデータ保存の義務化は、2023年12月末まで、従来通りプリントアウトした「紙での保存」が認められることとなりました。

    これまでは、紙での保存が認められていましたが、改正後は、データで受け取った電子データを紙に出力して保存することは認められず、電子データで保存する必要があります。

    猶予期間が設けられたとしても、電子化に対応をしなくてよいということではありませんので、早い段階で「電子取引」への対応が求められることとなります。
    いまから、どのような準備をしておくべきかを検討する必要があります。

    ご参考:国税庁
    「制度・改正のパンフレット等」より
    ✓ 電子取引データの保存方法をご確認ください(令和3年12月改訂)
    ✓ 電子帳簿保存法が改正されました(令和3年12月改訂)

    電子帳簿保存法の3つの保存方法

    ① 電子帳簿等保存
    ② スキャナ保存
    ③ 電子取引データ保存

    ① 電子帳簿等保存
    「電子的に作成した帳簿・書類をデータで保存」
    会計ソフト等で作成した帳簿や決算関係書類などを「電子データのままで保存する」ことです。

    ② スキャナ保存
    「紙で受領・作成した書類を画像データで保存」
    受け取った請求書や領収書などを、スキャンして保存することです。

    ③ 電子取引データ保存
    「電子的に授受した取引情報をデータで保存」

    契約書や請求書、領収書などをデータでやりとりした場合でも「電子取引」に該当し、そのデータを保存することです。

    これまでの内容から、早い段階で対応する必要があるといえます。

    電子契約システムを導入することで、電子帳簿保存法をはじめ、インボイス制度(適格請求書保存方式)、仕入税額控除等の対応も可能となります。

    安心・安全で安価なクラウド型契約システム”Great Sign“とは?

    株式会社TREASURYの提供する、”Great Sign“は、安心、安全で安価なクラウド型電子契約システムです。
    従来の署名、捺印をする契約書や発注書、同意書に代えて、電子署名およびタイムスタンプを利用することで法的に有効な文書を作成し、保管を可能とするサービスです。

    “Great Sign“が安心・安全の理由とは?

    “Great Sign“は、関連法案※ に凖処した電子契約サービスです。

    ※関連法案 電子署名法(2001年)、電子帳簿保存法(1998年)、e文書法(2005年)

    加盟団体等
    ・JIIMA会員
    (公益社団法人日本文書情報マネジメント協会)
    ・SAJ会員
    (一般社団法人ソフトウェア協会)
    ・電子インボイス推進協議会
    ・デジタルトラスト協議会
    ・四谷警察防犯協会、原宿警察防犯協会
    ・ISMS(ISO/IEC 27001/27017)取得済み
    ・プライバシーマーク取得済み
    ・認定タイムスタンプ利用業者取得済み

    電子契約のメリットとは?

    ✓ 電子帳簿保存法やインボイス制度( 適格請求書保存方式 )、仕入税額控除にも安全・安心に安価で対応可能

    ✓ コスト削減
    電子契約を導入することで、収入印紙、郵送コスト、紙などの資源を使用しない為、大幅なコスト削減が可能となります。

    ✓ 作業時間の短縮
    電子契約締結により、数分で作業が完了します。

    ✓ 管理及び検索の効率化
    ファイリング作業が不要になります。契約の検索も”Great Sign“で出来るため契約管理業務を効率化できます。

    ✓ 保管スペース縮小化
    データベース上で管理できるため保管場所を確保する必要がなくなります。

    ✓ コンプライアンス強化
    契約書を”Great Sign“で一元管理することで、業務の透明性が向上し、抜け・漏れを少なくすることができます。
    また、バックアップデータは原本であるため、原本保全の確実性が高まります。

    “Great Sign“の特徴とは?

    【法令対応】

    ✓ 充実した顧問体制と積極的なGR活動(Government relations)を通して専門家による正確な政府の推進する制度改革の理解・対応が可能となります。

    ✓ 電子取引について中小零細企業のリテラシー普及を行う為の全国的な士業業界との連携体制を構築している。

    【機能】

    ✓ サービスローンチ当初からタイムスタンプ・電子署名による電子契約書の提供に対応しており、令和4年1月改正の電子帳簿保存法に対応する電子書庫機能も備えています。

    ✓ 競合商品がオプションで提供している機能を全て分かりやすい “1プラン” で提供しています。加えて、クレジットカード決済や各種APIの提供も充実しています。

    【価格】

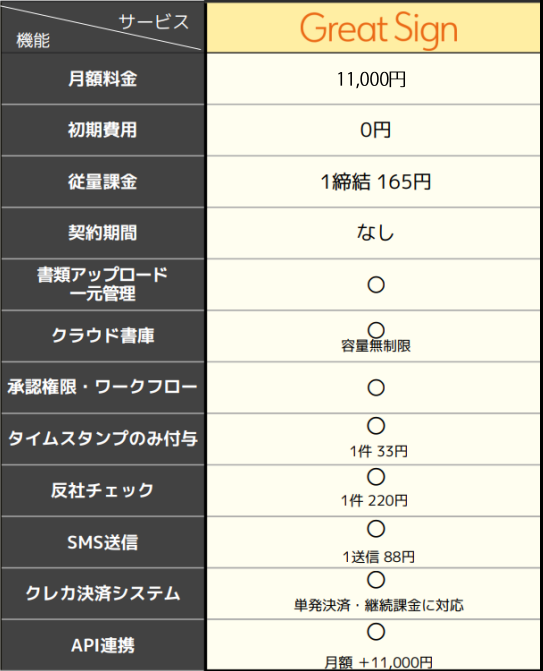
    ✓ 同機能の他社プランと比較すると、最大1/14の月額費用で利用可能な事に加え、従量課金の部分についても「送信毎」の課金ではなく、実際に契約の締結に至ったものにのみ従量課金が発生する「締結毎」の課金となっています。

    ✓ 電子書庫機能について保存容量も無制限となっており、中小零細企業様にとっても導入しやすい価格構成となっています。

    “Great Sign“のライトプランは、
    ✓ 1社、月額11,000円!(税込)
    ✓ ユーザー数無制限!

    ✓ データ容量無制限!
    ✓ 最低契約期間は日割!
    是非、この機会に、クラウド型電子契約 “Great Sign“ の導入をご検討ください。

    “Great Sign”のお申込みはこちら

    株式会社TREASURYにお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、株式会社TREASURYの担当者をお繋ぎさせて頂く事も、セミナー、ウェビナーによる説明会の開催も可能です。

    株式会社TREASURY(トレジャリー)

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
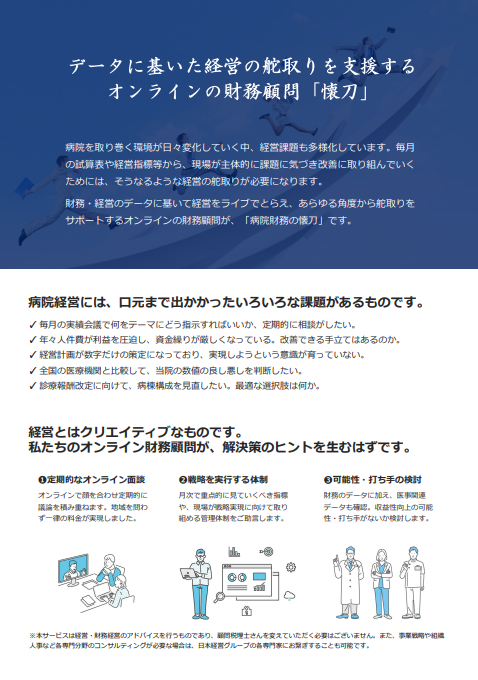
  • 医療法人に専門特化する、日本経営のサービスメニュー

    医療法人に専門特化する、日本経営のサービスメニュー

    日本経営グループは、医療福祉分野の経営に関するご支援を専門とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですので、お気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、医療法人向けサービスメニューをまとめてお伝えさせて頂きます。

    ✓【病院の事業・財産承継】

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    出資持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度。

    ✓【MS法人の事業承継】

    医療法人必見!MS法人でも納税猶予制度の適用が可能

    医療法人のグループ会社であるMS法人についても「特例事業承継税制(納税猶予制度)」の適用が可能です。

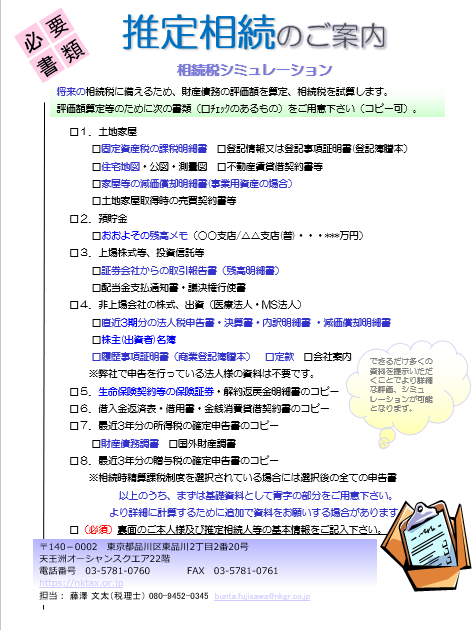
    ✓【相続税シュミレーション】

    推定相続のご案内(資料ダウンロード)

    将来の相続税に備えるため、財産債務の評価額を算定、相続税を試算します。
    評価額算定等のために次の書類(□チェックのあるもの)をご用意下さい(コピー可)。

    ✓【簡易診断】

    事業承継のプラン

    病院の事業承継について、課題を洗い出して優先順位を整理し、着手すべき対応策について検討・ご提案する簡易診断。

    □ 理事長のカリスマ性が強い
    □ 事業承継、病院建替えの時期が近い
    □ 事業承継のプランが明確になっていない

    グループの不動産所有形態・同族取引の最適化

    グループ内の不動産所有形態を整理し、組み替えを通して資金の流れの改善を検討・ご提案する簡易診断。

    □ グループ内の不動産所有形態が複雑である
    □ グループ内に、不動産に係る多額の借入金がある
    □ グループ内の法人間で、取引が発生している

    精神科病院の経営戦略

    精神科病院の経営について、戦略・生産性・事業承継など改善テーマを整理し、対応策を検討・ご提案する簡易診断。

    □ 精神科病院としての経営戦略が明確にできていない
    □ 人件費・生産性に課題があるが、解決策が見えていない
    □ 事業承継が迫っており、想定される課題を整理したい

    ✓【経営改善】

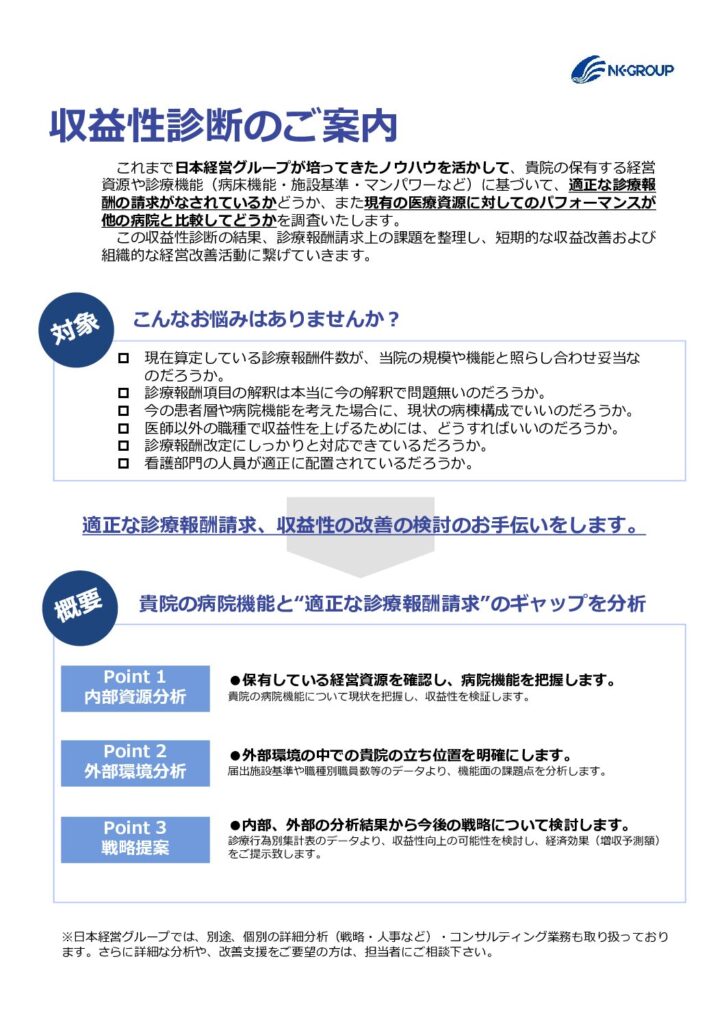
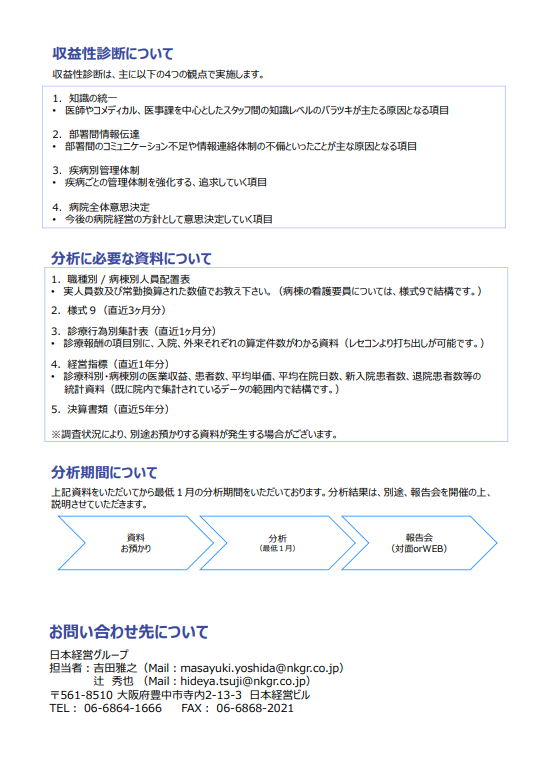
    病院の経営診断・分析(資料ダウンロード)

    マーケット診断、政策適合性診断、財務診断、収益性診断など、総合的な経営診断・分析をご提供。

    □ 地域における将来のポジションに迷いがある
    □ 収益性低迷の本質的な課題・要因を把握したい
    □ 病棟機能転換や基本方針の見直しを検討している

    経営改善コンサルティング(資料ダウンロード)

    マーケティング戦略、診療報酬算定強化、部門生産性改善、病棟再編など、現場の生産性・経営改善をサポート。

    □ 職員の生産性が年々低下している
    □ 人材不足で、地域連携や救急患者受入にまで手が回らない
    □ 組織が一丸となって改善に取り組む風土ができていない

    コストマネジメント・コンサルティング

    ベンチマークに基づき、協力企業との適切な交渉をサポート。同時に病院内のコストマネジメント体制を構築。

    □ 他病院に比べて、高コスト構造になっている気がする
    □ 単価交渉でなく、担当者の交渉力アップを図りたい
    □ 職員にコスト意識を浸透させたい

    ✓【事業戦略】

    病院建替えコンサルティング

    新病院の基本構想、建築後の事業シミュレーション、建替え計画の実行など、病院の建替えをサポート。

    □ 現在の病院を建築して30年近く経つ
    □ そろそろ建替えの検討が必要だが、先送りにしている
    □ プロジェクトを発足させたいが、建替えの経験者がいない

    戦略策定・病床機能再編コンサルティング

    戦略・経営資源のミスマッチを分析し、最も効果的な事業戦略・病床機能再編をご支援。アクションプランに落とし込みます。

    □ 診療単価や稼働率が他病院よりも低いように感じる
    □ 地域でのポジショニングと施策が明確にできていない
    □ 病床機能再編の必要性に迫られている

    JCI認証支援コンサルティング

    JCI認証を支援。スケジュールを設計しプロジェクトを発足。システムの構築・運用を経て、受審・審査是正をサポート。

    □ 地域医療の中核となる病院である
    □ JCI認証について、検討・情報収集している
    □ 審査項目やスケジュールについて、具体的に知りたい

    ✓【事業承継】

    事業承継コンサルティング

    医療法人の形態・出資金の承継を軸に、事業承継における最適な選択肢を検証・設計。計画の推進をサポートします。

    □ この先10年以内に事業承継が起こると想定される
    □ 安定した経営で、内部留保を積み重ねている
    □ 後継者への出資持分の承継が進んでいない

    医療・介護施設のM&A支援

    事業承継や事業拡大の手段として、M&Aをサポート。案件ごとにチームを編成し、選択肢を検証し最適なスタイルをご提案。

    □ 後継者がおらず、第三者へのM&Aも想定している
    □ 相乗効果の図れる病院・施設をM&Aしたい
    □ 買収の話が出ているが、対応について悩んでいる

    認定医療法人・特定医療法人・社会医療法人への移行

    認定医療法人・特定医療法人・社会医療法人への移行について、現況調査・改善提案に始まり、定款変更・承認通知までをサポート。

    □ 地域医療の中核となる病院である
    □ 同族経営から非同族経営へと組織作りが進んでいる
    □ 特定医療法人・社会医療法人への移行を考えている
    □ 認定医療法人への移行を考えている

    ✓【組織・人事】

    医師人事マネジメントシステム

    「業績改善」と「貢献・帰属心の向上」を軸に、合意形成や評価手法の整備などを踏まえて、医師評価制度の構築を支援。

    □ 医師のモチベーションが業績向上の要だと思う
    □ 経営に協力的な医師を、組織的にサポートしたい
    □ 納得度の高い制度をスムーズに導入できるか悩んでいる

    自治体病院向け人事制度構築

    自治体病院の人事制度について、意識格差を埋めながら職種に合った設計・構築・導入をサポート。

    □ 人事評価制度の導入を急いでいる(自治体病院)
    □ 形式的に導入したものの、実質的な運用に移行したい

    中小病院人事トータルシステム

    中小病院の組織戦略・組織開発の特性を踏まえ、ポイントを絞った人事トータルシステムの設計・構築・導入・運用を支援。

    □ 戦略実行や業績向上が思うようにいかない(中小病院)
    □ 戦略を実行する人材を育て、組織力を高めたい
    □ 病院の規模・戦略に合った人事制度を再構築したい

    人事マネジメントシステム

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる
    □ 人事制度に、経営層の考えや方針が反映されていない
    □ 制度再構築が必要だが、どう着手すべきか困っている

    組織風土活性化ポイントの診断

    職員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 当病院は意欲のある組織かそうでないかを知りたい
    □ 職員の退職・転職が多く、悩まされている
    □ 意欲的な部署と、そうでない部署の乖離が大きい

    ✓【個別コンサルティング】

    デューデリジェンス・事業再生支援

    事業・財務デューデリジェンス、事業再生計画の策定、実行支援・モニタリングの各ステージで、的確な施策を推進。

    □ 再生可能性について、調査・分析したい
    □ 経営資源を有していながら、存続困難に陥っている
    □ 事業再生計画の推進まで、支援が必要である

    精神科病院向け経営改善

    精神科病院のコンサルティング実績をベースに、経営課題に応じた改善策の立案・推進・モニタリング・定着化をサポート。

    □ 稼働率低下、入院収益減少で悩んでいる
    □ 現状の人員体制で利益改善を図りたい
    □ 病院建替えに備えて、早期に資金を捻出したい

    介護事業参入・経営支援

    介護事業への参入にあたり、マーケット調査・計画策定・実行支援・稼働率向上・事業安定化を総合的にサポート。

    □ ここ数年、介護事業への強気の投資が続いている
    □ 施設の稼働率、利益率が伸び悩んでいる
    □ いつ投資を回収できるのか、明確になっていない

    労務監査・労務顧問

    労務管理について労務監査を実施。労務リスクの優先度に応じて、人事部と連携して、施策の整備・展開をサポート。

    □ 職員との労務トラブルが増加・深刻化している
    □ 労務リスクについて、定期的な検証ができていない
    □ ヒヤリハットの段階で相談できるブレーンがほしい

    就業規則の整備

    就業規則ほか諸規定を、現法律に沿って見直し・整備。メンタルヘルス疾患等、近年増加する労務トラブルへの備えを支援。

    □ 組織の規模に、規則や制度が追いついていない
    □ 就業規則で定めていることと現場での運用に、乖離がある
    □ 管理職が自己流で労務管理をしている

    ✓【会計・財務】

    診療科別病棟別損益

    診療科別・病棟別原価計算の設計・システム化・運用支援を通じて、現場の主体的な問題発見・改善活動をサポート。

    □ 財務管理が弱く、経営データの把握が遅れがちである
    □ 合意形成をしながら、診療科・病棟別損益を導入したい
    □ 現場の主体的な生産性改善を実現したい

    税務申告・税務顧問(税理士法人での対応です)

    税理士業務(税務代理・税務書類の作成・税務相談など)及び会計業務(会計帳簿・決算書類の作成の補助及び助言など)。

    □ 月次試算表の早期化をサポートしてほしい
    □ 税務申告について、提案を受けたい
    □ 税理士業務の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 助成金は、要件を満たしていれば100%受給できる制度です!

    助成金は、要件を満たしていれば100%受給できる制度です!

    助成金制度推進センターとは?

    知って、活かそう助成金。

    助成金を正しく活用していますか?
    助成金は、国から約60種類、各都道府県の自治体から約2000種類も存在しています。

    例えば…
    ✓ 雇用調整助成金
    ✓ コロナ助成金
    ✓ キャリアアップ助成金
    ✓ 人材開発支援助成金
    ✓ 人材確保等支援助成金
    ✓ 働き方改革支援助成金
    ✓ 業務改善助成金
    ✓ 両立支援助成金(育児休暇制度)
    ✓ テレワーク定着促進助成金
    など…

    助成金は受け取る権利です。
    全国の中小企業の皆様が、助成金制度を『適正に、継続して、安全に』活用できるお手伝いをさせて頂きます。

    助成金制度推進センターの役割

    助成金をはじめとする行政の支援策を企業が適正に活用できるようきめ細かくサポートさせて頂くのが助成金制度推進センターです。

    助成金制度を正しく理解

    助成金制度をできるだけ多くの事業主様に知っていただき、その内容と仕組みをわかりやすくご説明させて頂きます。

    地域経済の発展に貢献

    全国に助成金制度を活用する事業者を増やすことで、地域経済の発展に貢献していきます。各都道府県に1ヶ所の拠点づくりを目指しています。

    現場の最新情報をキャッチ

    厚生労働省が管轄する助成金制度の中から最適な制度を選出し、ご相談に対応します。また、頻繁に行われる制度変更を的確にキャッチし、失敗なく申請ができるようにサポートしています。

    助成金制度の専門家として

    助成金制度に特化して、表面的な理解だけでなく、奥深い知識と経験があります。近年はびこる心無い代行業者によるトラブルや問題を解決する一助となるよう、助成金申請のサポートをきめ細かく行なっています。

    各関係機関との勉強会を開催

    制度の正しい認知、活用、運用という観点から、行政側と協議会を行なっています。また、様々な分野で実績を挙げられた方や、有識者、各省庁の方々と事業主の皆さまとの勉強会も開催しています。

    助成金制度推進センターの行政機関との取り組み

    助成金の適正な活用と認知を広げるために行政から直接お話をお聞きする機会を提供しています。

    助成金についての一般的な思い込みとは?

    助成金を申請したけど、もらえなかった!
    よくわからないし、面倒!?
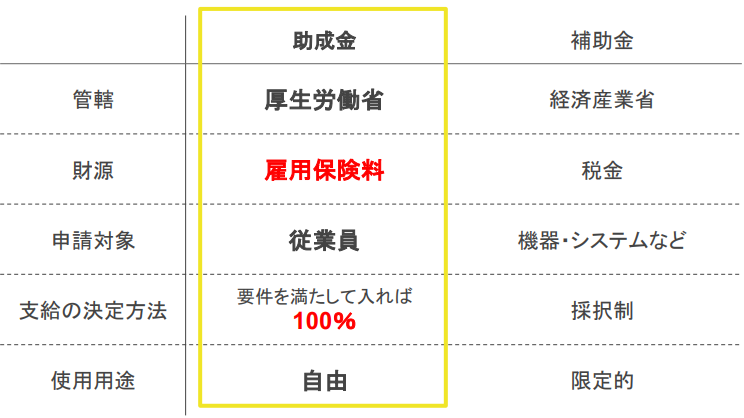
    助成金と補助金の知識が混ざってしまっていませんか?

    助成金は、用件を満たしていれば100%受給できる制度です!

    助成金と補助金の違い

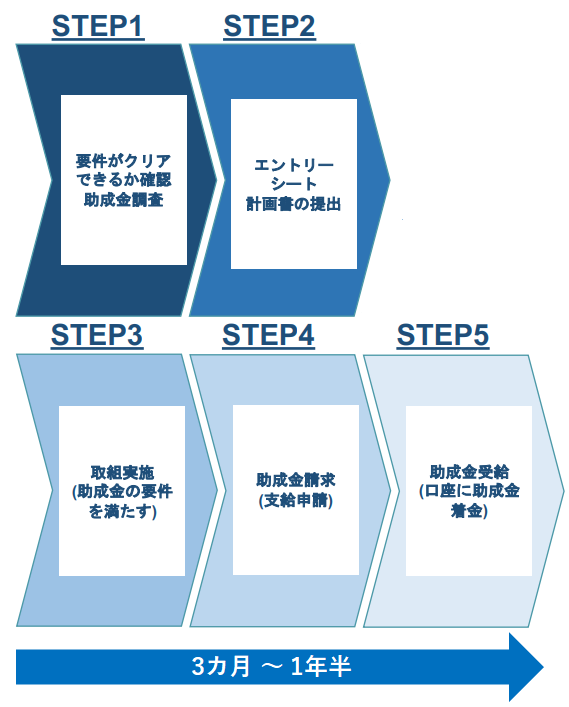
    助成金制度推進センターの助成金申請の流れ

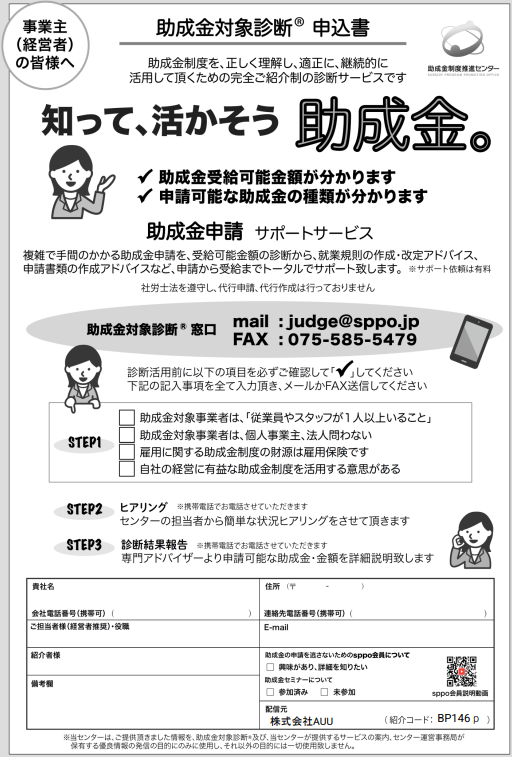
    助成金対象診断®申込書

    『知って、活かそう助成金』オンラインセミナー

    【会 場】
    WEB会議ツール「ZOOM」を活用したオンラインセミナーになります。
    ※お申し込みの方へメールにて閲覧URLとパスワードをご案内いたします。
    インターネット環境があれば、PCでもスマホでも参加可能です。

    【講 師】
    助成金制度推進センター理事長兼センター長 藤田 剛 氏

    【参加費】
    無料
    ※完全紹介制になっており、紹介者(株式会社AUU)の記載が必須となります。

    【参加方法】
    オンラインセミナー日程一覧

    【詳細チラシ】
    オンラインセミナーチラシ

    【申 込】
    参加申込はこちら

    継続的に助成金を受給したい事業主様のための、

    「助成金顧問サービス」
    【Sppo会員】とは?

    月会費 18,500円(税別)で、申請できる助成金を抜けなく受給できるように、 顧問先として徹底サポート いたします。

    ※実務のサポートを依頼頂く場合は、月会費とは別途サポート費用を頂きます。
    ご興味ある方は、助成金対象診断の際に、担当スタッフに詳細をご確認ください。

    「助成金顧問サービス」
    【Sppo会員】のサポートとは?

    ① 厚生労働省管轄(国)以外の助成金もサポート

    ② 従業員情報をリスト管理

    ③ 月に1回、会社の状況変化の確認
    サービス

    ④ 助成金対象診断を毎年4月以降に必ず実施

    ⑤ サポート費用が紹介価格から5%OFF

    ⑥ 初回無料財務分析
    サービス

    ⑦ 労務管理アドバイス
    サービス

    是非、この機会に、助成金制度の活用をご検討ください。

    助成金制度推進センターにお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、助成金制度推進センターの担当者をお繋ぎさせて頂く事も可能です。

    タグ:助成金制度推進センター

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 最新動画UP!脱炭素(カーボンニュートラル)の概要について ayakoのTAX情報ch / 日本経営ウィル税理士法人より

    最新動画UP!脱炭素(カーボンニュートラル)の概要について ayakoのTAX情報ch / 日本経営ウィル税理士法人より

    事業法人のスポットコンサルティングで課題の解決をサポートする、日本経営ウィル税理士法人より、簡潔でわかりやすいYouTubeチャンネル「ayakoのTAX情報ch」の最新動画がUPされました!

    第26弾: 脱炭素(カーボンニュートラル)の概要について

    【関連記事】
    工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    第25弾:アニメで分かる家族信託

    【関連記事】
    家族信託とは?認知症対策とその活用事例

    認知症対策?家族信託のしくみと活用法

    第24弾:「相続税と贈与税の一体化」ってなに?

    第23弾:夫に相続が発生した時にやるべきこと

    第22弾:3分でマスター!改正後のふるさと納税

    第21弾:待ったなし?!電子帳簿保存法の対応について

    第20弾:遺言書は必要?不要?

    第19弾:教えて!賢く贈与する方法

    第18弾:学生向け‼ アルバイトと税金

    第17弾:簿記って何?簿記3級入門編

    第16弾:取引停止になる前にインボイスを知ろう

    【関連記事】
    実は実質増税!?法人オーナー必見!インボイス制度

    第15弾:デジタルトランスフォーメーション 成功企業になれる?

    第14弾:二世帯住宅を建てられる方必見!節税となる特例

    第13弾:中小企業オーナーのM&A 後継者問題を解決!?

    第12弾:不正が起きない管理体制(海外子会社管理のポイント)

    第11弾:10分で分かる海外進出企業の抑えるべきポイント 税務編(概要)

    【関連記事】
    海外子会社を有する日本企業の留意すべきポイントとは?

    第10弾: 10分でわかる相続税の計算方法と申告手続き

    第9弾: 5分でわかる相続税の計算方法と申告手続き

    第8弾:グループ企業と事業の統率を図る~ホールディングス化の構築・手法編~

    第7弾:誰でもわかる中小企業を救う事業承継型M&A

    第6弾:5分で分かる経理事務の生産性向上について

    第5弾:5分で分かる住宅取得資金贈与

    第4弾:10分で分かる議決権信託

    【関連記事】
    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、遺留分に関係なく会社の議決権を後継者に譲る方法

    分散株式の集約方法とは?議決権信託

    第3弾:教育・結婚資金 非課税制度の改正について

    第2弾:ホールディングス化のメリット・デメリット!

    【関連記事】
    組織再編 HD化と分社化のメリット

    第1弾:議決権信託とは?

    【関連記事】
    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、遺留分に関係なく会社の議決権を後継者に譲る方法

    分散株式の集約方法とは?議決権信託

    是非とも、ご覧頂き、「チャンネル登録」をよろしくお願いします!

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 飲食業、医療法人・クリニック・歯科医院・介護福祉事業者様 必見! 専門弁護士より、法律相談や同業種の事例共有サービスを開始!

    飲食業、医療法人・クリニック・歯科医院・介護福祉事業者様 必見! 専門弁護士より、法律相談や同業種の事例共有サービスを開始!

    弁護士 熊谷考人 先生より情報提供

    飲食店、医療法人・クリニック・歯科医院・介護福祉施設は、とても身近な存在です。

    しかし、法的なリスクが高い業界であるとも言え、顧問弁護士がいない、もしくは顧問弁護士がいても、同業種でどのような事例があるのか知りたい等、様々なニーズが高まっています。

    業種特化の法務顧問サービスとは?

    飲食業・医療法人・クリニック・歯科医院・介護福祉事業者様向けに同業種のお悩みや解決策、事例などをメールマガジンにて匿名で共有させて頂くサービスです。

    加えて、法律相談、お悩み相談、対応策、契約書の作成など、同業種の専門弁護士に「いつでも相談可能な法務顧問サービス」も併せてご利用頂けます。

    これまで、専門弁護士に相談のあった事例や、その対応策について、内容を一般化し、リアルタイムで共有させて頂き、同業種でどのような事例があるのか知りたいといったニーズにお応えさせて頂きます。

    こんな方にお勧めです!

    ✓ 同業種の悩みや事例について情報がほしい。
    ✓ 同業種の専門弁護士に法務顧問を依頼したい。
    ✓ 気軽に相談できる弁護士を探している。
    ✓ 個別案件の対応の際に用いる「契約書」や「通告書」等の雛形がほしい。
    ✓ いつでも電話・メール・Zoom・対面相談が可能な法務顧問がほしい。

    対象事業者は?

    ✓ 飲食業
    ✓ 医療法人
    ✓ クリニック
    ✓ 歯科医院
    ✓ 介護福祉事業者 など
    ※他業種もまずはお気軽にご相談くださいませ。

    費用は?

    法務顧問+業種特化の情報共有メール配信サービスを含め、月額3万円(税前)を基本料金としております。
    ※ 費用は事業者様の規模により相談が可能となっておりますので、お気軽にご相談くださいませ。

    同業種の事例や悩みを知ることは、とても有益な情報であると言えます。
    全国対応が可能です。
    いつでも相談可能な専門の弁護士先生と定期的にリアルタイムで有益な情報を得ることができるこのサービスの導入を検討してみては如何でしょうか?

    弁護士 熊谷考人 先生より情報提供

    AUUにご相談の上、担当弁護士をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • ETC利用額の割引を最大化へ!「組合ETCカード」を活用した経費削減とは?

    ETC利用額の割引を最大化へ!「組合ETCカード」を活用した経費削減とは?

    法人から個人事業主まで、多頻度で高速を利用される事業者様には必見の情報です。

    高速道路の利用料を、高速道路会社発行の「ETCコーポレートカード」(首都高・阪神高速も割引適用!)を活用することで、協同組合のスケールメリットも活かし、最大約30%(40%)の割引適用が可能になることをご存じでしょうか?

    協同組合グループのスケールメリットを活かし、ETC利用の割引額の最大化を図る!

    例えば、1つの協同組合グループには、組合会員として 約6000社が加入しており、年間取引額は約220億円に上ります。その協同組合のネットワークとスケールを活かした、組合ETCカードの利用により、経費削減と経費及びカード管理の効率化に貢献します。

    全国には、約450組合が存在しますが、各ETCカードの割引率が一定であるため、組合員から組合にかかる固定費の差額で還元率の差が生じます。その為、組合グループのスケールメリットを活かすことで、ETC利用額の割引を最大化することが可能となります。

    ETCカードの種類と割引制度の違い

    ETCカードには、一般的なETCカードの他に、

    1、信販会社発行のETCカード

    2、高速道路会社発行のETCカード

    があります。

    1、信販会社発行のETCカード

    信販会社発行のETCカードは一般的なETC割引(時間帯割引…平日朝夕・深夜・特別区間等)に加え、マイレージ割引があります。

    マイレージ割引は利用額に応じてポイントを付与されますが、還元額から換算する割引率は最大で約「9.1%」となります。
    ただし、首都高や阪神高速はマイレージ割引の対象外となるため注意が必要です。

    例:信販会社発行のETCカード
    注意:首都高・阪神高速はマイレージ割引適用外!

    2、高速道路会社発行のETCコーポレートカード

    高速道路会社発行のETCコーポレートカードは一般的なETC割引(時間帯割引…平日朝夕・深夜・特別区間等)に加え、大口多頻度割引が適用されます。

    大口多頻度割引は1台あたりの利用月額に応じて割引されますが、最大30%(40%)の圧倒的な割引の適用が可能となります。
    更に、首都高や阪神高速でも割引が適用されます。

    例:高速道路会社発行のETCコーポレートカード
    首都高・阪神高速でも割引が適用!

    ※NEXCO(〇%):ETC2.0車載器搭載時の割引率(事業用車両のみ適用:2023年3月末終了を予定)
    ※首都・阪神高(〇%):2022年4月1日より首都高速道路のみに適用される割引率。

    ETC高速料金削減のしくみとは?

    【ETC高速料金削減の流れ】

    ① 法人や個人事業主様が組合に加入。
    ② 組合全体として利用申請をすることで、大口多頻度割引が適用可能に。
    ③ 各組合員の利用状況に応じ、大口多頻度割引の適用を還元。
    ④ 組合全体としてのスケールメリットを活かし、割引額の最大化を図ります。

    【ご利用対象者様】

    対象:高速道路を利用される、法人・個人事業主の皆様

    業種:全て(運輸・建設・製造・卸売・小売業等の利用率が高い)

    【お申込みフロー】

    ① ご面談【無料】
    ✓ 現在のETCご利用状況及び問題点をヒアリングさせて頂きます。

    ② ご走行明細受領【無料】
    ✓ データまたは紙面にて約3カ月分をご提供頂きます。

    ③ 分析結果の報告【無料】
    ✓ 現状分析及び本組合をご利用頂いた場合の割引額などをご提示させて頂きます。

    ④ お申込みへ
    ✓ 必要書類をご用意頂きます。

    ⑤ カード発行
    ✓ お申込み書類到着より3~4週間で発行致します。

    ⑥ ご利用開始
    ✓ お届けが完了した当日よりご利用が可能となります。

    是非、この機会に、ETC利用額の割引を最大化する「組合ETCカード」の活用をご検討ください。

    AUUにご相談の上、協同組合の担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 分かりやすい!事業復活支援金の概要!

    分かりやすい!事業復活支援金の概要!

    今回の「事業復活支援金」は、その名の通り「支援金」であることから、個人事業主や法人で、要件に当てはまれば、支援金を受け取ることが可能となります。
    ※ 事業復活支援金(中小企業庁)へ

    ✓ 該当するのか?

    ✓ 金額はいくらなのか?

    ✓ 該当するのか?

    「2021年11月~2022年3月までの期間の任意のひと月の売上が、2018年~2020年のそれぞれ11月~3月のいずれかの同月売り上げと比較して、30%以上下落しているかどうか」となります。

    例えば、
    2019年1月売上:200万円・・・①
    2022年1月売上:100万円・・・②
    ① - ② で、50%以上売上が下落しているので給付対象となります。

    より詳しく解説をすると、

    1、2018年~2022年それぞれの11月~3月の各月の売上をピックアップします。

    2、2018年~2021年の11月~3月(2021年は1〜3月)と、2021年11月~2022年3月 それぞれの「同じ月の売上を比較」します。

    3、2018年~2021年の11月~3月(2021年は1〜3月)の売上と比較して、2021年11月~2022年3月のピックアップした「同じ月の売上が30%以上減少」している場合は支給対象となります。

    ✓ 金額はいくらなのか?

    「基準【期間】の売上から売上減少した【月】の売上×5を引いた額」

    つまり、
    基準期間の売上 - 対象月の売上×5カ月分
    となります。

    「基準期間」とは、A ~ C のいずれかの期間を指します。
    A、2018年11月~2019年3月
    B、2019年11月~2020年3月
    C、2020年11月~2021年3月

    例えば、
    対象月が「2020年1月」(比較対象月)と「2022年1月」(売上減少月)の場合
    2019年11月 売上 200万円
    2019年12月 売上 200万円
    ✓ 2020年01月 売上 200万円
    2020年02月 売上 200万円
    2020年03月 売上 200万円
    ・・・
    ✓ 2022年01月 売上 100万円

    この場合、売上減少月の2022年1月の売上100万円が、比較対象月となる2020年1月の売上200万円の50%(減少率が30%以上は支援対象)となっているため、

    200万円(2020年1月の売上) - 100万円(2022年1月の売上)=100万円・・・③
    となります。

    続いて、A ~ C の基準月を含む基準期間を選定し、該当する基準期間の売上を計算します。
    今回は B、2019年11月~2020年3月に基準月が含まれるため、「B」の基準期間の売上合計が適用されます。

    2019年11月~2020年3月の売上
    2019年11月 売上 200万円
    2019年12月 売上 200万円
    2020年01月 売上 200万円
    2020年02月 売上 200万円
    2020年03月 売上 200万円
    基準期間の売上合計は、1000万円・・・④
    となります。

    「基準期間の売上 - 対象月の売上×5カ月分」 に当てはめると
    「④ - ③ × 5 」となるため、
    1000万円 - 100万円 × 5 = 500万円
    となります。

    売上1億円以下 の 法人 の場合、支給額の上限は「100万円」となるため、上記の場合、100万円の満額支給 となります。

    給付上限額

    事業復活支援金のまとめ

    佐々木先生より提供

    佐々木先生 情報共有を頂き誠にありがとうございます。

    タグ:佐々木 麻理子 行政書士( 行政書士法人LILAC 代表)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 賃料コストの「適正化」により収益増大に貢献!

    賃料コストの「適正化」により収益増大に貢献!

    近年、コロナウィルス感染症の影響などで、賃料コスト(賃料やテナント料)が経営を圧迫しているケースや、長期間の契約により相場と乖離した賃料を支払い続けているケースが多く見受けられます。

    賃料コスト適正化サービスとは?

    それらを解消すべく「賃料」や「テナント料」の固定費を削減するためのサービスです。
    入居中の店舗やテナントの賃料について、適正な条件に基づいて交渉を行い、大幅な経費削減に貢献します。

    家賃適正化サービスのメリット

    ✓ 自社での交渉は本業の妨げや、減額に至らないケースも

    自社で交渉に行かれる場合、家賃減額に繋がらなければ、費やした時間と費用が損失として発生してしまいます。
    また、これまで多くの家賃適正化の交渉に携わってきた専門家だからこそ、最適なノウハウで大幅な賃料コストの削減に貢献することが可能となります。

    ✓ 完全成功報酬制のため、無駄なコストをかけずに依頼が可能

    日々の業務が多忙で、重要とは分かっていても固定費削減まで手が回らないのが現状です。
    しかし、賃料は、年間に換算すると経営に多額の影響を及ぼします。
    賃料コストの適正化サービスは完全成功報酬であるため、初期費用などのコストを掛けずに依頼することが可能です。

    会社運営のコスト削減をサポートする株式会社ワンピースの強み

    ✓ コンサルタントは少数体制で折衝能力の高い専門家集団

    ✓ 1人あたり1500件以上の物件数を経験し、過去の統計から貸主と物件を分析

    ✓ 高い交渉力により、圧倒的なスピードで削減幅と成功率を実現

    ✓ 多くの物件データを保有

    ✓ 物件データの底値分析により、削減額を最大化

    コンサルティングの流れ

    コンサルティングの料金(完全成功報酬制)

    診断報告書で「高い・安い」がわかる!

    賃料診断申込書を受入後、診断結果報告書を提示させて頂き、実際に支払っている賃料が「相場坪単価」と比較し、適正なのかを診断します。
    「相場坪単価」とは、不動産情報誌のレインズ・アットホームなどで通常公開されている募集単価の情報です。

    コンサルティング不可もしくは成功率の低い物件とは?

    交渉できない物件

    ✓ 家賃を滞納している
    ✓ 契約違反をしている(禁止事項に当てはまる事由がある)
    → 貸主に無断で転借している、契約書と異なる事業をしている等
    ✓ インショップ(デパ-ト、ショッピングセンタ-等)
    → 売上の○%などの契約の場合が多い ※該当しない場合は可能。
    ✓ 貸主が暴力団関係、右翼、反社会的勢力など。

    交渉減額率の低い物件

    ✓ 契約から1年経過していない。または、1年以内に交渉している
    ✓ サブリース(転借)の契約になっている
    ✓ 貸主(管理会社)から注意を受けて改善していない
    → ゴミの出し方、ルールを守っていない等
    ✓ 定期借地借家契約(特に32条(借賃増減請求権)がない契約)
    ✓ 個人契約の物件
    ※ 成功率が低い案件でもコンサルティングは可能です。

    御社の収益の増大に貢献致します。
    是非、この機会に完全成功報酬制の賃料コスト適正化サービスの導入をご検討ください。

    株式会社ワンピースにお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    #賃料削減 #賃料コスト

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 海外子会社を有する日本企業の留意すべきポイントとは?

    海外子会社を有する日本企業の留意すべきポイントとは?

    国際課税に関わる税務調査は実態調査全体の11%を占める!

    加速する日系企業のグローバル化ですが、海外関連事案調査(税務調査)も2015年時点で約17,000件と実態調査全体の11%を占めるまでに増加しています。
    (国税庁「国際戦略トータルプラン」より)
    大企業に対する調査や課税が一巡してきたことから、調査対象が中小企業へと移りつつある事も現状です。
    その背景には中小企業の国際課税に対する社内体制が万全ではないことが理由の一つとなっています。

    寄附金や移転価格税制に注意!

    国内関連者との取引と異なり、国外関連者との国を跨ぐ取引は情報の入手が困難で、租税回避行為に繋がりやすい事から、非常に関心が高まっています。
    そのため、グローバル社会の中で寄附金や移転価格税制による追徴課税等を受けるケースが増加しており、対応は必須であると言えます。

    海外寄附金に関する規定

    法人が各事業年度において支出した「※1 寄附金」の額のうち当該法人に係る「※2 国外関連者」に対するものは、当該法人の各事業年度の金額の計算上、「※3 損金の額に算入しない」。(租税特別措置法第66条の4 一部抜粋)

    「※ 1寄附金」

    寄附金、拠出金、見舞金その他いずれの名義をもってするかを問わず、法人が行う金銭その他の資産または経済的な利益の贈与または無償の供与(法人税法第37条)

    「※2 国外関連者」

    形式基準:外国法人で一方の法人が他方の法人の発行済株式等の50%以上を直接または間接に保有する関係もしくは同一の者に保有される関係
    実質基準:外国法人で人事、資金等の関係を通じて実質的に一方の事業方針の全部または一部につき決定できる関係

    「※3 損金の額に算入しない」

    国内の寄附金のように一定額の損金算入は認められず、全額が損金不算入となります。

    寄附金とは?

    当事者間に「贈与の意思」があったと認められる場合に適用され、実質的に贈与又は無償の供与として認められる金額が寄附金の額として認識されます。

    移転価格税制とは?

    当事者間の意思には関係なく、取引価格が独立企業間と異なっている場合についてその差額を課税の対象とします。

    国外関連者へ寄附金と認定される可能性がある取引

    ・技術指導、ノウハウの提供
    ・設備などの貸与
    ・親子ローンの組成
    ・赤字の補填
    ・債務の免除
    ・本社費、マネジメントフィー
    ・出向者に係る給与の負担(較差補填を含む)
    ・海外子会社の設立前、設立後費用の負担 等

    【簡易チェック】

    ✓ 海外子会社が負担すべき費用を親会社が支払っている。
    ✓ 赤字の海外子会社に対して、ロイヤリティ等を免除している。
    ✓ 子会社支援のために、市場の金利よりも有利な金利設定をしている。
    ✓ 親会社からの技術指導に対して海外子会社から費用を受け取っていない。
    ✓ 海外子会社への出張旅費などを親会社が全額負担している。

    海外寄附金や移転価格税制については明確な基準はありませんが、上記項目に一つでも該当した場合には、国外関連者との取引を見直す必用があると言えます。

    抑えるべきポイント

    1、海外子会社の実態を踏まえた取引となっているか。

    2、取引価格などの設定に関して客観的な資料が整っているか。

    3、グループ間取引に関する方針が社内で明確になっているか。

    調査で求められる資料(例)

    組織図、事業所一覧、海外勤務社員一覧表、海外子会社への出向者一覧、海外出向契約書、消費税科目別可否判定一覧、稟議書、海外取引先一覧、海外送金データ、グループ資本系統図、海外子会社との取引に係る契約書・納付書・請求書、海外子会社の決算書・監査報告書・税務申告書、国外関連者の概要・取引フロー、国外関連者からの配当に係る議事録、源泉所得税納付書の内訳資料(非居住者)、海外勤務者の日本入国一覧、海外勤務者の給与計算書(留守宅手当)等

    予期せぬリスクを軽減するために

    1、海外子会社の実態をタイムリーに把握(月次試算表による管理etc…)

    2、グループ間取引について、海外・日本 双方から検討。

    この機会に、ぜひ一度、海外取引の見直しを検討してみては如何でしょうか。

    海外子会社の会計情報がリアルタイムで“見える”化を!

    海外現地の事情を把握した会計の専門家「日本経営グループ」×(株)マルチブックの提供する「クラウドERP」システムを導入することで、下記の「✓ 困りごと」を解消することが可能です。
    ✓ 経営管理に有用な情報がリアルタイムに収取できない
    ✓ 本社の決算早期化要求、問い合わせ要求に対応できない
    ✓ 内部統制に不安、またマネジメント層の異動が大変

    クラウドERP導入により、全て解決!

    ✓ 経営管理情報にリアルタイムなアクセスが可能に。

    ✓ 本社が必要な情報も、本社側から直接アクセスし確認が可能に。

    ✓ 本社側がいつでもモニタリング可能に。不正の牽制にも効果的。

    ✓ 言語変換機能により、各拠点の情報を日本語で確認可能に。

    海外進出しているグループ企業は、現地国の税務のみならず、日本の税務においても問題が生じる可能性が高くなります。日本の親会社は海外子会社との取引全てにおいて、税務上のリスクを検討し対処しなければなりません。
    海外進出のフェースごとに、国内外双方で連携して、管理体制を構築し、税務法務リスクに対して適切な対応を行うことが重要となります。

    この機会に海外子会社との取引見直しや、クラウドERPの導入を検討してみては如何でしょうか。

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    令和4年度 概算要求 350億円!

    省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助。

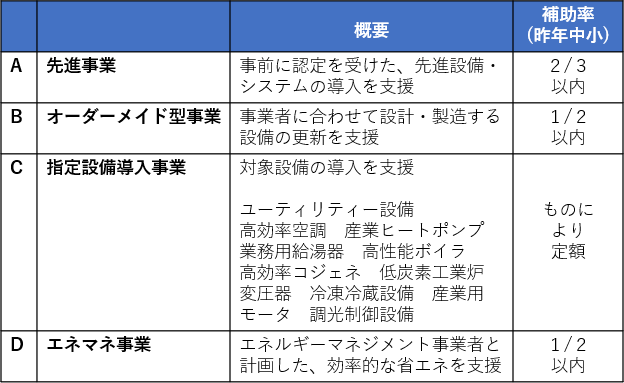
    国内で事業を営む法人と個人事業主の省エネ支援のため、省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助されます。

    A、B、C、Dの4種類があり、単独でも、複合的にも申請が可能です。

    令和4年度分については詳細はわかっていませんが、令和3年度分と同様に予想されますので、予想に基づきお伝えいたします。

    【内容】

    【課税】

    ✓ 補助金は課税対象ですが、圧縮記帳を適用することで、課税を繰り延べすることもできます。

    ✓ カーボンニュートラル投資促進税制※(税額控除または特別償却)とも併用できます。
    ※カーボンニュートラル投資促進税制とは?

    【予想スケジュール】

    公募期間 2022年5月~6月
    設置   2022年9月~11月

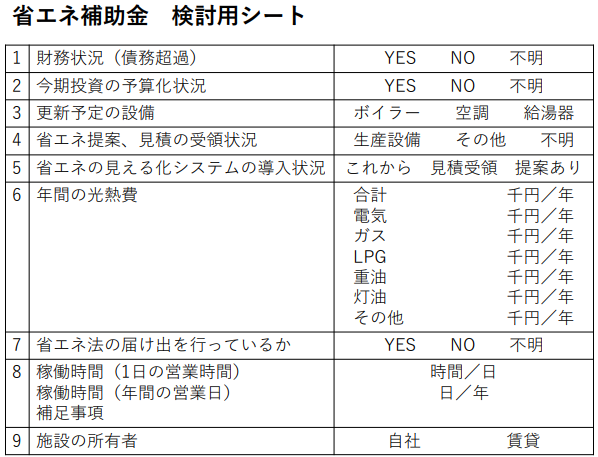
    省エネ補助金 検討用シートをダウンロード

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人