AUU Online CMS

ブログ

  • 令和8年4月スタート「公益信託制度」─想いある資産を、社会に届く“仕組み”へ変える新しい選択肢

    令和8年4月スタート「公益信託制度」─想いある資産を、社会に届く“仕組み”へ変える新しい選択肢

    社会のために何かしたい。
    その想いは本物なのに、「どこに寄附すればいいかわからない」「法人を作るほどではない」と考えて、立ち止まってしまう。そんな方は少なくありません。

    2026年4月1日、そうした壁を乗り越えるための新しい選択肢として、公益信託制度が大きく見直されました。
    内閣府は、新制度について、委託者の想いを生かした民間の公益活動が、より身近で活発に広がることを目指すものだと説明しています。
    約100年ぶりの大改正ともいわれ、担い手、財産、活動内容、認可・監督の仕組みまで、制度の中身が大きく変わりました。 (内閣府)

    この制度は、一部の大企業や特別な資産家だけのものではありません。地域への恩返しを考える経営者、次世代に何かを残したい個人、相続や承継をきっかけに社会貢献を考える人にとっても、十分に現実味のある制度になってきています。寄附と法人設立の“ちょうど中間”にある、実務的な選択肢として注目される理由はそこにあります。


    ■ そもそも公益信託とは何か

    公益信託をひと言でいえば、財産の使い道をあらかじめ決め、その想いを継続的に実現するための仕組みです。
    内閣府の説明では、契約または遺言によって委託者から受託者に託された財産を用い、受託者が委託者の想いに沿った公益活動を継続的に行う仕組みとされています。

    登場するのは主に3者です。
    財産を託す委託者、
    その財産を管理・運用・処分しながら公益事務を行う受託者、
    そして、その運営が適正に行われているかを監督する信託管理人です。
    公益信託では、この信託管理人が重要な役割を担います。
    特定の受益者を置かず、公益のためだけに財産が使われる点が、通常の信託と大きく異なります。

    わかりやすく言えば、公益信託は「社会貢献専用のルール付き口座」をつくるようなものです。単にお金を渡すだけではなく、何のために、誰のために、どのような条件で使うのかを事前に設計できる。さらに、残余財産をどう扱うかまで決めておける。これが、単発の寄附にはない大きな特徴です。


    ■ なぜ今、この制度が必要なのか

    社会課題は年々複雑になっています。教育支援、研究助成、地域文化の保存、環境保全、居場所づくり。どれも一度きりの支援では足りず、長く続く仕組みが求められる分野です。
    内閣府も、新制度を通じて民間公益活動をより身近で活発に広げたいという考えを示しています。

    一方で、これまでは選択肢が極端でした。寄附は始めやすい反面、使い道や継続性を細かく設計しにくい。逆に、公益財団法人のような法人設立は本格的ですが、体制づくりや継続運営の負担が重い。その間を埋める制度として、公益信託には大きな意味があります。想いを“気持ち”で終わらせず、“仕組み”として社会に残す。そこに、今の時代に合った価値があります。


    ■ 旧制度は、なぜ広がらなかったのか

    公益信託そのものは新しい制度ではありません。もともとは1922年の「公益信託ニ関スル法律」に基づく仕組みでした。しかし、長く本格活用が広がらなかった背景には、制度上の使いにくさがありました。
    内閣府の説明資料でも、旧制度は主務官庁の自由裁量による許可制であり、受託者、信託財産、信託事務、報酬などに事実上の制約があったと整理されています。

    つまり、制度は存在していても、実務では活用しにくかったのです。担い手が限られ、財産の種類も広がりにくく、結果として金銭を使った助成型に偏りやすかった。社会課題が多様化する一方で、制度の器が時代に追いついていなかったともいえます。


    ■ 令和8年4月、何が変わったのか

    今回の改正で最も大きいのは、使える担い手、使える財産、行える公益活動の幅が一気に広がったことです。しかも、認可・監督の仕組みも公益法人制度と共通の枠組みに整理され、制度全体の透明性が高まりました。

    まず、担い手の幅が広がりました。
    新制度では、信託会社に加えて、公益法人やNPO法人なども担い手になり得るようになりました。
    これにより、現場を知る団体と組みながら、目的に合った公益信託を設計しやすくなりました。

    次に、信託財産の幅が広がりました。
    新制度では、金銭だけでなく、不動産や美術品、株式なども活用対象になり得る方向が示されています。従来は「現金を出して助成する」というイメージが強かった公益信託が、資産そのものを社会のために生かす制度へと広がったのです。

    さらに、実施できる公益活動も広がりました。
    奨学金や研究助成といった給付型の支援に加え、公益活動そのものを行う形でも活用できるようになりました。奨学金支給、研究助成、美術館運営、環境保全活動など、活用の幅は大きく広がっています。

    そして、認可・監督の仕組みも大きく変わりました。
    新しい公益信託制度は、公益法人制度と共通の透明性の高い枠組みで認可・監督されます。行政庁は内閣総理大臣または都道府県知事で、法律上も公益事務が適正に行われることを確保するための制度として位置づけられています。


    ■ どんな使い方ができるのか

    この制度の良さは、理屈よりも活用場面を見るとよくわかります。

    たとえば、「地元の若者を長く応援したい」という想いがある場合。毎年、一定の地域や分野の学生に奨学金を出す仕組みを設計し、それを継続的に運営してもらうことができます。単発の寄附ではなく、支援のルールそのものを残せるのが公益信託の強みです。奨学金支給は公式資料でも代表例として挙げられています。

    また、「先代から受け継いだ土地や建物を、売却ではなく社会のために使いたい」というケースにも相性があります。不動産を地域活動や文化振興のために活かしたい、あるいは美術品や歴史資料を保存・公開につなげたい。こうした発想は、新制度で財産の種類が広がったからこそ、現実味を持つようになりました。

    さらに、「会社の理念や創業者の想いを、事業とは別の形で社会に残したい」という場合にも使いやすい制度です。企業が続くかどうかに左右されにくい形で、地域貢献や教育支援の仕組みを残すことができます。契約だけでなく遺言による設定も可能なので、個人の資産承継と社会貢献を結びつける方法としても注目されています。


    ■ 税制面でも注目される理由

    税制面でも、公益信託は重要です。
    国税庁は、令和8年4月1日以後、租税特別措置法第40条の「公益法人等」の範囲に公益信託が追加されたことを案内しています。これにより、一定の要件を満たす場合には、公益信託への財産拠出について譲渡所得等の非課税特例の対象となり得ます。 (国税庁)

    認可を受けた公益信託については、基本的に公益法人並みの税制優遇が受けられるよう整備が進められています。もっとも、税務上の扱いは資産の種類や設計内容によって論点が異なるため、不動産や株式などを活用する場合は、法律・税務の専門家と事前にしっかり整理しておくことが欠かせません。実務上の取扱いについても、今後さらに明確化が進んでいく見込みです。


    ■ 公益財団法人との違いは?

    制度を検討する際には「公益財団法人を作るのと、どちらがよいのか」と考える方も多いはずです。両者は似ているようで、役割が違います。

    公益財団法人は、自ら法人格を持ち、自前の組織として公益活動を行うための器です。公益財団法人を設立するには、まず一般財団法人を立ち上げ、その後に公益認定を受ける必要があります。

    一方、公益信託は、法人を新たに作るのではなく、財産の使い方を設計して担い手に託す仕組みです。自前の組織を運営するよりも軽やかに始めやすい反面、自由に何でもできるわけではなく、信託目的と認可基準の中で運営されます。つまり、法人を持つか、仕組みを託すか。この違いで考えるとわかりやすいでしょう。

    比較すると、次のように整理できます。

    公益財団法人公益信託
    仕組 法人格を持つ法人を新設せず活用できる
    設立 一般財団法人の設立+公益認定信託の設計+認可
    運営 理事・監事・評議員などの機関設計が必要受託者と信託管理人を中心に運営
    意向 自ら看板を持って継続的に活動したい想いや資産の使い道を設計して託したい

    なお、一般財団法人については、法務省の案内でも、設立にあたり300万円以上の財産拠出が必要であり、評議員、評議員会、理事、理事会、監事を置かなければならないとされています。公益財団法人を目指す場合は、こうした組織運営の前提も踏まえて検討する必要があります。 (法務省)


    ■ 制度を使う前に知っておきたいこと

    公益信託は、ただ「公益のために使いたい」と思えば始められる制度ではありません。受託者には経理的基礎や技術的能力が求められ、信託管理人にも適切な監督能力が求められます。さらに、委託者や関係者への特別の利益供与は認められず、残余財産の帰属先も公益性のある形で定める必要があります。

    だからこそ、実際に活用する際には、制度の良さだけでなく、何を目的に、どの財産を、誰に託し、どんな形で続けていくかを丁寧に設計することが大切です。信託実務、法律、税務の視点をそろえて考えることで、初めてこの制度は強い力を持ちます。


    ■ まとめ─「善意」で終わらせず、「続く仕組み」に変える

    公益信託制度の本質は、とてもシンプルです。
    想いある資産を、社会に届き続ける仕組みに変えること。

    寄附ほど単発ではなく、法人設立ほど重くない。しかも、今回の改正によって、担い手も財産も活動の幅も広がり、以前よりずっと現実的な制度になりました。だからこそこれからは、「何か社会のために残したい」と考える人にとって、公益信託は特別な制度ではなく、具体的な選択肢の一つになっていくはずです。

    相続や事業承継を考えたとき。
    地域への恩返しを形にしたいと思ったとき。
    企業の理念や創業者の想いを、次の世代へ残したいと考えたとき。

    公益信託は、その想いを「残す」だけでなく、「社会に届く形で続ける」ための制度です。令和8年4月から始まったこの新しい制度は、これからの社会貢献のかたちを大きく変えていくかもしれません。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 営業人材を増やす前に、“決裁者に会える仕組み”を持っていますか?─オーナー経営者に選ばれる「ROYAL SALES」という選択

    営業人材を増やす前に、“決裁者に会える仕組み”を持っていますか?─オーナー経営者に選ばれる「ROYAL SALES」という選択

    人を増やせば売上が伸びる。
    かつては、それが成長のわかりやすい方程式でした。

    しかし今、多くのオーナー経営者が直面しているのは、営業人材を増やしても、思うように受注につながらないという現実です。採用は難しく、育成には時間がかかる。ようやく動き出しても、商談相手が現場担当者のままでは、最終的な意思決定まで届かない。そんなもどかしさを抱える企業は少なくありません。

    特にBtoBビジネスにおいては、サービスの質が高いだけでは売上は伸びません。
    重要なのは、誰に会えるかです。

    どれだけ優れた商材でも、決裁権を持つ相手に届かなければ、契約にはつながりにくい。逆に、最初から経営層や決裁者と向き合える営業導線があれば、商談の質も、営業効率も、大きく変わってきます。

    そうした時代背景の中で注目したいのが、株式会社ロイヤルアライアンスが提供する営業支援サービス「ROYAL SALES」です。


    ■ いま求められているのは、“件数”ではなく“受注につながる商談”

    営業支援というと、アポイント件数やリード数を増やすサービスを想像する方も多いかもしれません。
    もちろん接点を増やすことは大切です。ですが、経営者が本当に知りたいのはその先です。

    ✓ その商談は売上につながるのか。
    ✓ その相手は意思決定に関われるのか。
    ✓ その営業活動は、継続的に成果へ結びつくのか。

    この視点で見ると、単に数を追う営業には限界があります。
    必要なのは、受注確度の高い相手と、意味のある商談を重ねる営業です。

    ROYAL SALESは、まさにそこに焦点を当てています。
    テレアポやDM中心のインサイドセールスに依存するのではなく、決裁者との直接商談を重視し、受注に近い営業の仕組みをつくっていく。これが同サービスの大きな特徴です。


    ■ ROYAL SALESは、“紹介して終わり”ではない伴走型の営業支援

    このサービスの価値は、単なるアポ供給ではありません。
    事業への想い、サービスの強み、ターゲット像、勝ちパターンや失注パターンを整理しながら、営業戦略そのものを設計し、商談後の進捗まで見ながら改善を重ねていく。いわば、営業の外部パートナーとして伴走する設計になっています。

    しかも、商談機会をつくるだけでなく、月2回の営業戦略ミーティングを通じて、進捗確認、KPI設計、数値分析、PDCA運用まで支援する。
    営業活動を属人的な根性論で終わらせず、経営判断できる営業へ変えていくのがROYAL SALESの強みです。


    ■ では、なぜ株式会社ロイヤルアライアンスにそれができるのか?

    読者が気になるのは、まさにここだと思います。
    「決裁者に会える営業」と言っても、誰でもできるわけではありません。

    ロイヤルアライアンスが強いのは、決裁者との接点を偶然ではなく、継続的に持てる土台があるからです。

    同社代表は、高級オーダースーツ事業を通じて年商1億円〜1000億円規模の企業経営者と接点を築き、累計400名の顧客、1,500名以上の決裁権者リストを蓄積してきました。さらに、決裁権者限定のランチ会を月20回、2年間継続開催し、延べ2,800名以上の決裁者と交流してきた実績があります。こうした蓄積があるからこそ、表面的な名刺交換ではない、実効性ある経営者ネットワークが形成されています。

    さらに同社は、年商1億〜1000億円規模の中小企業を中心に、4,000社規模の企業データを保有しています。
    しかも、単なる会社名リストではありません。事業の特徴、従業員数、売上規模、利益、株主構成、企業理念、サービス単価、事業ニーズ、会社の課題、提携可能性まで把握し、日々ニーズを抽出している点が特徴です。つまり、「誰に売れるか」ではなく、「今、どの企業に、どの提案が刺さるか」まで見極めたうえで商談を設計できるのです。


    ■ “決裁者に会える仕組み”は、泥臭い積み上げでできている

    ロイヤルアライアンスの営業支援は、華やかな紹介ビジネスに見えて、実態はかなり地に足のついた仕組みです。

    同社はHPやSNSでは非公開のクローズドな環境で食事会を開き、1回あたり6〜8名の決裁者と接点を持っています。月間では約120名、年間では1,440名規模の接点があり、その中には新規参加者も継続的に含まれています。さらに、複数の協力会社との連携により、新規リードも継続的に流入する構造をつくっています。

    しかも、接点を持ってすぐに紹介するわけではありません。
    食事会での初回接触、その後のアポイント、個別面談を経て、企業情報やニーズを把握したうえで初めてリードとしてカウントする流れになっています。言い換えれば、「会えそうな人を紹介する」のではなく、「ニーズがあり、話を聞く状態になった決裁者との商談をつくる」ところまで持っていくわけです。

    この泥臭さこそが、受注率の高さの源泉なのかもしれません。


    ■ 受注率が上がる理由は、“4つの適切”を押さえているから

    営業が空回りする理由は、商品が悪いからとは限りません。
    相手が違う、タイミングが違う、紹介のされ方が違う。そんなズレが、商談の質を大きく下げてしまいます。

    ROYAL SALESでは、受注確度を高めるために、
    適切な商品・サービス
    適切な企業
    適切なタイミング
    適切な紹介者
    という4つの要素を押さえながら商談機会をつくっています。

    自社サービスを理解したうえで相性のよい企業を抽出し、その会社の潜在需要を見極め、需要があると判断したタイミングで決裁者へつなぐ。だからこそ、無駄なアポイントを減らし、少ない商談回数でも契約に近づけるわけです。


    ■ 同社が見ているのは“紹介数”ではなく“成約率”と“ROI”

    一般的な営業代行では、どうしても「何件紹介したか」が成果になりがちです。
    しかし、それでは受注に至らなくても役務提供は完了してしまいます。

    一方、ROYAL SALESが重視しているのは、契約数・契約率・ROIです。
    つまり、紹介の数そのものではなく、どれだけ成約に結びついたか、どれだけ投資対効果が出たかまで見ている。ここが経営者視点に近いポイントです。

    送客した見込み顧客の営業状況も可視化し、進捗を管理・分析しながら、より効率的な営業戦略を提案する体制が整っています。感覚ではなく、数字で営業を改善していくからこそ、継続的な成果につながりやすいのでしょう。


    ■ こんな企業ほど、導入を検討する価値がある

    ROYAL SALESは、特に次のようなオーナー経営者と相性が良いサービスです。

    • 売上を伸ばしたいが、営業人材の採用が追いつかない
    • テレアポやインサイドセールスの成果に限界を感じている
    • 社長営業から脱却し、再現性ある営業体制をつくりたい
    • 自社サービスには自信があるが、決裁者への導線が弱い
    • 単発の営業代行ではなく、戦略面から伴走してほしい

    特に、トップダウン営業を強化したい企業や、営業顧問の活用を検討している会社にとっては、非常に検討しやすい選択肢と言えそうです。


    ■ 導入の決め手は、“成果に向き合う姿勢”にある

    ここまで読んで、「実際にはどのくらいの投資で始められるのか」と感じた方も多いのではないでしょうか。

    ROYAL SALESの導入費用は、月額40万円(税別)・12カ月契約です。
    年間では480万円となります。商談創出の目安は月3件〜7件。これに加えて、決裁者との商談機会の提供、営業戦略の立案、月2回のMTG、数値の可視化と改善提案まで含めて伴走します。

    ここで注目したいのは、
    もし12カ月で支払った総額以上の受注を獲得できなかった場合、不足分に達するまで契約期間後も無償で営業支援を継続する仕組みが用意されています。

    これは、営業支援を「やった分だけ請求するサービス」ではなく、成果に向き合うサービスとして設計しているからこそできることです。

    営業人材を増やすか。
    それとも、決裁者に会える仕組みを先につくるか。
    売上を伸ばしたいオーナー経営者にとって、これからの成長を左右するのは、その判断かもしれません。

    営業の量ではなく、営業の質を変えたい。
    そう考える企業にとって、ROYAL SALESは一度真剣に検討する価値のある選択肢と言えるでしょう。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 節税・保険・投資の提案が増えるほど、経営判断は難しくなる─いま経営者に必要な「財務PM」という視点

    節税・保険・投資の提案が増えるほど、経営判断は難しくなる─いま経営者に必要な「財務PM」という視点

    利益が出始めると、オーナー経営者のもとには多くの提案が届くようになります。

    「この保険が節税になります」
    「この不動産は資産形成に向いています」
    「余剰資金は運用した方がいいです」

    どれも一見すると魅力的で、会社や社長個人の将来にプラスになりそうに見えるものばかりです。
    しかし、それぞれを個別に判断していった結果、気づけば会社全体としての資金効率が悪化していた―そんなケースは決して少なくありません。

    今、経営者に必要なのは、単発の節税や投資判断ではなく、会社と社長個人のお金を一体で捉え、全体最適で設計する視点です。

    その考え方を体現するのが、HG&カンパニーが提供する「財務PM」というサービスです。


    ■ なぜ今、“部分最適”では経営を守れないのか

    オーナー経営者が直面するお金の問題は、年々複雑になっています。

    資金繰り、節税、役員報酬、設備投資、保険、金融商品、不動産、事業承継。
    これらは本来すべてつながっているにもかかわらず、現実にはそれぞれ別々に提案され、別々に判断されることが少なくありません。

    その結果、

    • 節税を優先しすぎて、手元資金が減ってしまう
    • 保険に加入したものの、財務戦略全体と噛み合っていない
    • 投資を進めた結果、資金の流動性が落ちる
    • 会社のお金と社長個人の資産形成が分断されている
    • 将来の事業承継や出口戦略まで見据えた設計ができていない

    といった問題が起こります。

    経営において本当に怖いのは、“悪い提案を受けること”だけではありません。
    一つひとつは悪くなくても、全体として整合性が取れていないことです。

    だからこそ今、必要なのは、商品単位の提案ではなく、経営全体を俯瞰する視点なのです。


    ■ 「財務PM」とは、会社と社長個人の未来を設計するサービス

    財務PMとは、単なる税務相談でも、保険提案でも、不動産提案でもありません。

    節税、資金繰り、投資、役員報酬、個人資産形成、将来の出口戦略までを見据え、法人と個人を含めたお金の流れを全体設計するためのサービスです。

    オーナー経営者にとって重要なのは、
    「何を買うか」ではなく、
    「どうお金を残し、どう未来につなげるか」です。

    財務PMは、そのために必要な判断軸を整理し、経営者が迷わず意思決定できる状態をつくります。


    ■ 商品を売るのではなく、“全体を設計する”という価値

    このサービスの大きな特徴は、目先の商品提案に終始しないことです。

    経営者の周りには、それぞれの分野の専門家がいます。
    税務の専門家、保険の専門家、不動産の専門家、金融商品の専門家。
    それぞれの知見は非常に重要です。

    しかし、オーナー経営者にとって本当に必要なのは、それらをバラバラに受け取ることではなく、会社全体の財務戦略として整理し直すことです。

    つまり財務PMの価値は、何かを“売る”ことではなく、
    複数の選択肢を経営視点で再構成し、最適な形に設計することにあります。

    これは、忙しい経営者にとって非常に大きな意味を持ちます。


    ■ 財務PMがもたらす、経営への具体的なメリット

    財務PMを導入することで、オーナー経営者は次のようなメリットを得られます。

    1. 会社にお金を残しやすくなる

    利益が出ていても、現金が残らなければ経営は安定しません。
    財務PMは、節税だけでなく、資金繰りや将来投資とのバランスまで見ながら、会社にお金を残す設計を行います。

    2. 社長個人の資産形成まで一貫して考えられる

    法人と個人を分断して考えるのではなく、役員報酬や資産移転も含めて整理できるため、オーナー経営者にとってより実態に合った戦略を立てやすくなります。

    3. “なんとなく良さそう”な提案に流されにくくなる

    提案が増えるほど、判断の難しさも増します。
    財務PMがあることで、目先のメリットではなく、経営全体にとって本当に意味があるかどうかで見極めやすくなります。

    4. 投資や節税の失敗リスクを抑えられる

    節税商品や資産運用は、導入時のインパクトだけで判断すると後悔につながることがあります。
    全体最適で設計することで、将来の資金硬直化やミスマッチを防ぎやすくなります。

    5. 将来の承継や出口戦略を見据えた準備ができる

    事業承継やM&Aは、直前で考えてもうまくいきません。
    今の財務判断が、将来の選択肢を広げることにも、狭めることにもなります。
    財務PMは、その出口から逆算した設計にもつながります。


    ■ こんなオーナー経営者にこそ、必要なサービス

    財務PMは、特に次のような経営者に相性の良いサービスです。

    • さまざまな提案を受けているが、判断基準が定まらない
    • 会社のお金と個人資産を一体で考えたい
    • 節税よりも“お金をどう残すか”を重視したい
    • 保険・投資・報酬設計を整理したい
    • 将来的に事業承継やM&Aも視野に入れている
    • 顧問はいるが、全体戦略まで相談しきれていない

    こうした課題を抱える経営者にとって、財務PMは単なる相談先ではなく、経営判断の精度を高めるためのパートナーになり得ます。


    ■ HG&カンパニーが提供する「財務PM」という選択肢

    HG&カンパニーが提供する財務PMは、オーナー経営者のお金の悩みを“点”ではなく“線”で捉えるサービスです。

    節税だけを見るのでもなく、投資だけを見るのでもなく、
    会社と社長個人の未来を見据えながら、今の意思決定を整えていく。

    この“全体設計”の視点こそ、多くの経営者に今必要とされているものではないでしょうか。

    経営者は、日々多くの意思決定を迫られます。
    だからこそ、判断材料が増えるほど、軸が必要になります。

    財務PMは、その軸をつくるためのサービスです。


    ■ 最後に─経営判断を、感覚ではなく設計で行う時代へ

    オーナー経営者にとって、お金の判断は会社の未来そのものです。

    どこで守るのか。
    どこで増やすのか。
    どこに備えるのか。
    そして、最終的にどう着地させるのか。

    これらを感覚や個別提案だけで進める時代は、すでに終わりつつあります。

    これから必要なのは、会社と社長個人の両方を見据えた、一本筋の通った財務戦略です。

    もし今、提案が増えすぎて判断に迷っているなら。
    もし今、利益は出ているのに“最適な残し方”に確信が持てないなら。
    そして、将来の承継や出口まで見据えておきたいなら。

    HG&カンパニーの「財務PM」は、経営者にとって一度向き合う価値のある選択肢と言えるでしょう。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    物価上昇、金利環境の変化、そして税制改正。

    特にミニマムTAXの導入は、高所得層に対して明確な方向性を示しました。
    「一定以上の所得には、一定水準の負担を求める」という考え方です。

    これは一過性の動きではなく、今後も続く流れと考えるのが自然でしょう。

    こうした環境の中で、あらためて注目されているのが
    資産管理会社設立の選択肢です。

    それは単なる節税策ではありません。
    資産を“構造として整える”ための経営判断です。


    ■ どのような方が検討すべきか

    特に検討価値が高いのは、次のような方です。

    • 個人所得が高く、税負担を強く感じている方
    • 会社オーナーで自社株対策・事業承継を見据えている方
    • M&Aでまとまったキャッシュを得た方
    • 配当収入や金融資産を多く保有している方

    共通しているのは、資産規模が一定以上であること。

    この段階に入ると、
    “何を持つか”よりも“どう持つか”が重要になります。


    ■ なぜ法人化が有効なのか

    ① 税率構造の違い

    区分税率
    個人(所得税+住民税)最大 約55%(累進課税)
    法人税(実効税率)約30〜34%

    税率差だけで判断するものではありませんが、
    高所得層にとってこの差は無視できません。

    さらに法人化により、

    • 家族への給与支給による所得分散
    • 法人契約による保険設計
    • 社宅制度等の活用
    • 経費算入範囲の拡大

    が可能になります。

    これは単発の節税ではなく、
    継続的なキャッシュフロー設計です。


    ② 社会保険と信用

    法人化すると、厚生年金・健康保険へ加入し、
    会社と個人で保険料を折半する構造になります。

    また、「代表取締役」という立場は
    金融機関や取引先に対する信用力を高めます。

    税務だけでなく、
    将来的な資金調達や投資戦略にも関わる要素です。


    ■ 株式会社か、合同会社か【一目でわかる比較】

    法人化を検討する際、最初の判断が法人形態です。

    比較項目株式会社(KK)合同会社(GK)
    設立費用約20〜25万円約6〜10万円
    社会的信用高い一般的
    決算公告義務あり義務なし
    役員任期あり(最長10年)なし
    出資者と経営分離可能原則一致
    運営の柔軟性やや形式的柔軟

    ■ 判断のポイント

    • 将来的に融資や対外的信用を重視する → 株式会社
    • 家族中心でシンプルに資産管理を行う → 合同会社

    重要なのは「どちらが優れているか」ではなく、
    将来戦略に合っているかどうかです。


    ■ 相続・自社株対策という視点

    現金はそのまま評価されます。
    一方で法人株式は、評価方法によって算定されます。

    評価方式には、

    • 類似業種比準価額
    • 純資産価額

    などがあり、構造設計によって将来の負担は変わります。

    承継は突然起こります。
    だからこそ、事前設計が重要です。


    ■ 収益不動産との親和性

    資産管理会社は、不動産投資とも相性が高い仕組みです。

    • 減価償却の活用
    • 法人名義での融資
    • 10年単位でのキャッシュフロー設計

    重要なのは表面利回りではなく、
    税引後の手残り資金。

    法人という器があることで、投資の選択肢は広がります。


    ■ 設立して終わりではない

    資産管理会社は、設立後の運営が重要です。

    • 税務相談・会計管理
    • 記帳代行
    • 経費支払管理
    • 資金状況の可視化

    実務を整えることで、
    オーナーは意思決定に集中できます。


    ■ 資産管理会社設立の選択肢をどう考えるか

    資産管理会社は万人向けではありません。

    しかし一定規模以上の資産を保有しているのであれば、
    個人保有と法人保有を一度比較することには大きな意味があります。

    作る前提ではなく、
    合理性を確認するための検討。

    それが経営者らしい判断です。


    ■ 最後に

    税制は変わります。
    経済環境も変わります。

    変えられるのは、資産の構造です。

    資産管理会社設立の選択肢は、
    節税の話ではなく、構造の整備。

    まずは現状を整理し、
    法人化に合理性があるかどうかを確認する。

    そこから最適な選択肢は見えてきます。

    まずは、自身の資産構造を整理し、法人化という選択肢に合理性があるかどうかを確認してみてはいかがでしょうか。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 2026年の補助金と設備投資減税-いま企業が押さえるべき成長支援策とは

    2026年の補助金と設備投資減税-いま企業が押さえるべき成長支援策とは

    2026年、日本の企業支援策は明確な転換点を迎えています。

    これまでの中心は「賃上げ」でした。
    しかし今、国が本気で促しているのは―

    “生産性を高める設備投資”

    物価上昇、人手不足、賃金上昇圧力。
    単に給与を上げるだけでは、企業体力は強くなりません。

    そこで2026年は、

    • 成長投資
    • 生産性向上投資
    • 省力化投資

    への支援が厚く設計されています。

    本記事では、補助金と設備投資減税の全体像を整理し、
    企業規模別にどう活用すべきかを解説します。


    ■ 大企業は「賃上げ」から「投資」へ

    大企業向けの賃上げ税制は縮小・整理の方向です。

    つまり、

    👉 賃上げ単体では税制メリットが得にくくなる

    その代わりに用意されたのが、新設の設備投資減税です。


    ■ 新設:設備投資減税

    • 対象:建物・機械装置・ソフトウェア
    • 税額控除:最大7%(建物は4%)
    • 即時償却の選択可
    • 3年間の繰越控除
    • 大企業・中堅企業も活用可能
    • 中小企業は投資5億円以上が一つの目安

    国は明確に、

    「賃上げ中心」から「設備投資中心」へ

    軸足を移しています。


    ■ 中小企業は“両輪活用”の好機

    一方、中小企業は状況が異なります。

    賃上げ税制メリットは当面継続見込み。

    つまり、

    ✔ 賃上げ税制
    ✔ 補助金
    ✔ 設備投資減税

    を同時に設計できる局面です。

    2026年は、中小企業にとって
    戦略的チャンスの年と言えます。


    ■ 2026年 注目補助金【金額・補助率一覧】

    ここからは、実務的に押さえるべき制度です。


    ① 省力化投資補助金

    対象:人手不足解消設備(カタログ型/一般型)

    • 補助率:2/3
    • 最大補助額:数百万円~1億円規模(従業員数で変動)
    • 要件:賃上げ3.5%以上

    👉 「まず使いやすい」実務型補助金。


    ② 新事業進出補助金

    対象:新市場・高付加価値事業への進出

    • 最低投資額:一定額以上(ハードルあり)
    • 最大補助額:数千万円規模
    • 補助率:1/2~2/3
    • 建物も対象
    • 要件:持続的賃上げ

    👉 成長志向企業向け。


    ③ 大規模成長投資補助金

    対象:売上100億円規模を目指す企業等

    • 投資下限:20億円以上
      ※100億宣言企業は15億円以上
    • 最大補助額:数十億円規模
    • 補助率:1/3~1/2
    • 採択率:約50%前後

    👉 本気で規模拡大を狙う企業向け。


    ④ ものづくり補助金

    対象:試作品開発・生産工程革新

    • 最大補助額:数百万円~数千万円
    • 補助率:原則1/2
      ※小規模企業は2/3
    • 年複数回公募

    👉 中小製造業の定番制度。


    ⑤ M&A補助金

    対象:仲介手数料・DD費用

    • 最大補助額:数百万円
      ※100億企業枠は最大2,000万円
    • 補助率:1/2~2/3
    • 交付決定後契約が必須

    👉 承継・成長戦略とセットで。


    ⑥ 省エネ補助金

    対象:工場・設備更新、EMS導入

    • 補助率:1/3~1/2
    • 補助上限:数億円規模

    👉 エネルギーコスト対策と設備更新を同時に実現。


    ⑦ グローバルサウス補助金

    対象:新興国進出関連費用

    • 補助率:1/2~2/3(中小は2/3)
    • 最大補助額:1億円
      ※別枠で最大5億円

    👉 海外戦略を描く企業向け。


    ⑧ 医療向け補助金

    対象:ICT導入・DX・セキュリティ

    • 最大補助額:1億円
    • 予算規模:約200億円

    👉 医療・介護分野も重点支援領域。


    ■ 投資規模別に考えると見えやすい

    ✔ 数百万円規模 → 省力化・ものづくり
    ✔ 数千万円規模 → 新事業進出
    ✔ 数億~数十億円規模 → 成長投資
    ✔ 大型設備 → 設備投資減税併用

    制度は「規模」によって選ぶのが基本です。


    ■ 補助金は“始まってから”では遅い

    補助金は、

    • 投資計画
    • 賃上げ計画
    • 金融機関との調整
    • 認定スケジュール

    の事前設計がすべてです。

    公募開始後ではなく、
    今は準備フェーズです。


    ■ 2026年は分岐点

    大企業は投資戦略へ。
    中小企業は両輪活用へ。

    動く企業と、様子を見る企業。

    この差は、数年後に大きく開く可能性があります。


    ■ 最後に─制度は“資金”ではなく“戦略”

    補助金や設備投資減税は、単なるお金の話ではありません。

    • 経営計画を明確にする機会
    • 生産性向上の起点
    • 成長戦略の加速装置

    として活用できます。

    AUUでは、

    • 補助金活用戦略設計
    • 設備投資減税の適用可否整理
    • 賃上げ税制との最適設計
    • 投資判断の伴走支援

    まで一体で支援しています。

    制度を待つのではなく、
    制度を前提に動く。

    2026年は、その姿勢が問われる一年です。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 令和8年度税制改正の核心─“富裕層課税強化”と“不動産評価の転換”で経営戦略はどう変わるのか

    令和8年度税制改正の核心─“富裕層課税強化”と“不動産評価の転換”で経営戦略はどう変わるのか

    2026年、日本の税制は大きな転換点を迎えています。

    「年収の壁」への対応という“減税”のニュースが注目される一方で、
    その裏では経営者・富裕層に直結する重要な改正が複数盛り込まれました。

    特に影響が大きいのは、次の3点です。

    • 超高所得者へのミニマム課税の拡大
    • 貸付用不動産および小口化不動産の評価見直し
    • 事業承継税制の承継計画期限延長

    これは単なる制度改正ではありません。
    資産戦略・承継戦略を再設計すべきタイミングを意味しています。

    本記事では、経営者・事業オーナーの視点から、令和8年度税制改正の本質を整理します。


    ■ 今回の税制改正の全体像

    令和8年度税制改正では、幅広い分野で見直しが行われました。

    【所得税】

    • 基礎控除引上げ(課税最低限178万円へ)
    • NISA拡充
    • 暗号資産の分離課税導入
    • 超高所得者へのミニマム課税拡大
    • 防衛特別所得税の導入

    【資産税】

    • 事業承継税制の承継計画提出期限延長
    • 医業継続特例(認定医療法人)の延長
    • 貸付用不動産の評価見直し
    • 教育資金一括贈与制度の廃止

    【法人税】

    • 特定生産性向上設備等投資促進税制の創設
    • 賃上げ税制の一部廃止

    その中でも、経営者層・富裕層に直接影響する改正を詳しく見ていきます。


    ■ ① 超高所得者へのミニマム課税の拡大

    ─“1億円の壁”はさらに低くなる

    従来、株式や不動産の売却益などは分離課税(約20%)が適用されるため、所得が増えても実効税率が抑えられるケースがありました。

    しかし今回、

    • 特別控除額が 3.3億円 → 1.65億円へ縮小
    • 税率が 22.5% → 30%へ引上げ
    • 令和9年分から適用

    となります。

    🔎 何が起こるのか?

    例えば、

    • M&Aによる株式売却
    • 不動産の大型売却
    • 上場株式の多額譲渡

    といったケースでは、従来より早い段階で追加負担が発生します。

    実質的な最低税率は約30%水準へ。

    👉 売却タイミングの見直しが極めて重要になります。


    ■ ② 貸付用不動産の評価見直し

    ─“評価差”を前提とした相続対策は転換点へ

    富裕層への影響が最も大きいのが、不動産評価の見直しです。

    【対象】

    相続開始前5年以内に取得した貸付用不動産
    (一棟マンション・ビル・区分マンションなど)

    【変更点】

    従来:路線価評価
    改正後:原則「取得価額(実勢価格)」ベース


    ■ 何が変わるのか?

    これまで、貸付用不動産は実勢価格より低い路線価評価を活用し、相続税評価額を抑える設計が可能でした。

    しかし今回、

    👉 取得から5年以内の物件は実質的に“実勢価格評価”へ

    短期取得による評価圧縮は成立しにくくなります。


    ■ そして「小口化不動産」はどうなるのか

    ここで注意すべきなのが、不動産小口化商品です。

    • 任意組合型商品
    • 匿名組合型商品
    • 区分化された不動産投資商品

    近年、「少額からできる相続対策」として広く活用されてきました。

    しかし今回の流れでは、

    小口化商品は“取得から5年以内”という年数要件ではなく、
    評価方法そのものが見直される方向です。

    つまり、

    ✔ いつ購入したかに関わらず
    ✔ 保有年数に関係なく
    ✔ 取得価格(取引実勢価格)ベースでの評価へ

    整理される可能性が高いということです。


    ■ 国が示しているメッセージ

    今回の改正は、「5年以内かどうか」というテクニックの話ではありません。

    実勢価格と評価額の乖離を利用する節税は抑制する

    という方向転換です。


    ■ 小口化商品が否定されたわけではない

    重要なのは、小口化不動産そのものが問題視されたわけではない点です。

    • 分散投資
    • インカム目的
    • 管理負担軽減
    • 流動性確保

    といった観点では合理性はあります。

    しかし、

    「評価差による相続圧縮」を前提とした設計は再検討が必要になります。


    ■ 不動産戦略は“評価差”から“総合設計”へ

    今回求められるのは、

    ✔ 納税資金の確保
    ✔ キャッシュフロー設計
    ✔ 資産の流動性確保
    ✔ 分散投資の再構築

    という総合的視点です。

    不動産中心の相続設計は、いま大きな転換点を迎えています。


    ■ ③ 事業承継税制の承継計画提出期限延長

    法人版:1年6か月延長
    個人版:2年6か月延長

    一見ポジティブですが、重要な点があります。

    ⚠ 適用期限自体は延長されていない

    大綱では

    「令和9年度税制改正で結論を得る」

    と明記されています。

    つまり、

    • 恒久化は未定
    • 将来的な見直しの可能性あり

    👉 先送りせず、今のうちに承継設計を固めるべき局面です。


    ■ ④ その他、経営者が押さえておくべき改正

    ● 防衛特別所得税の導入

    令和9年分以降、所得税額の1%が上乗せ。高所得層では無視できない影響です。

    ● 教育資金一括贈与の廃止

    富裕層が活用していた制度が終了予定。贈与戦略の再設計が必要です。

    ● 基礎控除引上げ・NISA拡充

    中低所得層向けの減税施策もありますが、今回の改正の軸は“富裕層課税の是正”です。


    ■ 経営者が今考えるべきこと

    今回の改正は単なる税率変更ではありません。

    ✔ 売却タイミングの再検討
    ✔ 不動産戦略の見直し(小口化商品含む)
    ✔ 承継計画の前倒し
    ✔ 納税資金対策の強化
    ✔ 資産ポートフォリオの再構築

    これらを総合的に考える局面に入っています。


    ■ 税制は「守り」ではなく「戦略」

    • 評価差を使った節税の抑制
    • 超高所得者への課税強化
    • 制度活用のハードル引上げ

    これは“構造的な転換”です。

    税制を理解し、先回りできるかどうかが、
    企業価値・資産価値を左右します。


    ■ 最後に─今こそ再設計のタイミング

    資産も、会社も、
    “設計図”を描き直すタイミングが来ています。

    制度が変わった後ではなく、
    変わる前に動く。

    AUUでは、

    • 事業承継設計
    • 小口化商品を含む資産ポートフォリオ再構築
    • 納税資金対策
    • M&A・売却戦略設計

    を含め、経営者に伴走型で支援しています。

    税制はリスクにもなります。
    しかし、戦略に変えれば武器になります。

    今の税制を前提に、
    “選ばれる企業・守られる資産”を設計しませんか。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「業務委託なのに違法?」が急増中─知らないと危ない“偽装請負リスク”と、企業を守る新しい選択肢

    「業務委託なのに違法?」が急増中─知らないと危ない“偽装請負リスク”と、企業を守る新しい選択肢

    「業務委託で外部スタッフにお願いしているだけ」
    「SES契約だから問題ないと思っていた」

    そう考えていた企業が、ある日突然、“違法状態”と指摘されるケースが、近年急増しています。

    背景にあるのは、

    ・慢性的な人手不足
    ・外注・業務委託の拡大
    ・DX・IT人材不足
    ・コスト削減圧力の強まり

    といった、日本企業を取り巻く構造的な変化です。

    本来、業務委託は企業にとって非常に有効な経営手段です。
    しかし、運用を誤ると「偽装請負」「派遣法違反」という重大なリスクに直結します。

    今、多くの企業が“知らないうちに危険ゾーンに入っている”のが実情なのです。

    ■ なぜ「偽装請負リスク」はここまで増えているのか

    偽装請負とは、形式上は業務委託でありながら、実態は“派遣に近い働かせ方”になっている状態を指します。

    例えば、以下のようなケースです。

    • 委託先スタッフに直接業務指示を出している
    • 勤務時間や休憩時間を細かく管理している
    • 評価・指導を自社管理職が行っている
    • 業務内容を日々細かく変更している

    これらは現場では「よくある光景」ですが、法的にはグレー、場合によってはアウトになります。

    問題は、多くの企業が

    「違法だと知らずにやっている」

    という点です。

    意図的でなくても、違反は違反。
    行政指導・是正勧告・企業イメージ低下につながるリスクは避けられません。

    ■ 放置するとどうなる?業務委託リスクの“本当の怖さ”

    偽装請負問題を放置すると、企業は以下のようなリスクを抱えます。

    • 労働局・監督署からの指導
    • 契約の無効・再契約対応
    • 人件費・社会保険負担の増加
    • 取引先からの信用低下
    • 採用・ブランディングへの悪影響

    一度問題化すると、対応コストは非常に大きくなります。

    「もっと早く対策しておけばよかった」

    これは、多くの企業が後から口にする言葉です。

    ■ こうした課題に対応する専門家集団「業務委託適正推進株式会社」

    こうした業務委託リスクに専門的に向き合っているのが、業務委託適正推進株式会社です。

    同社は、業務委託・請負・SES運用におけるリスクを可視化し、企業が安心して外部人材を活用できる体制づくりを支援するコンサルティング会社です。

    最大の特徴は、

    「契約書」だけでなく「現場運用」まで踏み込むこと。

    書類上は問題なくても、現場がズレていれば意味がありません。
    その“ズレ”を実務レベルで修正していく点に強みがあります。

    ■ 主なサービス内容

    業務委託適正推進株式会社では、以下のような支援を行っています。

    ・業務委託・請負・SESの適正診断
    ・運用・管理体制の構築支援
    ・契約書・業務マニュアルの整備
    ・業務委託管理ツール「SHIKIRU」の導入支援
    ・コンプライアンス研修・社内教育

    単なる「指摘」ではなく、改善まで伴走する支援が特徴です。

    ■ 導入企業から多い相談内容

    実際に多い相談例には、以下のようなものがあります。

    • この運用で本当に大丈夫か不安
    • SES契約だが実態が派遣に近い
    • 監督署対応に備えたい
    • 契約と現場が合っていない
    • 将来のトラブルを防ぎたい

    こうした悩みは、規模や業種を問わず共通しています。

    ■ なぜ「早めの対策」が重要なのか

    業務委託問題は、問題が起きてからでは遅い分野です。

    違反状態になってから修正するのと、
    未然に防ぐのとでは、負担がまったく違います。

    早めに体制を整えておくことで、

    ・安心して外注を活用できる
    ・経営に集中できる
    ・人材戦略が安定する

    といった長期的メリットにもつながります。

    ■ 正しい外部パートナー活用の重要性

    企業が成長していくためには、
    「信頼できる外部パートナーとの連携」が不可欠だと考えています。

    業務委託も、その一つです。

    しかし、正しく使えなければ、武器ではなく“リスク”になります。

    だからこそ、業務委託適正推進株式会社の存在が、今後ますます重要になっていくのです。

    ■ 最後に─“知らなかった”では守れない時代へ

    これからの時代、企業経営において

    「知らなかった」
    「今まで大丈夫だった」

    は、通用しません。

    法令・労務・契約リスクへの対応力は、企業価値そのものになりつつあります。

    もし現在、

    「少し不安がある」
    「気になっている」

    という状態であれば、それは行動すべきサインです。

    業務委託を“安心して使える武器”に変えるために。
    一度、専門家に相談してみてはいかがでしょうか。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:業務委託適正推進株式会社

  • 病院の事業・財産承継に備える、新認定医療法人制度とは?

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    2026年 最新情報
    認定医療法人制度の適用期限は、従来の令和8年(2026年)12月31日までから、
    令和11年(2029年)12月31日まで延長されることが正式に決定しました。
    本記事では、最新制度を前提に分かりやすく解説しています。

    また、認定を受けてから移行を完了するまでの期限については、すでに制度改正により従来の3年以内から5年以内へと緩和されています。
    今回の適用期限延長により、この5年ルールを前提とした制度活用期間も、あわせて延長される形となりました。

    医療法人経営の継続・承継

    医療法人経営の継続・承継を考えたとき、その法人形態や出資金対策は、極めて重要なテーマです。
    平成29年10月から令和2年9月の3年間に認定された「新認定医療法人制度」は、これまで解決策を見いだせなかった医療法人にも活用の可能性を大きく広げる制度となっています。
    この機会に、どのような選択肢があり、どの選択肢であれば、医療法人にとってスムーズな承継が実現できるかを検討してみてはいかがでしょうか。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    ✓ “新認定医療法人”とはどのような法人であるのか。選択したらどのようになるのか知りたい。
    ✓ 将来の事業承継について、明確なプランが定め切れていない。
    ✓ 特定医療法人や社会医療法人に移行することで、どれくらいメリットがあるか知りたい。
    ✓ 個人病院だが、子供への事業承継はどのようなステップで行うとよいのか知りたい。
    ✓ 信頼できる相手が見つかれば、M&Aという選択肢もあり得ると思う。

    まずは、無料診断から!

    ご提案の流れ

    → 医療法人の出資金評価額を算定(無料)
    → オーナー様の相続額の概算を算定
    → 効果的な承継プランのご提案

    無料簡易診断の必要書類

    ✓ 法人決算書3期分・法人税、地方税申告書・医療法人に係る所得金額の計算書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    ✓ 社員、役員、出資者 及び出資額の一覧表
    ✓ 法人定款
    ✓ 法人全体の従業員概算人数
    ✓ 固定資産税課税明細書 直近分・不動産の明細が記載されているページ
    ※ 資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。

    従来の制度から、新認定医療法人制度へ!

    認定医療法人制度とは、
    「オーナーシップを維持したままでも、贈与税が課されない制度」
    です。

    出資持分のある医療法人には出資金の払戻請求などのリスクや、医療法人の非営利性の確保という観点から、2007年4月1日以降、出資持分のある医療法人は設立できなくなりました。

    既存の出資持ち分のある医療法人についても、持分のない医療法人への移行が推奨され、移行促進のために認定医療法人制度なども創設されました。
    しかし、贈与税の非課税基準をクリアしようと思うと、「当時の制度」では、実際には非同族経営に移行しなければならない等、ハードルは高く、移行は進みませんでした。

    「新」認定医療法人制度スタート

    そこで、従来の認定医療法人制度の要件が大きく見直され、2017年10月より新認定医療法人制度がスタートしています。
    新認定医療法人制度とは、持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度です。
    新認定医療法人制度によって、多くの医療法人において事業承継に関する悩みが大きく解決できると期待されています。

    通常、医療法人の出資持分を相続・贈与すると、後継者には多額の相続税・贈与税が課されることがあります。
    この出資持分を放棄する場合もありますが、単純に持分を放棄すると、医療法人に対してみなし贈与税が課税されます。この際、贈与税が課税されないための非課税基準がありますが、「親族等関係者が役員等の場合、持分総数の3分の1以下」などハードルが高く、この要件を満たすかどうかは税務署による個別判断とされています。

    しかし、「新」認定医療法人として認定を受けた場合には、持分を放棄しても贈与税が課されません。新認定医療法人として認定するのは、厚生労働省になります。更には、役員親族要件などもないため、オーナーシップを維持することが可能となります。但し、厚生労働省より認定を受けるには下記の8要件があり、適正な運営をしていることが求められます。

    新認定医療法人制度のポイント

    ・関係者への特別な利益供与の禁止
    ・役員親族要件なし(オーナーシップ維持が可能)
    ・モニタリング(移行後6年間、運営の状況について報告義務)
    ・みなし贈与税は課税されない

    運営の8要件とは?

    1,法人関係者への特別な利益供与の禁止
    社員、理事、監事、使用人その他の当該医療法人の関係者に対し特別の利益を与えない事

    2,理事・監事の報酬基準
    理事及び監事に対する報酬等について、民間事業者の役員の報酬等及び従業員の給与、医療法人の経理の状況その他の事情を考慮して、不当に高額なものとならないような支給の基準を定めている事

    3,株式会社等への特別な利益供与の禁止
    株式会社その他の営利事業を営む者又は特定の個人若しくは団体の利益を図る活動を行う者に対し、寄附その他の特別の利益を与える行為を行わない事

    4,遊休財産額は事業費用の額を超えない
    遊休財産額は、直近に終了した会計年度の事業に係る費用の額を超えない事

    5,法令違反等の禁止
    法令に違反する事実、その帳簿書類に取引の全部若しくは一部を隠蔽し、又は仮装して記録若しくは記載をしている事実その他公益に反する事実がない事

    6,事業状況①
    社会保険診療等(介護、助産、予防接種含む)にかかる収入金額が全収入金額の80%を超える事

    7,事業状況②
    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準による事

    8,事業状況③
    医業収入が医業費用の150%以内である事

    当事者にとって、ベストな手段を!

    医療法人の事業承継においては、現在の出資者だけでなく、後継者やご親族がそれぞれ当事者となります。まず、どなたが当事者となるのかを明確にし、それぞれの方にとってベストと言える解決方法であるかどうかが、ポイントとなります。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営

  • なぜインフルエンサーマーケティングは失敗するのか?フォロワー数の時代を終わらせる、ADBIJONの「再生数PR」

    なぜインフルエンサーマーケティングは失敗するのか?フォロワー数の時代を終わらせる、ADBIJONの「再生数PR」

    「インフルエンサーに依頼したが、思ったほど集客につながらなかった」
    「フォロワー数は多いはずなのに、反応がほとんどない」

    インフルエンサーマーケティングを導入した企業の多くが、こうした“違和感”を抱えています。
    そして今、その原因がはっきりと見え始めています。

    それは─
    フォロワー数を基準にしたPR設計そのものが、時代遅れになりつつあるという現実です。


    ■ インフルエンサーマーケティングが失敗する本当の理由

    SNSが登場した当初、
    「フォロワーが多い=影響力がある」という考え方は、確かに合理的でした。

    しかし現在、SNSの使われ方は大きく変化しています。

    • フォローしていなくても動画が流れてくる
    • おすすめ(レコメンド)でコンテンツが消費される
    • 投稿者よりも「内容」が見られる時代

    つまり、
    “誰が投稿したか”よりも、“どれだけ見られたか”が重要な環境へと移行しているのです。

    それにもかかわらず、
    多くのインフルエンサーPRは、いまだに

    • フォロワー数
    • 見かけ上の影響力
    • 過去の実績イメージ

    といった、実態とズレた指標で判断されています。

    このズレこそが、
    「お金をかけたのに成果が出ない」最大の要因です。


    ■ 「見られていない広告」に、価値はあるのか?

    冷静に考えれば答えは明確です。

    どれだけフォロワーが多くても、
    動画が再生されていなければ、広告としての意味はありません。

    にもかかわらず、

    • フォロワー数〇万人
    • 有名そうだから
    • 影響力がありそうだから

    という理由でPRを行い、
    “実際に何人に届いたのか分からない広告”に費用を投じているケースが、今も後を絶ちません。

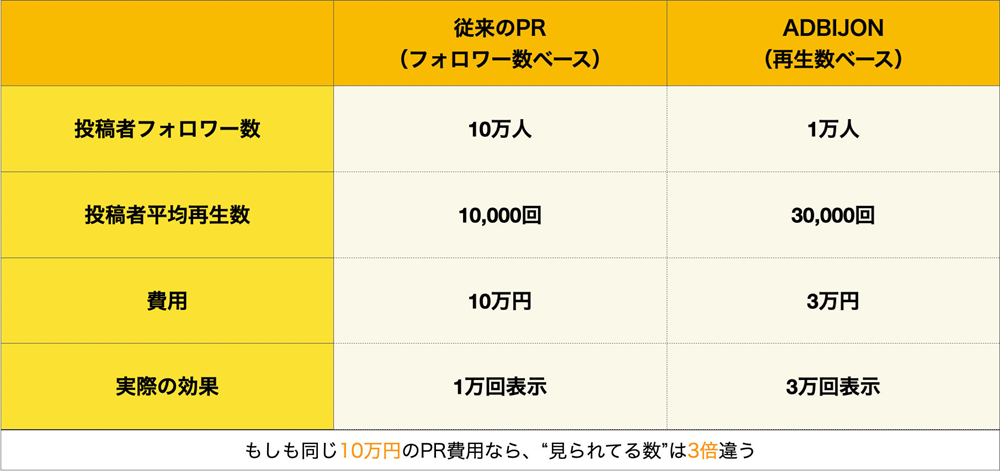
    同じPR費用をかけても、
    「フォロワー数」を基準にするか、「再生数」を基準にするかで、
    実際に“見られる量”は大きく変わります。

    もし同じPR費用をかけるのであれば、
    より多くの人に“実際に見られる”設計を選ぶべき──
    そう考えるのは、極めて自然な判断と言えるでしょう。

    この構造に疑問を投げかけ、
    新しい基準を提示しているのが ADBIJON です。


    ■ ADBIJONとは?─再生数を価値に変えるPRの仕組み

    ADBIJONは、インフルエンサーPRにおいて
    「フォロワー数」ではなく「動画の再生数」を評価軸に据えたPRサービスです。

    ここで重要なのは、
    ADBIJONが「実際に再生された回数に応じて広告費が変動する成果報酬型」ではない、という点です。

    ADBIJONでは、
    インフルエンサーごとの過去の投稿データから平均的な再生回数を算出し、
    その平均値をもとにあらかじめPRの価値を数値化・価格設計しています。

    つまり、再生数を
    「結果として後から評価する指標」ではなく、
    「事前にインフルエンサーの価値を測る基準」として活用しているのです。

    この考え方により、

    • いくらで
    • どの程度の露出が見込めるのか

    を、PR実施前の段階で把握できる、
    計画性のあるインフルエンサーマーケティングが可能になります。


    ■ なぜ「再生数PR」が、これからの主流になるのか

    ショート動画時代のSNSでは、

    • フォロワー数が少なくても、再生数が伸びる
    • 無名でも、内容次第で多くの人に届く

    という現象が日常的に起きています。

    ADBIJONは、このSNSの本質をそのままPRに落とし込み、

    • 実際に届いた数
    • 実際に見られた量

    を重視することで、
    企業にとっても、クリエイターにとってもフェアな環境を実現しています。


    ■ サービス提供事業者が目指す世界観

    ADBIJONが目指しているのは、
    単なる「広告案件の仲介」ではありません。

    それは、

    • 企業が無駄な広告費を使わず
    • クリエイターがフォロワー数に縛られず
    • 視聴者にとっても不自然でないPR

    という、健全なインフルエンサーマーケティングの再構築です。

    「再生数」という共通指標を軸にすることで、
    PRの世界を、より透明で納得感のあるものへと変えようとしています。


    ■ ADBIJONの主な特徴

    ● 再生数ベースの透明な評価設計

    感覚やイメージではなく、
    平均再生回数という客観的な数値をもとにPR価値を判断。

    ● フォロワー数に依存しないインフルエンサー起用

    フォロワーが少なくても、
    「見られる動画」を作れる人が正当に評価される仕組み。

    ● 事業者紹介・パートナー制度の用意

    企業や店舗を紹介することで、
    継続的な報酬が得られるパートナー制度も展開。
    PRにとどまらず、ビジネスとして関われる点も特徴です。


    ■ 「なんとなくのインフルエンサーPR」から脱却する

    これからの時代、
    「有名そうだから」「フォロワーが多いから」という理由だけのPRは、
    ますます成果が出にくくなっていくでしょう。

    求められるのは、

    • 本当に見られているか
    • 数字で説明できるか
    • 費用対効果が明確か

    ADBIJONは、
    インフルエンサーマーケティングが抱えてきた
    “曖昧さ”を終わらせる選択肢と言えます。


    ■ 最後に─PRの基準を変えることが、成果を変える

    広告の基準を変えることは、
    集客の質そのものを変えることです。

    フォロワー数という過去の物差しから脱却し、
    「本当に見られた価値」で判断するPRへ。

    ADBIJONは、
    インフルエンサーマーケティングの次のスタンダードを示しています。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「A5神話」からの卒業─牛肉の価値を“等級”ではなく“好き”で選ぶ時代へ

    「A5神話」からの卒業─牛肉の価値を“等級”ではなく“好き”で選ぶ時代へ

    「私は、霜降りよりも赤身が好きなんです。」

    そう語るのは、株式会社ミートタカモリ 代表取締役の高森雄大氏 だ。

    肉の世界に身を置く人間がこう語ると、意外に思われるかもしれません。
    しかし、私が心から惚れ込んでいるのは、黒毛和種×ジャージー種の第一世代(F1)と呼ばれる牛肉です。

    一般には「国産牛」として流通するこのF1は、A5等級の黒毛和種と、同じ生産者が、同じ環境・同じ飼料で育てているケースも少なくありません。
    それにもかかわらず、市場では価格が2倍以上違う。
    この違いを生んでいるのは、味ではなく格付け評価です。


    「美味しさ」ではなく「情報」を食べている現実

    現在の牛肉流通は、霜降りの度合い(サシ)や枝肉の大きさを基準とする等級制度に強く支配されています。

    極端に言えば、
    「A5だから旨い」
    「〇〇産だから間違いない」
    という選び方は、味ではなく“情報”を食べている状態です。

    この構造は、今や大きなミスマッチを生んでいます。

    消費者:脂が重すぎない、美味しい赤身が食べたい
    生産者:評価され、高く売れる霜降りを作らざるを得ない

    「食べたいもの」と「作られるもの」が噛み合わない。
    その歪みが、牛肉の本当の多様性を奪ってきました。

    牛肉の美味しさを決めるのは、等級ではありません。
    餌・環境・生産者の哲学、そして管理と調理の技術。
    ここにこそ、本質があります。


    “良し悪し”から“好き嫌い”へ─牛肉の価値観を再定義する

    私は、牛肉もワインやコーヒーのように選ばれる世界を目指しています。

    ・生産者はどんな哲学で牛を育てているのか
    ・どんな血統で、どんな環境で育ったのか
    ・どんな人に、どんな食べ方が合う肉なのか

    それを知った上で、
    「これは自分が好きな味だ」
    と選ぶ。

    等級という“単一の物差し”ではなく、個人の嗜好で選ぶ文化へ。
    それが、これからの牛肉のあるべき姿だと考えています。


    規格外野菜と同じ構造─食文化が抱える歪み

    この問題は、牛肉に限った話ではありません。

    野菜の世界には、形が少し違うだけで「B品」「規格外」とされる作物があります。
    しかし、生産者も畑も育て方も同じなら、味の価値は変わらないはずです。

    私は、A品もB品も同じ価格で買い取り、同じ価値として届ける仕組みを選びました。
    それは効率や常識から見れば異端かもしれません。
    けれどこれは、単なる商売ではなく、食文化を取り戻すための社会運動だと考えています。


    究極のパーソナライズが生む、新しい食体験

    「食べたいもの」を「作りたいもの」へ。
    その循環を生み出すために、私が徹底しているのは次の3つです。

    ✓ ストーリーの共有
    生産者の哲学や背景を、“美味しさの理由”として伝える。

    ✓ 徹底した品質管理
    酸化を極限まで抑え、化学調味料に頼らず、肉本来の味を届ける。

    ✓ 一人ひとりに合わせた提案
    保存方法、焼き方、食べるタイミングまで含めて、その人にとっての「好き」を一緒に探す。

    販売者だからこそできることは、モノを売ることではなく、価値観をつなぐこと。
    消費者と生産者のコミュニケーションの形を変えることこそが、私の使命です。


    最後に─「A5を食べない」という選択肢

    A5ランクを否定したいわけではありません。
    ただ、「A5だけが正解」という神話から、私たちは自由になるべきだと思うのです。

    牛肉は、もっと多様で、もっと個人的でいい。
    等級ではなく、あなたの“好き”で選ぶ。

    その一歩が、食卓を変え、生産現場を変え、
    やがて日本の食文化そのものを豊かにしていく。
    私は、そう信じています。


    情報提供

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU