カテゴリー: 土地・建物
-
旧:なぜ、LA不動産投資なのか?
この記事は令和二年度税制改正により内容を変更しています。
新しい記事はこちら
なぜ今、ロサンゼルス不動産投資なのか? ~安定収益+減価償却4年~
理由1 上昇する家賃
過去16年間で人口 約120%(米国西部)、過去16年間で家賃中央値 約187%(米国西部)
※2000年を100%とする。 出典:United States Census
良好な賃貸マーケット事情により安定したインカムゲインと物件の売却時のキャピタルゲインが期待できる。理由2 低い空室率により安定した賃貸経営
アパート空室率 約2.9%(比較:ロサンゼルス2.9%、ニューヨーク4.7%、ホノルル9.4%)
※出典:United States Census
人口は増え続けていますが、アパートの供給数は比例していません。
LAのような人気の高い住宅地では新たに開発できるまとまった土地が少なく、さらに用途制限が厳しく開発許可の取得が困難なため新規供給が少なく、賃貸アパートは常に高い稼働率状態となっています。理由3 古い建物でも高い需要
LA都市部のアパートストックの約72%は築28年以上ですが、雨量が少なく湿気の低い気候から、木造住宅の耐久性は高く、建物の痛みも少ないため50年~100年使い続けられています。日本とは異なり建物の築年数には拠らず、むしろ古い建物ほど安定した稼働率をキープしています。
築年数に拠らない高い資産価値・稼働率で不動産投資にはとても恵まれた環境理由4 節税効果 原価償却による節税メリット
日本の法律では、建物の法定耐用年数は木造で22年、法定耐用年数を超える場合は、4年で償却することが決められています。
ポイント1 米国と日本の不動産が異なる点は、建物部分の評価が高いという点。
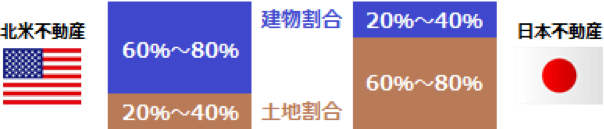
ポイント2 耐用年数を超えた木造アパートが対象
木造建物が多いロサンゼルスでは1989年以前に竣工された建物が全体の75%を占めています。
節税効果の一例<給与所得6000万円の場合>
給与所得:6,000万円、物件価格:1億円(築22年以上木造アパート)建物割合:80%(建物価格8000万円)
賃料収入:400万円/年、建物価格8000万円を4年で償却(年間2000万円を減価償却費として計上)
【海外不動産投資をした場合の税金】
・収 支(▲1,600万円)→賃料収入(400万円)-原価償却費(2000万円)
・課税所得(4400万円)→給与所得(6000万円)-収支1600万円
・税 額(1940万円)→課税所得(4400万円)×55%(所得45%+住民税10%)-479.6万円(税控除額)
【海外不動産投資がない場合の税金】
・税 額(2820万円)→給与所得(6000万円)×55%(所得税45%+住民税10%)-479.6万円(税控除額)
※上記内容は2018年1月1日に施行されている法令に基づき作成しております。税制等の変更により内容が変更となる場合があります。具体的な取引での税法上の取扱いについては、税理士等の専門家にご確認ください。
記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
-
2019年度税制改正 住宅ローン控除の延長について
住宅ローン控除とは
住宅ローンを利用して住宅を購入、新築、改築した人のための優遇制度です。
改正前は、2021年12月31日までに居住を開始し、一定の条件を満たした時に、取得などにかかった住宅ローンの年末残高の合計額をもとに計算した金額(住宅ローン残高の1%)が10年間、所得税や住民税から控除されるというものでした。各年の控除限度額は40万円(認定長期優良住宅の場合は50万円)となっています。この所得税控除は2016年4月1日以降に住宅を取得した人に適用されます。
消費増税を受け3年間の延長
消費増税を受け、2019年10月以降に住宅を取得し、2019年10月1日~2020年12月31日の間に居住を開始する人については控除期間が3年間延長されることが決定しました。
この改正で、住宅ローン延長後の11年目~13年目は、下記2つのうち少ない額が控除額となります。
・住宅ローンの年末残高(4,000万円が限度)×1%
・住宅取得額の2%
控除期間延長の注意点
控除期間延長の恩恵が受けられる対象者は居住の開始時期が限定されています。
また、消費税10%で取得した住宅に限定されています。
増税前に住宅を購入した人や、2019年10月以降に家を購入しても、入居時期が2021年以降になる人は対象外となります。
また、住宅ローン控除される金額については、11年目以降も住宅ローンの年末残高×1%が控除される場合、年末の残高をもとに算出されます。つまり、11年目以降、ローン残高がそれほど残っていない場合は、この控除期間延長時期には控除金額も少なくなり、恩恵をそれほど感じられない可能性もあります。
記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
-
知っていますか?沖縄の軍用地投資
沖縄ならではの投資「軍用地投資」を知っていますか?
「軍用地」とは米軍基地のことで、その基地のほとんどは、民間(個人や法人)から、国が借り上げて借地料を支払っています。その借地料は沖縄県全体で年間約1200億円に及びます。
沖縄の「軍用地」は誰でも売買できる
戦後、米軍の占領地となった土地は、所有者名義のまま強制的に米軍に差し出すことになりました。その後、返還され、現在では国が所有者から借り上げ、米軍もしくは自衛隊が使用しています。そのため、軍用地は誰でも売買できる「軍用地投資」として、不動産投資の一つとなっています。
沖縄の新聞の副読紙には軍用地の広告が掲載されています。軍用地というと特別な土地のように思われますが、日常から物件情報を目にすることができます。
軍用地は所有権として売買取引されています。通常の土地と同様で契約書もあり、重要事項説明も行われます。ただし、その土地を見ることも立ち入ることもできないのが特徴です。取引では航空写真で確認し、購入の際は防衛省と借地契約を締結し1年に1度、1年分まとめて借地料の支払いが行われます。
注目すべきは、借地料の値上がりです。地主会(地主の代表)が毎年必ず防衛省と値上げ交渉を行い、その値上げされた分の調整額の支払いも年に1度あるため、通常の借地料に加えて調整額の合計で2度の支払いが行われます。
値上がり幅は毎年変わる
借地料は平米あたりで決まっており、毎年7月末に借地料の支払い、毎年3月末には値上がり差額の支払いがあります。毎年わずかではありますが、必ず借地料が上昇しているのが現状です。
地主に配布される賃貸料要求額及び確定額推移表を確認すると、要求額に対してアップ率は最高で10%、直近では1%程度となっています。軍用地はマーケットが確立されており、いつでも換金が可能な環境にあります。
相場で売却するなら1週間以内に売却が可能で、相場より高く売りたい場合は時間がかかります。その時々で相場は変わります。
軍用地の取引基準は、利回りでなく「倍率」
軍用地の値付けは独特で年間の借地料に倍率※を掛けたものとなります。そのため「価格倍率○○倍」と表記されます。※軍用地情報には必ず倍率が表記されています。
年間借地料×倍率=軍用地の売買価格
買いたいという需要の多い土地は倍率が高く、買い手が少ない土地の倍率が低くなります。この差は軍用地のリスクである「返還」に関係します
倍率の高い場所…返還の見込みがない場所。例えば嘉手納飛行場など。
倍率の低い場所…返還の見込みがある場所。例えば普天間飛行場など。
一般的な不動産利回りで考えると、倍率が低いほど利回りが高く、倍率が高いほど利回りが低くなります。
軍用地である期間は賃料が発生しますが、「返還後」のことを考えた投資を実行する必要があります。
例えば、山の奥地で人が住まない場所だったり、航空地図で確認したら崖だったりと様々な条件があります。返還後は時間をかけて通常の街になるため、地形も大切な判断材料となります。
軍用地投資は相続対策になる!?
軍用地投資は手堅い運用と考えられており、国債や利回りの良い定期預金という感覚で購入する人が多いようです。業者も細かく分割し、求めやすい売買価格に設定(200万円程度から投資可能)した売り方をしています。
軍用地は固定資産税も安く、管理コストもかからないため、高額所得者は所得税対策として、ローンを組んで購入するケースもあります。
また、相続税控除額の法改正により、相続税対策としての軍用地投資も増加しています。
軍用地はタワーマンションのような管理費・修繕費、空室リスクもないため、より相続税対策向きといえます。しかし軍用地は限られた土地の取引となります。相続税対策で軍用地を購入したい需要は増えても、売り物は増えないため、倍率が上がっているのも事実です。
沖縄県に在住していなくても購入可能な軍用地投資、一度検討してみてはいかがでしょうか?
-
最大3000万円が非課税になる!?住宅取得等資金贈与の特例
最大3000万円が非課税になる!?住宅取得等資金贈与の特例
住宅取得等資金贈与の特例とは
マイホーム(自分が住む住宅)の購入・新築・増改築のために、親や祖父母(直系尊属)から贈与を受けた場合、贈与額のうち一定額までが非課税になるという制度です。正式には「住宅取得等資金の贈与税の非課税」といいます。
非課税額は、下記表の通りです。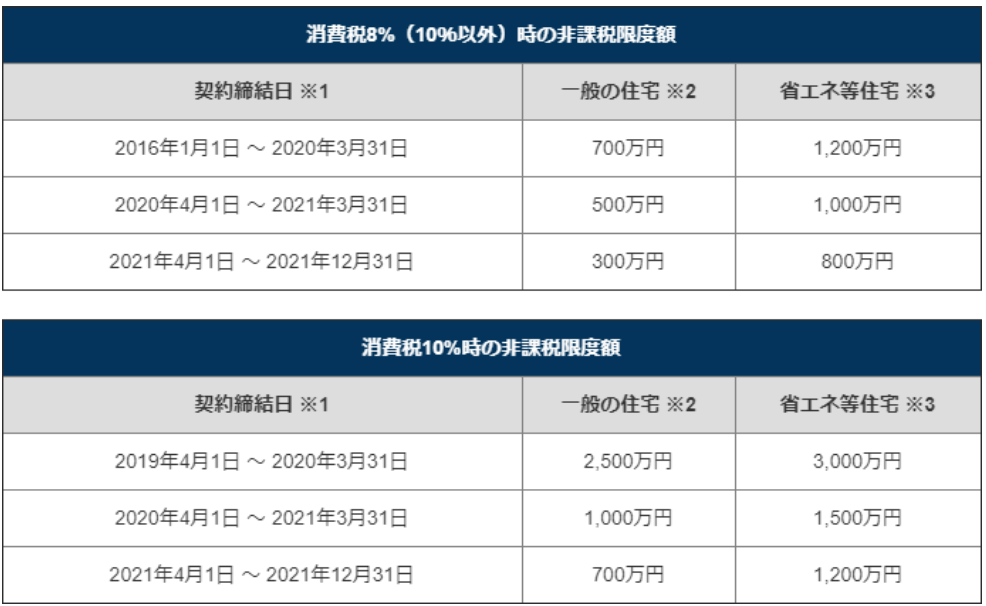
※1契約締結日…住宅を建設するための請負契約を交わした日になります。居住した日とは異なります。
※2一般の住宅…省エネ等住宅以外の住宅のことを指します。
※3省エネ住宅…断熱や冷暖房設備など建物全体の省エネ性、耐震性、そして、バリアフリーなど高齢者に配慮する基準に適合する住宅で、一定の書類で証明されたものとなます。出典:国税庁No.4508 「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
消費税10%時の2020年3月31日までの期間では、非課税限度額が大幅に拡大
非課税限度額は、消費税率(8%、10%)によって大きく変わっています。これは消費税増税後に住宅購入者が急減しないための、増税対策になっています。2019年4月1日~2020年3月31日の期間で、消費税10%適用の場合は非課税限度額が2,500万円(一般住宅)と限度額が大きく上がります。住宅購入で親や祖父母などから贈与を受ける場合、この期間がチャンスといえます。
また、贈与を受けて住宅を取得した翌年の2月1日から3月15日までに税務署へ「贈与税の申告書」を提出する必要があります。
住宅取得等資金贈与の特例の主な条件とは受贈者(もらう側)の7つの条件
1 贈与者の直系尊属(子や孫)であること
2 一度も住宅取得資金贈与の非課税制度を利用したことがないこと
3 贈与を受けた年の、受贈者の合計所得が2000万円以下であること
4 贈与を受けた年の1月1日時点で、20歳以上であること
5 配偶者、親族など、特別な関係のある人から住宅を取得(購入)していないこと
6 贈与を受けた年の翌年の3月15日までに、贈与金の全額を充てて住宅を購入し、居住しているか、同日後遅滞なくその家屋に居住することが確実であること
7 贈与を受けた時に受贈者が日本国内に住所を有していること受贈者が住む住宅の条件
住宅取得等資金贈与の非課税制度の適用を受けるには、住む住宅にも条件があります。
購入した戸建てやマンションの床面積が、50平米以上であり、240平米以下で、かつその床面積の1/2以上に相当する部分が受贈者自身の居住用(賃貸併用など、他社へ貸す場合はその面積に注意)という条件を満たすことで制度が適用されます。床面積の条件を満たし、かついずれかの1つを満たすことが条件になります。
1 建築後、使用されていない新築であること
2 中古物件の場合は、20年以内の築年数であること、耐火建築物の場合は、25年以内の築年数であること
3 中古物件の場合は、地震に対する安全性が書類によって証明されていること
4 いずれの条件も満たしていない中古物件の場合は、その物件に耐震改修を行い、安全性が書類によって証明されていることこのように、住宅取得資金贈与の非課税制度を利用する際には、ポイントをおさえておくことが制度を活用する上で大切になります。
その他の注意点とは
贈与額が非課税の範囲でも必ず申告が必要
非課税制度を利用した場合にかかる贈与税を計算した結果、非課税になることがあります。計算した結果、たとえ非課税になったとしても、期限内に申告手続きを済ませることが必要です。夫婦それぞれで非課税制度を利用できる
夫婦それぞれで、1人ずつ住宅取得資金贈与の非課税制度を利用する方法もあります。その場合、家屋の名義を夫婦共有にする必要があります。家屋の名義を夫婦共有にすることで、たとえば夫の親族から1,000万円、妻の親族から800万円の資金贈与があった際も、それぞれに対して非課税制度を適用することができます。ただし、非課税制度を1人ずつ利用したいという理由だけで、家屋を共有名義にすると、名義の分割合となり、ローンの支払いなどの判断材料となることがあります。夫婦それぞれが負担できる持ち分割合を把握し、設定するようにします。
ほかの課税制度との併用も可能
住宅取得等資金贈与の非課税制度は、暦年課税(110万円までの非課税枠)や相続時精算課税制度(最大2500万円までの贈与の非課税枠)のどちらかと併用することができます。例えば、一般住宅で2,000万円の贈与を受けた場合、住宅取得等資金等贈与の非課税限度額の700万円を利用するほか、残りの1,300万円分は、相続時精算課税選択の特例を利用することもできます。
-
相続対策に不動産の活用?
相続税対策として、賃貸アパートの購入が有効であるとよく耳にします。
その理由は、不動産と現金を比較した際、不動産は相続税上の評価額が低くなるという点にあります。
相続財産が高額になるほど適用される相続税率が高まるため、どのような方法で不動産を活用した相続税対策をするのか知っておくべきでしょう。
不動産を保有されている多くの方が、「活用方法がわからず、放置している」「固定資産税が負荷になっている」等の悩みを抱えています。
不動産を活用した相続税対策のメリット
土地の評価額が20%~30%程度下がる
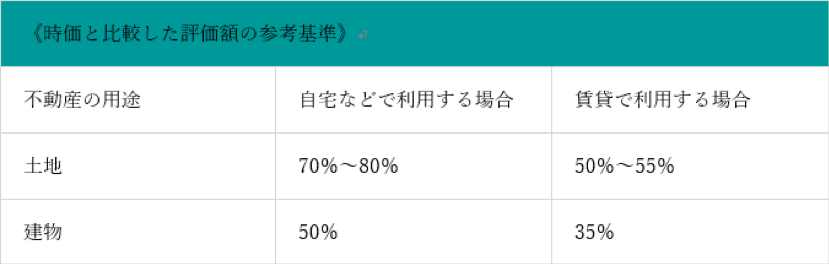
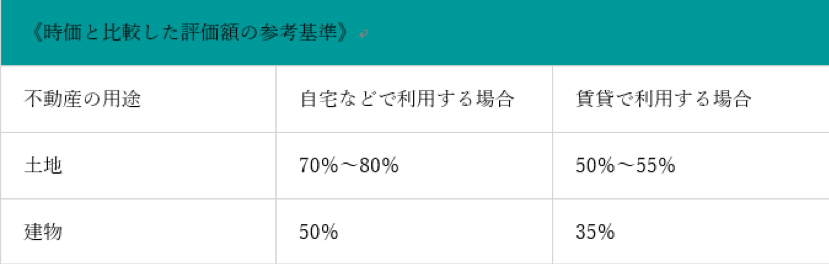
不動産を相続した場合は、実際に売買された時価とは異なる基準の価格が相続税を算出する基準となります。土地の評価額では国税庁が決定している路線価が評価基準になり、目安としては時価の70%~80%程度になるため、実際に支払った土地価格より20%~30%程度下がることが期待できます。
建物の評価額が最大で50%程度下がる
建物の評価額では一般的に固定資産評価額が利用されており、最大で時価の50%程度まで下がることがあるため、実際に支出した建築費の半分が評価額になるケースもあります。
アパートやマンションなどを第三者へ賃貸することで節税効果が期待できる
上記1、2の土地と建物の評価額基準に加え、アパートやマンションなどの不動産を第三者へ貸し出す賃貸物件である場合、評価額がさらに30%減少(借地権割合)します。
つまり、上記3つの効果をまとめると下記表のようなメリットが期待できます。
小規模宅地等の特例を適用できる
小規模宅地の特例を利用した場合も節税効果が高く、下記表のように宅地の種類と面積に応じて評価額の減額率が定められています。評価額が低くなる賃貸アパートの場合でも200平方メートルを限度に土地の評価額が50%減少するため、非常に有効だと考えられます。
-
2020年に不動産の相続登記が義務化?
不動産購入と相続の登記のちがい
不動産を購入した場合、不動産登記をしなければ他者に対し、不動産の所有権を主張することができません(民法177条)。
しかし、相続で不動産を譲り受けた場合は、不動産登記をすることなく他者に所有権を主張することができます。
そのため、相続時に所有権登記をしなくても特に問題が生じないことを理由に、相続登記を怠るケースが多数あるようです。しかし、近年、政府は相続を原因とした不動産の所有権の移転についても不動産登記の義務化を検討しています。
なぜ義務化が検討されているのか?
政府が不動産登記の義務化を検討し始めたきっかけは東日本大震災です。特に、津波の影響で所有者不明の土地がたくさんできてしまったことが大きな要因です。
広がる所有者不明土地問題
津波被害に遭った土地の不動産登記を確認しても、相続を原因とした不動産登記が義務化されていないため、登記簿に記載されている所有者が何十年も前に亡くなっていて、誰に相続されたのかがわからないという事案が頻発したのです。
所有者不明の土地は、東日本大震災後の復興事業で用地買収の妨げとなりました。民間有識者の研究会の16年の推計では、所有者不明の土地は全国で約410万ヘクタールにも上り、40年には北海道本島に匹敵する約720万ヘクタールに広がる計算です。
6兆円の経済的損失!?
民間の有識者で組織された「所有者不明土地問題研究会」によると、対策をしないまま2040年になれば、 経済損失額は少なくとも累計約 6兆円(※)になるというデータが出ています。
※内訳について、算出可能なコスト・損失額を試算すると、2016年単年での経済的損失は約1,800億円/年。2040年までに所有者不明の土地面積が増えることを考慮に入れると、 2040年単年での経済的損失は約3,100億円/年となり、少なくとも累積で約6兆円に相当する額となります。
登記していない土地が多い理由とは
最後の登記から50年以上経つ土地は大都市で6.6%、中小都市などで26.6%(田畑で23.4%)あります。多くは登記簿上の名義人がすでに死亡している可能性があります。理由は相続登記に法的な義務も期限もないことにあります。手続きが煩雑で、自力で行うのが難しいことも要因です。司法書士に頼めば報酬を支払うことになり、登録免許税もかかります。長い年月が過ぎると、相続登記の申請の際に、故人の土地を誰が引き継ぐかを確定するための「遺産分割協議書」の添付が必要になりますが、すべての法定相続人の署名・押印が必要となります。
また、固定資産税対策で、意図的に相続登記をしていないケースも地方中心に多いといわれています。
相続登記をしない3つのデメリット
1 登記をしないと売却できない
不動産に関する権利は民法により登記していなければ第三者に対して主張できないためです(177条)。
2 権利関係が複雑になる可能性がある
相続登記をするには、遺産分割協議書が必要となります。長期間登記しなかった場合、遺産協議分割所を作成する事自体が困難になってしまいます。
3 差し押さえの可能性
相続人のなかに借金がある人がいて支払いが滞っている場合、債券者に不動産の相続持分を差し押さえられる可能性もあります。
義務化されるとどうなる?
登記をしていない場合、罰則を設ける案も出ています。一方で相続をしたからといって財産が増えるとは限らず、相続税や固定資産税に加えて登録免許税や司法書士に依頼した場合の報酬など、支出も増えてしまいます。
政府は2020年までに法律を改正する予定ですが、改正から施行にかけて相続登記の申請が殺到するおそれもあるため、今のうちから所有している不動産の相続登記をすることを検討しては如何でしょうか。
記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。