AUU Online CMS

カテゴリー: 経営

  • 節税・保険・投資の提案が増えるほど、経営判断は難しくなる─いま経営者に必要な「財務PM」という視点

    節税・保険・投資の提案が増えるほど、経営判断は難しくなる─いま経営者に必要な「財務PM」という視点

    利益が出始めると、オーナー経営者のもとには多くの提案が届くようになります。

    「この保険が節税になります」
    「この不動産は資産形成に向いています」
    「余剰資金は運用した方がいいです」

    どれも一見すると魅力的で、会社や社長個人の将来にプラスになりそうに見えるものばかりです。
    しかし、それぞれを個別に判断していった結果、気づけば会社全体としての資金効率が悪化していた―そんなケースは決して少なくありません。

    今、経営者に必要なのは、単発の節税や投資判断ではなく、会社と社長個人のお金を一体で捉え、全体最適で設計する視点です。

    その考え方を体現するのが、HG&カンパニーが提供する「財務PM」というサービスです。


    ■ なぜ今、“部分最適”では経営を守れないのか

    オーナー経営者が直面するお金の問題は、年々複雑になっています。

    資金繰り、節税、役員報酬、設備投資、保険、金融商品、不動産、事業承継。
    これらは本来すべてつながっているにもかかわらず、現実にはそれぞれ別々に提案され、別々に判断されることが少なくありません。

    その結果、

    • 節税を優先しすぎて、手元資金が減ってしまう
    • 保険に加入したものの、財務戦略全体と噛み合っていない
    • 投資を進めた結果、資金の流動性が落ちる
    • 会社のお金と社長個人の資産形成が分断されている
    • 将来の事業承継や出口戦略まで見据えた設計ができていない

    といった問題が起こります。

    経営において本当に怖いのは、“悪い提案を受けること”だけではありません。
    一つひとつは悪くなくても、全体として整合性が取れていないことです。

    だからこそ今、必要なのは、商品単位の提案ではなく、経営全体を俯瞰する視点なのです。


    ■ 「財務PM」とは、会社と社長個人の未来を設計するサービス

    財務PMとは、単なる税務相談でも、保険提案でも、不動産提案でもありません。

    節税、資金繰り、投資、役員報酬、個人資産形成、将来の出口戦略までを見据え、法人と個人を含めたお金の流れを全体設計するためのサービスです。

    オーナー経営者にとって重要なのは、
    「何を買うか」ではなく、
    「どうお金を残し、どう未来につなげるか」です。

    財務PMは、そのために必要な判断軸を整理し、経営者が迷わず意思決定できる状態をつくります。


    ■ 商品を売るのではなく、“全体を設計する”という価値

    このサービスの大きな特徴は、目先の商品提案に終始しないことです。

    経営者の周りには、それぞれの分野の専門家がいます。
    税務の専門家、保険の専門家、不動産の専門家、金融商品の専門家。
    それぞれの知見は非常に重要です。

    しかし、オーナー経営者にとって本当に必要なのは、それらをバラバラに受け取ることではなく、会社全体の財務戦略として整理し直すことです。

    つまり財務PMの価値は、何かを“売る”ことではなく、
    複数の選択肢を経営視点で再構成し、最適な形に設計することにあります。

    これは、忙しい経営者にとって非常に大きな意味を持ちます。


    ■ 財務PMがもたらす、経営への具体的なメリット

    財務PMを導入することで、オーナー経営者は次のようなメリットを得られます。

    1. 会社にお金を残しやすくなる

    利益が出ていても、現金が残らなければ経営は安定しません。
    財務PMは、節税だけでなく、資金繰りや将来投資とのバランスまで見ながら、会社にお金を残す設計を行います。

    2. 社長個人の資産形成まで一貫して考えられる

    法人と個人を分断して考えるのではなく、役員報酬や資産移転も含めて整理できるため、オーナー経営者にとってより実態に合った戦略を立てやすくなります。

    3. “なんとなく良さそう”な提案に流されにくくなる

    提案が増えるほど、判断の難しさも増します。
    財務PMがあることで、目先のメリットではなく、経営全体にとって本当に意味があるかどうかで見極めやすくなります。

    4. 投資や節税の失敗リスクを抑えられる

    節税商品や資産運用は、導入時のインパクトだけで判断すると後悔につながることがあります。
    全体最適で設計することで、将来の資金硬直化やミスマッチを防ぎやすくなります。

    5. 将来の承継や出口戦略を見据えた準備ができる

    事業承継やM&Aは、直前で考えてもうまくいきません。
    今の財務判断が、将来の選択肢を広げることにも、狭めることにもなります。
    財務PMは、その出口から逆算した設計にもつながります。


    ■ こんなオーナー経営者にこそ、必要なサービス

    財務PMは、特に次のような経営者に相性の良いサービスです。

    • さまざまな提案を受けているが、判断基準が定まらない
    • 会社のお金と個人資産を一体で考えたい
    • 節税よりも“お金をどう残すか”を重視したい
    • 保険・投資・報酬設計を整理したい
    • 将来的に事業承継やM&Aも視野に入れている
    • 顧問はいるが、全体戦略まで相談しきれていない

    こうした課題を抱える経営者にとって、財務PMは単なる相談先ではなく、経営判断の精度を高めるためのパートナーになり得ます。


    ■ HG&カンパニーが提供する「財務PM」という選択肢

    HG&カンパニーが提供する財務PMは、オーナー経営者のお金の悩みを“点”ではなく“線”で捉えるサービスです。

    節税だけを見るのでもなく、投資だけを見るのでもなく、
    会社と社長個人の未来を見据えながら、今の意思決定を整えていく。

    この“全体設計”の視点こそ、多くの経営者に今必要とされているものではないでしょうか。

    経営者は、日々多くの意思決定を迫られます。
    だからこそ、判断材料が増えるほど、軸が必要になります。

    財務PMは、その軸をつくるためのサービスです。


    ■ 最後に─経営判断を、感覚ではなく設計で行う時代へ

    オーナー経営者にとって、お金の判断は会社の未来そのものです。

    どこで守るのか。
    どこで増やすのか。
    どこに備えるのか。
    そして、最終的にどう着地させるのか。

    これらを感覚や個別提案だけで進める時代は、すでに終わりつつあります。

    これから必要なのは、会社と社長個人の両方を見据えた、一本筋の通った財務戦略です。

    もし今、提案が増えすぎて判断に迷っているなら。
    もし今、利益は出ているのに“最適な残し方”に確信が持てないなら。
    そして、将来の承継や出口まで見据えておきたいなら。

    HG&カンパニーの「財務PM」は、経営者にとって一度向き合う価値のある選択肢と言えるでしょう。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    物価上昇、金利環境の変化、そして税制改正。

    特にミニマムTAXの導入は、高所得層に対して明確な方向性を示しました。
    「一定以上の所得には、一定水準の負担を求める」という考え方です。

    これは一過性の動きではなく、今後も続く流れと考えるのが自然でしょう。

    こうした環境の中で、あらためて注目されているのが
    資産管理会社設立の選択肢です。

    それは単なる節税策ではありません。
    資産を“構造として整える”ための経営判断です。


    ■ どのような方が検討すべきか

    特に検討価値が高いのは、次のような方です。

    • 個人所得が高く、税負担を強く感じている方
    • 会社オーナーで自社株対策・事業承継を見据えている方
    • M&Aでまとまったキャッシュを得た方
    • 配当収入や金融資産を多く保有している方

    共通しているのは、資産規模が一定以上であること。

    この段階に入ると、
    “何を持つか”よりも“どう持つか”が重要になります。


    ■ なぜ法人化が有効なのか

    ① 税率構造の違い

    区分税率
    個人(所得税+住民税)最大 約55%(累進課税)
    法人税(実効税率)約30〜34%

    税率差だけで判断するものではありませんが、
    高所得層にとってこの差は無視できません。

    さらに法人化により、

    • 家族への給与支給による所得分散
    • 法人契約による保険設計
    • 社宅制度等の活用
    • 経費算入範囲の拡大

    が可能になります。

    これは単発の節税ではなく、
    継続的なキャッシュフロー設計です。


    ② 社会保険と信用

    法人化すると、厚生年金・健康保険へ加入し、
    会社と個人で保険料を折半する構造になります。

    また、「代表取締役」という立場は
    金融機関や取引先に対する信用力を高めます。

    税務だけでなく、
    将来的な資金調達や投資戦略にも関わる要素です。


    ■ 株式会社か、合同会社か【一目でわかる比較】

    法人化を検討する際、最初の判断が法人形態です。

    比較項目株式会社(KK)合同会社(GK)
    設立費用約20〜25万円約6〜10万円
    社会的信用高い一般的
    決算公告義務あり義務なし
    役員任期あり(最長10年)なし
    出資者と経営分離可能原則一致
    運営の柔軟性やや形式的柔軟

    ■ 判断のポイント

    • 将来的に融資や対外的信用を重視する → 株式会社
    • 家族中心でシンプルに資産管理を行う → 合同会社

    重要なのは「どちらが優れているか」ではなく、
    将来戦略に合っているかどうかです。


    ■ 相続・自社株対策という視点

    現金はそのまま評価されます。
    一方で法人株式は、評価方法によって算定されます。

    評価方式には、

    • 類似業種比準価額
    • 純資産価額

    などがあり、構造設計によって将来の負担は変わります。

    承継は突然起こります。
    だからこそ、事前設計が重要です。


    ■ 収益不動産との親和性

    資産管理会社は、不動産投資とも相性が高い仕組みです。

    • 減価償却の活用
    • 法人名義での融資
    • 10年単位でのキャッシュフロー設計

    重要なのは表面利回りではなく、
    税引後の手残り資金。

    法人という器があることで、投資の選択肢は広がります。


    ■ 設立して終わりではない

    資産管理会社は、設立後の運営が重要です。

    • 税務相談・会計管理
    • 記帳代行
    • 経費支払管理
    • 資金状況の可視化

    実務を整えることで、
    オーナーは意思決定に集中できます。


    ■ 資産管理会社設立の選択肢をどう考えるか

    資産管理会社は万人向けではありません。

    しかし一定規模以上の資産を保有しているのであれば、
    個人保有と法人保有を一度比較することには大きな意味があります。

    作る前提ではなく、
    合理性を確認するための検討。

    それが経営者らしい判断です。


    ■ 最後に

    税制は変わります。
    経済環境も変わります。

    変えられるのは、資産の構造です。

    資産管理会社設立の選択肢は、
    節税の話ではなく、構造の整備。

    まずは現状を整理し、
    法人化に合理性があるかどうかを確認する。

    そこから最適な選択肢は見えてきます。

    まずは、自身の資産構造を整理し、法人化という選択肢に合理性があるかどうかを確認してみてはいかがでしょうか。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 2026年の補助金と設備投資減税-いま企業が押さえるべき成長支援策とは

    2026年の補助金と設備投資減税-いま企業が押さえるべき成長支援策とは

    2026年、日本の企業支援策は明確な転換点を迎えています。

    これまでの中心は「賃上げ」でした。
    しかし今、国が本気で促しているのは―

    “生産性を高める設備投資”

    物価上昇、人手不足、賃金上昇圧力。
    単に給与を上げるだけでは、企業体力は強くなりません。

    そこで2026年は、

    • 成長投資
    • 生産性向上投資
    • 省力化投資

    への支援が厚く設計されています。

    本記事では、補助金と設備投資減税の全体像を整理し、
    企業規模別にどう活用すべきかを解説します。


    ■ 大企業は「賃上げ」から「投資」へ

    大企業向けの賃上げ税制は縮小・整理の方向です。

    つまり、

    👉 賃上げ単体では税制メリットが得にくくなる

    その代わりに用意されたのが、新設の設備投資減税です。


    ■ 新設:設備投資減税

    • 対象:建物・機械装置・ソフトウェア
    • 税額控除:最大7%(建物は4%)
    • 即時償却の選択可
    • 3年間の繰越控除
    • 大企業・中堅企業も活用可能
    • 中小企業は投資5億円以上が一つの目安

    国は明確に、

    「賃上げ中心」から「設備投資中心」へ

    軸足を移しています。


    ■ 中小企業は“両輪活用”の好機

    一方、中小企業は状況が異なります。

    賃上げ税制メリットは当面継続見込み。

    つまり、

    ✔ 賃上げ税制
    ✔ 補助金
    ✔ 設備投資減税

    を同時に設計できる局面です。

    2026年は、中小企業にとって
    戦略的チャンスの年と言えます。


    ■ 2026年 注目補助金【金額・補助率一覧】

    ここからは、実務的に押さえるべき制度です。


    ① 省力化投資補助金

    対象:人手不足解消設備(カタログ型/一般型)

    • 補助率:2/3
    • 最大補助額:数百万円~1億円規模(従業員数で変動)
    • 要件:賃上げ3.5%以上

    👉 「まず使いやすい」実務型補助金。


    ② 新事業進出補助金

    対象:新市場・高付加価値事業への進出

    • 最低投資額:一定額以上(ハードルあり)
    • 最大補助額:数千万円規模
    • 補助率:1/2~2/3
    • 建物も対象
    • 要件:持続的賃上げ

    👉 成長志向企業向け。


    ③ 大規模成長投資補助金

    対象:売上100億円規模を目指す企業等

    • 投資下限:20億円以上
      ※100億宣言企業は15億円以上
    • 最大補助額:数十億円規模
    • 補助率:1/3~1/2
    • 採択率:約50%前後

    👉 本気で規模拡大を狙う企業向け。


    ④ ものづくり補助金

    対象:試作品開発・生産工程革新

    • 最大補助額:数百万円~数千万円
    • 補助率:原則1/2
      ※小規模企業は2/3
    • 年複数回公募

    👉 中小製造業の定番制度。


    ⑤ M&A補助金

    対象:仲介手数料・DD費用

    • 最大補助額:数百万円
      ※100億企業枠は最大2,000万円
    • 補助率:1/2~2/3
    • 交付決定後契約が必須

    👉 承継・成長戦略とセットで。


    ⑥ 省エネ補助金

    対象:工場・設備更新、EMS導入

    • 補助率:1/3~1/2
    • 補助上限:数億円規模

    👉 エネルギーコスト対策と設備更新を同時に実現。


    ⑦ グローバルサウス補助金

    対象:新興国進出関連費用

    • 補助率:1/2~2/3(中小は2/3)
    • 最大補助額:1億円
      ※別枠で最大5億円

    👉 海外戦略を描く企業向け。


    ⑧ 医療向け補助金

    対象:ICT導入・DX・セキュリティ

    • 最大補助額:1億円
    • 予算規模:約200億円

    👉 医療・介護分野も重点支援領域。


    ■ 投資規模別に考えると見えやすい

    ✔ 数百万円規模 → 省力化・ものづくり
    ✔ 数千万円規模 → 新事業進出
    ✔ 数億~数十億円規模 → 成長投資
    ✔ 大型設備 → 設備投資減税併用

    制度は「規模」によって選ぶのが基本です。


    ■ 補助金は“始まってから”では遅い

    補助金は、

    • 投資計画
    • 賃上げ計画
    • 金融機関との調整
    • 認定スケジュール

    の事前設計がすべてです。

    公募開始後ではなく、
    今は準備フェーズです。


    ■ 2026年は分岐点

    大企業は投資戦略へ。
    中小企業は両輪活用へ。

    動く企業と、様子を見る企業。

    この差は、数年後に大きく開く可能性があります。


    ■ 最後に─制度は“資金”ではなく“戦略”

    補助金や設備投資減税は、単なるお金の話ではありません。

    • 経営計画を明確にする機会
    • 生産性向上の起点
    • 成長戦略の加速装置

    として活用できます。

    AUUでは、

    • 補助金活用戦略設計
    • 設備投資減税の適用可否整理
    • 賃上げ税制との最適設計
    • 投資判断の伴走支援

    まで一体で支援しています。

    制度を待つのではなく、
    制度を前提に動く。

    2026年は、その姿勢が問われる一年です。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「業務委託なのに違法?」が急増中─知らないと危ない“偽装請負リスク”と、企業を守る新しい選択肢

    「業務委託なのに違法?」が急増中─知らないと危ない“偽装請負リスク”と、企業を守る新しい選択肢

    「業務委託で外部スタッフにお願いしているだけ」
    「SES契約だから問題ないと思っていた」

    そう考えていた企業が、ある日突然、“違法状態”と指摘されるケースが、近年急増しています。

    背景にあるのは、

    ・慢性的な人手不足
    ・外注・業務委託の拡大
    ・DX・IT人材不足
    ・コスト削減圧力の強まり

    といった、日本企業を取り巻く構造的な変化です。

    本来、業務委託は企業にとって非常に有効な経営手段です。
    しかし、運用を誤ると「偽装請負」「派遣法違反」という重大なリスクに直結します。

    今、多くの企業が“知らないうちに危険ゾーンに入っている”のが実情なのです。

    ■ なぜ「偽装請負リスク」はここまで増えているのか

    偽装請負とは、形式上は業務委託でありながら、実態は“派遣に近い働かせ方”になっている状態を指します。

    例えば、以下のようなケースです。

    • 委託先スタッフに直接業務指示を出している
    • 勤務時間や休憩時間を細かく管理している
    • 評価・指導を自社管理職が行っている
    • 業務内容を日々細かく変更している

    これらは現場では「よくある光景」ですが、法的にはグレー、場合によってはアウトになります。

    問題は、多くの企業が

    「違法だと知らずにやっている」

    という点です。

    意図的でなくても、違反は違反。
    行政指導・是正勧告・企業イメージ低下につながるリスクは避けられません。

    ■ 放置するとどうなる?業務委託リスクの“本当の怖さ”

    偽装請負問題を放置すると、企業は以下のようなリスクを抱えます。

    • 労働局・監督署からの指導
    • 契約の無効・再契約対応
    • 人件費・社会保険負担の増加
    • 取引先からの信用低下
    • 採用・ブランディングへの悪影響

    一度問題化すると、対応コストは非常に大きくなります。

    「もっと早く対策しておけばよかった」

    これは、多くの企業が後から口にする言葉です。

    ■ こうした課題に対応する専門家集団「業務委託適正推進株式会社」

    こうした業務委託リスクに専門的に向き合っているのが、業務委託適正推進株式会社です。

    同社は、業務委託・請負・SES運用におけるリスクを可視化し、企業が安心して外部人材を活用できる体制づくりを支援するコンサルティング会社です。

    最大の特徴は、

    「契約書」だけでなく「現場運用」まで踏み込むこと。

    書類上は問題なくても、現場がズレていれば意味がありません。
    その“ズレ”を実務レベルで修正していく点に強みがあります。

    ■ 主なサービス内容

    業務委託適正推進株式会社では、以下のような支援を行っています。

    ・業務委託・請負・SESの適正診断
    ・運用・管理体制の構築支援
    ・契約書・業務マニュアルの整備
    ・業務委託管理ツール「SHIKIRU」の導入支援
    ・コンプライアンス研修・社内教育

    単なる「指摘」ではなく、改善まで伴走する支援が特徴です。

    ■ 導入企業から多い相談内容

    実際に多い相談例には、以下のようなものがあります。

    • この運用で本当に大丈夫か不安
    • SES契約だが実態が派遣に近い
    • 監督署対応に備えたい
    • 契約と現場が合っていない
    • 将来のトラブルを防ぎたい

    こうした悩みは、規模や業種を問わず共通しています。

    ■ なぜ「早めの対策」が重要なのか

    業務委託問題は、問題が起きてからでは遅い分野です。

    違反状態になってから修正するのと、
    未然に防ぐのとでは、負担がまったく違います。

    早めに体制を整えておくことで、

    ・安心して外注を活用できる
    ・経営に集中できる
    ・人材戦略が安定する

    といった長期的メリットにもつながります。

    ■ 正しい外部パートナー活用の重要性

    企業が成長していくためには、
    「信頼できる外部パートナーとの連携」が不可欠だと考えています。

    業務委託も、その一つです。

    しかし、正しく使えなければ、武器ではなく“リスク”になります。

    だからこそ、業務委託適正推進株式会社の存在が、今後ますます重要になっていくのです。

    ■ 最後に─“知らなかった”では守れない時代へ

    これからの時代、企業経営において

    「知らなかった」
    「今まで大丈夫だった」

    は、通用しません。

    法令・労務・契約リスクへの対応力は、企業価値そのものになりつつあります。

    もし現在、

    「少し不安がある」
    「気になっている」

    という状態であれば、それは行動すべきサインです。

    業務委託を“安心して使える武器”に変えるために。
    一度、専門家に相談してみてはいかがでしょうか。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:業務委託適正推進株式会社

  • 病院の事業・財産承継に備える、新認定医療法人制度とは?

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    2026年 最新情報
    認定医療法人制度の適用期限は、従来の令和8年(2026年)12月31日までから、
    令和11年(2029年)12月31日まで延長されることが正式に決定しました。
    本記事では、最新制度を前提に分かりやすく解説しています。

    また、認定を受けてから移行を完了するまでの期限については、すでに制度改正により従来の3年以内から5年以内へと緩和されています。
    今回の適用期限延長により、この5年ルールを前提とした制度活用期間も、あわせて延長される形となりました。

    医療法人経営の継続・承継

    医療法人経営の継続・承継を考えたとき、その法人形態や出資金対策は、極めて重要なテーマです。
    平成29年10月から令和2年9月の3年間に認定された「新認定医療法人制度」は、これまで解決策を見いだせなかった医療法人にも活用の可能性を大きく広げる制度となっています。
    この機会に、どのような選択肢があり、どの選択肢であれば、医療法人にとってスムーズな承継が実現できるかを検討してみてはいかがでしょうか。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    ✓ “新認定医療法人”とはどのような法人であるのか。選択したらどのようになるのか知りたい。
    ✓ 将来の事業承継について、明確なプランが定め切れていない。
    ✓ 特定医療法人や社会医療法人に移行することで、どれくらいメリットがあるか知りたい。
    ✓ 個人病院だが、子供への事業承継はどのようなステップで行うとよいのか知りたい。
    ✓ 信頼できる相手が見つかれば、M&Aという選択肢もあり得ると思う。

    まずは、無料診断から!

    ご提案の流れ

    → 医療法人の出資金評価額を算定(無料)
    → オーナー様の相続額の概算を算定
    → 効果的な承継プランのご提案

    無料簡易診断の必要書類

    ✓ 法人決算書3期分・法人税、地方税申告書・医療法人に係る所得金額の計算書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    ✓ 社員、役員、出資者 及び出資額の一覧表
    ✓ 法人定款
    ✓ 法人全体の従業員概算人数
    ✓ 固定資産税課税明細書 直近分・不動産の明細が記載されているページ
    ※ 資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。

    従来の制度から、新認定医療法人制度へ!

    認定医療法人制度とは、
    「オーナーシップを維持したままでも、贈与税が課されない制度」
    です。

    出資持分のある医療法人には出資金の払戻請求などのリスクや、医療法人の非営利性の確保という観点から、2007年4月1日以降、出資持分のある医療法人は設立できなくなりました。

    既存の出資持ち分のある医療法人についても、持分のない医療法人への移行が推奨され、移行促進のために認定医療法人制度なども創設されました。
    しかし、贈与税の非課税基準をクリアしようと思うと、「当時の制度」では、実際には非同族経営に移行しなければならない等、ハードルは高く、移行は進みませんでした。

    「新」認定医療法人制度スタート

    そこで、従来の認定医療法人制度の要件が大きく見直され、2017年10月より新認定医療法人制度がスタートしています。
    新認定医療法人制度とは、持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度です。
    新認定医療法人制度によって、多くの医療法人において事業承継に関する悩みが大きく解決できると期待されています。

    通常、医療法人の出資持分を相続・贈与すると、後継者には多額の相続税・贈与税が課されることがあります。
    この出資持分を放棄する場合もありますが、単純に持分を放棄すると、医療法人に対してみなし贈与税が課税されます。この際、贈与税が課税されないための非課税基準がありますが、「親族等関係者が役員等の場合、持分総数の3分の1以下」などハードルが高く、この要件を満たすかどうかは税務署による個別判断とされています。

    しかし、「新」認定医療法人として認定を受けた場合には、持分を放棄しても贈与税が課されません。新認定医療法人として認定するのは、厚生労働省になります。更には、役員親族要件などもないため、オーナーシップを維持することが可能となります。但し、厚生労働省より認定を受けるには下記の8要件があり、適正な運営をしていることが求められます。

    新認定医療法人制度のポイント

    ・関係者への特別な利益供与の禁止
    ・役員親族要件なし(オーナーシップ維持が可能)
    ・モニタリング(移行後6年間、運営の状況について報告義務)
    ・みなし贈与税は課税されない

    運営の8要件とは?

    1,法人関係者への特別な利益供与の禁止
    社員、理事、監事、使用人その他の当該医療法人の関係者に対し特別の利益を与えない事

    2,理事・監事の報酬基準
    理事及び監事に対する報酬等について、民間事業者の役員の報酬等及び従業員の給与、医療法人の経理の状況その他の事情を考慮して、不当に高額なものとならないような支給の基準を定めている事

    3,株式会社等への特別な利益供与の禁止
    株式会社その他の営利事業を営む者又は特定の個人若しくは団体の利益を図る活動を行う者に対し、寄附その他の特別の利益を与える行為を行わない事

    4,遊休財産額は事業費用の額を超えない
    遊休財産額は、直近に終了した会計年度の事業に係る費用の額を超えない事

    5,法令違反等の禁止
    法令に違反する事実、その帳簿書類に取引の全部若しくは一部を隠蔽し、又は仮装して記録若しくは記載をしている事実その他公益に反する事実がない事

    6,事業状況①
    社会保険診療等(介護、助産、予防接種含む)にかかる収入金額が全収入金額の80%を超える事

    7,事業状況②
    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準による事

    8,事業状況③
    医業収入が医業費用の150%以内である事

    当事者にとって、ベストな手段を!

    医療法人の事業承継においては、現在の出資者だけでなく、後継者やご親族がそれぞれ当事者となります。まず、どなたが当事者となるのかを明確にし、それぞれの方にとってベストと言える解決方法であるかどうかが、ポイントとなります。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営

  • なぜインフルエンサーマーケティングは失敗するのか?フォロワー数の時代を終わらせる、ADBIJONの「再生数PR」

    なぜインフルエンサーマーケティングは失敗するのか?フォロワー数の時代を終わらせる、ADBIJONの「再生数PR」

    「インフルエンサーに依頼したが、思ったほど集客につながらなかった」
    「フォロワー数は多いはずなのに、反応がほとんどない」

    インフルエンサーマーケティングを導入した企業の多くが、こうした“違和感”を抱えています。
    そして今、その原因がはっきりと見え始めています。

    それは─
    フォロワー数を基準にしたPR設計そのものが、時代遅れになりつつあるという現実です。


    ■ インフルエンサーマーケティングが失敗する本当の理由

    SNSが登場した当初、
    「フォロワーが多い=影響力がある」という考え方は、確かに合理的でした。

    しかし現在、SNSの使われ方は大きく変化しています。

    • フォローしていなくても動画が流れてくる
    • おすすめ(レコメンド)でコンテンツが消費される
    • 投稿者よりも「内容」が見られる時代

    つまり、
    “誰が投稿したか”よりも、“どれだけ見られたか”が重要な環境へと移行しているのです。

    それにもかかわらず、
    多くのインフルエンサーPRは、いまだに

    • フォロワー数
    • 見かけ上の影響力
    • 過去の実績イメージ

    といった、実態とズレた指標で判断されています。

    このズレこそが、
    「お金をかけたのに成果が出ない」最大の要因です。


    ■ 「見られていない広告」に、価値はあるのか?

    冷静に考えれば答えは明確です。

    どれだけフォロワーが多くても、
    動画が再生されていなければ、広告としての意味はありません。

    にもかかわらず、

    • フォロワー数〇万人
    • 有名そうだから
    • 影響力がありそうだから

    という理由でPRを行い、
    “実際に何人に届いたのか分からない広告”に費用を投じているケースが、今も後を絶ちません。

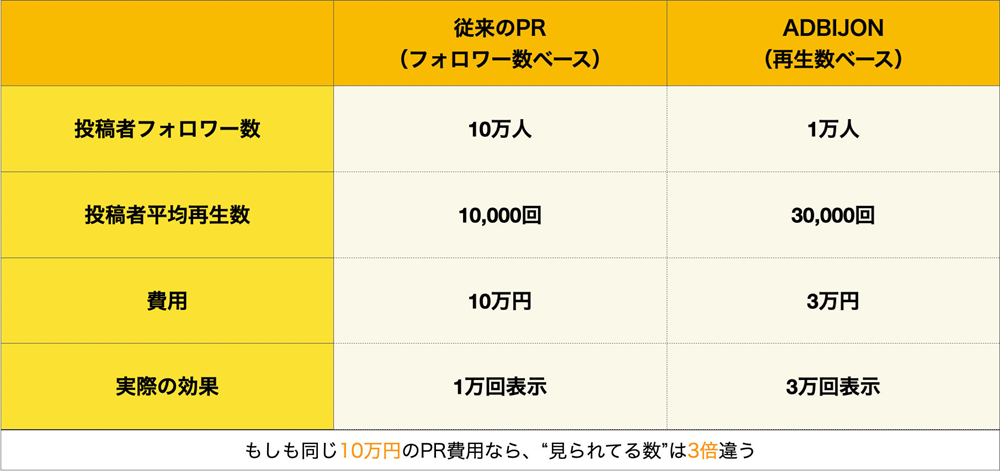
    同じPR費用をかけても、
    「フォロワー数」を基準にするか、「再生数」を基準にするかで、
    実際に“見られる量”は大きく変わります。

    もし同じPR費用をかけるのであれば、
    より多くの人に“実際に見られる”設計を選ぶべき──
    そう考えるのは、極めて自然な判断と言えるでしょう。

    この構造に疑問を投げかけ、
    新しい基準を提示しているのが ADBIJON です。


    ■ ADBIJONとは?─再生数を価値に変えるPRの仕組み

    ADBIJONは、インフルエンサーPRにおいて
    「フォロワー数」ではなく「動画の再生数」を評価軸に据えたPRサービスです。

    ここで重要なのは、
    ADBIJONが「実際に再生された回数に応じて広告費が変動する成果報酬型」ではない、という点です。

    ADBIJONでは、
    インフルエンサーごとの過去の投稿データから平均的な再生回数を算出し、
    その平均値をもとにあらかじめPRの価値を数値化・価格設計しています。

    つまり、再生数を
    「結果として後から評価する指標」ではなく、
    「事前にインフルエンサーの価値を測る基準」として活用しているのです。

    この考え方により、

    • いくらで
    • どの程度の露出が見込めるのか

    を、PR実施前の段階で把握できる、
    計画性のあるインフルエンサーマーケティングが可能になります。


    ■ なぜ「再生数PR」が、これからの主流になるのか

    ショート動画時代のSNSでは、

    • フォロワー数が少なくても、再生数が伸びる
    • 無名でも、内容次第で多くの人に届く

    という現象が日常的に起きています。

    ADBIJONは、このSNSの本質をそのままPRに落とし込み、

    • 実際に届いた数
    • 実際に見られた量

    を重視することで、
    企業にとっても、クリエイターにとってもフェアな環境を実現しています。


    ■ サービス提供事業者が目指す世界観

    ADBIJONが目指しているのは、
    単なる「広告案件の仲介」ではありません。

    それは、

    • 企業が無駄な広告費を使わず
    • クリエイターがフォロワー数に縛られず
    • 視聴者にとっても不自然でないPR

    という、健全なインフルエンサーマーケティングの再構築です。

    「再生数」という共通指標を軸にすることで、
    PRの世界を、より透明で納得感のあるものへと変えようとしています。


    ■ ADBIJONの主な特徴

    ● 再生数ベースの透明な評価設計

    感覚やイメージではなく、
    平均再生回数という客観的な数値をもとにPR価値を判断。

    ● フォロワー数に依存しないインフルエンサー起用

    フォロワーが少なくても、
    「見られる動画」を作れる人が正当に評価される仕組み。

    ● 事業者紹介・パートナー制度の用意

    企業や店舗を紹介することで、
    継続的な報酬が得られるパートナー制度も展開。
    PRにとどまらず、ビジネスとして関われる点も特徴です。


    ■ 「なんとなくのインフルエンサーPR」から脱却する

    これからの時代、
    「有名そうだから」「フォロワーが多いから」という理由だけのPRは、
    ますます成果が出にくくなっていくでしょう。

    求められるのは、

    • 本当に見られているか
    • 数字で説明できるか
    • 費用対効果が明確か

    ADBIJONは、
    インフルエンサーマーケティングが抱えてきた
    “曖昧さ”を終わらせる選択肢と言えます。


    ■ 最後に─PRの基準を変えることが、成果を変える

    広告の基準を変えることは、
    集客の質そのものを変えることです。

    フォロワー数という過去の物差しから脱却し、
    「本当に見られた価値」で判断するPRへ。

    ADBIJONは、
    インフルエンサーマーケティングの次のスタンダードを示しています。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「書いても届かない時代」に、言葉の“設計者”を。コピー・編集・PRを横断する、合同会社SinTextという選択

    「書いても届かない時代」に、言葉の“設計者”を。コピー・編集・PRを横断する、合同会社SinTextという選択

    「ホームページはある。SNSもやっている。
    それでも、何をやっている会社なのか伝わらない」

    これは、多くの中小・中堅企業のオーナーが抱えている、
    極めて現実的な悩みです。

    情報発信の手段が増えた一方で、
    ・発信内容が場当たり的
    ・メッセージに一貫性がない
    ・想いや強みが言葉になっていない

    そんな状態に陥っている企業は少なくありません。

    この“伝わらなさ”の正体は、
    コピーの巧拙ではなく、言葉の設計不在にあります。


    ■ 「文章を書く会社」ではありません

    合同会社SinTextは、
    コピーライティング会社でも、PR会社でもありません。

    企業や組織が持つ
    「思い」「強み」「価値」を、
    伝わる構造と言葉に変換するための、企画・編集・発信設計の会社です。

    単発で文章を書くのではなく、

    • 何を伝えるべきか
    • どの順番で伝えるか
    • どんなトーンで発信するか

    その上流設計から責任を持つ。
    それがSinTextのスタンスです。


    ■ なぜ今、「言葉の上流設計」が必要なのか

    多くの企業では、
    ・企画は社内
    ・文章は外注
    ・PRは後付け

    という形で進みがちです。

    しかしこのやり方では、
    “発信が分断され、結果として“伝わらない”状態になります。

    SinTextが関わるのは、
    まだ形になっていない段階。

    • 企画構想時の壁打ち
    • 提案前の論点整理
    • 方向性が定まらない段階での言語化

    「何を書くか」ではなく、
    「何を、なぜ語るのか」から一緒に考える存在です。


    ■ 個人ではなく、「体制」で支える安心感

    SinTextは、代表を含め5名体制で活動しています。

    • ライター
    • 編集
    • 発信設計
    • 広報PR

    役割を分担することで、

    • 複数案件の並行対応
    • 継続的なアウトプット
    • クオリティの平準化

    を実現。

    「この人が忙しいから止まる」
    「担当が変わるたびにトーンがブレる」

    そんな不安が起きにくいのも、
    中小・中堅企業にとって大きなメリットです。


    ■ SinTextが提供する、6つの支援領域

    SinTextの支援は、単発ではなく横断型です。

    1. 編集・ライティング
       取材/構成設計/原稿作成まで一体で対応
    2. キャッチコピー・ネーミング
       広告・Web・サービスの言語開発
    3. 企業・事業ストーリー設計
       思想や強みを外部向けに再構築
    4. 広報PRの切り口・発信設計
       何を、どの角度で伝えるかを整理
    5. Web・SNSのトーン設計・企画
       継続発信を見据えた言語設計
    6. 会報誌・オウンドメディア編集
       媒体全体の構成・品質管理

    重要なのは、
    これらを分断せず、一貫して設計できること。


    ■ 行政案件から地域ビジネスまで―実績が示す信頼性

    SinTextの母体となる知見は、
    代表・倉家氏がこれまで携わってきた、

    • 行政関連の啓発事業
    • 大手企業の会報誌・編集
    • 地域ブランドの立ち上げ
    • SNSキャンペーンやクラウドファンディング支援

    といった幅広い現場経験に裏打ちされています。

    共通しているのは、
    「伝えにくい価値を、伝わる形にする」という役割。


    ■ 「外注」ではなく、「相談できるパートナー」を探しているなら

    SinTextが目指しているのは、
    原稿を発注して終わる関係ではありません。

    • 企画段階から相談できる
    • 言葉や構成の“壁打ち相手”がいる
    • 発信の軸がブレない

    そんな日常的に相談できるコミュニケーションパートナーとして、
    企業の中に入り込み、継続的に支える立ち位置です。


    ■ 最後に―言葉が整うと、経営が動き出す

    「何をやっている会社か分からない」
    この状態は、実は大きな機会損失です。

    言葉が整理され、
    伝え方に一貫性が生まれた瞬間、
    企業の印象は驚くほど変わります。

    コピーやPRに“限界”を感じているなら。
    発信を根本から見直したいと感じているなら。

    合同会社SinTextは、
    その最初の相談先として、十分に検討する価値のある存在です。


    情報提供

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 営業は才能ではなく設計だ!─中小・中堅企業が“自走型営業組織”へ進化する方法

    営業は才能ではなく設計だ!─中小・中堅企業が“自走型営業組織”へ進化する方法

    「営業はセンスのある人間に任せるしかない」
    「結局、最後はエース頼みになってしまう」

    そう感じながらも、明確な打ち手が見つからず、
    営業の属人化を“仕方ないもの”として放置してしまっている─
    そんな中小・中堅企業は、決して少なくありません。

    しかし今、
    人手不足・採用難・市場環境の変化が進む中で、
    “人に頼る営業”は大きなリスクになりつつあります。

    これからの時代に求められるのは、
    👉 個人の才能に依存しない
    👉 誰がやっても一定の成果が出る
    👉 外部に頼らず、自社で成長し続ける

    そんな 「自走型営業組織」への進化です。


    ■ なぜ今、「営業の設計」が必要なのか

    多くの企業で、営業の現場は次のような状態に陥っています。

    • 売れる人・売れない人の差が激しい
    • 教え方が人によって違い、育成が安定しない
    • 経営者やマネージャーが現場から離れられない

    これらの根本原因は共通しています。
    それは、営業活動が設計されていないこと。

    営業プロセス、育成方法、マネジメントの基準が曖昧なままでは、
    成果はどうしても「個人の力量」に左右されてしまいます。

    つまり営業は、
    才能の問題ではなく、設計の問題なのです。


    ■ 営業がうまくいかない会社に共通する「3つの壁」

    営業組織の成長を妨げる壁は、大きく分けて3つあります。

    ① 人材育成の壁

    • スキルにばらつきがあり、標準化されていない
    • OJT任せで、指導の質が安定しない
    • 育成に時間をかけても成果につながらない

    ② マネジメントの壁

    • 営業マネージャーが不在、または兼務状態
    • 現場の状況が見えず、適切な指示が出せない
    • 経営者がプレイヤーを兼ね続けている

    ③ 営業プロセスの壁

    • 戦略が曖昧で、場当たり的な営業になっている
    • 成功ノウハウが共有されず、属人化している
    • アポは取れるが、成約に結びつかない

    これらはすべて、
    「営業のブラックボックス化」が引き起こしている問題です。


    ■ 解決の第一歩は「徹底した見える化」

    営業を設計するために、まず必要なのは
    現状を正しく把握することです。

    • 数字の見える化(成約率、進捗、LTVなど)
    • フローの見える化(営業プロセス、役割、ボトルネック)
    • 人材の見える化(スキル、強み、課題、モチベーション)

    感覚や経験ではなく、
    客観的なデータと事実をもとに課題を特定することで、
    初めて「再現性のある改善」が可能になります。


    ■ 現場で成果を出しながら、営業を“仕組み”に変える

    株式会社CsMが提供する営業改善サービスは、
    この「見える化」を起点に、現場実行まで徹底的に伴走する点が特徴です。

    単なるアドバイスや資料提供ではありません。

    • プロが現場に入り、商談・OJT・1on1を実施
    • 実際に成果を出しながら、勝ちパターンを構築
    • 成功ノウハウを言語化・仕組み化し、組織の資産へ

    こうして、
    「できる人がいる会社」から「できる会社」へ
    営業組織は変わっていきます。


    ■ 最終ゴールは「支援がいらなくなる組織」

    CsMが目指すのは、外部に依存し続ける体制ではありません。

    • 次期リーダーへのノウハウ移転
    • 営業マネジメントの内製化
    • 人材育成が回り続ける仕組みづくり

    これらを通じて、
    外部の力がなくても成果を出し続ける営業組織を完成させます。

    オーナーや経営者が現場から解放され、
    本来向き合うべき「経営」に集中できる状態をつくることも、
    大きな価値の一つです。


    ■ 導入企業が実感する変化

    営業改善サービス導入後、多くの企業が次のような変化を実感しています。

    • 成約率・受注単価の向上
    • 営業成果の安定化
    • 人材の早期戦力化と定着率向上
    • 組織としての営業力の底上げ

    短期的な売上改善だけでなく、
    中長期で戦える企業体質がつくられていきます。


    ■ 最後に─営業は「属人化」から卒業できる

    営業は、特別な才能を持った人だけのものではありません。
    正しく設計し、育て、仕組みにすれば、
    誰もが成果を出せる組織をつくることができます。

    もし今、

    • 営業に将来不安を感じている
    • エース依存から抜け出せない
    • 次の成長ステージに進みたい

    そう感じているなら、
    それは営業組織を見直すべきサインです。

    「営業は才能ではなく設計だ」
    この考え方こそが、
    中小・中堅企業がこれからも選ばれ続けるための、
    確かな一歩になるはずです。


    情報提供

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
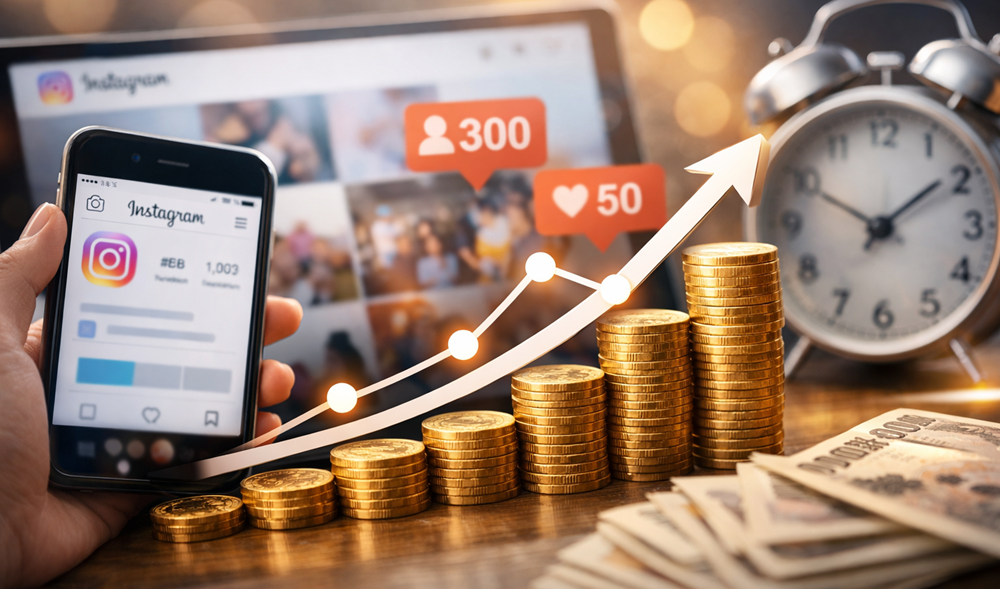
  • 「本当に増える?」に応える!2ヵ月300人保証×月額18,000円のInstagramフォロワーUP支援「FORORU」とは

    「本当に増える?」に応える!2ヵ月300人保証×月額18,000円のInstagramフォロワーUP支援「FORORU」とは

    「Instagramは大事だと思っている。でも―
    本当にフォロワーって増えるの?」

    これは、多くのオーナーが口には出さないものの、心の中で抱えている率直な疑問です。

    ・過去に運用代行を試したが、成果が見えなかった
    ・安いサービスほど「怪しいのでは」と感じてしまう
    ・時間もお金も無駄にできない

    だからこそ、Instagram施策に対して慎重になっている。
    それは、経営者として極めて健全な判断だと言えるでしょう。

    詳しく見てみる

    ■ なぜ今、「フォロワーが増えない」ことが経営リスクになるのか

    現代のビジネスにおいて、Instagramは単なるSNSではありません。

    • 来店前に必ずチェックされる「信頼の判断材料」
    • 新規顧客が最初に触れる「第一印象」
    • 採用やブランディングにも影響する「企業の顔」

    にもかかわらず、フォロワーが少ないままだと、

    • 「あまり人気がないのでは?」
    • 「ちゃんと運営されていない会社なのでは?」

    と、無意識のうちに“選択肢から外される”可能性があります。

    つまり今は、
    フォロワーが増えない=存在感が伝わらない時代なのです。


    ■ それでも多くのオーナーが、Instagram運用につまずく理由

    フォロワーを増やすには、
    ・ターゲット設計
    ・アルゴリズム理解
    ・継続的なアクション
    が必要です。

    しかし現実には、

    • 本業が忙しく、SNSに割く時間がない
    • 正解が分からず、手探り状態が続く
    • 効果が出る前に、モチベーションが切れてしまう

    こうした理由から、
    「やった方がいい」と分かっていても、前に進めないオーナーが大半です。

    そこで今、注目されているのが
    “成果条件が明確なフォロワーUP支援”という選択肢です。


    ■ InstagramフォロワーUP支援「FORORU」とは

    「FORORU(フォロル)」は、
    Instagramのフォロワーを“安全かつ継続的に”増やすことに特化した運用支援サービスです。

    最大の特徴は、次の2点が最初から明確に提示されていること。

    • 2か月でフォロワー300人増加保証!
    • 月額18,000円という導入しやすい価格設定!

    「本当に増えるのか?」
    その問いに対し、条件付き(※1)とはいえ“成果保証”という形で答えている点が、他サービスとの大きな違いです。

    ※1【キャンペーン条件】
    ① 運用開始前に投稿が10投稿以上あること
    ② 運用開始後、最低週2回投稿をしていただくこと
    ③ アンフォロー(フォロー解除)期間は適応しない
    ④ いいねのみ運用期間は適応しない
    ⑤ お客様側でフォロワーを削除した場合は適応しない


    ■ なぜ“成果保証”が出せるのか?─仕組みの裏側

    FORORUでは、フォロワーを購入したり、不自然な手法を使うことは一切ありません。

    • AIによるターゲット選定
    • 実在ユーザーへの自然なアクション
    • アカウント凍結を防ぐ安全設計

    これらを組み合わせ、
    再現性の高い運用フローを構築しています。

    実際、これまでの運用実績は600社以上。
    初心者アカウントでも成果が出ているケースが多数あります。

    「運任せ」ではなく、
    “増える前提で設計された仕組み”だからこそ、保証が可能なのです。


    ■ 「安い=不安」を覆す、現実的な価格設定

    月額18,000円という価格を見て、
    「安すぎないか?」と感じる方もいるかもしれません。

    しかしFORORUは、

    • フォロワー獲得という“入口”に特化
    • 投稿代行や広告運用は含めない
    • 仕組み化された運用でコストを最適化

    することで、
    オーナーにとって“試しやすい価格”を実現しています。

    だからこそ、

    • 個人事業主
    • 小規模店舗
    • SNS初心者

    でも、無理なく導入できるのです。


    ■ サービス提供事業者について

    このFORORUを提供しているのが、
    株式会社レグルスインターナショナル。

    2017年設立以来、SNSマーケティング事業を中心に、
    数多くのアカウント運用を支援してきた企業です。

    「派手な成功事例」よりも、
    安全性と継続性を重視した運用を強みとしています。


    ■ FORORUは“ゴール”ではなく、“スタート”

    FORORUは、売上を魔法のように伸ばすサービスではありません。

    しかし、はっきりと言えることがあります。

    フォロワーがいなければ、成果も生まれない。

    FORORUは、
    ・見つけてもらう
    ・信頼される
    ・次の施策につなげる

    そのための「土台づくり」に特化したサービスです。


    ■ 最後に─「増えないかもしれない不安」より、「何もしないリスク」

    もし今、

    • Instagramを活用しきれていない
    • フォロワーが伸びず、止まっている
    • まずは確かな一歩を踏み出したい

    そう感じているなら、
    2か月300人保証×月額18,000円という条件は、
    極めて現実的な選択肢になるはずです。

    「本当に増える?」
    その疑問に向き合い、仕組みで応えたサービス─
    是非、FORORUの導入を検討してみてはいかがでしょうか。
    まずは、お気軽に無料相談を!


    AUUにご相談の上、担当者をお繋ぎさせて頂き、無料相談が可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 採用も育成も“限界”を感じている経営者へ―AI 時代の人と組織を再設計する「miryo⁺ × engine」という選択

    採用も育成も“限界”を感じている経営者へ―AI 時代の人と組織を再設計する「miryo⁺ × engine」という選択

    採用も育成も、もう勘に頼れない。
    そう感じている経営者は、確実に増えています。

    「いい人を採用したはずなのに、思ったように活躍しない」
    「育てているつもりでも、任せられる幹部がなかなか育たない」

    こうした違和感の多くは、
    個人の能力や意欲の問題ではありません。

    採用の段階から、配属・育成・マネジメントに至るまで、
    “人材の活躍”を一貫して設計できていないこと。
    その構造そのものが、課題になっています。

    インフレ、人口減少、AI の進化。
    これからの経営では、
    「人を増やすかどうか」以前に、
    “どんな人材を、どんな設計のもとで迎え、どう活かしていくのか”
    という視点が、これまで以上に問われる時代に入っています。


    ■ 人に関する意思決定は、経営のど真ん中にある

    採用ミスマッチ、早期離職、育たない幹部。
    これらは PL に直接表れにくい一方で、
    確実に会社の体力と経営者のエネルギーを奪っていきます。

    それでも多くの企業では今なお、
    ・面接時の印象
    ・経営者や上司の経験則
    ・なんとなくの相性

    といった、言語化されていない判断軸で
    人に関する意思決定が行われています。

    環境変化が激しい AI 時代において、
    この状態は「属人的な経営リスク」と言えるでしょう。

    そこで株式会社 Legaseed が提示するのが、
    『miryo⁺(ミリョプラ)』と『engine(エンジン)』を組み合わせた、
    人材活用の新しい考え方です。


    ■ miryo⁺|AI で人の“活躍”を促進する人材活用ナビゲーションシステム

    『miryo⁺(ミリョプラ)』は、
    統計学・心理学・Legaseed ノウハウを掛け合わせ、
    人の特性や傾向を多面的に捉える AI ナビゲーションツールです。

    miryo⁺が目指しているのは、
    人を単純に評価・分類することではありません。

    ・どんな関わり方をすると、その人は前向きに意思決定しやすいのか
    ・どんな役割・環境であれば、力を発揮しやすい傾向があるのか
    ・誰と組むと、コミュニケーションのズレが起きやすいのか

    こうした「人を活かすためのナビゲーション」を提案し、
    “外しにくい”採用・配属・対話・マネジメントを実現することに価値があります。

    採用段階から入社後まで、
    人材の活躍を見据えた判断をナビゲートする。
    それが miryo⁺の役割です。


    ■ ただし、AI だけで人は活躍しない

    ここで、重要な前提があります。

    miryo⁺でどれだけ人の特性や傾向を理解できたとしても、
    会社そのものの設計が曖昧なままでは、人は活きません。

    ・何を大事にする会社なのか
    ・自社らしい判断基準とは何なのか
    ・どこまで任せ、どこから責任を持つのか

    これらが言語化され、仕組化されていない組織では、
    人材は迷い、力を出し切れなくなります。

    そこで必要になるのが、engine(エンジン)です。


    ■ engine|「人が活きる会社設計」を、経営幹部で揃える

    engine(エンジン)は、
    Legaseed が提供する経営・組織づくりの伴走型ワークショップです。

    ここで行うのは、研修ではありません。

    ・経営の軸・判断基準の言語化
    ・会社の DNA・価値観の整理
    ・採用・育成・評価の一貫性づくり
    ・幹部が同じ前提で意思決定できる状態の構築

    これらを実際のアウトプットと仕組みに落とすところまで行います。

    つまり、
    「この会社で、どう人を迎え、どう活かすのか」
    という設計図と仕組みを、社長と幹部で磨き合い、揃えていくプロセスです。


    ■ miryo⁺ × engine で生み出す経営の変化

    miryo⁺で人材の特性や関わり方を理解し、
    engine で会社としての前提・判断軸を揃える。

    この 2 つが噛み合ったとき、

    ・採用で狙った人材の採用確率が高まる
    ・採用段階でのマッチング精度が上がる
    ・配属・役割設計のズレが減る
    ・幹部が「人を活かす側」に回れる
    ・社長に意思決定が集中しにくくなる

    といった変化が現れてきます。

    これは人事施策ではありません。
    経営の設計そのものをアップデートする取り組みです。


    ■「ツール導入」ではなく、「経営投資」という選択

    miryo⁺ × engine は、
    AI ツールを入れれば解決する、という話ではありません。

    人と組織に関する判断を、
    勘や経験だけに委ね続ける経営から、
    再現性のある意思決定へと移行するための基盤です。

    ・早期離職が 1 人減る
    ・幹部の立ち上がりが数か月早まる

    それだけでも、
    採用費・教育コスト・機会損失を含めれば、
    十分に意味のある投資になるでしょう。


    ■ 経営を「属人化」から解き放つために

    優秀な経営者ほど、
    「自分が頑張り続ける経営」に限界を感じ始めています。

    人の本質を可視化し、活かし、任せる。
    そのための共通言語と設計図を持つことが、
    次の成長フェーズに進む条件です。

    miryo⁺ × engine は、
    そのための“経営の下地”を整える仕組み。

    人と組織に少しでも違和感を感じているなら、
    それは経営の再設計を始めるタイミングなのかもしれません。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU