AUU Online CMS

カテゴリー: 経営

  • スペシャリスト税理士をスポットで活用する方法

    スペシャリスト税理士をスポットで活用する方法

    顧問税理士先生に対して、「何も対策の提案をしてくれない」「税務署のいいなり」等といった不満を持っている企業オーナーが実は多くいらっしゃいます。

    ただ、人のご縁や世代を超えたお付き合い等、今まで顧問を務めていただいた先生との良好な関係を継続することも大切です。

    こういった悩みから、顧問業以外での個人や法人のイベントに合わせた対策を、その部門のスペシャリスト税理士に依頼し解決する方法も選択肢の一つとなります。

    一言でイベントといっても、どのタイミングで依頼するのかが悩ましいところです。

    ここでは、そんなスポット税理士の活用のタイミングをいくつか紹介します。

    1. 事業承継
    2. 自社株対策
    3. 相続対策
    4. M&A
    5. 海外送金
    6. 海外進出
    7. 税務調査対応
    8. 組織再編
    9. 不動産
    10. 信託の活用
    11. その他、重要課題の解決

    など、日常的ではないけれど、どれも失敗できない大切な対策であることが見てとれます。

    一口に税理士先生といっても、事業法人対策を得意とした先生や、医療法人、相続、不動産等、様々なスペシャリスト税理士が存在しています。医師同様、専門科のスペシャリストに相談、依頼する事がより良い選択になるでしょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 利益対策!航空機オペレーティングリースとは

    利益対策!航空機オペレーティングリースとは

    航空機オペレーティング・リースは、高い投資効率が期待できる国際的な事業投資です。

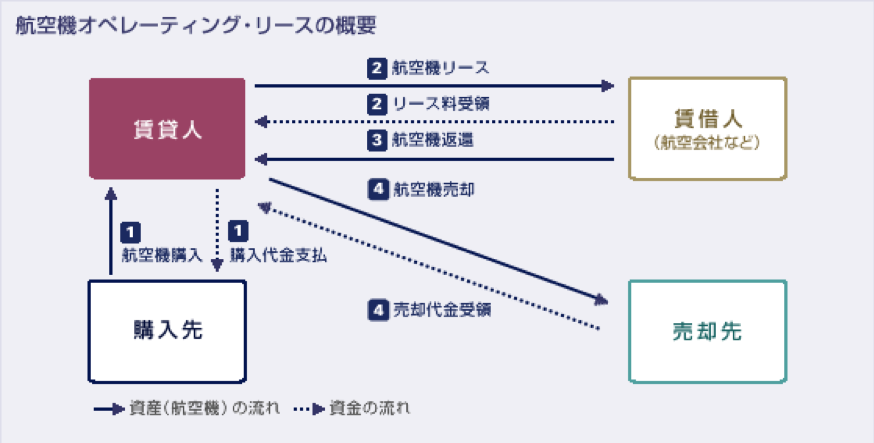
    航空機オペレーティング・リースの仕組み

    航空機オペレーティング・リースは、投資家が航空会社やリース会社から航空機を購入し、航空会社にリースを行い、最終的には航空機を売却するという、資産のリースと売却を組み合わせた投資案件です。
    この投資によるメリットのひとつは、取引の多くが比較的短い時間のリースであり、リース期間中は、高い水準のリース料を、そして航空機の売却に際しては、市場動向次第で売却益を期待できることです。
    また、航空機は長期間にわたって利用が可能であり、リースを継続することによって長期投資を行うことも出来ます。一方、売却価格が市場動向によって予想を下回るリスク、為替リスク、航空会社の信用リスク等を考慮しておく必要があります。

    航空機オペレーティング・リースの特徴

    一般的には支払いは一時払いで、3年程度かけて損金算入が可能です。リース期間満了時にリターンを期待する仕組みであるため、突発的な利益を将来に繰り延べるにはとても有効な手法です。

    マーケットの状況

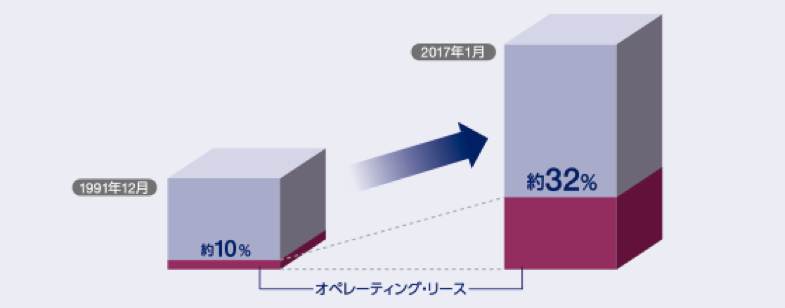
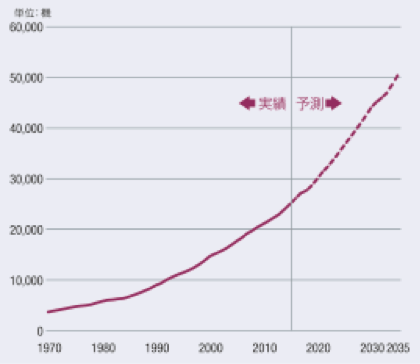
    現在運航中の25,000機以上の航空機のうち、8,000機以上がオペレーティング・リースで調達されています。

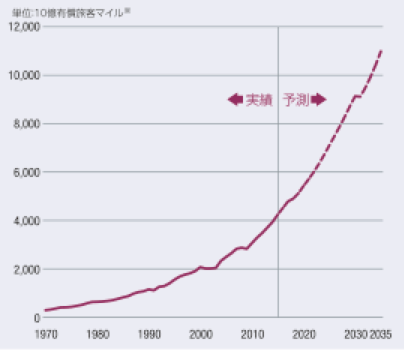
    航空機による旅客や貨物の輸送量の増加に伴い、航空機の数はこれまで着実に伸び続けてきました。輸送量は今後もさらに伸びることが予想され、さらに古くなり退役する航空機の数を考えると、これからも一定の航空機需要が見込まれます。新しい航空機は現在、主にボーイング社及びエアバス社の2大メーカーによって供給されていますが、約2,000社の世界の航空会社のニーズは航空機メーカーの新造機の供給だけではまかないきれないほど多様化しています。短期間の利用を希望する航空会社、より安価な調達を要求する航空会社、新路線の拡大を計画する航空会社、新規参入の航空会社等幅広いニーズがあり、そのために航空機をオペレーティング・リースで調達するケースが増えています。

    ■世界の航空機のオペレーティング・リースによる調達比率

    Airclaims CASE Manager のデータを基にグラフを作成

    ■航空旅客輸送量の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    ■航空機数の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 夏のウナギと冬のフグの融合!?事業戦略としてのM&A活用事例

    夏のウナギと冬のフグの融合!?事業戦略としてのM&A活用事例

    夏のウナギと冬のフグ!?事業戦略としてのM&A活用事例

    近年、M&Aの認識は高まっています。M&Aに対するイメージも大きく変わっているようです。

    ひと昔前までは「経営責任の放棄ととられる」、「M&Aは大手企業間で行うことだ」、「敵対的買収」など行動を起こす前に、感情的にM&Aを避けてしまうケースが多くありました。

    一方で、2025年には国内の127万社が後継者不足で廃業の危機となり、内60万社は黒字廃業の予想など、耳にする機会が増えてきました。国内の66%の企業が後継者不在であるともいわれています。

    また同時に、M&Aに対するイメージも、以前に比べて事業戦略としてのM&A活用など前向きな認識も広がってきています。

    一言に「事業戦略としてのM&A活用」と言われてもなかなかイメージしにくいものです。

    ここでは、事業戦略としてのM&Aを活用した事例を1つ紹介します。

    夏のウナギと冬のフグの融合!?(季節の補完シナジー)

    A社は伝統的なフグの食品加工卸業を経営しており、通信販売業者を中心に優良な取引先を有して、高利益率、無借金経営を継続していました。社長には2人の娘が会社を継ぐ意思がなかったこと、会社をさらに発展させていとの思いから、譲渡することを決断しました。一方、B社は伝統的なウナギの食品加工卸業を経営しており、ウナギの価格高騰や、夏季と冬季の売上が不安定であることなどから、会社の成長を強化するためには年間を通した安定収益を生み出すことを望んでいました。

    A社とB社の両社社長は面談当初から互いの経営方針が一致し、両者が扱う商材の繁忙シーズンなどが異なること(フグ→冬、ウナギ→夏)も合致したことで事業戦略としてのM&Aの決断に至りました。

    このように、最近では、事業拡大のためのM&Aや、既存会社に足りなかったものを補完するM&A、会社名の存続や従業員を守るためのM&Aなど、様々なニーズに沿ったM&A事例が拡大しています。

    日本企業の伝統と技術を存続させるためにも、事業戦略としてのM&A活用を検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットと注意点

    未上場の同族企業の場合、事業承継において後継者や資産管理会社へ自社株式を移転することが必要となります。
    通常は未上場株式の評価をする場合、会社規模を勘案し、類似業種比準価格など基に株価の評価を行います。

    しかし、資産管理会社は資産のほとんどが自社株となるため、「株式等保有特定会社」に該当し、自社株式の評価を純資産価格による評価を用いることとなり株価が高くなってしまいます。

    「株式等保有特定会社」とは?

    株式等保有特定会社とは、会社が保有する自社株式(等に係る相続税評価の合計)が総資産(に関わる相続税評価の合計)の50%以上を占める会社のことをいいます。
    株式等保有特定会社は、原則として純資産価格によって評価を行います。
    ただし、一部について類似業種比準価格の適用も受けられる「S1+S2方式」※1も選択できるようになっています。
    ※1「S1+S2方式」とは、会社の保有している資産を「S2=会社が保有している株式等の価格」と「S1=その他の部分の価格」に分けて株価の評価を行う方式です。

    「株特外し」とは?

    そこで、「株式等保有特定会社」に該当する場合、「株特外し」=株式等保有特定会社から如何にして外れるか?を検討します。

    この方法として、収益不動産の購入や、事業買収(M&A)、上場有価証券・債券・投資信託等の購入により、資産管理会社の資産構成を変え、株式保有割合を50%未満となるようにします。

    しかし、財産評価基本通達189には「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」旨の記載もあり、税務調査などで否認された場合のリスクも大きいことには注意が必要です。

    また、株特外しに注視し、収益不動産やM&A、投資有価証券による損失を被り、本末転倒にならぬよう、専門家と共に検討されることをお勧めします。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。