AUU Online CMS

ブログ

  • なぜ、海外不動産投資なのか?

    なぜ、海外不動産投資なのか?

    この記事は令和二年度税制改正により内容を更新しています。

    旧記事はこちら

    税制改正の概要

    令和三年以降、個人購入による、国外の中古不動産の不動産所得において、損失が生じた場合の簡便法による短期減価償却の損益通算が認められないものとなりました。(定額法は可能)
    簡便法とは…中古資産の耐用年数を短期で算定する際に用いる一般的な方法です。

    法人購入の簡便法による短期減価償却の損益通算は可能

    法人購入の場合は税制改正前同様、簡便法による短期減価償却の損益通算は可能で、各年度の減価償却費は、限度額の範囲内であれば自由に調整することが出来ます。つまり、その年度の減価償却費をゼロとし、翌年度以降に繰り越すことも可能です。

    キャピタルゲイン狙いの海外不動産投資へ

    旧記事でも触れていますが、海外不動産には、
    1、上昇する家賃
    2、低い空室率と安定的な賃貸経営
    3、古い建物に高い需要

    等のメリットは健在で、キャピタルゲイン狙いの海外不動産投資の需要拡大が予想されます。

    テンサーティーワンエクスチェンジの活用

    1031エクスチェンジとは、「テンサーティーワン」と呼ばれる米国の税制度です。この制度は、不動産の所有者が物件を売却した際に発生する売却益を「同種の不動産に投資」(買い替え)すると、キャピタルゲイン税を繰り延べすることができるというものです。

    キャピタルゲイン税とは保有する資産の売却により発生する利益に課される税をいいます。海外不動産投資での1031エクスチェンジを活用する場合、売却する物件は投資物件であることが制度利用の条件です。他にも、45日以内に次の購入物件を選定し、合計180日以内に購入取引を完了させる事や、新たに購入する物件は売却する物件の売値と同程度か、それ以上の価格であることも制度利用の条件となります。

    税制改正によるキャピタルゲインの魅力

    税制改正前までは減価償却による節税メリットを謳っていたため、4年単位での検討が必要でしたが、個人購入による簡便法を用いた短期減価償却がなくなった今後は、長期目線でのキャピタルゲインを狙った投資が可能となります。

    また、法人購入の場合は、引き続き簡便法による短期減価償却の損益通算は可能ですが、一方で、個人と同様、海外不動産投資によるキャピタルゲインを狙った投資も選択肢の一つと考える事もできます。

    税制改正による海外不動産投資の可能性

    海外での金融機関取引はハードルが高いですが、不動産であれば、ある程度、投資しやすい環境である事から、今後は米国のみならず、爆発的成長に期待が持てる地域への不動産投資の検討や、収益物件ではなく非事業用物件であれば対応年数が1.5倍に伸びる仕組みを利用し、例えば投資用木造住宅の耐用年数は22年ですが、非事業用であれば耐用年数は35年となるため、利回りの期間も投資期間も伸ばすことでキャピタルゲインを期待する事も可能となります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 一般社団法人設立の選択肢

    一般社団法人設立の選択肢

    一般社団法人とは?

    一般社団法人は平成20年12月1日に施行された、公益法人制度改革の一般社団法人及び一般財団法人に関する法律により誕生しました。
    それ以前は、公益性を重視し、厳格な許認可制度により設立が可能でしたが、社団や財団の在り方を見直し、より民間の非営利法人の活力を引き出すため、原則として法人登記による設立を認める事となりました。
    また、一般社団、一般財団法人から希望する法人に対しては、公益性の審査と、行政庁による公益認定を受けることで公益社団、公益財団法人に移行する事が可能です。

    一般社団法人は非営利法人だが

    「非営利」とは法人の構成員である理事・社員等(株式会社では取締役・株主と類似)へ、配当することができないという意味であり、事業による売上・利益から、理事や従業員等に報酬・給与等の金銭を支給することは可能です。

    なぜ配当することができないのか

    一般社団法人には、「社員=議決権保有者」が存在します。
    株式会社の株主(議決権保有者)との違いは、一般社団法人の社員は出資をしない(=持分がない)ため、個人が法人を所有するという概念がなく、出資の見返りとしての配当を受けることができないのです。

    一般社団法人の活用法
    「事業承継」(自社株対策)

    上記のとおり、「法人を所有するという概念がない」ということは、言い換えれば、一般社団法人が事業会社の自社株式や事業用不動産を所有すれば、それらの財産は、法的に個人所有から完全に切り離され、相続の対象にならないということを意味します。
    ただし、平成30年度税制改正により一定要件に該当した場合、相続税対象となる可能性があります。詳細は下記、一般社団法人設立の注意点に記述します。

    一般社団法人のメリット

    上記に加え、
    ・後継者への引継ぎの際には、代表理事(理事長)及び社員(議決権保有者)を後継者に変更することにより、一般社団法人が所有する事業会社の自社株等の財産の議決権行使者・処分権限者等が後継者へ移ります。つまり、資金をほとんど必要としない事業承継を成立させることが可能となります。

    ・一般社団法人が事業会社の株主となり、発行済株式総数の1/3超の株式を保有すれば、一般社団法人への配当金は益金不算入となり非課税となります。

    ・倒産隔離機能(企業が倒産した場合でも個人が所有している資産には影響が及びません。)

    ・公益財団、公益社団法人と異なり、自社株式(議決権割合)や事業用資産の保有制限はありません。

    一般社団法人のデメリット

    ・理事の役員変更登記が2年に1度(任期満了が2年)必要であるため、登記費用の負担が発生します。(株式会社は最長10年まで任期を設定することが可能。)

    ・議決権を持つ社員全員が同時に死亡する等、誰もいなくなった場合、強制的に解散となり、原則として財産は国庫に帰属されます。社員の地位に財産的な価値はない=相続されない、という理論に基づきます。

    ・平成20年に誕生した新法人形態であり、判例・実例等の蓄積が乏しいため、今後の法制・税制の動向に注意が必要です。

    一般社団法人設立の注意点

    平成20年に誕生した新法人形態としての一般社団法人は、「持分の定めがない」という点から、「個人財産にならない」つまり「相続税の対象にならない」という流れをたどった結果、個人の財産を一般社団法人に贈与等し、その同族関係者が一般社団法人の理事となり、実質上、継続して一般社団法人を支配することで、個人財産に相続税課税を受けることなく同族関係者に承継することが可能となったため、容易に設立できる一般社団法人を利用した相続税対策が広がりました。
    なかでも、相続「直前」に当該手法を利用したケースが増加し、相続税を不当に減少させる節税スキームとして活用され始めた為、平成30年に一般社団法人の理事が死亡した場合に当該一般社団法人に対して相続税を課税するという改正が行われました。

    改正前:理事が死亡しても、一般社団法人に課税なし

    改正後:同族理事(※)が1/2を超える一般社団法人の理事が死亡した場合、当該一般社団法人に相続税が課税される

    (※) 同族理事とは一般社団法人の理事のうち、以下の者をいう
    被相続人、被相続人の配偶者、被相続人の3親等内の親族、その他被相続人と特殊の関係がある者(被相続人が役員となっている会社の従業員等)

    そのため、設立の際には同族理事該当性の判断、人数、就任年数等、細心の注意を払う必要があるとともに、計画性のない実体を伴わないような一般社団法人の設立は避けなければなりません。

    一般社団法人の設立を検討される際には、一般社団法人に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。

    AUUは一般社団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ: 和出吉央 司法書士より情報提供

    関連記事:公益財団法人設立の選択肢

  • 緊急:コロナ関連 給付金・助成金・補助金の一覧

    緊急:コロナ関連 給付金・助成金・補助金の一覧

    新型コロナウイルス感染症の感染拡大により緊急事態宣言や自粛要請が発動し、多くの法人・個人に影響をもたらしています。
    その様な中、様々な支援策が発表・更新されていますが、情報過多によりどのような支援策があるのか理解が困難であるため、ここで整理してみましょう。
    (2020. 5. 7 時点)

    参考:新型コロナウイルス感染症で影響を受ける事業者の皆様へ(経済産業省)

    【個人向け】

    1、特別定額給付金
    国民1人あたり一律10万円が給付される制度

    2、子育て世帯に対する臨時特別給付金
    子育て世帯(児童手当の受給世帯)を対象に、児童1人あたり1万円を上乗せする臨時特別給付金を支給

    3、小学校休業等対応支援金(委託を受けて個人で仕事をする方向け)
    小学校等の臨時休業により仕事ができなくなった子育て世代を支援するための支援金

    4、住宅確保給付金
    休業等で収入が減少し、離職や廃業等の状況に至り、住居を失う可能性がある方に、一定期間家賃相当額を支給

    5、傷病手当金
    新型コロナウイルス感染症に感染又は感染が疑われて労務に服する事が出来ず、給与の支払いを受けられなかった方に傷病手当金を支給

    6、国民健康保険料(税)の減免に対する財政支援
    新型コロナウイルス感染症の影響で、一定程度減収となった場合、申請により減額・免除になる制度

    7、企業主導型ベビーシッター利用者支援事業
    仕事と子育て両立の為、ベビーシッター派遣サービスの利用料の一部・全部を助成する制度

    【法人・個人事業者向け】

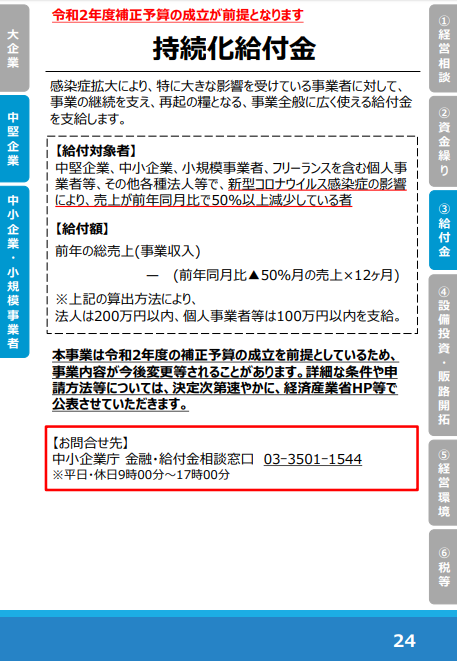
    1、持続化給付金(AUU Online)
    新型コロナウイルス感染症の拡大により営業自粛等で影響を受けた事業者に対し、事業の継続を支え、事業全般に広く使えるための給付金制度(法人:上限200万円、個人事業者:上限100万円)

    2、小規模事業者持続化補助金(コロナ特別対応型)
    商工会議所の管轄地域内で営業している小規模事業者と一定の要件を満たした特定非営利活動法人が補助対象事業に取り組んでいる場合の補助制度(上限:100万円)

    3、雇用調整助成金「緊急雇用安定助成金」(AUU Online)
    従業員の解雇を行わずに休業した場合、中小企業であれば休業手当の90%まで助成され、休業計画の提出は「事後」でも可能な制度

    4、小学校休業等対応助成金(労働者を雇用する事業主の方向け)
    令和2年2月27日~6月30日の間に、子供の世話を保護者として行う労働者に対して賃金全額支給の休暇(労働基準法上の年次有給休暇を除く)を取得させた事業主は助成金の対象となる制度

    5、ものづくり・商業・サービス生産向上促進補助金(一般型 特別枠含む)
    中小企業・小規模事業者等が今後直面する制度変更(働き方改革、インボイス導入等)に対応するため、革新的な設備投資等を支援する制度。感染症の影響から補助率を最大1000万円まで拡充した特別枠を優先的に支援する制度

    6、IT導入補助金
    新型コロナウイルス感染症の感染拡大による影響を鑑み、在宅勤務制度(テレワーク)の導入に取り組む事業を優先的に支援する制度(上限150万円、下限30万円)

    7、サプライチェーン対策のための国内投資促進事業(P33)
    新型コロナウイルス感染拡大に伴い、国内のサプライチェーンの脆弱化が顕在化したことを受け、⽣産拠点の集中度が⾼い製品・部素材、または国民が健康な生活を営む上で重要な製品・部素材について、国内で生産拠点等を整備しようとする際の設備導入等を支援する制度

    8、海外サプライチェーン多元化等支援事業(P34)
    製品・部素材の海外製造拠点の複線化等、サプライチェーン強靭化に向けた企業によるASEAN諸国への設備投資・実証事業・事業実施可能性調査等を支援する制度

    9、JAPANブランド育成支援等事業(P35)
    地域の魅力を秘めた「地域産品」「サービス」の磨き上げやブランド力の強化、発信力の向上を図ることで、新型コロナウイルス感染症に打ち勝つ地域産品・サービスの魅力創出・発信活動・新市場の開拓を支援する制度(事業支援型:上限500万円、支援事業型:上限2000万円)

    10、経営資源引継ぎ補助金(P41)
    地域のサプライチェーン維持の為、感染症の影響により後継者不在事業者の経営資源引継ぎや事業再編を支援。第三者承継時に負担となる、士業専門家の活用費(仲介手数料・デューデリジェンス費用、企業概要書作成費用等)および、経営資源の一部を引き継ぐ際の譲渡側の廃業費用を補助する制度(買い手:上限200万円、売り手:上限650万円)

    11、 企業主導型ベビーシッター利用者支援事業
    仕事と子育て両立の為、ベビーシッター派遣サービスの利用料の一部・全部を助成する制度

    参考:新型コロナウイルス感染症で影響を受ける事業者の皆様へ(経済産業省)

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 緊急:コロナ関連 持続化給付金について

    緊急:コロナ関連 持続化給付金について

    持続化給付金とは

    新型コロナウイルス感染症の感染拡大により、営業自粛等により特に大きな影響を受ける事業者に対して、事業の継続を支えるため、事業全般に広く使える給付金を給付する制度です。

    中小企業等は上限200万円
    個人事業者は上限100万円

    中小企業等には上限200万円、個人事業者には上限100万円の給付金制度となっています。
    ただし、昨年1年間の売上からの減少分が上限となっています。

    給付額の算定方法

    前年の総売上(事業収入)―(前年同月比▲50%月の売上×12か月)
    ※金額は10万円単位で10万円未満の端数は切り捨てる。

    2020年1月に前年同月比で-50%となったケース

    計算式
    前年の総売上1200万円 ― 前年同月比▲50%月の売上50万円×12か月
    =1200万円 - 50×12か月=600万円
    上記のケースでは600万円となるため、
    中小企業等の場合、上限の200万円
    個人事業者の場合、上限の100万円
    が、持続化給付金の給付対象となります。

    給付対象

    法人
    資本金10億円以上の大企業を除く、中小企業等が対象。
    また医療法人、農業法人、NPO法人など、会社以外の法人についても対象。

    個人事業主
    フリーランスを含む個人事業者が広く対象。

    持続化給付金(経済産業省)

    申請概要

    中小法人等事業者向け(PDF) 経済産業省
    個人事業者等向け(PDF) 経済産業省

    持続化給付金に関するお知らせ
    動画説明(経済産業省)

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 公益財団法人設立の選択肢

    公益財団法人設立の選択肢

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 緊急:コロナ関連 事業主必見!東京都の感染拡大防止協力金について

    緊急:コロナ関連 事業主必見!東京都の感染拡大防止協力金について

    東京都、感染拡大防止協力金制度を創設

    2020年4月16日、東京都は、感染拡大防止協力金という新制度を創設しました。東京都内でライブハウスや映画館、飲食店などの休業要請または営業時間短縮の協力要請を受けている対象施設を経営されている方には非常に助かる制度かと思います。
    ただし、少なくとも【 4月16日 】から、休業ないし営業時間短縮の措置を講じている、もしくは、それ以前から既に講じている必要があります。
    4月17日以降から慌てて休業や時短営業をしても、残念ながら支給されないようです。

    営業時間短縮の協力要請
    食事提供施設(飲食店など)の要請の概要

    適切な感染防止策の協力を要請、営業時間短縮の協力を要請
    ※ 営業時間の短縮については、これまで夜8時以降から朝5時までの間に営業している店舗に対して、朝5時から夜8時までの間の営業を要請し、酒類の提供は夜7時までとすることを要請。(宅配・テークアウトを除く。)

    感染拡大防止協力金(東京都)の概要

    支給額:50万円(2店舗以上有する事業者は100万円)
    休業要請等への協力期間:4月16日(木)~5月6日(水)の全期間
    申請受付期間:申込の受付開始は4月22日(水)~6月15日までの予定
    申請方法:専用ホームページからのWEB申込み or 郵送or持参

    申請に必要な書類4点(予定)

    ①協力金申請書
     (法人は「法人番号」を記入)
    ②営業実態が確認できる書類
     (ex.確定申告書、直近の帳簿、業種に係る営業許可証の写しなど)
    ③休業の状況が確認できる書類
     (ex.事業収入額を示した帳簿の写し、休業期間を告知するホームページ・店頭ポスターの写しなど)
    ④誓約書

    繰り返しになりますが、 東京都内でライブハウスや映画館、飲食店などの休業要請または営業時間短縮の協力要請を受けている対象施設を経営されている方には非常に助かる制度かと思います。

    対象となる経営者は、一度、専門家に相談してみることをお勧めします。

    感染拡大防止協力金 実施概要等(東京都産業労働局HPより)

    休業要請等の対象となる施設 一覧(東京都総務局HPより)

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:石田達郎 弁護士より情報提供

  • 緊急:コロナ関連 サージカルマスク、N95マスクが大量に必要な法人へ

    緊急:コロナ関連 サージカルマスク、N95マスクが大量に必要な法人へ

    マスクの販売情報

    AUUと繋がりのある商社(東京都)より、「マスク販売(法人向け)」に関する情報がありましたので、共有させて頂きます。
    ※前回記事とは異なる企業で、法人向け(医療法人含む)であるため最低購入ロットが大きくなります。ご留意下さい。
    なお、AUUは仲介料などをいただくことは一切ありません。

    【販売情報】

    ● サージカルマスク 3層 (中国の製造会社より直輸入 製品証明書付き )

    ・5000万枚(1枚45円)
    1ロット価格 22.5億円 納期 約1カ月
    ・100万枚(1枚53円)
    1ロット価格 5300万円 納期 約1週間
    ・10万枚 (1枚54円)
    1ロット価格 540万円 納期 約1週間
    ※新型コロナウイルスの状況で販売終了。
    ※価格は多少の変更の可能性があります。

    サージカルマスク3層

    ● N95マスク(中国の製造会社より直輸入 製品証明書付き )

    ・20万枚(1枚150円)
    1ロット価格 3000万円 納期1週間
    ※新型コロナウイルスの状況で販売終了。
    ※価格は多少の変更の可能性があります。

    N95マスク

    ● 医療ゴーグル(中国の製造会社より直輸入 製品証明書付き )

    ・1万個(1個315円)
    1ロット価格 315万円 納期1週間
    ※新型コロナウイルスの状況で販売終了。
    ※価格は多少の変更の可能性があります。

    医療用ゴーグル

    この商社は中国との取引を中心とする貿易商社ですが、日本国内においてマスクの入手が困難な状況に直面していることから、情報を共有させて頂けることとなりました。
    ただし、直輸入品のためやや高価であること、法人向け(医療法人含む)であるため、最低購入ロットが大きい事、及び、品不足のためにお断りする可能性もあること、ご留意下さい。なお、AUUは仲介料などをいただくことは一切ありません。

    ご希望の企業様がいらっしゃいましたら、お力になれるかもしれません。
    AUUまで気軽にお問合せ下さい。

    緊急事態宣言が発動され、新型コロナウイルスによる行動制限が強化されております。
    在宅ワークが可能・不可能な業種がありますが、製造業や飲食業、サービス業など、出勤が必要な業種も多くあります。しかしながら、感染リスク抑制のためにマスク装着が求められる一方、不足は著しく、皆様にも、マスク不足に悩んでおられる取引先や個人の方の声が届いていることと思われます。今回のマスク販売については、できるだけ多くの方のお力になりたいと考えておりますので、皆様以外にもお困りの方がいらっしゃいましたら、本情報を共有していただければ幸甚です。

    Humanity is a Team. として、この難局をともに乗り越えていきたいと思いますので、何卒よろしくお願い申し上げます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 緊急:コロナ関連 新型コロナウイルスとは?

    緊急:コロナ関連 新型コロナウイルスとは?

    ジョンズ・ホプキンス大学の感染症教授による非常に有益な情報

    JOHNS HOPKINS UNIVERSITY
    Center for Health Security HP

    ジョンズ・ホプキンス大学とは

    ジョンズ・ホプキンス大学(1876年設立)は、米国メリーランド州ボルチモアに本部を置く私立大学で、世界屈指の医学部を有する、アメリカ最難関の大学の1つと言われており、 脳神経外科学、心臓外科学、小児科学、児童精神医学などの学問を生み出しました。附属のジョンズ・ホプキンズ病院も世界で最も優れた病院の1つとして認知されており、これまで36名以上のノーベル賞受賞者を輩出しています。

    世界基準となる新型コロナウイルスのダッシュボードを開発

    今回のCOVID-19の世界的な感染拡大を受け、ジョンズ・ホプキンス大学は新型コロナウイルスのダッシュボード(感染拡大の追跡システム)を作成しました。Webサイトへのアクセス数は全世界から2億件を超え、新型コロナウイルスの世界的な広がりを調べられる、極めて包括的なダッシュボードとして認められています。感染者が確認された国や場所に的を絞って情報を得ることができ、さらに現在治療中の患者数までも確認可能です。
    現在、世界中の多くの他のダッシュボードがこのデザインを参考にしています。

    ジョンズ・ホプキンス大学作成
    新型コロナウイルスのダッシュボード

    新型コロナウイルスとは?

    このジョンズ・ホプキンス病院の感染症教授より新型コロナウイルスについて非常に有益な情報が大学HPに掲載されましたので、皆様の参考になればと思い共有させて頂きます。

    〇 ウィルスは生物ではなく、何層もの脂質(脂肪)でできた保護膜に覆われたにたんぱく質分子(DNA)です。
    このウィルスが、眼・鼻または口の粘膜の細胞に付着すると、突然遺伝コードが変異し倍々方式で増え侵略します。

    〇 ウィルスは生物ではなくたんぱく質分子であるため殺すことはできませんが、自然に崩壊(減衰)します。ウィルスが崩壊する時間は温度、湿度、どこ(何)に付着したかにより違います。

    〇 本来ウィルスはとても壊れやすいのですが、脂質でできた何層もの膜に覆われていることが問題で、この脂質の保護膜を取り除く必要があります。
    脂質の保護膜を破壊することができるのは、石けんや洗浄剤が有効(泡立ててこすり破壊)です。破壊するためには石けんをたっぷりと泡立てて20秒以上こする必要があります。
    保護膜を破壊することによりウィルスたんぱく質は自然に減衰し崩壊していきます。

    〇 熱は脂質を溶かします・・・25度以上の水で手や衣服、その他を洗うことが有効となります。さらに暖かい水は泡がより泡立つため、より有効となります。

    〇 アルコールとアルコールを65%以上含むものは脂質を分解します・・・特にウィルスの外側のたんぱく質の層を分解します。

    〇 漂白剤(塩素)1対水5の割合でプロテイン(たんぱく質)を破壊します・・・ウィルスの内側から崩壊させます。

    〇 過酸化水素水は石けん、アルコール、塩素の効果を長持ちさせます・・・過酸化水素はウィルスたんぱく質を破壊します。しかし、純過酸化水素水を使用する必要があり、皮膚を傷つける可能性があることに注意が必要です。

    〇 殺菌剤、抗生物質は役に立ちません・・・ウィルスはバクテリアなどの生物ではないので抗生物質で殺すことはできません。

    〇 服やシーツ、布などを振ってはいけません(使用、未使用にかかわらず)・・・表面に張り付いた状態では不活性なので勝手に時間がたてば分解するからです。しかし、これを振ったりハタキを使用すると、最大3時間空気中にウィルスが浮遊し鼻などに付着してしまいます。
    ― 3時間(生地)
    ― 4時間(銅と木)
    ― 24時間(段ボール)
    ― 42時間(金属)
    ― 72時間(プラスチック)

    〇 ウィルスは冷たい空気、寒い空間や家や車などエアコンがある場所では安定した状態で残存します。
    また、湿気と暗さはウィルスの残存を促します。したがって逆に乾燥した暖かい、明るい環境は勢いを墜落させます。

    〇 紫外線ライトや光線はウィルスたんぱく質を破壊します。たとえば使用済みのマスクの殺菌には紫外線ライト(UVlight)を使用すると完璧です。但し、肌のコラーゲン(これもプロテイン)も破壊するので注意して下さい。

    〇 ウィルスは健康な肌を通り抜けることはできません。

    〇 酢(酢酸)は脂質の保護膜を破壊できないので有効ではありません。

    〇 スピリッツ、ウォッカも役に立ちません。
    強いウォッカでもアルコール度数は40%です。ウィルスを破壊するには65%以上のアルコール度数が必要です。

    〇 アルコール65%以上のリステリンは役立ちます。

    〇 より狭く限られたスペースではウィルスも集中しているかもしれません。広い場所で換気がよければウィルスも少なくなります。

    〇 粘膜を触ったり、食べ物、鍵、ドアノブ、スイッチ、リモコン、携帯電話、時計、パソコン、机、テレビ、トイレなどを触る前にも、触った後にも手を洗わなければなりません。

    〇 頻繁に手を洗うことになるのでての保湿をして下さい。乾燥により生じる肌の小さなひび割れにウィルスが隠れ潜む可能性がありますので、厚めにハンドクリームを塗るのがお薦めです。

    〇 爪の中にウィルスが隠れるのを防ぐために、爪も短くしておきましょう。

    ―ジョンズ・ホプキンス病院―

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 緊急:コロナ関連 令和2年4月8日時点 新型コロナウイルスに対する支援策

    緊急:コロナ関連 令和2年4月8日時点 新型コロナウイルスに対する支援策

    新型コロナウイルスに対する支援策

    新型コロナウイルスによる緊急事態宣言が発動され、営業自粛要請や外出自粛、テレワークの推奨などで様々な企業に多大な影響をもたらしています。

    その様な中、経済産業省より新型コロナウイルスに対する支援策の発表(令和2年4月8日時点)がありました。

    新型コロナウイルスに対する支援策(経済産業省HPより)

    コロナウイルスに対する支援策(経済産業省HPより)
    コロナウイルスに対する支援策(経済産業省HPより)

    主に、
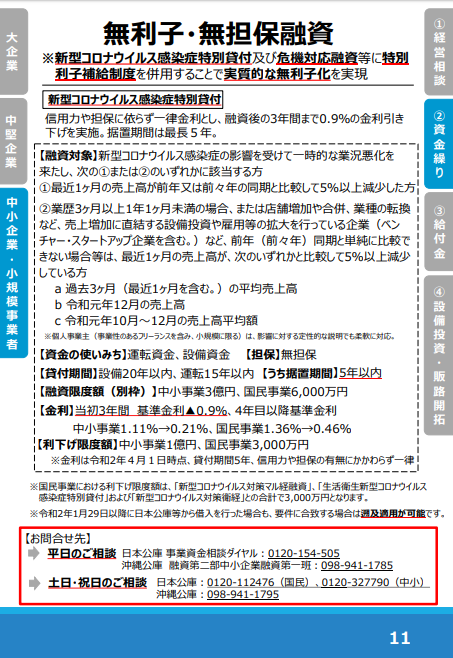
    ・「融資」
    ・「助成金」
    ・「納税の猶予」

    等の支援策が掲載されています。

    早急な資金繰り対策を必要とする企業が多く存在している状況です。
    この中でもまず優先的に検討すべきは「返却不要」の助成金かと思われます。
    その次に融資かと思われますが、融資はあくまで借入のため、後日「返済」が必要となる事から、慎重な判断が必要となります。

    上記の内容についてご不明な点などありましたらお力になれるかもしれません。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:橋本敦 税理士

  • 保護中: 緊急:コロナ関連  マスクが必要な企業様へ

    保護中: 緊急:コロナ関連 マスクが必要な企業様へ

    このコンテンツはパスワードで保護されています。閲覧するには以下にパスワードを入力してください。