AUU Online CMS

ブログ

  • H25年~29年に約1億円以上(500㎡以上)の土地を相続された方へ

    H25年~29年に約1億円以上(500㎡以上)の土地を相続された方へ

    ひょっとすると、支払った相続税を取り戻せるかもしれません。

    その理由は、相続発生時に広大地評価を使用していたかどうかにあります。

    広大地評価を使用すると、500㎡以上の土地を相続した場合、最大65%の税効果が期待できるというものです。

    広大地とは、その名の通り広い土地のことを示しますが、広大地として認定される条件を満たしていなければ仮に500㎡以上の土地でも広大地にはなりません。

     広大地評価は2018年(平成29年)1月までに発生した相続に使用可能でしたが、使っていない、知らなかった被相続人が多数いると考えられます。

    もし、「申告した土地が広大地評価の適用ができる土地」だったにも関わらず通常の路線価で相続税を計算、申告していた場合、土地の評価を下げることができるかもしれません。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 売上債権保証サービスとは?

    売上債権保証サービスとは?

    債権保証サービスとは、取引先の倒産や資金不足によって、販売代金の貸倒れや回収遅延(代金未回収)が発生した際に、あらかじめ設定した限度額を上限に、回収予定金額の全部または一部を保証金として支払われるサービスです。

    主に、取引信用保険、保証ファクタリング※、個別債権保証の3種類があります。

    コストやリターンなどそれぞれにメリット・デメリットがあり、会社の経営方針・与信管理方針、予算やその取り組み内容、取引先の与信リスクの状況によって、適正に選択する事が重要です。

    ※ファクタリングとは売掛債権(売掛金・受取手形)を保証するサービスです。保証した販売先が倒産した場合は保証範囲内で保証金が支払われます。

    取引信用保険とは、取引先企業が倒産などにより販売代金が未回収となった場合、損害分の保険金が支払われる保険です。一般的には売掛金全体が対象となります。

    保証ファクタリングとは、ファクタリング会社が貸倒れ等による損害分を保証してくれるサービスです。基本的に数社単位のまとまった契約になることが一般的です。

    個別債権保証とは、保証会社が貸倒れ等による損害を保証してくれるサービスです。1社単位から契約が可能です。

    債権保証サービスのメリットとは?

    積極的な営業促進

    「商談を進めたが、回収できるか分からないので取引を断念した」等の不安から脱却し、取引先への積極的な営業が可能となり生産性も向上します。

    信用力の向上

    貸借対照表(B/S)における売掛金や受取手形などの売掛債権について回収リスクがないことを主張できます。決算書の信頼性が増し、取引銀行や取引先、株主などの信用力が向上します。

    資金繰りの安定化

    不慮の貸倒れによる回収不足を早期に補完できるため、資金繰りを安定させることができます。また貸倒れによって大きく利益を損なうことがなくなるため、利益を安定的に計上することができます。

    全額損金算入

    コストは全額損金として処理することが可能であるため、税制上のメリットも享受できます。

    不慮の損失を回避

    与信管理を行っていても貸倒れリスクがなくなることはありません。不慮の損失を回避し経営を安定化させるためにも保証サービスを利用するメリットはあります。

    債権保証サービスのコストは効率化できる

    与信管理業務を行うことで、取引先のリスクが把握できます。それらの情報をもとに効率的に債権保証サービスを利用することでコストの効率化が図れます。

    与信管理の目的は貸倒れ回避のみならず

    与信管理業務のプロセスにおいて取引先の状況を把握することが可能となります。取引先の経営課題やニーズを的確につかむことができ、提案に結びつけることができます。

    債権保証サービスの注意点

    保証サービスは永久ではない

    債権保証サービスは永久に取引先債権を保証してくれるものではありません。取引先の信用力の悪化、倒産状況の変化により、債権保証サービスの利用業者がサービスを享受できない、または減額される可能性もあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 組織再編 HD化と分社化のメリット

    組織再編 HD化と分社化のメリット

    自社株対策や事業承継などの理由から、組織再編を検討する法人オーナーが多くいらっしゃいます。

    また、気付いていなかったけど、いざ専門家に相談してみたら、メリットを感じて実行したというオーナーも多くいらっしゃるようです。

    HD化と一言でいっても、様々な仕組みがあります。

    HD化=金融機関(主に銀行など)から融資を受け、会社の株式を買い取るイメージが強い方もいらっしゃいますが、決してそれだけではありません。種類株の発行や自社株対策を行うことで融資なしでもHD化することは可能です。

    HD=ホールディングとは、持ち株会社のことで株式をHoldすることから名付けられています。

    HD化のメリットとは?

    1.意思決定の迅速化

    HD自体はグループ全体の意思決定に特化し、傘下の企業に個々の事業を任せることが可能となります。このことから、効率的な会社運営が可能となります。

    2.事業のリスク分散

    HD化により、傘下にそれぞれの事業がぶら下がった形になります。仮にHDの傘下にA社、B社、C社があるとします。C社が損失を出した場合、HDとC社は損失を計上しますが、A社、B社は影響を受けずに済みます。その様な場合に、C社のみを売却することで、HDとA社、B社の事業会社を守ることが可能となります。

    3.人事制度の効率化

    HDの傘下であっても事業が異なれば人事制度や人事評価も異なります。事業会社ごと意思決定を持たせることで、人事制度の効率化もメリットとなります。

    4.M&A防衛策

    HDの傘下に事業会社を保有した場合、外部からのM&Aは株式の取得が困難になることから、実質的に不可能となります。一方、事業会社の売却を行う際には資産査定(デューデリジェンス)が行いやすく、容易に売却することが可能となります。

    5.損金算入限度額の増加

    HDは子会社からの受取配当金全額を不算入扱いすることができます。また交際費も年間800万円まで、各事業会社が損金算入することが可能となります。

    HD化のデメリットとは?

    1. 傘下の事業会社が都合の悪い情報をHDに隠す可能性
    2. グループ全体の方針において傘下の事業会社間で対立が起こる可能性
    3. 傘下の事業会社間で業務が重複しコスト増につながる可能性

    などが挙げられます。

    HD化する3つの方式とは?

    1.抜殻方式

    事業会社自体がHDとなり、事業内容を事業譲渡や子会社分割で子会社に移す方法(例:NTT、イオンなど)

    2.株式移転方式

    株式移転とは自社の全ての株式をHDに取得させる方法で、既存の株主には、HDの株式が交付されます。(例:バンダイナムコなど)

    3.株式交換方式

    株式会社Aが発行済株式の100%を他の株式会社Bに取得させることで、A社はB社の100%子会社となります。

    このように、HD化や分社化には様々なメリット・デメリット・方式があります。HD化は企業の目標達成のための手段となるため、ニーズに合った方法を専門家と共に検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • クラウドファンディングとは?

    クラウドファンディングとは?

    経営者の最重要課題ともいえる資金調達。従来は金融機関からの借入れや、地方自治体による融資、ベンチャーキャピタルの出費などの方法が一般的でした。近年、新しい資金調達の方法として「クラウドファンディング」が注目されています。

    クラウドファンディングとは

    「群衆(Crowd)」と「資金調達(Funding)」という言葉を組み合わせた造語で、インターネットを通じて不特定多数の人に資金提供を呼びかけ、趣旨に賛同した人から資金を集める方法です。

    欧米では、一般的な資金調達の方法として、早くから認知されていたクラウドファンディングですが、日本では2011年、国内最大規模を誇るクラウドファンディングサービス会社「Readyfor」がサービスを開始したのが始まりです。

    東日本大震災の年にスタートを切ったこともあり、当初は社会貢献性の高い事業に対して、賛同を募るプロジェクトが多くを占めていました。

    現在は、中小企業が市場開拓や新規事業を目的としてクラウドファンディングを活用し、成功を収める例が増えています。不確実性の高い新規事業など、これまではリスクを負って自己資金を投入するか、何とか実績を作って融資を依頼するしかなかったケースでも、クラウドファンディングなら賛同者から資金を集めてスモールスタートを切ることが可能となりました。

    クラウドファンディングの登場によって、「世の中に受け入れられるかどうか」というマーケティングを兼ねて、新規事業の可能性を世の中に問うことができるようになったのです。

    クラウドファンディングの種類

    クラウドファンディングには、支援者が金銭的なリターンを得ることができる「投資型」と、金銭以外の物やサービスを受け取ることができる「非投資型」があります。
    また、プロジェクトの性質や資金を援助する支援者へのリターン(特典)の在り方によって、3つの種類に分けることができます。

    購入型クラウドファンディング

    「非投資型」の代表的なタイプです。現在の国内におけるクラウドファンディングの大多数がこれにあたります。
    プロジェクト起案者は目標額と期限を設定し、支援者を募ります。支援者のリターンとしては、市場に出回っていない物やサービス、権利といった金銭以外の特典を設定します。

    寄付型クラウドファンディング

    「非投資型」である寄付型クラウドファンディングです。集まった資金は全額寄付となるため、基本的に支援者にリターンはありません。

    プロジェクト起案者、支援者ともに純粋な社会貢献を目的としている傾向があります。環境保全、罹災地支援、病気の子供たちの支援といった、共感性の高いプロジェクトが多いのが特徴です。

    募金と同じようなイメージですが、寄付金を使用した活動の内容は、報告書やインターネットサイトで周知されるため、お金の流れを把握できるという点が異なります。また、支援者が達成感と充実感を味わうことができるのも大きな魅力でしょう。

    金融型クラウドファンディング

    「投資型」のクラウドファンディングです。支援者に金銭的なリターンが発生するのが特徴です。
    金融型は、さらに「融資型(貸付)」「ファンド型」「株式型」の3つに分かれます。

    融資型(貸付)は、複数の個人から資金を集めて、大口の借り手企業に融資するしくみになります。基本的には、クラウドファンディングで募集した時点で利率が決定しており、毎月金利が支払われることになります。資産運用の側面があるので、「ソーシャルレンディング」とも呼ばれます。
    メリットしては、少額から始められること、金銭的リターンを狙えることがあります。ただし、借り手が返済できない状態になることもありえますので、リスクを想定しておきましょう。

    ファンド型は、ビジネスに対して出資を募ります。支援者は、そのビジネスが生んだ利益に応じた分配金を受け取ります。売上に応じて分配金が変動するため、支援者の収益はビジネスが成功するかどうかで大きく異なります。

    株式型は支援者が、リターンとして「資金提供先の企業の株式」を受け取るタイプです。M&AやIPOを視野に入れている企業であれば、株式の前向きな売却に期待できるため、このタイプも資産運用の側面を有しています。

    クラウドファンディングの決済方法

    クラウドファンディングの決済には、目標金額に達しない場合は支援金が受け取れない「All or Nothing方式」と、目標金額に達しなくても支援金が受け取れる「All in方式」があります。

    All or Nothing方式は、目標金額を達成した場合のみ、支援金を受け取ることができます。期間内に目標金額に届かなかった場合は、いくら支援金が集まっていても1円も受け取ることができません。プロジェクト達成の日が決済日になる場合と、クラウドファンディング期間が終了した後に決済が完了する場合があります。

    All in方式は、目標金額に到達するかどうかにかかわらず、必ず決済が実行されます。支援者が申し込みを終えた時点で決済が完了するため、万が一目標額に届かなかった場合でも支援金を受け取ることができます。

    クラウドファンディングのメリット

    • 不確実性の高い事業でも資金調達の可能性がある
    • 現金以外からもリターンを設定できる
    • 完全成功報酬制(報酬はプロジェクト成功の際に支払うため、出資を募る段階では資金がなくても利用可能)
    • 宣伝効果
    • ファンの獲得
    • 多額の資金を調達可能

    クラウドファンディングのデメリット

    • 資金がすぐに集まるとは限らない
    • アイディアが他人や他社に盗用される可能性
    • 企画が頓挫したときのリスク(社会的信用の欠落)

    クラウドファンディングの支払いの方法

    • 銀行振込み
    • コンビニ決済
    • クレジットカード決済

    リスクを知った上で上手く活用する

    クラウドファンディングの登場で「新しいビジネスを始めたいが、資金がない」「将来性のある企画だが、実績がないので融資が受けられない」という企業のチャンスが拡大しました。
    クラウドファンディングの仕組みを理解した上で、自社の成長戦略や、企業の応援に役立ててみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社の運転資金が乏しい、または法人と個人の資金区別を明確化しておらず、社長の個人資産を会社に貸し付けているといった話をよく聞きます。
    そういった貸付金は役員借入金としてB/Sの固定負債(1年以内に返済期限がない場合)に分類されます。

    個人資金の法人への貸し付けは注意が必要

    注意点1 社長の相続

    社長からみた貸付=債権
    会社からみた借入=債務
    社長の相続が発生した場合、相続人に対し、貸付金が相続評価額に組み込まれることになります。
    つまり、「貸付金」という実態のない財産を相続することになるわけです。
    貸付金の額によっては、高額な相続税が発生し、納税資金が不足してしまうケースも多いようです。

    注意点2 事業承継

    貸付金は可分債権(分割可能な債権)といわれ、遺言などにない場合、各相続人に分割されます。
    例えば、後継者の長男以外に、次男、三男がいた場合、貸付金が1億2000万円とすると、3人に4000万円ずつ分割されることになります。
    そのため、長男が後継者になると仮定した場合、長男以外の2人の兄弟にも4000万円×2人分の返還請求リスクを会社側は負うことになります。これは、法人の資金繰り悪化リスクになると考えられます。

    これらの問題を解決する選択肢の1つとして、事業保険(定期保険)の活用が挙げられます。

    保険商品例:定期保険(無解約返戻金)90歳満了(掛捨て・全額損金算入)※商品によって条件・名称は異なります。
    契約者:法人、被保険者:社長、受取人:法人

    こういった保険に加入することで、相続発生時に保険金が支払われ「役員借入金の返済」に充てることができます。

    解約返戻金はありませんが、保険料は安く、長期間の保障があるため、必要経費として考えるオーナーも多いようです。

    会社に貸付金のあるオーナーは、専門家に相談してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 出資持分あり医療法人の事業承継対策とは?

    出資持分あり医療法人の事業承継対策とは?

    平成19年4月1日に医療法(第5次医療法改正)が改正され、同年月日以降に新たに設立した医療法人は、出資持分をもたない医療法人となりました。つまり、平成19年3月31日までに設立している医療法人には、出資持分があることになります。

    出資持分とは、医療法人に出資した人が、その医療法人の資産に対し、出資額に応じて有する財産権をいいます。仮に、平成19年3月31日までに医療法人を設立した出資持分ありの医療法人が解散した場合、出資持分を持っている出資者に財産権が帰属しますが、一方で平成19年4月1日以降に医療法人を設立し、出資持分なしの医療法人が解散した場合は、財産権は戻らず、国のものとなります。

    認定医療法人制度は、持分ありから持分なしへ移行促進策

    認定医療法人制度は出資持分あり医療法人から、持分なし医療法人への移行促進策で、国は持分ありから持分なしへ移行を促進しています。しかし、医療法の改正から10年以上経った現在も「当分の間」持分ありのままでも良いとされており、自主的な判断で移行を検討できます。

    出資持分あり医療法人における事業承継対策

    出資持分あり医療法人における事業承継対策として一般的には下記の方法があります。

    暦年贈与

    毎年110万円までの出資持分贈与であれば非課税で後継者に移行可能です。一方で、毎年出資評価を行い超える場合は贈与税を納税する必要があります。

    相続時精算課税制度

    贈与者ごとに2500万円まで非課税(相続時に制度適用時の評価で課税)で出資持分贈与が可能です。一方で、2500万円を超過した金額については一律20パーセントの贈与税の課税や、相続時精算課税制度を1度選択した場合、暦年課税に戻すことが出来なくなります。

    通常の持分なし医療法人への移行

    出資者全員が出資金にかかる出資払戻及び残余財産分配にかかる請求権を放棄する方法です。法人の内部留保の状況によっては医療法人に贈与税が課されます。

    メリットとして、

    相続対策…出資金がなくなるため、相続財産の圧縮が可能となります。

    事業承継…後継者への出資金を伴う贈与税や譲渡税(所得税)が発生せず、同族経営を維持することが可能です。法人に内部留保を残すことで、後継者に負担なく財産を承継させることも可能です。

    法人地方税…均等割の負担が減少する可能性があります。

    出資者払戻請求リスク…出資者からの払戻請求ができなくなるため、医療法人のリスクを回避できます。

    納税資金…出資者や後継者などには課税されず、医療法人に対し課税されるため、個人の現預金の流出を防ぎます。

    デメリットとして、

    贈与税の負担…移行時に、医療法人に対し贈与税の負担(損金不算入)が生じます。

    残余財産…医療法人の解散時に、残余財産がある場合、国等へ帰属します。出資金がなくなるため、設立時に出資した金額が返還されません。(基金拠出型医療法人の場合は基金額を返還可能)

    交際費等の損金不算入…純資産の額が一定額以上となった場合、交際費が全額損金不算入となります。

    寄附金の損金不算入…所得金額×1.25/100が損金不算入限度額となります。

    特定医療法人・社会医療法人へ移行

    公益性の高い医療法人へ移行します。持分なし医療法人と比較して移行するためには多くの要件が必要となります。

    主な要件として、役員構成要件、診療報酬、特別利益の付与、差額ベッド、医療施設の規模、給与制限等があります。

    上記の出資持分なしのメリットに加えて、移行時、法人に贈与税が課税されない優遇があります。

    一方で上記の出資持分なしのデメリットに加えて、非同族経営となり、給与制限など設定されている要件が非常に厳しいことが挙げられます。

    認定医療法人制度を利用して持分なし医療法人へ移行

    平成29年10月1日から制度見直しとなり、法人の運営が適正であること等を要件として追加し、移行後6年間、当該要件を維持すれば、移行にかかる贈与税や相続税が猶予免除される制度となりました。

    この改正により、改正前に厳しいといわれていた「役員数:理事6人、監事2人以上」、「役員の親族要件として全体の3分の1以下であること」、「医療計画の記載等の要件」が緩和され、制度利用のハードルが下がったといえます。

    新たな認定医療法人制度の要件

    • 社員総会の決議がある。
    • 移行計画が有効で適正。
    • 移行計画期間が3年以内。
    • 法人関係者に特別の利益を供与していない。
    • 役員報酬について不当に高額にならないよう定めている。
    • 社会保険診療に係る収入等が全体の80%を超えている。
    • 株式会社等に対して特別の利益を与える行為を行わないこと。
    • 遊休財産額が事業費用の額を超えていない。
    • 法令に違反する事実、帳簿書類に仮装隠蔽がない。
    • 自費が社会保険診療報酬と同一の基準により計算されている。
    • 事業収益が事業費用の150%以内である。

    持分なし医療法人への移行は、相続税、贈与税に考慮した医療法人における事業承継対策として利用が可能です。

    移行後は法人がどれだけ利益を計上しても、出資金に係る相続税については悩む必要がなくなります。 医療法人の状況によって、方向性を定めていくことがポイントとなります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っておくべき、エンジェル税制

    知っておくべき、エンジェル税制

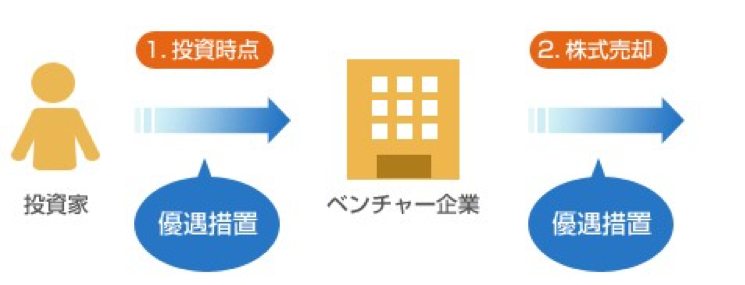
    エンジェル税制とは、ベンチャー企業への投資を促進するためにベンチャー企業へ投資を行った個人投資家に対して税制上の優遇措置を行う制度です。 ベンチャー企業に対して、個人投資家が投資を行った場合、投資時点と、売却時点のいずれの時点でも税制上の優遇措置を受けることができます。

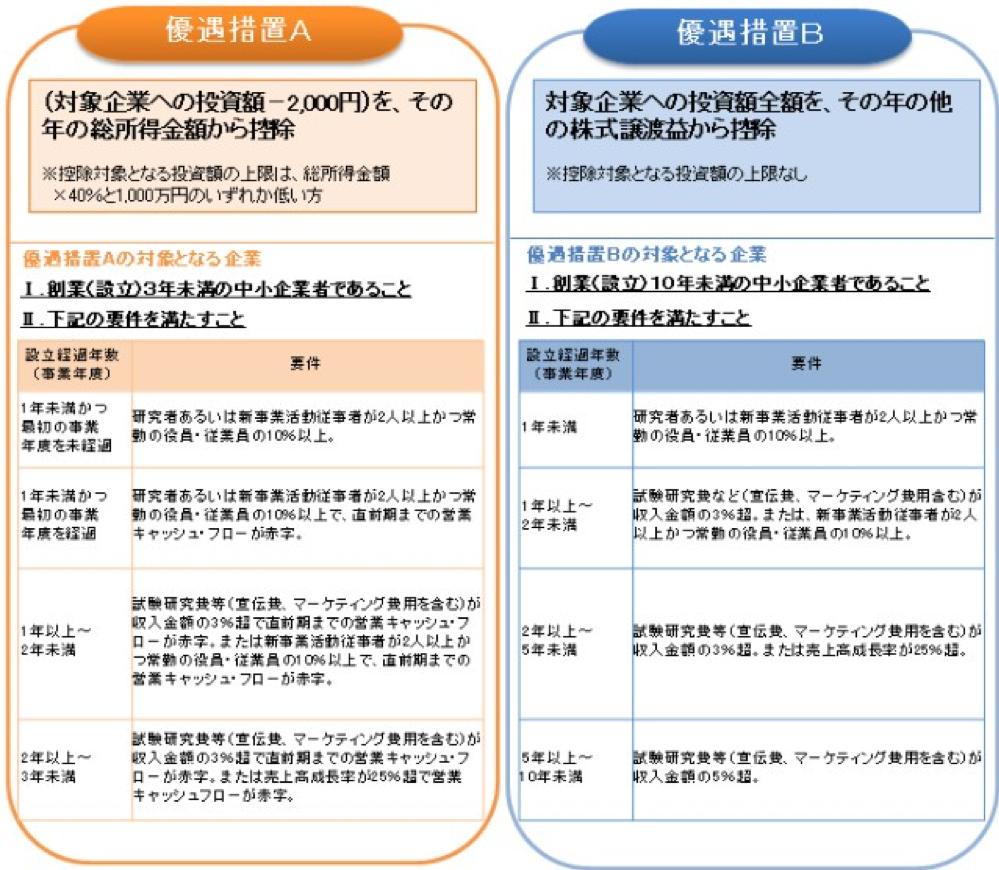
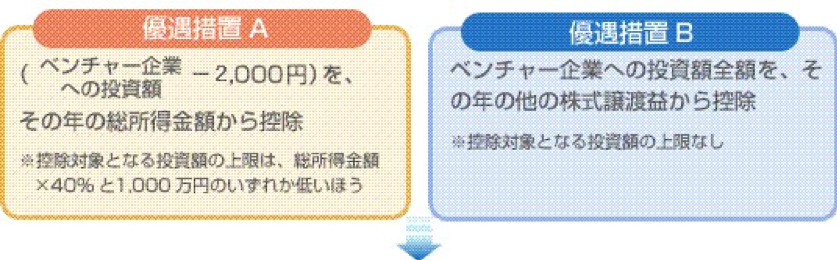
    ベンチャー企業へ投資した場合、その年に下記のAかBの優遇措置のいずれかを選択する事が可能です。

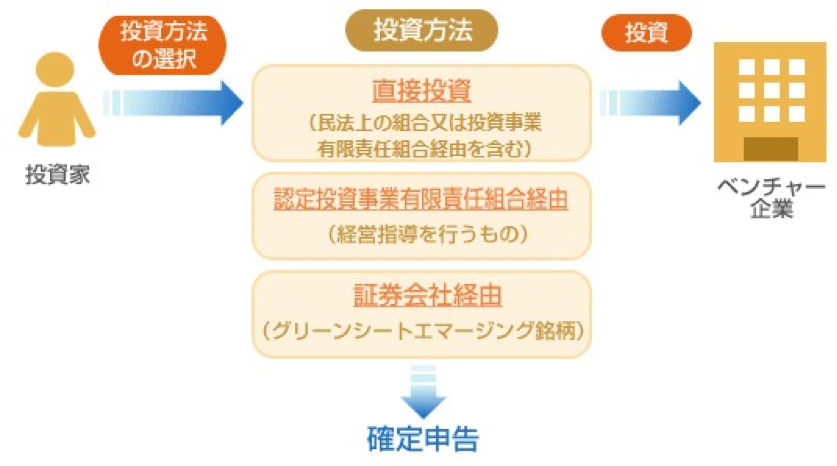
    また、未上場ベンチャー企業株式の売却した際に生じた損益を、その年の他の株式の譲渡損益と通算可能で、損失超過分については、3年間に渡り株式譲渡益と損益通算ができます。エンジェル税制における株式を取得する3つの方法(下記参照)

    出典 経済産業省

    エンジェル税制の優遇措置を受けるためには 優遇措置Aが対象となる場合は設立3年未満の中小企業事業者であることや、優遇措置Bが対象となる場合は設立10年未満の中小企業事業者であることなど、優遇措置A、Bによって対象が異なります。(下記表参照)

    上記図表に加えて、

    Ⅲ.外部(特定の株主グループ以外)からの投資を1/6以上取り入れている会社であること
    Ⅳ.大規模法人(資本金1億円超等)及び当該大規模法人と特殊な関係(子会社等)にある法人(以下「大規模法人グループ」という)の所有に属さないこと
    Ⅴ.未登録・未上場の株式会社で風俗営業等に該当する事業を行う会社でないこと

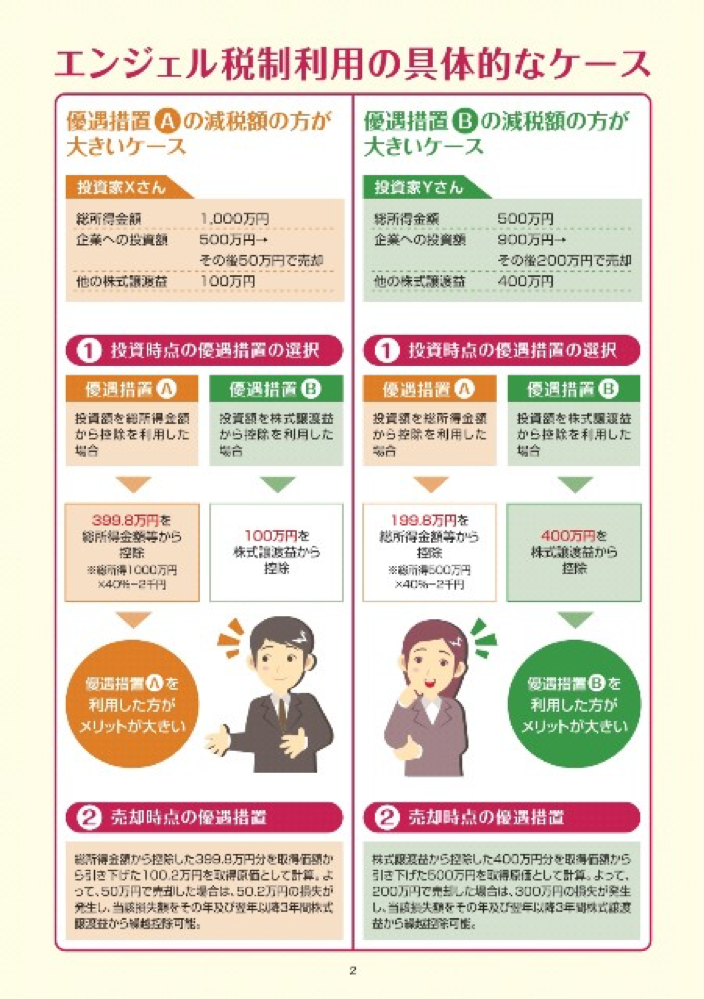
    などが要件となります。詳細は(経済産業省HP)をご参照下さい。 経済産業省HPにはエンジェル税制活用の具体的なケース(パンフレット)も掲載されています。

    以上のようにベンチャー企業への投資額とほぼ同額を基本的には総所得金額から控除するか、もしくは株式譲渡益からベンチャー企業への投資額全額を控除できるか、という二つの選択肢がエンジェル税制にはあります。

    事例をみると分かる通り、所得もしくは譲渡益の控除は実額にするとかなりの影響をもたらします。 エンジェル税制が強力なのはこの税務面でのメリットがあるためです。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 非上場株の取引 株主コミュニティ制度とは?

    非上場株の取引 株主コミュニティ制度とは?

    株主コミュニティとは

    企業の資金調達の支援や、株主の見える化、管理コストの削減、株主の換金性向上等の観点から、非上場株式の取引ニーズに応えることを目的として、2015年5月に創設された、非上場株式の流通取引の制度です。

    証券会社が非上場株式の銘柄ごとに株主コミュニティを組成し、これを自己申告により参加する投資家に対してのみ、投資勧誘を認める仕組みとなっています。

    株主コミュニティの参加者とは

    主に、非上場企業の株式の取引意向がある方が参加者となります。例えば、その会社の役員、従業員、その親族、株主、継続的な取引先などの会社関係者や、成長企業への資金供給により成長を支援する投資家、地域に根差した企業の財・サービスの提供を受け、株主優待を期待する投資家などです。

    株主コミュニティの組成・運営・規制について

    日本証券業協会より、株主コミュニティを組成・運営する証券会社として認定される必要があります。

    認定を受けた証券会社は、株主コミュニティ銘柄となりうる会社の財務状況等を審査し、適当と認めたもののみ、組成が可能となります。また、株主コミュニティの参加者のみに株主コミュニティ銘柄の投資勧誘を行うことが認められています。参加者以外の投資家に対し、株主コミュニティ銘柄の投資や参加を勧誘することは禁止されています。

    証券会社は、どのような株主コミュニティ銘柄を取り扱っているかを、銘柄名や会社HP等の基本情報のみ公表します。株主コミュニティ銘柄を発行する会社の財務状況等の詳細情報については、参加者のみに提供が可能となります。

    株主コミュニティのメリット

    投資家が株主コミュニティに参加することで、未公開株式の取引が可能になり、株主優待など企業が提供するサービスを受けられることができます。

    企業が株主コミュニティを組成し、自社株取引の場を設けることで、株式分散の集約、安定株主の獲得、資金調達などが可能となります。その他にも、地域に根差した株主優待制度で、地元利用者への知名度向上、地域経済への貢献が期待できます。

    株主コミュニティのデメリット

    上場銘柄と異なり流動性が低いため、価格が大きく変動することや、売買がスムーズに行えない可能性があります。

    投資先の企業が倒産した場合など、状況によっては価値が失われる可能性があります。

    取引は証券会社の店頭でのみ行われます。

    日本の非上場企業マーケットの拡大に期待

    米国では上場マーケットが縮小していく一方で、非上場マーケットが拡大しています。

    日本においては、上場企業が大きなマーケットを占めており、非上場企業マーケットは整備されていない状況です。

    今後は、日本においても非上場企業マーケットの拡大が期待されています。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(RS)の意味

    会社の収益力の向上、中長期的な企業価値の向上を目指し、経営陣を対象とした、新たな役員インセンティブ報酬のことで、特定譲渡制限付株式、または特定譲渡制限付株式報酬のことを指します。

    「中期経営計画の業績目標(有価証券報告書に記載される利益指標)を達成すれば、自社の現物株式を譲渡する」という一定期間の譲渡制限を設定することで、経営陣に対するリテンション効果(必要な人材の確保施策)と株主目線での経営を促進させる効果があります。

    日本でも導入を促進しており、2016年度税制改正(会社法)に、リストリクテッド・ストックの導入手引書を公開しています。

    ストックオプションとの違い

    ストックオプションとは、自社株を市場よりも優遇された価格で購入できる「新株予約権」を報酬として付与する制度です。利用することで、通常の株式取引よりもキャピタルゲイン(株式売却益)を得やすいメリットがあります。

    リストリクテッド・ストックは役員の現物出資と交換で、金銭報酬債権(株式)を付与する方式を採用しています。また、付与後は一定期間譲渡できないという譲渡制限期間が設けられており、期間中は一定の勤務条件を満たさなければ、没収されてしまうという点に違いがあります。ストックオプションでは、自社株の市場価値が上昇した時点で保有株式を売却し、退職してしまうリスクがあることから、役員報酬としては最適ではないとも指摘されています。

    ストックオプションでは購入価格よりも市場価格が下回れば、損失につながりますが、リストリクテッド・ストックは株式保有を続ける限り、中長期の株価向上によるインセンティブが継続できるメリットがあります。

    リストリクテッド・ストック(RS)のメリット

    株主目線での経営促進

    株主は出資する企業が中長期的に成長できるかを判断し、投資を行ないます。リストリクテッド・ストックには、中長期の株価向上によるインセンティブ報酬のため、付与された役員は株主目線での経営に取り組むようになります。

    役員のリテンション効果

    リストリクテッド・ストックは自社株の付与後、一定期間の譲渡制限が設けられ、取締役会で定めた事業期間の業績を評価し、自社株式が付与されます。これにより優秀な人材を経営陣として留任することが可能となります。

    中長期的な企業価値向上

    リストリクテッド・ストックは企業の収益力と中長期的な企業価値の向上を目的にしています。短期的な売上や利益を追求する経営ではなく、将来を見据えた経営を行なう上で効果的な報酬制度といえます。

    運用コストの軽減

    リストリクテッド・ストックなどの株式報酬制度は、登記費用等のコスト以外に支出はありません。制度を維持するための運用コストもかからず、費用面でもメリットといえます。

    リストリクテッド・ストック(RS)のデメリット

    報酬獲得後、優秀な人材の流出

    一定の譲渡期間制限が設けられていますが、期限を迎えれば、付与された自社株を自由に売買することが可能です。ストックオプションよりもキャピタルゲイン(株式売却益)を得やすい分、譲渡期間制限が終了後に人材流出の可能性もあります。

    適正な導入・会計処理が条件

    2016年に行われた税制改革と会社法の整備により、リストリクテッド・ストックの導入が可能となりましたが、適切な導入方法や会計処理を踏まなければ、金融取引法に抵触する恐れがあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 認知症対策?家族信託のしくみと活用法

    認知症対策?家族信託のしくみと活用法

    近年、家族信託による相続対策がメディアなどでも放送され、注目されています。

    家族信託は、目的のために家族に財産を信託するしくみです。相続対策で家族信託を活用すると、対象となる財産を自由に定めることができ、孫の代にわたる資産承継まで設計できるなど、他の相続対策では不可能だった対策ができるようになります。

    家族信託のしくみとは?

    信託とは、財産を所有する委託者が受託者に財産の所有権を信託し、受託者は受益者のために、財産の管理や処分を行います。信託は、信託銀行や信託会社が営業として行う「商事信託」とそれ以外の「民事信託」に分かれ、民事信託の中でも家族を受託者にする信託を家族信託と呼びます。

    委託者、受託者、受益者それぞれの役割とは?

    委託者…財産を受託者に引き渡して信託を設定します。受託者に信託財産の管理・処分の指示もできます。

    受託者…委託者から財産を引き受け、信託の目的に従って信託財産を管理・処分することができます。

    受益者…信託財産を管理・処分したことで得られる利益を受け取ります。

    同一人物が委託者と受益者を兼ねることもできます。

    必要に応じて「指図人」を置くこともあります。委託者に代わり受託者に信託財産の管理・処分の指示をします。

    家族信託以外の相続対策の問題点

    ・信託銀行などに委託する商事信託は安全かつ確実に実行されますが、受託者に対する報酬が必要になります。

    ・生前贈与は主に高額な贈与税が問題になります。贈与税は基礎控除額が110万円と低く、相続税に比べて税率が高い特徴があります。贈与税が非課税になる特例もありますが、住宅購入や教育資金、結婚・育児に限定されているため、すべての場合に適用できるものではありません。また、贈与税の非課税制度を利用して資産を孫に贈与したものの、あとから介護費用が必要になってお金に困る(贈与すると戻せない)ケースもあります。

    ・生命保険の死亡保険金は、特定の人に財産を渡したい場合に有効な方法です。ただし、生命保険に加入するには、被保険者が健康である必要や、受取人は2親等以内の親族とされています。2親等とは、孫、祖父母、兄弟姉妹まで(義理も含む)で、限定されています。

    ・遺言書を書く人も増加していますが、遺言で指定できるのは自身が死亡したときの相続までで、その次の代の相続について指定することはできません。

    ・成年後見制度は、認知症などで判断能力が衰えた人の法律行為を代理で行うための制度です。判断能力が衰えた本人の財産を減らさないことが目的とされているため、相続対策や税金対策の為であっても、財産の売買は原則できなくなっています。介護施設に入居するために自宅を処分することも難しくなります。

    このように、従来の制度には様々な制約があり、財産管理や相続のニーズに応えることが難しいのが現状です。

    家族信託を活用すれば、思いどおりの財産管理や相続を実現することが可能となりますが、対応可能な金融機関がまだまだ限定的である事も、問題点として挙げられます。

    家族信託は、計画を立て、公正証書や登記を作成するなど、一定の手続きが必要です。

    専門科に相談し、検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。