AUU Online CMS

投稿者: 田中 雄介

  • 種類株式とは?全貌を解説!

    種類株式とは?全貌を解説!

    わかりやすい!説明動画(2分57秒)

    種類株式とは?

    株式会社にとって株式は、資金調達や経営権行使に重要な役割を果たします。
    その様な株式は、複数の種類の株式を発行できることをご存知でしょうか?
    原則、株主の権利は平等とされていますが、種類株式を保有している株主は、通常とは異なる処遇を受けることが可能となります。

    種類株とは、内容の異なる2種類以上の内容が定まっている株式です。
    株式会社において、各株主は平等の権利を有し、株主総会で経営権の行使や、配当金を受けることが可能です。
    種類株では、こうした株主の権利について普通株式とは異なる規則を定めています。

    会社法上で種類株式の発行が認められているため、所定の手続きにより合法的に発行・変更が可能となります。
    知名度の高い種類株としては「優先株」があります。配当優先株とは、普通株主よりも優先的に配当金を受け取ることができる代わりに、議決権がないケースが代表的です。

    主要な種類株の一覧

    主な種類株式は、次の9つです。

    1、配当優先株式
    普通株よりも優先的に配当を受け取れる株式です。
    利益が出れば、安定した配当が期待できます。

    2、残余財産優先株式
    会社が解散した際、負債を精算した後に残った財産を普通株主よりも優先して受け取れる株式です。

    3、議決権制限株式
    株主総会での議決権、つまり投票権が制限される代わりに、一般的には普通株よりも多くの配当を受け取れる株式です。

    4、譲渡制限株式
    株式を売ったり、譲ったりする際に、会社の許可が必要な株式です。
    会社が株主を自由に変えられないようにするための仕組みとなっています。

    5、取得請求権付株式
    株主が会社に対して「この株を買い取ってほしい」と請求できる権利が付いた株式です。株主が資金を回収しやすくなるメリットがあります。

    6、取得条項付株式
    会社があらかじめ決めた条件が満たされたときに、株主から強制的に買い取ることができる株式です。

    7、全部取得条項付株式
    会社が株主総会の特別決議で、すべての発行済み株式を強制的に取得できる株式です。M&Aや非公開化の際に使われ、少数株主を整理し、経営権を集中させる目的で活用されます。

    8、拒否権付株式
    別名「黄金株」と呼ばれ、会社の重要な決定(合併・買収など)に対し、特定の株主が、単独で拒否できる特別な株式です。
    特定の事項に限り、強い拒否権を持つことができます。
    経営権を守るために使用されます。

    9、役員選任権付株式
    特定の種類株主だけが、取締役や監査役などの役員を選ぶことができる株式です。
    経営に関与したい投資家や親会社が、影響力を持つために使われます。
    ベンチャーキャピタルから出資を受ける際に多用されます。
    公開会社は発行できません。

    種類株発行の注意点

    種類株式を発行するためには、定款にその旨を定める必要があります。
    既に普通株式のみが発行されている場合は、全株主の同意が必要となります。
    また、発行後に種類株式の内容を変更する場合は、種類株主総会での、特別決議が必要となることがあります!

    このように種類株を発行する背景には様々な理由があり、活用することで得られるメリットは大きいといえます。

    事業承継対策や資金調達など、種類株を発行することで円滑に進めることが可能となります。

    経営計画を前進させるためにも、専門家に相談してみてはいかがでしょうか。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた海外財産保有の留意点とその対策

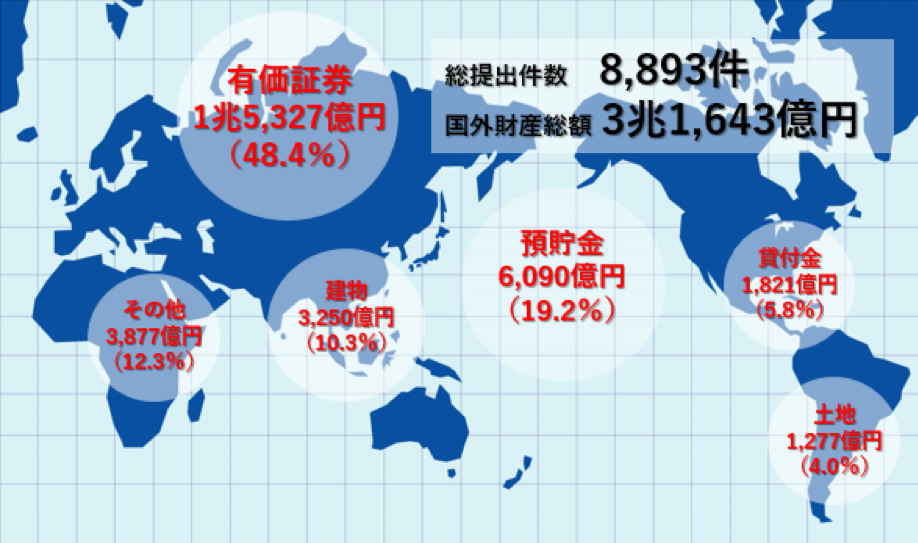
    平成26年1月より、国外財産にかかわる所得税や相続税の課税の適正化を図るために国外財産証書制度が創設されました。創設2年目となる平成27年度に同制度により把握された海外財産は以下の通りです。

    国外財産調書制度以外にも自動情報交換、超富裕層PTの設置と海外財産に関する課税は強化されつつあり、これまで以上に適正な財産管理や税務申告が必要となります。

    (「国税庁平成27年分の国外財産調書の提出状況について」より)

    課税当局による海外財産の把握

    海外財産の申告漏れ

    国税庁より公表されている平成27年分調査実績によると所得税、相続税における1件あたりの申告漏れ所得・財産は以下の通りであり、国内の申告漏れと比較しても海外財産の申告漏れは高額となるケースが多いです。申告漏れによる追徴課税等を防ぐためにも納税者にはより適正な管理が求められます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 反対株主対策!スクイーズアウトとは?

    反対株主対策!スクイーズアウトとは?

    わかりやすい!説明動画(2分2秒)

    中小企業の事業承継やM&Aにおいては、分散した株式を集約させたり、少数株主から株式を取得したりする必要があります。少数株主から株式の強制取得手続「スクイーズアウト」については平成26年改正会社法において新たな制度の導入や制度の見直しがなされています。

    株式が分散するケースとは?

    中小企業において株式が分散してしまっているケースとして、

    1. 創業者の相続により、相続人に株式が移転。
    2. 旧商法かで発起人が7名必要であった時期に設立された会社において、経営者以外に名義株を含む株式を保有する株主が残っている。
    3. 従業員や取引先に株式を保有させている。

    などがあります。
    このような分散株式を集約したい意向として、下記の理由が考えられます。

    分散株式の集約の目的とは?

    1. 事業承継やM&Aにより会社の100%支配権を取得したい。
    2. 支配権を強化し会社の意思決定を迅速化したい。
    3. 安定経営の障害となる対立的な株主を排除したい。
    4. 連結納税、グループ法人課税などのTAXメリットを検討したい。

    これらの理由から、分散株式の集約を実行する方法として、

     ① 任意の買い取り
     ② 議決権信託(議決権のみを集約)
     ③ 種類株の発行(全株主の同意が必要)
     ④ スクイーズアウト

    主に、上記の4つの方法が考えられます。
    今回は、反対株主対策として、スクイーズアウトについてご紹介します。

    スクイーズアウトとは?

    スクイーズアウトは、会社の支配株主が、ほかの少数株主の有する株式の全部を、その少数株主の個別の承諾を得ることなく、現金を対価として強制的に取得し、少数株主を会社から締め出すことを言います。

    通常は、
    ① 任意の買い取り交渉を行い、それでも不可能な場合に
    ② スクイーズアウトを行う手順が一般的です。

    「任意の買い取り交渉」を進める場合には、買取り株数、買取り交渉の順序、誰が買取るのか、買取り価格等を検討する必要があります。

    「スクイーズアウト」には「特別支配株主の株式等売渡請求制度」と「株式併合スキーム」の2つがあります。

    スクイーズアウトの「2つの方法」とは?

    1、「特別支配株主の株式等売渡請求制度」とは、
    会社法改正により新たに導入されたもので、自ら単独で、または100%子会社と併せて、総株主の議決権の90%以上を有する株主(特別支配株主)が対象会社の承認を得ることにより、ほかの株主全員に対し保有株全株を受渡請求できる制度です。

    この制度の最大の特徴は、対象会社の承認手続きとして株主総会決議が不要である点にあります。会社の承認は取締役会設置会社の場合には取締役会決議、取締役会費設置会社の場合には取締役の過半数による決定となります。

    このため、「特別支配株主の株式等売渡請求制度」が利用可能な場合には、最短20日程度でスクイーズアウト完了となります。

    2、「株式併合スキーム」とは、
    株式併合後の少数株主の保有株式数が、「1株未満」となるような併合割合での株式併合を用いて、少数株主の保有株式を「強制取得」(少数株主は現金を受取る)する制度です。
    この場合、支配株主と支配株主に同調する株主を合わせた議決権割合が2/3以上の場合に株式併合スキームを活用することが可能となります。

    スクイーズアウトを進めるには

    スクイーズアウトを進めるには、会社法上の各手続(株主総会決議、取締役会決議、株主宛通知・公告、事前・事後開示書面備置等)を適法に行うことが大前提となります。
    また、対価が不相当な場合には、反対株主から価格決定請求、差止請求、無効の訴え、株主総会決議取消の訴えがなされる可能性がありますので、第三者算定機関から株価算定書を取得する等、買取り価額の適正性を確保することが重要となります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 分散株式の集約方法とは?議決権信託

    分散株式の集約方法とは?議決権信託

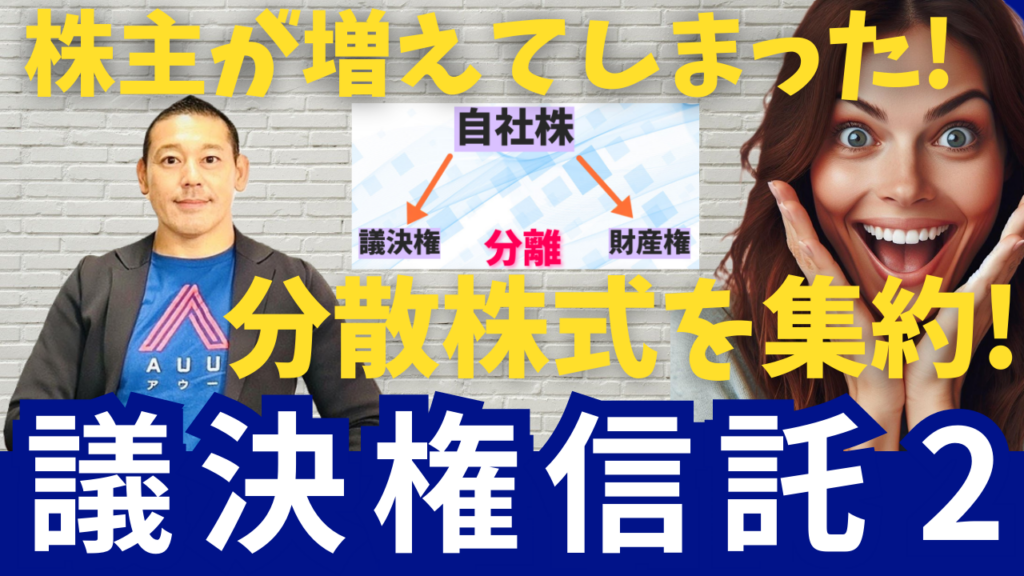
    わかりやすい!説明動画(2分9秒)

    株式が親族間や関係者間で幅広く分散してしまっているケースが多く見受けられます。

    株式が分散している問題点とは?

    議決権確保の必要性
    事業承継において、議決権を行使できず、それにより経営基盤が不安定になります。
    相続対策・株価対策の必要性
    株式を所有している親族に相続が発生すると、同族株主である親族間での株式の移転となり、高額で評価され、高額の相続税が課される可能性があります。
    また、その理由から、高額な価格で買取を要求させる恐れもあります。

    議決権を確保する方法

    ◆ 種類株式への変更
    経営に関与しない株主の株式について、配当優先の無議決権株式に変更し、経営を担う株主に議決権を集中させる方法です。
    ※ 知っておくべき、種類株の種類について
    課題:既存の普通株を種類株に転換する場合には、種類株の内容を定款に定める必要があるため株主総会の特別決議による定款変更が必要となります。また株主全員の同意を得る必要があります。

    ◆ 議決権信託の活用
    株式を財産権と議決権に分割した上で議決権のみを信託してもらい、社長が受益者となって議決権を行使する方法です。
    信託後は議決権の行使は受益者が行うこととなります。
    株式の買取りと異なり、議決権の集約では財産権は保有者に残るため、買取り資金を必要としません。税務上、株式は財産権のある受益者(元の株主)のものとして捉えるため、税務上の株式移転と捉えず、課税は発生しません。
    また、種類株の発行と異なり、各々の株主との契約となるため、全株主の同意も不要となります。
    課題:議決権の集約には効果的ですが、財産権は元の株主に残るため、その後の対策は必要となる可能性があります。

    ◆ 株価対策により株価引き下げを実施し、株式そのものを買取り集約する
    株価対策を実施し、買取負担額を軽減させる方法です。
    ※株価対策とは?… 会社分割による株価引き下げ、持株会者の設立による株価上昇抑制、従業員持株会や役員持株会の設立と株式の買取により、配当還元価格により持株会が株式を買取ります。

    ◆ 株価取得のための法人を設立「株式買取型」
    社長や後継者が株式取得のための法人を設立し株式を買取り、集約する方法です。
    主に、後継者が設立した法人(HDなど)で金融機関などから借入した資金を元手に株式を買い取ります。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより株式の買い集めの実施後は、後継者への事業承継が完了します。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:株式の購入資金が多額になると共に、利息負担が発生します。

    ◆ 株価対策により株価引き下げを実施し、社長や後継者への第三者割当増資による持分比率の拡大
    経営再度への第三者割当増資によりシェアを拡大し、議決権を確保する方法です。

    ◆ 株価取得のための法人を設立「第三者割当増資型」
    社長や後継者が株式取得のための法人を設立し株式を第三者割当増資により集約する方法です。
    主に、後継者が設立した法人(HDなど)が第三者割当増資を引き受け出資します。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより第三者割当増資実施後は、後継者が一定の議決権を得ることができます。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:出資資金がが多額になると共に、利息負担が発生します。

    ◆ 配当還元方式を適用した親族への株式の贈与
    同族会社において中心的な同族株主が存在する場合における非中心的な同族株主の取り扱いとして、一家族が中心的な同族株主(25%以上保有)に該当している場合において、その他の家族が中心的な同族株主に該当していない場合には受け取る者において5%未満までに限り特例的評価(配当還元価格)による評価が可能となります。但し、5%未満であっても受取る者が当該法人の役員(代表、社長、副社長、専務、常務、監査役を示す)である場合には適用できませんので注意が必要です。
    課題:経営費関与同族に株式が分散する恐れがあります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    会社の議決権は100%長男Bに譲りたいが、遺留分が障害になっている。

    A社長は、会社の株式100%を保有しています。
    長男Bが会社を継ぐ予定で、早めに自社株式を贈与したいと考えています。
    しかし、自社株式の全てを長男Bへ贈与してしまうと、長女Cには、相続させる財産がありません。
    このまま贈与してしまうと、長男Bと長女Cは揉めることになるのではないか…。
    自社株式を譲るに譲れず、何もできないまま、時間だけが過ぎていきました。

    贈与財産も遺留分減殺請求の対象となる

    A社長は知人のX社長に相談しました。
    すると、その社長も同じような悩みを経験したことがあり、相続財産のほとんどが自社株式の場合、その全てを一人の子供に贈与してしまうと、子供たちの中で揉める可能性があるというのです。

    今回のようにA社長と長男Bが共に、遺留分権利者に損害を加えることを知っていながら贈与をした場合、相続開始前10年超の期間に贈与した財産も遺留分減殺請求の対象となるのです。(改正民法第1044条1項及び3項)。

    どうすればいいのかと頭を抱えるA社長に、X社長は税理士の満重先生を紹介しました。

    議決権信託の活用により解決

    話を聞いた税理士の満重先生は、信託を活用した対策を提案しました。
    贈与ではなく信託により、株式の名義を全て長男Bとします。
    これにより、議決権については長男Bが行使することが可能となります。
    さらに、受益権(配当を得る権利や残余財産を得る権利、株式の譲渡対価を得る権利など)については、長男Bと長女Cに2分の1ずつ帰属するよう、信託を使って設計することが可能となるのです。

    A社長はさっそく、手続きを進めました。ほどなくして、議決権は長男Bが全て行使できることになり、会社の円滑な意思決定が可能となりました。

    議決権信託とは

    今回、満重先生が提案した「議決権信託」(民事信託)とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営 元記事へ

  • 家族信託とは?認知症対策とその活用事例

    家族信託とは?認知症対策とその活用事例

    基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    家族信託(民事信託)は認知症などに備える有効な事前対策の手法として注目されています。
    認知症を発症すると、自らの意思で預貯金や有価証券、不動産などの財産を安全に管理することが難しくなってしまうためです。

    家族信託とは?

    家族信託とは、大切な財産を、信頼できる人(家族)に託し、管理・運用してもらう制度です。
    財産を管理・承継することを目的として家族と結ぶ契約となります。

    委託者
    財産を託す人

    受託者
    財産を託されて管理・運用する人

    受益者
    財産から生じる利益を得る人

    家族信託は、設計の自由度が高い制度です。信託の目的を設定することで多くのメリットを得られることが特徴です。

    家族信託の5つのメリットとは?

    1、認知症になった後の財産管理が可能
    2、二次相続以降の財産承継先も明確化
    3、相続時の不動産共有リスク回避に有効
    4、相続や贈与後の財産管理にも有効
    5、争族対策としても有効

    1、認知症になった後の財産管理が可能

    認知症になると以下の項目が困難になると言われています。
    ✓ 銀行預金の引き出し(一部は可能)
    ✓ 定期預金口座の解約手続き
    ✓ 遺言の作成
    ✓ 各種契約の締結
    ✓ 資産の運用や処分
    ✓ 不動産の修繕など
    家族信託を活用すれば、信託の目的の範囲内で、上記の行為を行うことが可能となります。

    2、二次相続以降の資産承継先を明確化

    遺言は、自身が死亡したときの相続までの指定が可能ですが、その次の代の相続について指定することはできません。
    一方、家族信託では、受益者連続型(跡継ぎ遺贈型)信託を設定することが可能です。 従って、二次相続、三次相続において信託受益権の承継者を指定することが可能となります。
    ただし、信託設定から30年以降は、現存する受益者が新たに受益権を取得するまでという期間の制約がある為留意が必要です。

    3、不動産の共有対策、相続時の共有リスク回避に有効

    通常、不動産が共有状態にある場合、共有者の総意がなければ処分を行うことは出来ません。
    しかし、家族信託では、不動産の財産権と管理処分権を分割し、それぞれ別の人が管理する手法が可能となるため、財産権が共有であっても、管理処分権を受託者が持つことで、財産の管理処分を円滑に行うことが可能です。

    4、相続や贈与後の財産管理にも有効

    相続や贈与で財産を引き渡した場合、その財産は、引き継いだ者が自由に使用できるようになります。そのため、子供が、思いがけず無駄使いをしてしまうのではないかと不安が生じますが、家族信託であれば、受託者が財産を管理しますので、信託の目的で使途に制限を付すことも、月々の給付額に制約を付すことも可能です。

    5、争族対策としても有効

    争族対策として、遺言が利用されますが、遺言は書き換えや、個人が単独で作成することも可能であるため、相続人全員が納得できる内容になっているかは分かりません。
    家族信託は信託契約の変更や解約に一定の制限を設けることが可能です。
    例えば、家族会議を開き、財産の承継方法を決定した上で、遺言代用機能(相続後誰が受益権を承継するかなどの取り決め)を持たせた信託契約を締結します。これにより将来の争族を抑制することも可能となります。

    家族信託と成年後見制度の違い

    成年後見制度には、任意後見人と法定後見人があります。

    任意後見人は、

    本人の判断能力が不十分になる前に、自身の意志で後見人を決定することができます。

    法定後見人は、

    認知症などにより判断能力が不十分になってしまった後に、家族や周囲の方が申し立てを行い家庭裁判所が後見人を決定します。

    成年後見制度(法定後見・任意後見)は、

    成年後見人が代理する形で認知症になった方の財産を管理することが可能ですが、定期的に家庭裁判所へ報告を行う必要があるなど一定の負担が生じることとなります。
    ただし、認知症になった方の財産を保全管理することが目的ですので、資産の積極的な運用や相続対策ができにくいなど一定の制約を受けます。

    家族信託は、

    信託の目的として定めた範囲内の行為であれば、積極的な資産運用や資産の組替え(不動産の売却・買換・アパート建設等)等も可能となります。また、設定次第では相続開始後においても引き続き財産管理を行うことも可能となります。
    この様に、信託の目的を自由に設定できることが家族信託のメリットと言えます。

    家族信託は認知症発症後でもできるのか

    家族信託は、あくまでも契約であるため、認知症で判断能力を欠いている状態では行うことはできません。
    ただし、軽度の認知症であれば、家族信託の契約手続きを実行できたケースはあります。
    より確実に対策が行えるように、早目に検討されることをお薦めします。
    家族信託は、委託者の希望や想いを踏まえてオーダーメイドで作成するものですので、作成に一定の期間(約3カ月程度)を要することにも考慮が必要です。

    手続きの流れ

    1、家族会議を開き、家族信託について話し合いを行います。
    2、話し合いの結果を踏まえ、以下を決めます。
    ✓ 信託の目的
    ✓ 委託者、受託者、受益者
    ✓ 信託する財産
    ✓ 信託の終了方法と終了後の財産の帰属者
    ✓ その他信託を行う上で必要な事項
    3、上記2に基づき家族信託契約書の案を作成します。
    4、公証人役場で家族信託契約書を公正証書化します。(※)
    5、契約に基づき信託口口座の作成、不動産の名義変更を行います。
    ※必須の手続きではありませんが、当法人では公正証書化をお薦めしています。

    家族信託を活用した認知症対策の事例

    相談者はA様より、お母様が、認知機能が低下気味であり、介護のために高齢者施設に入所することになったという話を聴きました。
    お母様は、自宅のほか収益不動産を所有していますが、入所した後の管理をどうしようか悩まれています。
    収益不動産の収入は、施設での生活費に充てたいという希望をお持ちでした。
    しかし、施設に入所した場合、その後認知症などで意思能力を喪失する可能性もあります。
    そこで、家族信託の活用を検討しました。
    家族信託契約を締結し、自宅と収益不動産の管理等をA様(受託者)に託すことで、不動産の修繕、管理、契約の更新などをA様が行い、信託した収益不動産の収入についても、A様が信託口座で管理できるというものです。
    施設入所後、しばらくしてお母様が意思能力を喪失してしまいました。
    家族信託契約を締結していたことから、不動産の管理やお母様の生活費の支弁に影響は出なかったとのことです。
    家族信託契約を締結していなければ、不動産の修繕、契約の更新、その不動産から生じる収入を使用することが困難であったと考えられます。
    日本経営ウィル税理士法人の事例より

    基記事:基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    アニメで分かる家族信託
    ayakoのTAX情報ch / 日本経営ウィル税理士法人

    是非、この機会に家族信託の活用を検討してみては如何でしょうか。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 経営に+αを!役立つ情報と専門家を結ぶ、AUU GOLD Partnerとは?

    経営に+αを!役立つ情報と専門家を結ぶ、AUU GOLD Partnerとは?

    変化の激しい時代、企業に求められる柔軟性と連携

    近年、テクノロジーの進化や市場環境の変化により、多くの業界で再編が加速しています。競争の激化や新規プレイヤーの参入が進む中、企業はこれまで以上に柔軟な戦略と確かなネットワークを必要としています。
    しかし、課題の多様化に伴い、単独での対応には限界があるのも事実です。

    そんな状況下で、信頼できるパートナーとの連携が企業成長の鍵となります。
    株式会社AUU(アウー)では、こうした企業の成長を支援するために、特別なパートナーシップ制度「AUU GOLD Partner」を提供しています。

    株式会社AUUの提供する、AUU Onlineとは?

    AUU Onlineは、企業の課題解決を支援する情報メディア 兼 マッチング・プラットフォームとして、業界を超えた専門家のマッチングやお役立ち情報の発信を行っています。
    AUUのコーポレートスローガンは「Humanity is a Team. ~人類はチームだ。~」です。
    企業が抱える課題に対し、最適な情報や解決可能な専門家を見つけるための場を提供することで、新たなビジネスの可能性を生み出しています。

    AUUは営業代行は行いません。しかし、企業の「課題」を丁寧にヒアリングし、最適な情報提供やマッチングの機会を提供することで、持続的な成長を支援しています。

    AUU GOLD Partnerとは?

    AUU GOLD Partnerは、法人限定のサポートサービスで、以下のような特典を享受できます。

    1、月1回 サポートミーティング
    ✓ 課題のヒアリング、解決策の提示、専門家のリサーチ
    内容:月1回のミーティングで、企業の現状分析、課題の特定、解決策の提案を行います。※TEL、メール、LINE、messenger等、いつでも相談可能
    特典:年間を通じての継続的なサポートを実行

    2、お役立ち情報提供サービス
    ✓ 様々な情報提供を行い、必要に応じて専門家とのMtgをセッティング
    内容:AUUが日々収集する様々な情報をお伝えし、必要であれば専門家とのMtgをセッティングさせて頂きます。
    特典:貴社に必要な情報を多彩な視点で多角的に提供

    3、専門家マッチングサポート
    ✓ パートナーシップのリサーチ
    内容:貴社の課題やニーズに応じた、専門家やビジネスパートナーのリサーチ・紹介を支援させて頂きます。
    特典:候補者との初回ミーティングに同席し、スムーズなマッチングをサポート

    4、貴社の特設サイトを新設
    ✓ 貴社の紹介用AUU特設サイトを新設
    内容:貴社の事業内容やサービス内容をAUU Onlineに特設サイトとして掲載させて頂きます。
    特典:貴社サービスに該当する依頼があった際に優先的に情報共有をさせて頂きます。

    5、AUU Onlineに貴社サービスの記事を掲載し配信
    ✓ 貴社サービスの記事作成と配信サービス
    内容:貴社サービス内容の記事配信を希望される場合、弊社で作成し確認後、配信致します。
    特典:貴社サービスに該当する依頼があった場合に優先的に情報共有をさせて頂きます。

    注)課題の解決が保証されるものではありません。また専門家が見つからないケースもあります。
    専門家のご紹介後のトラブルについては一切の責任を負うことはできません。予めご了承くださいませ。
    弊社は営業代行業務を受けることはできません。

    AUU GOLD Partner の料金制度

    AUU GOLD Partnerは、年間契約(1年ごとの更新)となっており、以下の料金体系でご提供しています。

    従業員数 60名までの企業様は、年間登録料が税別 30万円で、5つのサポートをご利用いただけます!
    導入しやすく、多くの企業様にご好評いただいております。

    従業員数61~300名:従業員数 × 5,000円
    従業員数301~1,000名:300名分までは150万円固定、301名以上は従業員数 × 4,000円
    従業員数1,001名以上:1,000名分までは430万円固定、1,001名以上は従業員数 × 3,000円

    AUU GOLD Partneへの参加方法

    AUU GOLD Partnerには、審査が必要です。
    詳細については、株式会社AUUまでお問い合わせください。
    貴社のビジネスの成長をサポートするAUU GOLD Partnerへのご参加を是非ご検討ください。

    ご依頼・ご相談・ご質問などありましたら、お気軽にAUUへご連絡をください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    中小企業経営強化税制は、

    中小企業等経営強化法の認定を受けた経営力向上計画に基づき、一定の設備を取得した場合に、100%即時償却または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除を選択適用できる制度です。 ​

    この制度の適用期限は、2025年3月31日までとされていましたが、令和7年度税制改正大綱により、デジタル化設備(C類型)を除き、適用期限が2年間延長され、2027年3月31日までとなりました。 ​

    また、今回の改正では、以下のような見直しが行われています。​

    生産性向上設備(A類型):​生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかが採用されることとなりました。 ​

    収益力強化設備(B類型):​投資計画における年平均の投資利益率の見込みが、従来の5%以上から7%以上に引き上げられました。さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置が講じられました。 ​

    デジタル化設備(C類型):​この類型は2025年3月31日をもって税制の対象外となりました。

    注1) 建物は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注2)中小企業経営強化税制は、「納品前」までに承認を完了させる必要があります。

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上
    生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかを採用

    B類型:収益力強化設備
    投資利益率7%以上の投資計画の設備
    ※5% → 7%以上に引き上げられました。
    さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置

    C類型:デジタル化設備(2025年3月31日まで!)
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    ・機械装置(取得価格160万円以上/10年以内)
    ・測定工具及び検査工具(30万円以上/5年以内)
    ・器具及び備品(30万円以上/6年以内)
    ・建物付属設備(60万円以上/14年以内)
    ・ソフトウェア(70万円以上/5年以内)
    ※ 除く建物
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して年間平均1%以上向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    ・機械装置(160万円以上)
    ・測定工具及び検査工具(30万円以上)
    ・器具及び備品(30万円以上)
    ・建物付属設備(60万円以上)
    ・ソフトウェア(70万円以上)
    投資利益率が年間平均7%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。
    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備 (2025年3月31日で終了)
    この類型は2025年3月31日をもって税制の対象外となりました。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下であることなど、申請には中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。

    ① 100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能です。
    ② 税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能です。

    ✓ 手続きについて

    類型ごとに手続きは異なりますが、いずれにせよ、証明書や事前確認書を受けた上で、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きに時間がかかる可能性がありますので、早急にご検討の上、まずはご相談ください。

    A類型
    ① 証明書の発行
    ② 経営力向上計画の申請
    ③ 設備を取得
    ④ 税務申告

    B類型・D類型
    ① 事前確認
    ② 経済産業局による認定
    ③ 経営力向上計画の申請
    ④ 設備を取得
    ⑤ 税務申告

    ✓ 期限は2027年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、早急にご検討の上、まずはお気軽にご相談ください。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 日韓相続にも強い!税理士法人 日本経営のサポート

    日韓相続にも強い!税理士法人 日本経営のサポート

    なぜ、日韓相続のサポートが必要なのか

    国際化が進む現代において、在日韓国人やそのご家族が直面する相続問題は以前よりも多岐にわたっています。特に、日本と韓国の法律や税制の違い、そして複雑な手続きが関係者を悩ませる大きな要因となっています。

    主な課題とは?

    1、適用される法律の違い
    日本と韓国で適用される民法が異なるため、相続人の範囲や相続分に差異が生じます。

    2、手続きの煩雑さ
    必要な書類の取得やその翻訳に時間がかかり、進行が遅れるケースが多い。

    3、税務申告の複雑さ
    両国の相続税制度の違いが相続税申告の混乱を招きます。

    例えば、「父が在日韓国人であり、韓国と日本の両国に財産がある場合、どちらの法律で手続きを行うべきか」などの疑問がよく寄せられます。
    こうした課題に対して、経験豊富な支援が必要不可欠です。

    相続の基本概念

    相続とは、被相続人(亡くなった方)の財産や債務を法定相続人が引き継ぐことです。相続手続きには以下のステップがあります。

    1、相続人の確定:被相続人の出生から死亡までの身分関係を証明する書類を揃えます。
    2、財産の確定:被相続人の資産や負債を把握します。
    3、遺産分割:相続人間で財産分配の合意を形成します。
    4、名義変更:相続財産を各相続人の名義に変更します。
    5、税務申告:日韓双方で相続税を申告・納付します。

    これらをスムーズに進めるためには、両国の制度に精通した支援が不可欠です。

    日韓相続における法的適用

    在日韓国人が相続に関与する場合、適用される法律が日本法か韓国法かで手続きが異なります。被相続人の国籍が韓国であれば、原則として韓国民法が適用されます。ただし、遺言書で「日本法を適用する」と明記することで、日本民法を選択することが可能です。

    韓国法と日本法の違い

    法定相続人
    韓国民法では直系卑属と配偶者が含まれますが、日本民法では子供が中心となります。

    法定相続分
    韓国では配偶者の相続分が子供の数に応じて変動します。

    遺留分
    韓国では兄弟姉妹にも遺留分が認められますが、日本では認められません。

    必要な書類と手続きの詳細

    韓国の相続では次の書類が必要です。
    1、除籍謄本と家族関係登録簿
    被相続人の出生から死亡までの記録を含む書類。
    2、遺産分割協議書
    相続人全員が署名・押印します。
    3、翻訳済みの書類
    韓国語の書類を日本語に翻訳する必要があります。

    これらの書類は取得が難しく、翻訳が必要になるため、専門的なサポートを受けることで大幅に時間を短縮できます。

    税務申告におけるポイント

    日本:基礎控除額は「3,000万円+600万円×相続人の数」で、被相続人の全財産が対象となります。

    韓国:非居住者の場合、韓国内の財産のみが課税対象で、基礎控除額は2億ウォン(約2,000万円)となります。
    また、韓国では10年以内の贈与財産が相続財産として扱われるため、事前の対策が重要です。

    税理士法人 日本経営のサポートサービス

    法務・税務の専門家チーム:日韓両国の制度に精通したプロが対応します。
    ワンストップサービス:書類収集、翻訳、税務申告を一括してサポート。
    安心の多言語対応:日本語・韓国語の両言語での相談が可能です。

    実際の事例とお客様の声

    ケーススタディ
    A様(在日韓国人・東京都在住)

    父の財産が韓国にあり、どのように相続すべきか分からなかった。
    日本経営のサポートを利用し、遺言書を活用して日本法を適用することで、家族全員が納得する形で相続を完了できました。

    お客様の声

    日本経営のサポートで、複雑な手続きをスムーズに進められました。初回相談が無料だったので気軽に問い合わせることができました。

    日本経営のサポートチームが、日韓相続に関する不安を解消します。
    まずは無料相談をご利用ください。

    Web:日韓相続サポートサイト

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 成功するフィットネスジム経営の秘訣とは?ワイルド・ライフ・コーポレーションが提供する包括的サポート

    成功するフィットネスジム経営の秘訣とは?ワイルド・ライフ・コーポレーションが提供する包括的サポート

    現代社会におけるフィットネスジムの必要性

    近年、健康志向の高まりやライフスタイルの多様化に伴い、フィットネスジムの需要は増加しています。
    新型コロナウイルスの影響による健康意識の向上や、テレワークの普及による運動不足解消の必要性が、さらにその需要を押し上げています。しかし、競争が激化する中で、他店との差別化や長期的な経営の安定には、独自のコンセプトや高品質なサービス提供が不可欠です。そのため、専門的な知識と経験を持つパートナーの存在が成功のカギとなります。

    株式会社ワイルド・ライフ・コーポレーションとは?

    株式会社ワイルド・ライフ・コーポレーション(WLC)は、30年以上の業界実績を持つ、フィットネスコンサルティング企業です。
    新規開業から経営支援まで、フィットネスジムの運営に関わるあらゆるプロセスをサポートしています。
    これまでに国内外で数多くのフィットネス施設の立ち上げを支援しており、その豊富な経験を活かして、成功するフィットネスジムの開業・運営をバックアップします。

    WLCが提供する主なサポート

    1、資金調達サポート
     フィットネスジムの開業には、多額の初期投資が必要です。
    WLCでは、金融機関との交渉をスムーズに進めるための事業計画書の作成から、融資獲得のためのサポートまでを提供。開業資金の確保を支援します。

    2、物件選定・内装設計
     立地の良し悪しがジムの成功を大きく左右します。
    WLCは、豊富なネットワークを活かし、ターゲット層やビジネスモデルに適した物件を提案。さらに、効率的な動線や利用者に快適な環境を提供するための内装設計もサポートします。

    3、トレーニング機器の輸入販売
     フィットネスジムにとって、トレーニング機器の質は利用者の満足度を左右する重要な要素です。WLCは、イタリア、ドイツ、アメリカ、アジアなどの世界各国から高品質なトレーニング機器を直輸入し、コストパフォーマンスの高い製品を提供。ジムの規模やターゲットに合わせた機器の選定もアドバイスします。

    4、スタッフ教育・研修
     高品質なサービスを提供するためには、スタッフのスキルアップが不可欠です。WLCでは、トレーナーの育成プログラムや接客研修を実施し、利用者の満足度を向上させるための人材教育をサポートします。

    5、マーケティング・集客支援
     競争が激しいフィットネス業界において、効果的な集客戦略が成功の鍵を握ります。WLCは、オンライン広告やSNSマーケティング、会員獲得のためのプロモーション企画など、開業前後の営業促進活動を計画的に支援します。

    WLCのサポートを活用し、成功するフィットネスジムを実現

    フィットネスジムの開業や運営において、専門的な知識と経験を持つパートナーと連携することは、成功への近道です。
    WLCの包括的なサポートを活用することで、スムーズな開業と持続的な経営が可能となります。これからフィットネスジムの開業を考えている方は、ぜひ、株式会社ワイルド・ライフ・コーポレーションのサービスを検討してみてはいかがでしょうか?

    情報提供:(株)ワイルド・ライフ・コーポレーション代表取締役 佐藤健一 氏

    AUUにご相談を頂けましたら、 株式会社ワイルド・ライフ・コーポレーションの担当者をお繋ぎさせて頂く事も可能です。

    タグ:(株)ワイルド・ライフ・コーポレーション

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。