AUU Online CMS

投稿者: 田中 雄介

  • 2020年に不動産の相続登記が義務化?

    2020年に不動産の相続登記が義務化?

    不動産購入と相続の登記のちがい

    不動産を購入した場合、不動産登記をしなければ他者に対し、不動産の所有権を主張することができません(民法177条)。

    しかし、相続で不動産を譲り受けた場合は、不動産登記をすることなく他者に所有権を主張することができます。

    そのため、相続時に所有権登記をしなくても特に問題が生じないことを理由に、相続登記を怠るケースが多数あるようです。しかし、近年、政府は相続を原因とした不動産の所有権の移転についても不動産登記の義務化を検討しています。

    なぜ義務化が検討されているのか?

    政府が不動産登記の義務化を検討し始めたきっかけは東日本大震災です。特に、津波の影響で所有者不明の土地がたくさんできてしまったことが大きな要因です。

    広がる所有者不明土地問題

    津波被害に遭った土地の不動産登記を確認しても、相続を原因とした不動産登記が義務化されていないため、登記簿に記載されている所有者が何十年も前に亡くなっていて、誰に相続されたのかがわからないという事案が頻発したのです。

    所有者不明の土地は、東日本大震災後の復興事業で用地買収の妨げとなりました。民間有識者の研究会の16年の推計では、所有者不明の土地は全国で約410万ヘクタールにも上り、40年には北海道本島に匹敵する約720万ヘクタールに広がる計算です。

    6兆円の経済的損失!?

    民間の有識者で組織された「所有者不明土地問題研究会」によると、対策をしないまま2040年になれば、 経済損失額は少なくとも累計約 6兆円(※)になるというデータが出ています。

    ※内訳について、算出可能なコスト・損失額を試算すると、2016年単年での経済的損失は約1,800億円/年。2040年までに所有者不明の土地面積が増えることを考慮に入れると、 2040年単年での経済的損失は約3,100億円/年となり、少なくとも累積で約6兆円に相当する額となります。 

    登記していない土地が多い理由とは

    最後の登記から50年以上経つ土地は大都市で6.6%、中小都市などで26.6%(田畑で23.4%)あります。多くは登記簿上の名義人がすでに死亡している可能性があります。理由は相続登記に法的な義務も期限もないことにあります。手続きが煩雑で、自力で行うのが難しいことも要因です。司法書士に頼めば報酬を支払うことになり、登録免許税もかかります。長い年月が過ぎると、相続登記の申請の際に、故人の土地を誰が引き継ぐかを確定するための「遺産分割協議書」の添付が必要になりますが、すべての法定相続人の署名・押印が必要となります。

     また、固定資産税対策で、意図的に相続登記をしていないケースも地方中心に多いといわれています。

    相続登記をしない3つのデメリット 

    1 登記をしないと売却できない

    不動産に関する権利は民法により登記していなければ第三者に対して主張できないためです(177条)。 

    2 権利関係が複雑になる可能性がある

    相続登記をするには、遺産分割協議書が必要となります。長期間登記しなかった場合、遺産協議分割所を作成する事自体が困難になってしまいます。

    3 差し押さえの可能性

    相続人のなかに借金がある人がいて支払いが滞っている場合、債券者に不動産の相続持分を差し押さえられる可能性もあります。 

    義務化されるとどうなる?

    登記をしていない場合、罰則を設ける案も出ています。一方で相続をしたからといって財産が増えるとは限らず、相続税や固定資産税に加えて登録免許税や司法書士に依頼した場合の報酬など、支出も増えてしまいます。

    政府は2020年までに法律を改正する予定ですが、改正から施行にかけて相続登記の申請が殺到するおそれもあるため、今のうちから所有している不動産の相続登記をすることを検討しては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットと注意点

    未上場の同族企業の場合、事業承継において後継者や資産管理会社へ自社株式を移転することが必要となります。
    通常は未上場株式の評価をする場合、会社規模を勘案し、類似業種比準価格など基に株価の評価を行います。

    しかし、資産管理会社は資産のほとんどが自社株となるため、「株式等保有特定会社」に該当し、自社株式の評価を純資産価格による評価を用いることとなり株価が高くなってしまいます。

    「株式等保有特定会社」とは?

    株式等保有特定会社とは、会社が保有する自社株式(等に係る相続税評価の合計)が総資産(に関わる相続税評価の合計)の50%以上を占める会社のことをいいます。
    株式等保有特定会社は、原則として純資産価格によって評価を行います。
    ただし、一部について類似業種比準価格の適用も受けられる「S1+S2方式」※1も選択できるようになっています。
    ※1「S1+S2方式」とは、会社の保有している資産を「S2=会社が保有している株式等の価格」と「S1=その他の部分の価格」に分けて株価の評価を行う方式です。

    「株特外し」とは?

    そこで、「株式等保有特定会社」に該当する場合、「株特外し」=株式等保有特定会社から如何にして外れるか?を検討します。

    この方法として、収益不動産の購入や、事業買収(M&A)、上場有価証券・債券・投資信託等の購入により、資産管理会社の資産構成を変え、株式保有割合を50%未満となるようにします。

    しかし、財産評価基本通達189には「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」旨の記載もあり、税務調査などで否認された場合のリスクも大きいことには注意が必要です。

    また、株特外しに注視し、収益不動産やM&A、投資有価証券による損失を被り、本末転倒にならぬよう、専門家と共に検討されることをお勧めします。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • セルフメディケーション税制(医療費控除の特例)とは

    セルフメディケーション税制(医療費控除の特例)とは

    2017年1月より、「セルフメディケーション税制(医療費控除の特例)」がスタートしました。

    「セルフメディケーション税制」とは、健康診断などを受けている人が、一部の市販薬を購入した際に所得控除を受けられる制度です。

    医療費控除よりもハードルが下がり、対象者は誰でも申請できる制度です。10万円以上で申請できた従来の医療費控除と異なり、1万2000円以上で申請できることが特徴です。 厚生労働省のWebサイトに掲載されている医薬品(2019年3月31日現在、1,723品目)が対象となります。
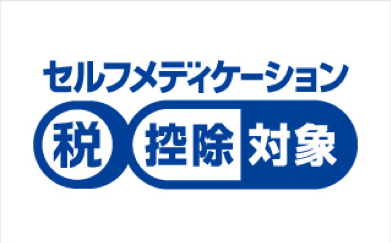
    対象製品の多くには共通識別マークが表示されています。

    ※マークは、一般社団法人 日本OTC医薬品情報研究会 の登録商標です。

    対象となるのはどんな人?

    この制度の対象となるのは、「健康の維持増進及び疾病の予防への取組として一定の取組を行う個人」として、定期健康診断などを受けている人で、市販薬(要指導医薬品および一般用医薬品)のうち、医療用から転用された特定成分を含む医薬品を年間1万2000円以上購入した際に、所得控除を受けることができます。なお、控除の対象となるのは、1万2000円を超えた部分の金額で、上限金額は8万8000円となっています。

    対象の検診とは?

    医療用医薬品からの代替を進める目的から、所得税や住民税を納めていて、下記のいずれかを受けている人が対象です。また、申告する本人が検診を行っていない場合は控除を受けることはできません。
    ・特定健康診査(メタボ健診)または特定保健指導
    ・予防接種(定期接種、インフルエンザの予防接種)
    ・勤務先で実施する定期健康診断(事業主検診)
    ・保険者(健康保険組合、市区町村国保等)が実施する健康診査(人間ドック、各種健(検)診等)
    ・市町村が健康増進事業として実施するがん検診
    ・市区町村が健康増進事業として実施する健康診査(生活保護受給者等を対象とする健康診査)

    従来の医療費控除と併用できるのか

    この制度は「医療費控除の特例」とあるとおり、医療費控除の一部であるため、「従来の医療費控除制度とセルフメディケーション税制(医療費控除の特例)を同時に利用することができない」点に注意しましょう。従来どおり、10万円を超えた医療費の所得控除を受けるか、この「セルフメディケーション税制」で所得控除を受けるかは、申告者がどちらかを選択することになります。

    申告するには?

    これまでは1年間(1月1日~12月31日)に自己負担した医療費の合計が10万円を超えなければ※活用できなかった医療費控除ですが、この「セルフメディケーション税制」の施行により、定期健康診断、予防接種などを受けている人で、対象となる市販薬を家族の購入分を含めて年間12,000円を超えて購入した人は、確定申告することで所得控除が受けられるようになります。※年収200万円未満では所得の5%が控除。
    ドラッグストアや薬局等にて市販薬を購入した際に受け取ったレシートや領収書は捨てずに保管しておきましょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。