AUU Online CMS

カテゴリー: マネー

  • ベンチャー企業投資を促進?!オープンイノベーション促進税制とは?

    ベンチャー企業投資を促進?!オープンイノベーション促進税制とは?

    令和二年度税制改正の大綱に掲載された、オープンイノベーションに関わる措置について確認します。

    ▷オープンイノベーションに係る措置
    令和2年度税制改正の大綱の概要(PDF)※財務省HPより抜粋
    ・事業会社から一定のベンチャー企業に対する出資について、その 25%相当額の所得控除ができる措置を創設する。その際、一定期間(5年)内に、出資した株式を売却等した場合には、対応する部分の金額を益金に算入する仕組みとする。

    近年、中小企業が自社で不足するリソースをベンチャー企業の革新的な技術で補うケースが増加しています。
    投資を検討する中小企業にとって、ベンチャー企業とのオープンイノベーションは重要なテーマとなっています。

    今回の令和二年度税制大綱で新設された、オープンイノベーション促進税制は、イノベーションの担い手となるスタートアップ企業の成長を支えるための優遇税制です。新たな資金供給を促進し、国内の事業会社やコーポレートベンチャーキャピタル(CVC)から、創業10年未満で未上場のベンチャー企業に対する1億円以上もしくは、中小企業は1,000万円以上の出資について、25%の所得控除が適用されます。

    出資企業と出資金額

    出資企業は、国内事業会社もしくは国内コーポレートベンチャーキャピタル(事業会社またはその子会社が運営し、持分の過半数以上を所有するファンド等)で、出資金額は1件当たり1億円以上の大規模出資、もしくは中小企業からの1000万円以上の出資金額となります。(海外ベンチャー企業への出資の場合は5億円以上)

    オープンイノベーション促進税制のルール

    発行株式の取得は対象外で、株主間の株式売買ではなく、ベンチャー企業に新たに資金が供給される必要があります。また、一定の控除条件と5年間の株式保有期間が定められています。

    出資を受けるベンチャー企業の条件とは

    出資を受けるベンチャー企業は、新規性と成長性の見込める設立10年未満の未上場の企業である事が条件です。出資を行う企業や他のグループ会社の傘下に属していない事も条件です。

    出資を行う企業のルール

    出資額の25%相当額の所得控除が可能で、5年以内に、出資した株式を譲渡した場合や配当を受け取った場合には、対応する部分の金額を益金に算入する必要があります。
    また事業者は、経済産業省に対して1年間の出資案件に関して「各出資が事業会社、ベンチャー企業双方の事業革新に有効であり、制度を濫用するものでないこと」を決算期にまとめて報告する必要があります。(事前認定はなし。)

    令和二年度税制改正の大綱より
    オープンイノベーションに係る措置の創設

    青色申告書を提出する法人で特定事業活動を行うもの(以下「対象法人」という)が、令和2年4月1日から令和4年3月31日までの間に特定株式を取得し、かつ、これをその取得した日を含む事業年度末まで有している場合において、その特定株式の取得価額の25%以下の金額を特別勘定の金額として経理したときは、その事業年度の所得の金額を上限に、その経理した金額の合計額を損金算入できることとする。
    この特別勘定の金額は、特定株式の譲渡その他の取崩し事由に該当することとなった場合には、その事由に応じた金額を取り崩して、益金算入する。ただし、その特定株式の取得から5年を経過した場合は、この限りでない。

    ※この記事は税制大綱の内容であり、国会を通過するまでは正式な確定事項ではありませんのでご留意ください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 令和2年度 税制改正大綱の概要

    令和2年度 税制改正大綱の概要

    令和2年度税制改正の大綱の概要(PDF)
    (令和元年 12 月 20 日 閣議決定) ※財務省HPより

    個人所得課税

    ▷NISA 制度の見直し・延長
    ・つみたて NISA を5年延長。(2023 年まで 20 年の積立期間を確保)
    ・一般 NISA については、二階建ての制度に見直した上で、5年延長。
    ・ジュニア NISA については、延長せずに 2023 年末で終了。

    ▷エンジェル税制の見直し
    ・法定の項目に拠らず「成長性」を確認し、都道府県に代わってエンジェル税制 対象企業の証明を行える者に、認定クラウドファンディング業者を追加。
    ・投資額を総所得金額から控除する優遇措置の対象に、設立後3年以上5年未満 で一定の試験研究を行っているベンチャー企業を追加。

    ▷低未利用地の活用促進
    ・保有期間5年超、上物を含めて譲渡価格 500 万円以下等の要件を満たす低未利 用地の譲渡所得に 100 万円の特別控除を創設。

    ▷国立大学法人等に対する個人寄附の促進
    ・国立大学法人等への個人寄附について、その寄附収入がイノベーティブな研究 に挑戦する若手研究者への研究費助成事業等に充てられる場合には、税額控除 を選択できることとする。

    ▷未婚のひとり親に対する税制上の措置及び寡婦(夫)控除の見直し
    ・未婚のひとり親に寡婦(夫)控除を適用する。

    ▷国外居住親族に係る扶養控除等の見直し
    ・令和5年分以後の所得税につき、留学生や障害者、送金関係書類に おいて 38 万円以上の送金等が確認できる者を除く 30 歳以上 70 歳未満の成人に ついて、扶養控除の対象にしないこととする。 ※個人住民税についても同様。

    ▷私的年金等に関する公平な税制のあり方
    ・私的年金等について、以下の見直し等が行われた後も、現行の税制上の措置を 適用。
    – DC(企業型・個人型)等の加入可能要件の見直しと受給開始時期等の選択肢 の拡大
    – 中小企業向け制度(簡易型 DC・iDeCo プラス)の対象範囲の拡大
    – 企業型 DC 加入者の iDeCo 加入の要件緩和 – ポータビリティの改善 等

    ▷森林環境譲与税の見直し
    ・令和2年度から令和6年度までの森林環境譲与税について、地方公共団体金融 機構の公庫債権金利変動準備金を活用することとし、各年度の譲与額を見直す 等の措置を講ずる。

    資産課税

    ▷所有者不明土地等に係る固定資産税の課題への対応
    ・土地又は家屋の登記簿上の所有者が死亡し、相続登記がされるまでの間におい て、現に所有している者(相続人等)に対し、市町村の条例で定めるところによ り、氏名・住所等必要な事項を申告させることができることとする。
    ・調査を尽くしてもなお固定資産の所有者が一人も明らかとならない場合、事前 に使用者に対して通知した上で、使用者を所有者とみなして、固定資産課税台帳 に登録し、固定資産税を課すことができることとする。

    法人課税

    ▷オープンイノベーションに係る措置
    ・事業会社から一定のベンチャー企業に対する出資について、その 25%相当額の所得控除ができる措置を創設する。その際、一定期間(5年)内に、出資した株式を売却等した場合には、対応する部分の金額を益金に算入する仕組みとする。

    ▷投資や賃上げを促す措置
    ・収益が拡大しているにもかかわらず賃上げにも投資にも消極的な大企業に対す る研究開発税制などの租税特別措置の適用を停止する措置の設備投資要件につい て、国内設備投資額が当期の減価償却費総額の3割超(現行:1割超)とする。
    ・大企業に対する賃上げ及び投資の促進に係る税制の設備投資要件について、国内設備投資額が当期の減価償却費総額の 95%以上(現行:90%以上)とする。

    ▷5G 導入促進税制
    ・超高速・大容量通信を実現する全国5G 基地局の前倒し整備及びローカル5G の 整備に係る一定の投資について、税額控除(15%)又は特別償却(30%)ができる措置を創設する。

    ▷連結納税制度の見直し
    ・連結納税制度について、企業グループ全体を一つの納税単位とする現行制度に代えて、企業グループ内の各法人を納税単位とし、損益通算等の調整を行う仕組みとする。(グループ通算制度への移行)
    ・地方税においては、現行の基本的な枠組みを維持しつつ、国税の見直しに併せて所要の措置を講ずる。

    ▷地方拠点強化税制の見直し
    ・地方拠点強化税制における雇用促進に係る措置について、移転型事業の上乗せ措置における雇用者1人当たりの税額控除額を3年間で最大 120 万円(現行:90 万 円)に拡充する。

    ▷地方創生応援税制(企業版ふるさと納税)の見直し
    ・地方創生応援税制(企業版ふるさと納税)について、手続の抜本的な簡素化・迅速化を図るほか、税額控除割合を現行の3割から6割に引き上げる。

    ▷電気供給業に係る法人事業税の課税方式の見直し
    ・電気供給業のうち、発電事業及び小売電気事業に係る法人事業税について、資 本金1億円超の普通法人にあっては収入割額、付加価値割額及び資本割額の合算 額によって、資本金1億円以下の普通法人等にあっては収入割額及び所得割額の 合算額によって、それぞれ課することとし、標準税率等の見直しを行う。

    消費課税

    ▷たばこ税(国・地方)の見直し
    ・紙巻たばこに類似したリトルシガーのような軽量な葉巻たばこについて、紙巻 たばこと同等の税負担となるよう、最低税率を設定する。
    ・たばこ税率の引上げスケジュールにあわせて、一定の経過措置を講じ、最低税 率を2段階(令和2年 10 月・令和3年 10 月)で引き上げる。

    ▷消費税の申告期限の延長
    ・法人税の申告期限の延長の特例の適用を受ける法人について、消費税の申告期 限を1月延長する特例を創設する。

    ▷日本酒の輸出拡大に向けた取組み
    ・日本酒輸出用の製造免許(最低製造数量要件の適用除外)を新たに設ける。

    国際税制

    ▷国際的な租税回避・脱税への対応
    ・子会社配当の非課税措置と子会社株式の譲渡を組み合わせた税務上の譲渡損失 を創出する租税回避に対し、配当益金不算入制度の適用を受けて非課税とされ る金額を子会社株式の帳簿価額から引き下げる等の見直しを行う。

    納税環境整備

    ▷電子帳簿保存制度の見直し
    ・電子的に受け取った請求書等をデータのまま保存する場合の要件について、ユ ーザーが自由にデータを改変できないシステム等を利用している場合には、タ イムスタンプの付与を不要とするなど、選択肢を拡大する。

    ▷地方税共通納税システムの対象税目の拡大
    ・新たに個人住民税の利子割・配当割・株式等譲渡所得割を対象とし、金融機関 等の特別徴収義務者が電子で申告及び納入を行うことを可能とする。

    ▷国外財産調書制度等の見直し
    ・国外財産調書制度について、税務調査において納税者が必要な資料を提示・提 出しない場合は加算税を加重することとする。
    ・国外で行われた取引等について、納税者が必要な資料を提示・提出せず、税務 当局が外国税務当局に対して情報交換要請を行った場合、除斥期間にかかわらず、当該要請から3年間は更正・決定できることとする。

    ▷利子税・還付加算金等の割合の引下げ
    ・市中金利の実勢を踏まえ、利子税・還付加算金等の割合を引き下げる。(現行:貸出約定平均金利+1% → 見直し:貸出約定平均金利+0.5%)

    関税

    ▷暫定税率等の適用期限の延長等
    ・令和元年度末に適用期限の到来する暫定税率(416 品目)の適用期限を1年延 長する等の措置を講ずる。

    ▷国際コンテナ戦略港湾政策に係るとん税及び特別とん税の特例措置の創設
    ・欧州・北米航路に就航するコンテナ貨物定期船が国際戦略港湾に入港する際の とん税及び特別とん税の一時納付の税率について、当分の間、引き下げる。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 独立系ファイナンシャル・アドバイザー「IFA」とは

    独立系ファイナンシャル・アドバイザー「IFA」とは

    IFA=Independent Financial Advisor(独立系ファイナンシャル・アドバイザー)

    金融機関に属さない、独立した中立的な立場から資産運用のアドバイスを行う専門家のことで、日本では「独立系ファイナンシャル・アドバイザー」とも呼びます。

    日本での「IFA」は、内閣総理大臣の登録を受けて証券会社や銀行と業務提携を結び、株や債券、投資信託などの売買の仲介を行う金融商品仲介業者に所属する外務員のこと指します。
    金融機関から独立した資産運用アドバイザーであり、金融商品の仲介も行える業者です。

    IFAは単にアドバイスするだけでなく、提携している金融機関の有価証券などの金融商品を選択し、顧客のために売買の仲介が可能です。提携する金融機関は複数あり、金融機関からの独立性を重視しています。

    つまり、金融機関の営業方針に縛られることなく、投資家の視点に立ったアドバイスが可能となります。

    金融先進国である欧米では、IFAが弁護士や税理士と並ぶ地位を確立しており、投資家にとって重要な役割を担っています。
    IFAは特定の金融機関や資産運用会社から完全に独立しているため、投資家にとって最も適切な金融商品や運用方法の提案が期待できます。そのため、顧客の立場に立ち、希望に沿った金融商品の提案が可能となります。また、転勤や人事異動がなく、顧客と長期的な付き合いができることもメリットといえます。

    金融商品仲介業者とは

    金融商品仲介業者とは、金融商品取引業者(証券会社)の委託を受け、「有価証券の売買等の媒介」や「有価証券の募集、もしくは売出しの取扱い」などを行う法人または個人のことを指します。内閣総理大臣の登録を受けることにより有価証券等の売買の媒介等を行う業務を営むことができます。

    金融商品仲介業制度の成り立ち

    金融商品仲介業は、2003年5月に証券取引法が改正され、2004年4月1日より、証券会社以外の法人や個人が証券会社から委託受ける形で、有価証券の売買等を行うことが可能になりました。2004年12月には銀行の金融証券仲介業が解禁されました。

    日本の個人金融資産1,500兆円を、直接金融へ移行させる「貯蓄から投資へ」のスローガンの元「幅広い投資家が参加できる証券市場の育成」ならびに「金融商品販売チャネルの拡大」を目指す根拠法が確立され、証券会社以外の法人や個人も、内閣総理大臣の登録を受けることにより証券業務(金融商品仲介業)を営むことができます。小泉内閣の貯蓄から投資へという国の方針を実現させるためにとられた政策のひとつで、既存の保険代理店のように地域に根付いた営業を行うことが可能となります。また、金融機関に属さないため、中立的な立場でお客様の資産形成の助言を行うことができます。このような背景から、独立・中立的立場での資産形成・運用のアドバイスが行えるIFAが誕生しました。

    日本で初めにIFA業務を開始した証券会社は日本インベスターズ証券(SBI証券に統合)で、その後、日興コーディアル証券(SMBC日興証券)、三菱証券(三菱UFJモルガンスタンレー証券)、楽天証券、トレーダズ証券などが参入しています。

    国内での認知度はまだ低く、コンプライアンスやシステム管理など課題は残されていますが、今後もIFAの存在は広がっていくと考えられています。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • クラウドファンディングとは?

    クラウドファンディングとは?

    経営者の最重要課題ともいえる資金調達。従来は金融機関からの借入れや、地方自治体による融資、ベンチャーキャピタルの出費などの方法が一般的でした。近年、新しい資金調達の方法として「クラウドファンディング」が注目されています。

    クラウドファンディングとは

    「群衆(Crowd)」と「資金調達(Funding)」という言葉を組み合わせた造語で、インターネットを通じて不特定多数の人に資金提供を呼びかけ、趣旨に賛同した人から資金を集める方法です。

    欧米では、一般的な資金調達の方法として、早くから認知されていたクラウドファンディングですが、日本では2011年、国内最大規模を誇るクラウドファンディングサービス会社「Readyfor」がサービスを開始したのが始まりです。

    東日本大震災の年にスタートを切ったこともあり、当初は社会貢献性の高い事業に対して、賛同を募るプロジェクトが多くを占めていました。

    現在は、中小企業が市場開拓や新規事業を目的としてクラウドファンディングを活用し、成功を収める例が増えています。不確実性の高い新規事業など、これまではリスクを負って自己資金を投入するか、何とか実績を作って融資を依頼するしかなかったケースでも、クラウドファンディングなら賛同者から資金を集めてスモールスタートを切ることが可能となりました。

    クラウドファンディングの登場によって、「世の中に受け入れられるかどうか」というマーケティングを兼ねて、新規事業の可能性を世の中に問うことができるようになったのです。

    クラウドファンディングの種類

    クラウドファンディングには、支援者が金銭的なリターンを得ることができる「投資型」と、金銭以外の物やサービスを受け取ることができる「非投資型」があります。
    また、プロジェクトの性質や資金を援助する支援者へのリターン(特典)の在り方によって、3つの種類に分けることができます。

    購入型クラウドファンディング

    「非投資型」の代表的なタイプです。現在の国内におけるクラウドファンディングの大多数がこれにあたります。
    プロジェクト起案者は目標額と期限を設定し、支援者を募ります。支援者のリターンとしては、市場に出回っていない物やサービス、権利といった金銭以外の特典を設定します。

    寄付型クラウドファンディング

    「非投資型」である寄付型クラウドファンディングです。集まった資金は全額寄付となるため、基本的に支援者にリターンはありません。

    プロジェクト起案者、支援者ともに純粋な社会貢献を目的としている傾向があります。環境保全、罹災地支援、病気の子供たちの支援といった、共感性の高いプロジェクトが多いのが特徴です。

    募金と同じようなイメージですが、寄付金を使用した活動の内容は、報告書やインターネットサイトで周知されるため、お金の流れを把握できるという点が異なります。また、支援者が達成感と充実感を味わうことができるのも大きな魅力でしょう。

    金融型クラウドファンディング

    「投資型」のクラウドファンディングです。支援者に金銭的なリターンが発生するのが特徴です。
    金融型は、さらに「融資型(貸付)」「ファンド型」「株式型」の3つに分かれます。

    融資型(貸付)は、複数の個人から資金を集めて、大口の借り手企業に融資するしくみになります。基本的には、クラウドファンディングで募集した時点で利率が決定しており、毎月金利が支払われることになります。資産運用の側面があるので、「ソーシャルレンディング」とも呼ばれます。
    メリットしては、少額から始められること、金銭的リターンを狙えることがあります。ただし、借り手が返済できない状態になることもありえますので、リスクを想定しておきましょう。

    ファンド型は、ビジネスに対して出資を募ります。支援者は、そのビジネスが生んだ利益に応じた分配金を受け取ります。売上に応じて分配金が変動するため、支援者の収益はビジネスが成功するかどうかで大きく異なります。

    株式型は支援者が、リターンとして「資金提供先の企業の株式」を受け取るタイプです。M&AやIPOを視野に入れている企業であれば、株式の前向きな売却に期待できるため、このタイプも資産運用の側面を有しています。

    クラウドファンディングの決済方法

    クラウドファンディングの決済には、目標金額に達しない場合は支援金が受け取れない「All or Nothing方式」と、目標金額に達しなくても支援金が受け取れる「All in方式」があります。

    All or Nothing方式は、目標金額を達成した場合のみ、支援金を受け取ることができます。期間内に目標金額に届かなかった場合は、いくら支援金が集まっていても1円も受け取ることができません。プロジェクト達成の日が決済日になる場合と、クラウドファンディング期間が終了した後に決済が完了する場合があります。

    All in方式は、目標金額に到達するかどうかにかかわらず、必ず決済が実行されます。支援者が申し込みを終えた時点で決済が完了するため、万が一目標額に届かなかった場合でも支援金を受け取ることができます。

    クラウドファンディングのメリット

    • 不確実性の高い事業でも資金調達の可能性がある
    • 現金以外からもリターンを設定できる
    • 完全成功報酬制(報酬はプロジェクト成功の際に支払うため、出資を募る段階では資金がなくても利用可能)
    • 宣伝効果
    • ファンの獲得
    • 多額の資金を調達可能

    クラウドファンディングのデメリット

    • 資金がすぐに集まるとは限らない
    • アイディアが他人や他社に盗用される可能性
    • 企画が頓挫したときのリスク(社会的信用の欠落)

    クラウドファンディングの支払いの方法

    • 銀行振込み
    • コンビニ決済
    • クレジットカード決済

    リスクを知った上で上手く活用する

    クラウドファンディングの登場で「新しいビジネスを始めたいが、資金がない」「将来性のある企画だが、実績がないので融資が受けられない」という企業のチャンスが拡大しました。
    クラウドファンディングの仕組みを理解した上で、自社の成長戦略や、企業の応援に役立ててみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っておくべき、エンジェル税制

    知っておくべき、エンジェル税制

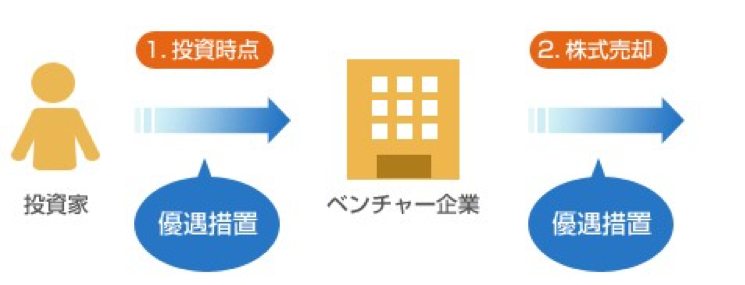
    エンジェル税制とは、ベンチャー企業への投資を促進するためにベンチャー企業へ投資を行った個人投資家に対して税制上の優遇措置を行う制度です。 ベンチャー企業に対して、個人投資家が投資を行った場合、投資時点と、売却時点のいずれの時点でも税制上の優遇措置を受けることができます。

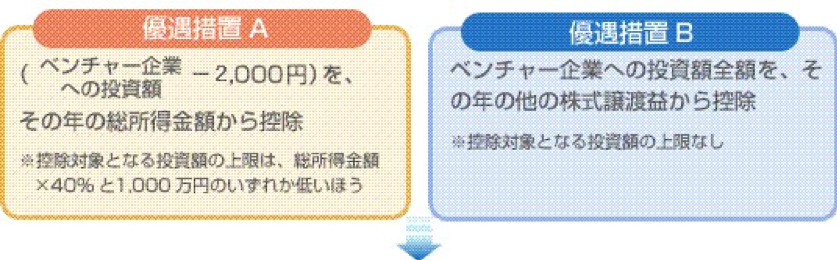
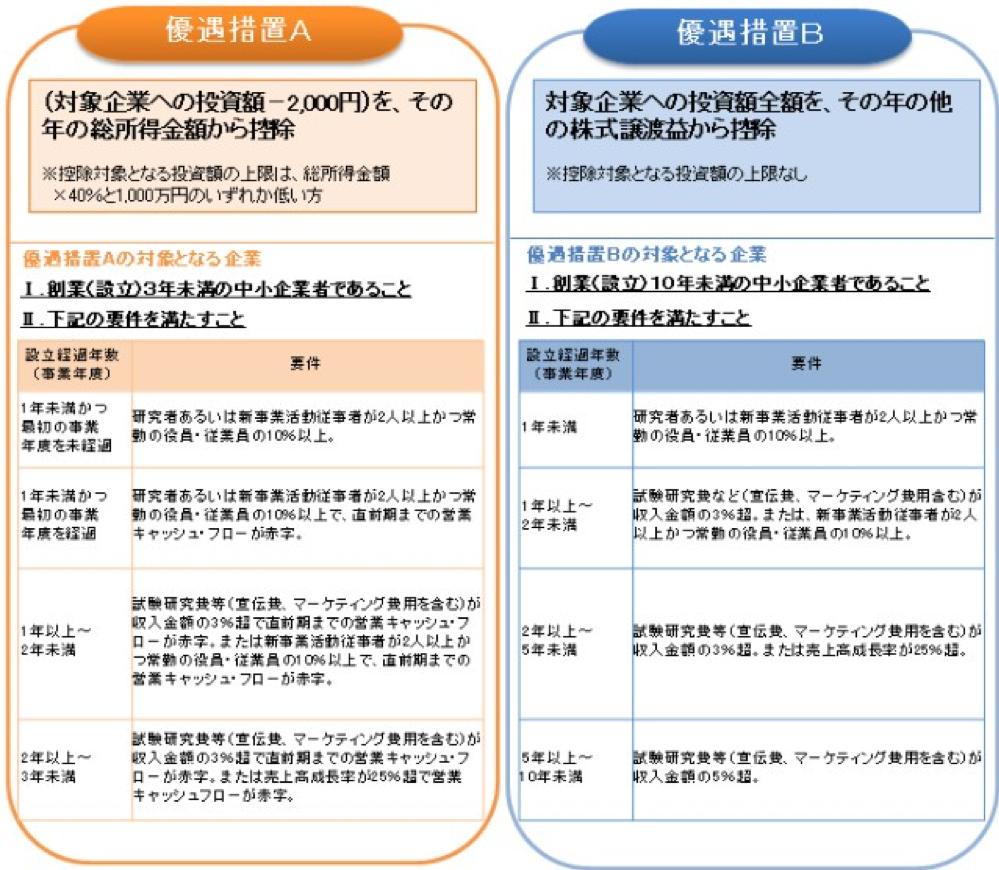
    ベンチャー企業へ投資した場合、その年に下記のAかBの優遇措置のいずれかを選択する事が可能です。

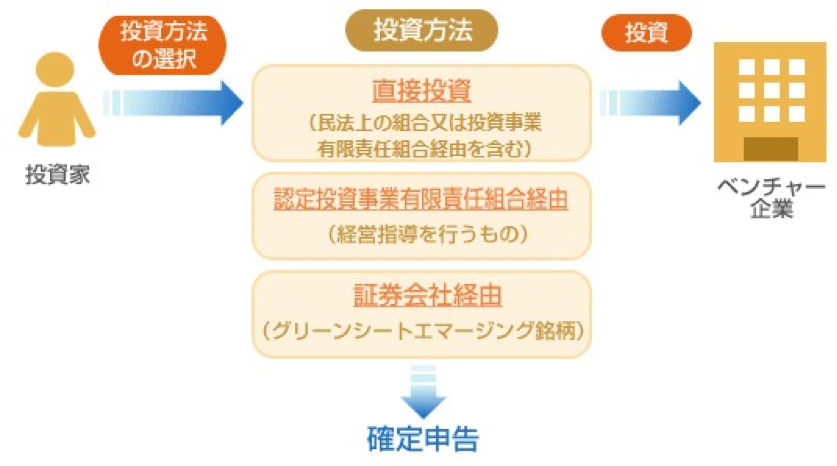
    また、未上場ベンチャー企業株式の売却した際に生じた損益を、その年の他の株式の譲渡損益と通算可能で、損失超過分については、3年間に渡り株式譲渡益と損益通算ができます。エンジェル税制における株式を取得する3つの方法(下記参照)

    出典 経済産業省

    エンジェル税制の優遇措置を受けるためには 優遇措置Aが対象となる場合は設立3年未満の中小企業事業者であることや、優遇措置Bが対象となる場合は設立10年未満の中小企業事業者であることなど、優遇措置A、Bによって対象が異なります。(下記表参照)

    上記図表に加えて、

    Ⅲ.外部(特定の株主グループ以外)からの投資を1/6以上取り入れている会社であること
    Ⅳ.大規模法人(資本金1億円超等)及び当該大規模法人と特殊な関係(子会社等)にある法人(以下「大規模法人グループ」という)の所有に属さないこと
    Ⅴ.未登録・未上場の株式会社で風俗営業等に該当する事業を行う会社でないこと

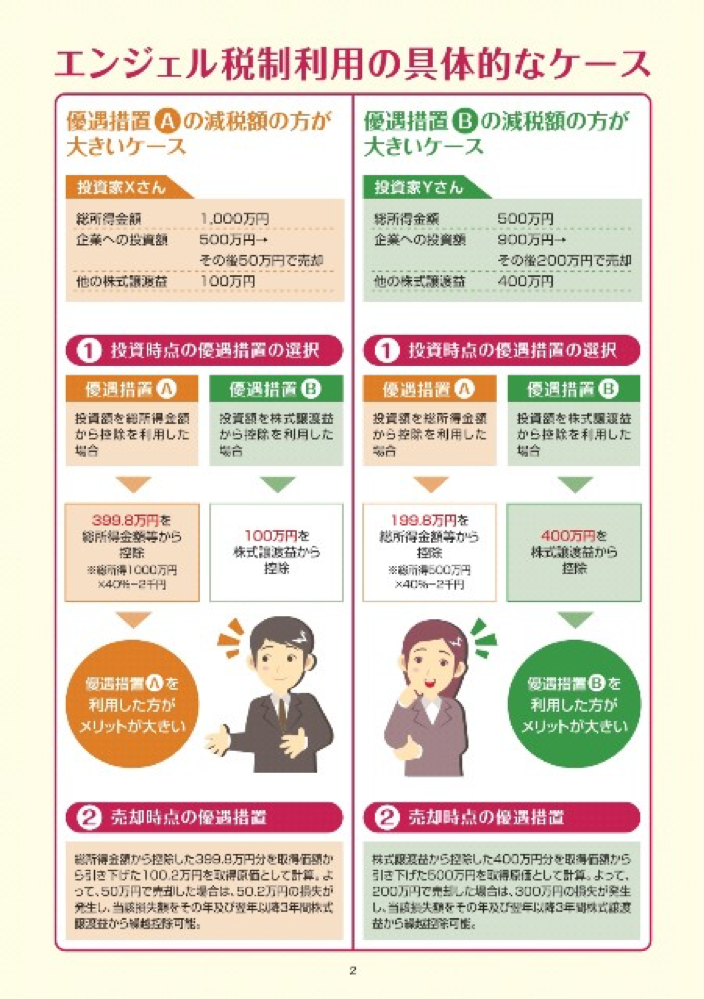
    などが要件となります。詳細は(経済産業省HP)をご参照下さい。 経済産業省HPにはエンジェル税制活用の具体的なケース(パンフレット)も掲載されています。

    以上のようにベンチャー企業への投資額とほぼ同額を基本的には総所得金額から控除するか、もしくは株式譲渡益からベンチャー企業への投資額全額を控除できるか、という二つの選択肢がエンジェル税制にはあります。

    事例をみると分かる通り、所得もしくは譲渡益の控除は実額にするとかなりの影響をもたらします。 エンジェル税制が強力なのはこの税務面でのメリットがあるためです。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 非上場株の取引 株主コミュニティ制度とは?

    非上場株の取引 株主コミュニティ制度とは?

    株主コミュニティとは

    企業の資金調達の支援や、株主の見える化、管理コストの削減、株主の換金性向上等の観点から、非上場株式の取引ニーズに応えることを目的として、2015年5月に創設された、非上場株式の流通取引の制度です。

    証券会社が非上場株式の銘柄ごとに株主コミュニティを組成し、これを自己申告により参加する投資家に対してのみ、投資勧誘を認める仕組みとなっています。

    株主コミュニティの参加者とは

    主に、非上場企業の株式の取引意向がある方が参加者となります。例えば、その会社の役員、従業員、その親族、株主、継続的な取引先などの会社関係者や、成長企業への資金供給により成長を支援する投資家、地域に根差した企業の財・サービスの提供を受け、株主優待を期待する投資家などです。

    株主コミュニティの組成・運営・規制について

    日本証券業協会より、株主コミュニティを組成・運営する証券会社として認定される必要があります。

    認定を受けた証券会社は、株主コミュニティ銘柄となりうる会社の財務状況等を審査し、適当と認めたもののみ、組成が可能となります。また、株主コミュニティの参加者のみに株主コミュニティ銘柄の投資勧誘を行うことが認められています。参加者以外の投資家に対し、株主コミュニティ銘柄の投資や参加を勧誘することは禁止されています。

    証券会社は、どのような株主コミュニティ銘柄を取り扱っているかを、銘柄名や会社HP等の基本情報のみ公表します。株主コミュニティ銘柄を発行する会社の財務状況等の詳細情報については、参加者のみに提供が可能となります。

    株主コミュニティのメリット

    投資家が株主コミュニティに参加することで、未公開株式の取引が可能になり、株主優待など企業が提供するサービスを受けられることができます。

    企業が株主コミュニティを組成し、自社株取引の場を設けることで、株式分散の集約、安定株主の獲得、資金調達などが可能となります。その他にも、地域に根差した株主優待制度で、地元利用者への知名度向上、地域経済への貢献が期待できます。

    株主コミュニティのデメリット

    上場銘柄と異なり流動性が低いため、価格が大きく変動することや、売買がスムーズに行えない可能性があります。

    投資先の企業が倒産した場合など、状況によっては価値が失われる可能性があります。

    取引は証券会社の店頭でのみ行われます。

    日本の非上場企業マーケットの拡大に期待

    米国では上場マーケットが縮小していく一方で、非上場マーケットが拡大しています。

    日本においては、上場企業が大きなマーケットを占めており、非上場企業マーケットは整備されていない状況です。

    今後は、日本においても非上場企業マーケットの拡大が期待されています。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 認知症対策?家族信託のしくみと活用法

    認知症対策?家族信託のしくみと活用法

    近年、家族信託による相続対策がメディアなどでも放送され、注目されています。

    家族信託は、目的のために家族に財産を信託するしくみです。相続対策で家族信託を活用すると、対象となる財産を自由に定めることができ、孫の代にわたる資産承継まで設計できるなど、他の相続対策では不可能だった対策ができるようになります。

    家族信託のしくみとは?

    信託とは、財産を所有する委託者が受託者に財産の所有権を信託し、受託者は受益者のために、財産の管理や処分を行います。信託は、信託銀行や信託会社が営業として行う「商事信託」とそれ以外の「民事信託」に分かれ、民事信託の中でも家族を受託者にする信託を家族信託と呼びます。

    委託者、受託者、受益者それぞれの役割とは?

    委託者…財産を受託者に引き渡して信託を設定します。受託者に信託財産の管理・処分の指示もできます。

    受託者…委託者から財産を引き受け、信託の目的に従って信託財産を管理・処分することができます。

    受益者…信託財産を管理・処分したことで得られる利益を受け取ります。

    同一人物が委託者と受益者を兼ねることもできます。

    必要に応じて「指図人」を置くこともあります。委託者に代わり受託者に信託財産の管理・処分の指示をします。

    家族信託以外の相続対策の問題点

    ・信託銀行などに委託する商事信託は安全かつ確実に実行されますが、受託者に対する報酬が必要になります。

    ・生前贈与は主に高額な贈与税が問題になります。贈与税は基礎控除額が110万円と低く、相続税に比べて税率が高い特徴があります。贈与税が非課税になる特例もありますが、住宅購入や教育資金、結婚・育児に限定されているため、すべての場合に適用できるものではありません。また、贈与税の非課税制度を利用して資産を孫に贈与したものの、あとから介護費用が必要になってお金に困る(贈与すると戻せない)ケースもあります。

    ・生命保険の死亡保険金は、特定の人に財産を渡したい場合に有効な方法です。ただし、生命保険に加入するには、被保険者が健康である必要や、受取人は2親等以内の親族とされています。2親等とは、孫、祖父母、兄弟姉妹まで(義理も含む)で、限定されています。

    ・遺言書を書く人も増加していますが、遺言で指定できるのは自身が死亡したときの相続までで、その次の代の相続について指定することはできません。

    ・成年後見制度は、認知症などで判断能力が衰えた人の法律行為を代理で行うための制度です。判断能力が衰えた本人の財産を減らさないことが目的とされているため、相続対策や税金対策の為であっても、財産の売買は原則できなくなっています。介護施設に入居するために自宅を処分することも難しくなります。

    このように、従来の制度には様々な制約があり、財産管理や相続のニーズに応えることが難しいのが現状です。

    家族信託を活用すれば、思いどおりの財産管理や相続を実現することが可能となりますが、対応可能な金融機関がまだまだ限定的である事も、問題点として挙げられます。

    家族信託は、計画を立て、公正証書や登記を作成するなど、一定の手続きが必要です。

    専門科に相談し、検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(RS)の意味

    会社の収益力の向上、中長期的な企業価値の向上を目指し、経営陣を対象とした、新たな役員インセンティブ報酬のことで、特定譲渡制限付株式、または特定譲渡制限付株式報酬のことを指します。

    「中期経営計画の業績目標(有価証券報告書に記載される利益指標)を達成すれば、自社の現物株式を譲渡する」という一定期間の譲渡制限を設定することで、経営陣に対するリテンション効果(必要な人材の確保施策)と株主目線での経営を促進させる効果があります。

    日本でも導入を促進しており、2016年度税制改正(会社法)に、リストリクテッド・ストックの導入手引書を公開しています。

    ストックオプションとの違い

    ストックオプションとは、自社株を市場よりも優遇された価格で購入できる「新株予約権」を報酬として付与する制度です。利用することで、通常の株式取引よりもキャピタルゲイン(株式売却益)を得やすいメリットがあります。

    リストリクテッド・ストックは役員の現物出資と交換で、金銭報酬債権(株式)を付与する方式を採用しています。また、付与後は一定期間譲渡できないという譲渡制限期間が設けられており、期間中は一定の勤務条件を満たさなければ、没収されてしまうという点に違いがあります。ストックオプションでは、自社株の市場価値が上昇した時点で保有株式を売却し、退職してしまうリスクがあることから、役員報酬としては最適ではないとも指摘されています。

    ストックオプションでは購入価格よりも市場価格が下回れば、損失につながりますが、リストリクテッド・ストックは株式保有を続ける限り、中長期の株価向上によるインセンティブが継続できるメリットがあります。

    リストリクテッド・ストック(RS)のメリット

    株主目線での経営促進

    株主は出資する企業が中長期的に成長できるかを判断し、投資を行ないます。リストリクテッド・ストックには、中長期の株価向上によるインセンティブ報酬のため、付与された役員は株主目線での経営に取り組むようになります。

    役員のリテンション効果

    リストリクテッド・ストックは自社株の付与後、一定期間の譲渡制限が設けられ、取締役会で定めた事業期間の業績を評価し、自社株式が付与されます。これにより優秀な人材を経営陣として留任することが可能となります。

    中長期的な企業価値向上

    リストリクテッド・ストックは企業の収益力と中長期的な企業価値の向上を目的にしています。短期的な売上や利益を追求する経営ではなく、将来を見据えた経営を行なう上で効果的な報酬制度といえます。

    運用コストの軽減

    リストリクテッド・ストックなどの株式報酬制度は、登記費用等のコスト以外に支出はありません。制度を維持するための運用コストもかからず、費用面でもメリットといえます。

    リストリクテッド・ストック(RS)のデメリット

    報酬獲得後、優秀な人材の流出

    一定の譲渡期間制限が設けられていますが、期限を迎えれば、付与された自社株を自由に売買することが可能です。ストックオプションよりもキャピタルゲイン(株式売却益)を得やすい分、譲渡期間制限が終了後に人材流出の可能性もあります。

    適正な導入・会計処理が条件

    2016年に行われた税制改革と会社法の整備により、リストリクテッド・ストックの導入が可能となりましたが、適切な導入方法や会計処理を踏まなければ、金融取引法に抵触する恐れがあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 平成30年発表 追徴課税783億円!贈与の注意点

    平成30年発表 追徴課税783億円!贈与の注意点

    生前に自分の財産を整理して、相続人になる配偶者や子どもに贈与しようと考える方も多いでしょう。

    相続対策や生前贈与といい、贈与金額によっては、受取側が「贈与税」納めることになります。

    また、金銭のやりとりでも市場価格を下回った取引の場合に「みなし贈与」として贈与税がかかるケースもあり、注意が必要です。

    贈与は、あげる人(贈与者)が財産を渡したときではなく、もらう人(受贈者)が受け取る意思を示したときに成立します。(民法第549条:贈与は、当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。)

    1年間に110万円の基礎控除を設けて、それを超えなければ贈与税はかからないという仕組みになっています。

    生活費は贈与税の対象になりません。条件に当てはめれば110万円以上でも非課税になる特例などもあります。

    基礎控除額の110万円は、受贈者ひとりに対しての金額です。複数の人から贈与を受けた場合はその合計金額から110万円を超えた金額に贈与税がかかります。

    贈与税がかかる贈与を受けた場合、贈与を受けた翌年2月1日から3月15日までに贈与の申告をして贈与税を納める必要があります。

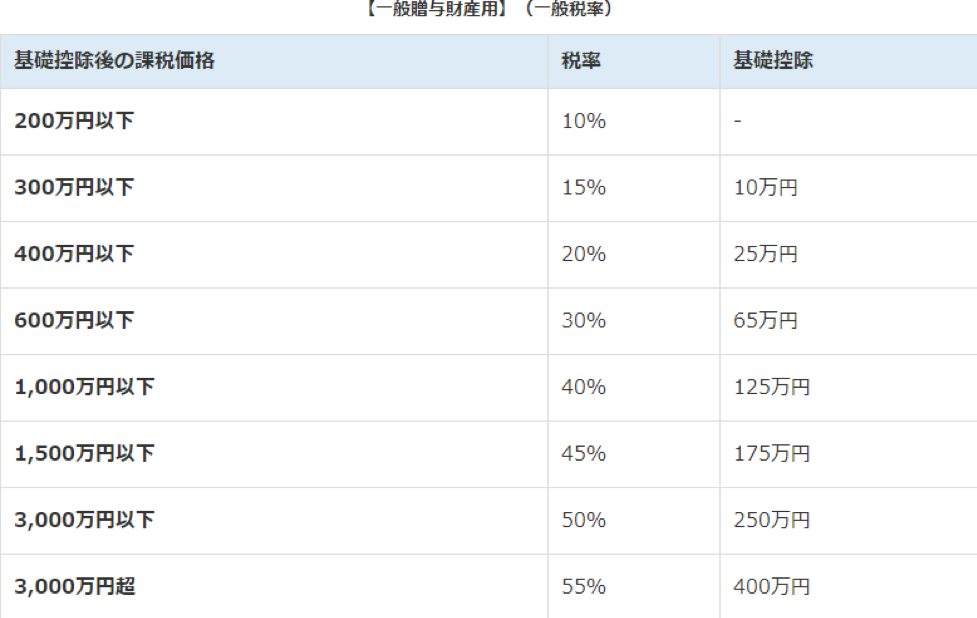
    例えば、父親から100万円、母親から100万円もらった場合、個々の贈与は110万円以下ですが、合計金額が200万円となるため、「200万円 – 110万円 = 90万円 × 税率」が納税額となります。

    贈与税の税率は、基礎控除額を引いた後の金額に応じて、下記表のようになります。

    出典:国税庁HP No.4408 贈与税の計算と税率(暦年課税)

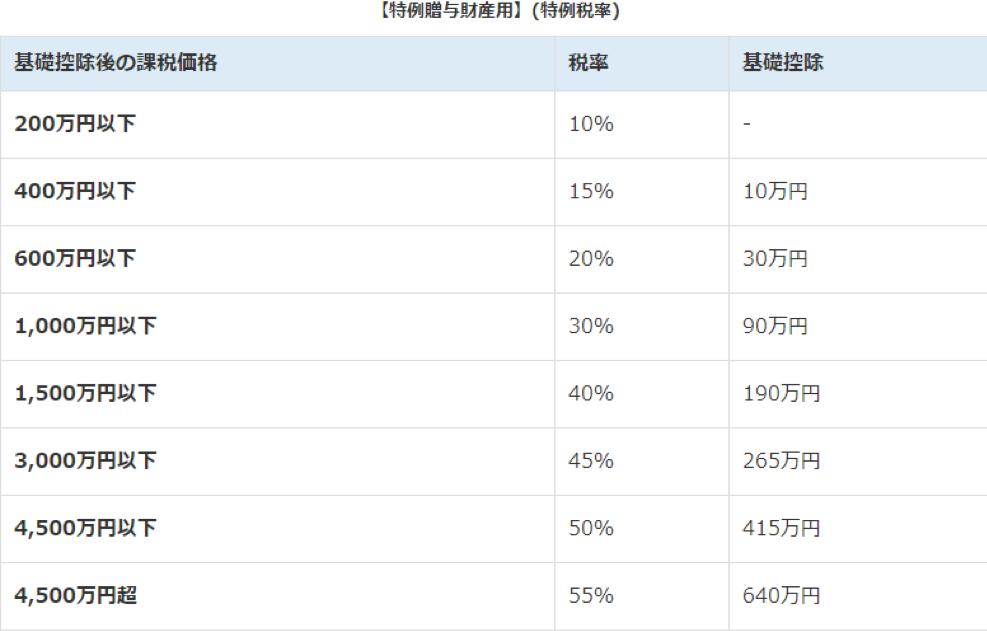
    また、親などの直系尊属(両親や祖父母など)から贈与を受けるような場合は、下記表の特例税率が適用されます。※受贈者が未成年者(20歳未満)の場合は、一般税率を使用します。

    出典:国税庁HP No.4408 贈与税の計算と税率(暦年課税)

    「みなし贈与」とは?

    例えば、「贈与に税金がかかるのなら、売買契約として1,000万円の土地を100万円で売る」というような場合に「みなし贈与」として贈与税が課税される可能性が高くなります。

    みなし贈与とは、一般的な価格との差額分を贈与したとみなして税金かける制度です。上記の例でいえば、差額の900万円がみなし贈与の対象となり、税務調査がはいったときに追徴課税の対象となるかもしれません。

    追徴課税とは、本来の贈与税にプラスして、加算税や延滞税などのペナルティが課されることをいいます。

    生前贈与で注意すべき「みなし贈与」のケース

    みなし贈与は、意図的か故意かは問われません。気がつかないうちにしてしまっている行為も対象になる可能性があるため、注意が必要です。実際の判断は税務署が行います。

    • 不動産や土地の譲渡…土地などの不動産の売買において、「時価の80%未満」で取引している場合は、みなし贈与に該当すると判断されており、現在の実務の基準となっています。
    • 株式の譲渡…持っている株式を、自分以外の誰かに譲ることを、株式の譲渡といいます。株式の譲渡で、通常の株価に比べて著しく安く譲る行為は、みなし贈与に該当します。
    • 低額譲渡…美術品などの動産を安い金額で譲渡する場合も、みなし贈与に該当する可能性があります。
    • 預金の移動…子や配偶者に一時的に金銭を預けた、という場合も贈与と判断されてしまう可能性があります。預けたことがわかるような証明書や、貸借契約書、贈与契約書などを作成しておくとよいでしょう。
    • 生命保険の名義変更…契約者を配偶者や子に変更すると、みなし贈与に該当することがあります。
    • 債務免除…子どもに貸したお金を返すのを免除する行為も、みなし贈与に該当することがあります。
    • 離婚の財産分与…離婚の際の財産分与の割合があまりにも多額の場合は、みなし贈与に該当することがあります。本来は、財産分与で得た財産には税金がかかりませんが、贈与税などから逃れるために離婚の財産分与の制度を利用した、と判断されることがあるからです。
    • 納税義務の肩代わり…自分以外の納税義務を肩代わりすると、その金額分がみなし贈与に該当します。

    相続時精算課税制度とは?

    「相続時精算課税制度」とは、相続までに受けた贈与について2,500万円まで非課税になるという制度です。

    原則として60歳以上の父母または祖父母から、20歳以上の子または孫に対し、財産を贈与した場合が対象となります。例えば、子どもが親から不動産を生前贈与された場合、この制度で贈与税を節税することが可能です。

    制度を利用するには、確定申告(贈与税申告)が必要になりますが、ある程度まとまった金額の贈与になる場合は、この制度が利用できます。

    ただし、相続の時に相続時精算課税制度で贈与された分も一緒に相続税として課税されることになるため、税金の納税義務がなくなるわけではありません。この制度は、「税金の後払い」と考えるとよいでしょう。 また、相続時精算課税制度を活用した場合、実行者からの110万円まで非課税枠の暦年贈与などは使えなくなるため注意が必要です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っていますか? 法人損害保険の損金計上

    知っていますか? 法人損害保険の損金計上

    突然の事故や他人への損害に備えて、法人契約で損害保険に加入している会社は少なくありません。
    法人損害保険の経理処理は、保険金受取人によって変化する事をご存知でしょうか?
    受取人は、従業員・役員またはその遺族か、法人の2種類になります。法人契約の損害保険でも労災の入院・治療費、海外出張中の事故等の対策については従業員・役員またはその遺族が受取人となることが可能です。

    「福利厚生費」と認められると、保険料は期間の経過に応じて損金算入可能

    ケース1

    契約者:法人

    受取人:役員・従業員・その遺族

    被保険者が全従業員の場合限り、福利厚生費として認められます。

    ※保険会社から受け取った保険金は、被保険者である従業員や役員に課税されず、また保険金を役員・従業員・遺族が受け取る場合に法人が経理処理を行う必要はありません。

    ケース2

    契約者:法人

    受取人:法人

    被保険者が全従業員である場合、福利厚生費として認められます。福利厚生費として認められるのは、社員旅行、忘年会、新年会等の社内行事、通勤費、社宅、健康診断費用、慶弔見舞金などになります。

    ※従業員が死亡し、保険金を法人が受け取ると、全額が益金に参入されます。受け取り後に保険金全額を死亡した従業員の遺族に支払った場合は、法人が受け取った死亡保険金全額が損金算入されます。

    積立型法人損害保険について

    積立型法人損害保険とは、満期になると満期保険金を受取れるタイプの保険です。

    積立型法人損害保険では支払保険料の積立部分が満期や解約時まで資産計上されます。その後満期を迎えると満期返戻金と契約者配当金の全額が益金に参入され、一方で、資産計上されていた積立保険金の累計額が損金算入されます。

    保険料がどの割合で損金算入されるのかは保険の種類によって異なります。1/2、1/3、1/4や全額損金算入できるものもあるようです。全額損金算入できる保険としては、定期保険、医療保険、自動車保険などがあります。また、損金算入されるには保険会社に保険料が着金することが重要なため、日程上の把握も大切です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。