AUU Online CMS

カテゴリー: 経営

  • 会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社の運転資金が乏しい、または法人と個人の資金区別を明確化しておらず、社長の個人資産を会社に貸し付けているといった話をよく聞きます。
    そういった貸付金は役員借入金としてB/Sの固定負債(1年以内に返済期限がない場合)に分類されます。

    個人資金の法人への貸し付けは注意が必要

    注意点1 社長の相続

    社長からみた貸付=債権
    会社からみた借入=債務
    社長の相続が発生した場合、相続人に対し、貸付金が相続評価額に組み込まれることになります。
    つまり、「貸付金」という実態のない財産を相続することになるわけです。
    貸付金の額によっては、高額な相続税が発生し、納税資金が不足してしまうケースも多いようです。

    注意点2 事業承継

    貸付金は可分債権(分割可能な債権)といわれ、遺言などにない場合、各相続人に分割されます。
    例えば、後継者の長男以外に、次男、三男がいた場合、貸付金が1億2000万円とすると、3人に4000万円ずつ分割されることになります。
    そのため、長男が後継者になると仮定した場合、長男以外の2人の兄弟にも4000万円×2人分の返還請求リスクを会社側は負うことになります。これは、法人の資金繰り悪化リスクになると考えられます。

    これらの問題を解決する選択肢の1つとして、事業保険(定期保険)の活用が挙げられます。

    保険商品例:定期保険(無解約返戻金)90歳満了(掛捨て・全額損金算入)※商品によって条件・名称は異なります。
    契約者:法人、被保険者:社長、受取人:法人

    こういった保険に加入することで、相続発生時に保険金が支払われ「役員借入金の返済」に充てることができます。

    解約返戻金はありませんが、保険料は安く、長期間の保障があるため、必要経費として考えるオーナーも多いようです。

    会社に貸付金のあるオーナーは、専門家に相談してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っておくべき、エンジェル税制

    知っておくべき、エンジェル税制

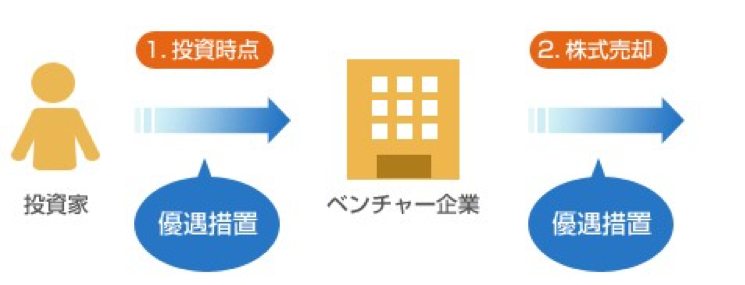
    エンジェル税制とは、ベンチャー企業への投資を促進するためにベンチャー企業へ投資を行った個人投資家に対して税制上の優遇措置を行う制度です。 ベンチャー企業に対して、個人投資家が投資を行った場合、投資時点と、売却時点のいずれの時点でも税制上の優遇措置を受けることができます。

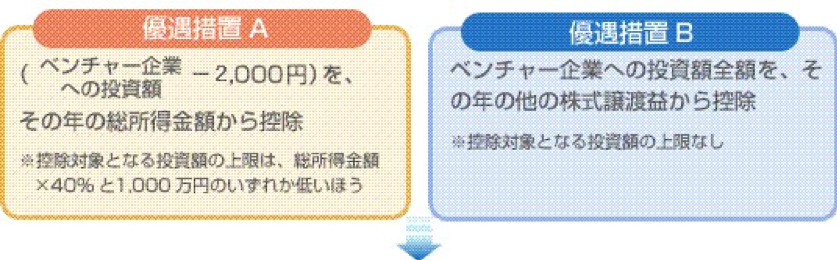
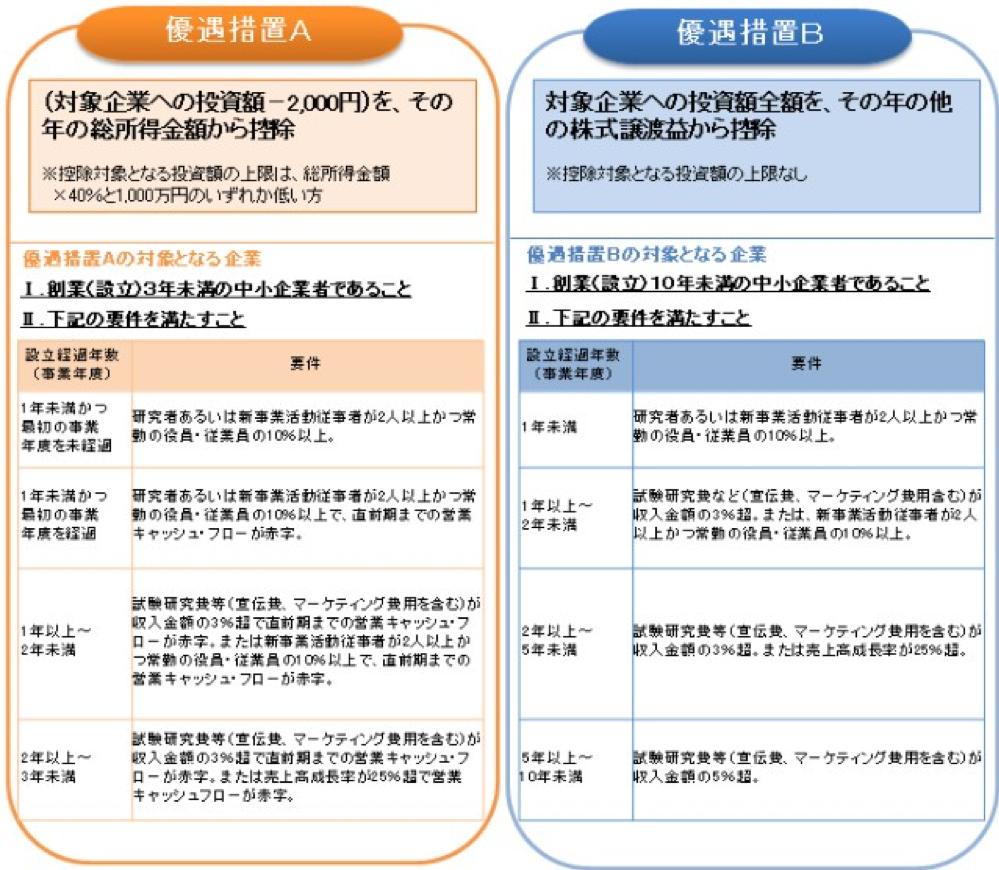
    ベンチャー企業へ投資した場合、その年に下記のAかBの優遇措置のいずれかを選択する事が可能です。

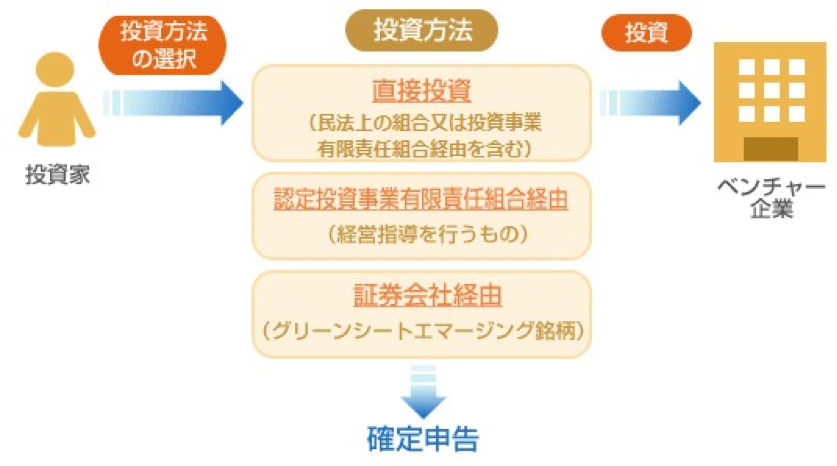
    また、未上場ベンチャー企業株式の売却した際に生じた損益を、その年の他の株式の譲渡損益と通算可能で、損失超過分については、3年間に渡り株式譲渡益と損益通算ができます。エンジェル税制における株式を取得する3つの方法(下記参照)

    出典 経済産業省

    エンジェル税制の優遇措置を受けるためには 優遇措置Aが対象となる場合は設立3年未満の中小企業事業者であることや、優遇措置Bが対象となる場合は設立10年未満の中小企業事業者であることなど、優遇措置A、Bによって対象が異なります。(下記表参照)

    上記図表に加えて、

    Ⅲ.外部(特定の株主グループ以外)からの投資を1/6以上取り入れている会社であること
    Ⅳ.大規模法人(資本金1億円超等)及び当該大規模法人と特殊な関係(子会社等)にある法人(以下「大規模法人グループ」という)の所有に属さないこと
    Ⅴ.未登録・未上場の株式会社で風俗営業等に該当する事業を行う会社でないこと

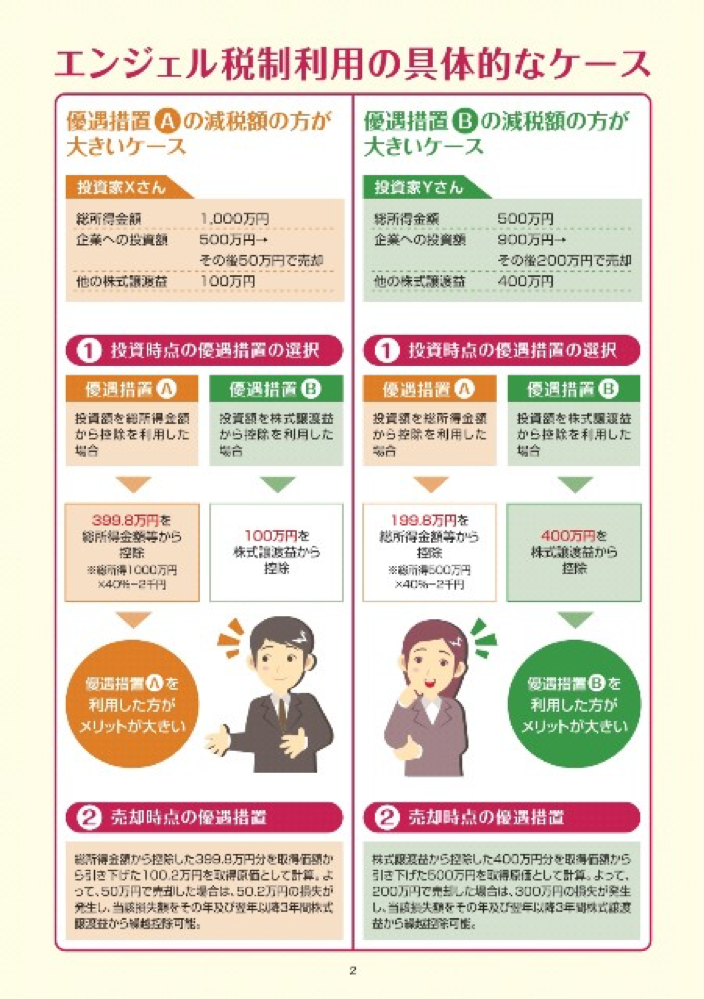
    などが要件となります。詳細は(経済産業省HP)をご参照下さい。 経済産業省HPにはエンジェル税制活用の具体的なケース(パンフレット)も掲載されています。

    以上のようにベンチャー企業への投資額とほぼ同額を基本的には総所得金額から控除するか、もしくは株式譲渡益からベンチャー企業への投資額全額を控除できるか、という二つの選択肢がエンジェル税制にはあります。

    事例をみると分かる通り、所得もしくは譲渡益の控除は実額にするとかなりの影響をもたらします。 エンジェル税制が強力なのはこの税務面でのメリットがあるためです。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 非上場株の取引 株主コミュニティ制度とは?

    非上場株の取引 株主コミュニティ制度とは?

    株主コミュニティとは

    企業の資金調達の支援や、株主の見える化、管理コストの削減、株主の換金性向上等の観点から、非上場株式の取引ニーズに応えることを目的として、2015年5月に創設された、非上場株式の流通取引の制度です。

    証券会社が非上場株式の銘柄ごとに株主コミュニティを組成し、これを自己申告により参加する投資家に対してのみ、投資勧誘を認める仕組みとなっています。

    株主コミュニティの参加者とは

    主に、非上場企業の株式の取引意向がある方が参加者となります。例えば、その会社の役員、従業員、その親族、株主、継続的な取引先などの会社関係者や、成長企業への資金供給により成長を支援する投資家、地域に根差した企業の財・サービスの提供を受け、株主優待を期待する投資家などです。

    株主コミュニティの組成・運営・規制について

    日本証券業協会より、株主コミュニティを組成・運営する証券会社として認定される必要があります。

    認定を受けた証券会社は、株主コミュニティ銘柄となりうる会社の財務状況等を審査し、適当と認めたもののみ、組成が可能となります。また、株主コミュニティの参加者のみに株主コミュニティ銘柄の投資勧誘を行うことが認められています。参加者以外の投資家に対し、株主コミュニティ銘柄の投資や参加を勧誘することは禁止されています。

    証券会社は、どのような株主コミュニティ銘柄を取り扱っているかを、銘柄名や会社HP等の基本情報のみ公表します。株主コミュニティ銘柄を発行する会社の財務状況等の詳細情報については、参加者のみに提供が可能となります。

    株主コミュニティのメリット

    投資家が株主コミュニティに参加することで、未公開株式の取引が可能になり、株主優待など企業が提供するサービスを受けられることができます。

    企業が株主コミュニティを組成し、自社株取引の場を設けることで、株式分散の集約、安定株主の獲得、資金調達などが可能となります。その他にも、地域に根差した株主優待制度で、地元利用者への知名度向上、地域経済への貢献が期待できます。

    株主コミュニティのデメリット

    上場銘柄と異なり流動性が低いため、価格が大きく変動することや、売買がスムーズに行えない可能性があります。

    投資先の企業が倒産した場合など、状況によっては価値が失われる可能性があります。

    取引は証券会社の店頭でのみ行われます。

    日本の非上場企業マーケットの拡大に期待

    米国では上場マーケットが縮小していく一方で、非上場マーケットが拡大しています。

    日本においては、上場企業が大きなマーケットを占めており、非上場企業マーケットは整備されていない状況です。

    今後は、日本においても非上場企業マーケットの拡大が期待されています。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(譲渡制限付株式)とは?

    リストリクテッド・ストック(RS)の意味

    会社の収益力の向上、中長期的な企業価値の向上を目指し、経営陣を対象とした、新たな役員インセンティブ報酬のことで、特定譲渡制限付株式、または特定譲渡制限付株式報酬のことを指します。

    「中期経営計画の業績目標(有価証券報告書に記載される利益指標)を達成すれば、自社の現物株式を譲渡する」という一定期間の譲渡制限を設定することで、経営陣に対するリテンション効果(必要な人材の確保施策)と株主目線での経営を促進させる効果があります。

    日本でも導入を促進しており、2016年度税制改正(会社法)に、リストリクテッド・ストックの導入手引書を公開しています。

    ストックオプションとの違い

    ストックオプションとは、自社株を市場よりも優遇された価格で購入できる「新株予約権」を報酬として付与する制度です。利用することで、通常の株式取引よりもキャピタルゲイン(株式売却益)を得やすいメリットがあります。

    リストリクテッド・ストックは役員の現物出資と交換で、金銭報酬債権(株式)を付与する方式を採用しています。また、付与後は一定期間譲渡できないという譲渡制限期間が設けられており、期間中は一定の勤務条件を満たさなければ、没収されてしまうという点に違いがあります。ストックオプションでは、自社株の市場価値が上昇した時点で保有株式を売却し、退職してしまうリスクがあることから、役員報酬としては最適ではないとも指摘されています。

    ストックオプションでは購入価格よりも市場価格が下回れば、損失につながりますが、リストリクテッド・ストックは株式保有を続ける限り、中長期の株価向上によるインセンティブが継続できるメリットがあります。

    リストリクテッド・ストック(RS)のメリット

    株主目線での経営促進

    株主は出資する企業が中長期的に成長できるかを判断し、投資を行ないます。リストリクテッド・ストックには、中長期の株価向上によるインセンティブ報酬のため、付与された役員は株主目線での経営に取り組むようになります。

    役員のリテンション効果

    リストリクテッド・ストックは自社株の付与後、一定期間の譲渡制限が設けられ、取締役会で定めた事業期間の業績を評価し、自社株式が付与されます。これにより優秀な人材を経営陣として留任することが可能となります。

    中長期的な企業価値向上

    リストリクテッド・ストックは企業の収益力と中長期的な企業価値の向上を目的にしています。短期的な売上や利益を追求する経営ではなく、将来を見据えた経営を行なう上で効果的な報酬制度といえます。

    運用コストの軽減

    リストリクテッド・ストックなどの株式報酬制度は、登記費用等のコスト以外に支出はありません。制度を維持するための運用コストもかからず、費用面でもメリットといえます。

    リストリクテッド・ストック(RS)のデメリット

    報酬獲得後、優秀な人材の流出

    一定の譲渡期間制限が設けられていますが、期限を迎えれば、付与された自社株を自由に売買することが可能です。ストックオプションよりもキャピタルゲイン(株式売却益)を得やすい分、譲渡期間制限が終了後に人材流出の可能性もあります。

    適正な導入・会計処理が条件

    2016年に行われた税制改革と会社法の整備により、リストリクテッド・ストックの導入が可能となりましたが、適切な導入方法や会計処理を踏まなければ、金融取引法に抵触する恐れがあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • ローカルファイルとは?海外拠点をお持ちのオーナー様へ

    ローカルファイルとは?海外拠点をお持ちのオーナー様へ

    ローカルファイルとは?海外拠点をお持ちのオーナー様へ

    ローカルファイルとは、その税法上の正式名称を、「独立企業間価格算定に必要と認められた書類」と言います。それは、14種類ほどの書類から構成されますが、大きく分けると、「海外子会社との取引の内容を記載した書類」と、「海外子会社との取引に係る独立企業間価格を算定するための書類」の2つに分類できます。移転価格文書とも呼びます。

    平成28年度の税制改正 移転価格文書化制度

    日本では、平成28年度の税制改正において、原則として、①国別報告事項、②マスターファイル、③ローカルファイルの3つの移転価格文書の提出、または、作成・保存が義務化され、「移転価格文書化制度」が再整備されました。このうち、①国別報告事項と②マスターファイルは、平成28年4月1日以後に開始する会計年度において、直前会計年度の連結総収入金額が1,000億円未満の多国籍企業グループは提出が免除されています。ただし、マスターファイルはグループ事業の全体像の把握を可能にするためのものであり、例え連結売上高が1000億円未満であっても、経営管理上は、それを作成しておくことも推奨されています。

    一方でローカルファイルは、平成29年4月1日以後に開始する会計年度における海外子会社等との「前期の取引金額(受払合計)」が50億円以上(ロイヤルティなど無形資産取引の場合は3億円以上)の場合、確定申告書の提出期限までに作成(同時文書化)し、原則として、7年間保存する義務があります。この同時文書化義務がある場合には、税務調査において求めがあった場合、税務調査官が指定する45日以内の期日までにそれを提出する必要があります。

    「うちは取引金額が50億円未満だから・・・」という同時文書化義務がない場合でも、税務調査において、税務調査官がそれを必要と認めた場合、調査官が指定する60日以内の期日までにローカルファイルに相当する書類を当局に提出する必要があります。ローカルファイル、または、それに相当する書類が指定された日までに税務当局に提出されない場合には、税務調査官は推定課税、または、同業者調査をすることが可能になります。推定課税、同業者調査に基づく課税が行われた場合、納税者の反論は難しく、多額の所得更正を受けるリスクがあります。ローカルファイルの同時文書化義務がなくても、海外子会社等との取引が重要と考えられるような会社では、ローカルファイルを予め準備しておき、税務調査の際には、指定期限内に提出できるようにしておくことが望まれます。

    CbCレポートとマスターファイルの導入

    CbCレポートは、多国籍グループの最終親会社である日本の企業によって、日本の税務当局に提供され、租税条約に基づく自動的情報交換制度によって海外子会社の所在国の財務当局に提供されます。
    また、マスターファイルは多国籍企業グループの構成会社である日本の企業によって、日本の税務当局に提供されるだけでなく、海外子会社を通じて、各国の税務当局にも提出される場合があります。
    つまり、日本の税務当局や海外子会社の所在国の税務当局では、今まで入手することが困難であった情報なども、新たな文書化制度によって入手が可能となるのです。そして、それらの資料や情報を分析・検証することで、より詳細なチェックを用意に行うことが可能になります。そのため、多国籍企業グループの移転価格対応は、今までのように親会社と海外子会社が別々に準備を進めているのでは、グループ全体の財務リスクを顕著化させかねません。
    よって、今後、多国籍企業グループは、親会社主導によりグループの統一的な「移転価格決定に関するグループ内の基本方針」を策定し、それらのポリシーに基づき、親子間、各海外子会社間において整合性のある移転価格文書を準備しておく必要があります。

    親会社と子会社、どちらがローカルファイルを作成するか?

    移転価格ポリシーが決定し、実際にローカルファイルの作成を行っていく際にも、求められる文書の種類や関係会社の範囲、作成言語、作成期限や提出期限などに違いがあるため、親会社と現地法人である海外子会社のどちらが主導で作成していくのかといった問題が生じます。
    -海外子会社が作成する場合

    親会社から移転価格ポリシー、文書の作成方針、コア情報などを提供してもらい、それに基づいて作成した上で親会社にフィードバックするという流れが必要となります。いずれの場合にも、親会社および海外子会社がそれぞれの国の制度を理解した上で、お互いが情報交換を行い協力しながら、ローカルファイルを作成していくことが求められます。

    移転価格リスクを軽減するシステム構築を

    税法は各国独自のものであり、移転価格税制においても、日本と海外子会社の所在地国では大きな隔たりがあることが少なくありません。そのような中、今後、日本で求められる親会社主導によるグローバル移転価格対応を進めるにあたり、両国の法令に対応でき、企業グループとして移転価格リスクを軽減できるようなシステムを構築していくことが求められます。また、移転価格文書は一度作成すればそれで終わりというわけでなく、毎期更新していくことも必要です。移転価格システムの整備とともに、移転価格文書の精度も徐々に高いものにしておく努力が求められることになります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 設備投資を検討するなら、生産性向上設備投資促進税制を

    設備投資を検討するなら、生産性向上設備投資促進税制を

    生産性向上設備投資促進税制とは

    企業が設備投資をする際に、優遇措置を設けるための税制です。

    国が設備投資を促進する背景には、産業を発展させるためだけでなく、資金を循環させることで、内需の拡大を狙う政策でもあります。

    この政策が新設されたのは2014年1月20日の産業競争力強化法で、税制優遇期間は「2014年1月20日から2016年3月31日まで」と「2016年4月1日から2017年3月31日まで」の2つの期間となっていました。

    これら期間の違いは優遇される割合で、前者のメリットは「固定資産取得価格の5%、建物および構築物の場合は3%の税額控除、または即時償却」であるのに対して、後者は「固定資産取得価格の4%、建物および構築物の場合は2%の税額控除、または特別償却50%」となっていました。

    中小企業等向け設備投資を支援する税制を令和2年度末まで延長

    平成31年度税制改正にて、中小企業の積極的な設備投資を後押しする観点から、これらの措置の適用期限を令和2年度末まで延長することが発表されました。中小企業経営強化税制も、対象設備を明確化するといった強化措置を行います。

    生産性向上設備投資促進税制の条件

    青色申告をしている法人または個人であることが条件です。設備投資であれば何でもよいわけではありません。生産性向上に貢献できる設備であることが求められます。内需の拡大を目指すという観点から、「国内に導入する設備」や「中古設備でない」といった条件を満たす必要もあります。

    資本金1億円以下の中小企業者等で、一定の設備投資を行った場合に、特別償却(30%)又は税額控除(7%)の選択適用を認める措置となります。税額控除については個人事業主及び資本金3000万円以下の中小企業のみの適用となります。対象設備は、1台160万円以上の機械・装置や複数合計70万円以上のソフトウェア、1台120万円以上、1台30万円以上かつ複数合計120万円以上の測定工具・検査工具などです。

    商業・サービス業・農林水産業活性化税制は、商業・サービス業を営む中小企業者等が経営改善指導等に基づき、建物附属設備(1台60万円以上)又は器具・備品(1台30万円以上)を取得した場合に、特別償却(30%)又は税額控除(7%)を認める措置となっており、税額控除は個人事業主及び資本金3000万円以下の中小企業のみの適用となります。今回の改正では、認定経営革新等支援機関等による確認事項が追加されています。

    対象設備は性能や目的によってA類型とB類型を選択できる

    A類型「先端設備」に認定される条件は、「最新モデルである」「年間で1%以上の生産性向上を見込めるもの」の2つです。工業会などの確認を得る必要があります。

    B類型「生産ラインやオペレーションの改善に資する設備」の条件とは「投資利益率が年間で15%以上(中小企業は5%以上)である」となっています。経済産業局の確認を得る必要があります。

    生産性向上設備投資促進税制のメリット

    生産性向上設備投資促進税制は、減価償却や税額控除を有効に利用できるという点にメリットがあります。 通常、設備投資を行った場合には固定資産の法定償却年数に従って徐々に経費化する必要がありますが、この制度を利用すれば即時償却が可能となります。

  • 実は実質増税!?法人オーナー必見!インボイス制度

    実は実質増税!?法人オーナー必見!インボイス制度

    2019年10月から税率が2つになり、さらに5年後からはインボイス制度が導入されます。

    5年後までに対応しなければ消費税の納付額が大幅に増えることもあり、緊急の対応が必要です。

    インボイス制度とは?

    2023年10月の導入が決まっており、課税事業者が発行する「適格請求書等」に記載の税額のみを、納付する消費税から控除する方法です。

    例えば、

    消費税10%の場合、4000万円(TAX400万円)で仕入れたものを5000万円(TAX500万円)で売り上げた場合。

    現状は、500万円(預かった消費税)-400万円(支払った消費税)=100万円(納付する消費税)となります。

    しかし、インボイス制度導入により、2023年10月からは、

    仕入の適格請求書あり 500万円(預かった消費税)-400万円(支払った消費税)=100万円(納付する消費税)

    仕入の適格請求書なし 500万円(預かった消費税)-400万円(支払った消費税)=500万円(納付する消費税)

    適格請求書等を発行するところからの仕入れでないと、消費税の納税が増えることになります!

    経過措置で3年間は80%、その後3年間は50%控除できますが、6年後以降は全額認められません。

    ➡ 仕入先等に、適格請求書等を発行できるようにしてもらう必要があります!適格請求書等を発行できなれば、取引を敬遠される可能性があります!

    適格請求書を発行するためには?

    1.請求書等の変更

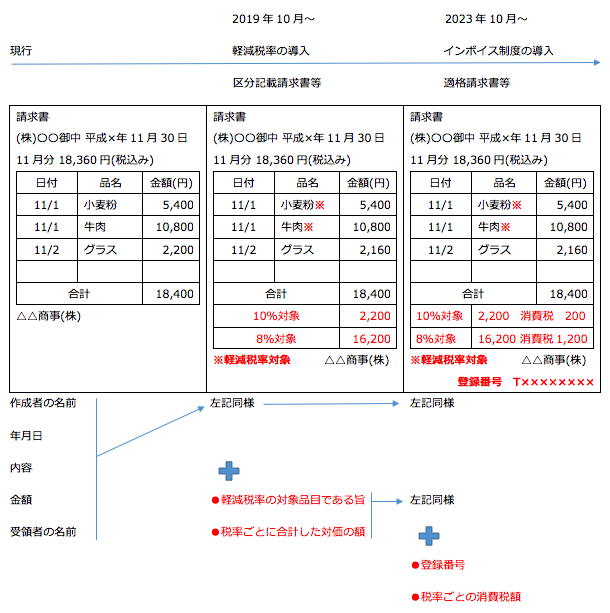
    2019年10月~ 消費税率が8%から、8%と10%の2つになるため、区分記載請求書等の形式にする必要

    2023年10月~ インボイス制度の導入により、適格請求書等でなければ控除を受けられません。

    至急! 対応するための補助金は、2019年6月(または9月)までの申請が必要です。

    2.税務署への届出

    • 消費税の課税事業者の場合、原則2023年3月31日までに登録申請書を提出。
    • 消費税の免税事業者の場合、「消費税課税事業者選択届出書」を提出して課税事業者になり登録申請書を提出。

    適格請求書等を発行するためには?

    1. その形式の書類を発行できる仕組みを作ること
    2. 消費税の課税事業者となり登録申請書を提出することが必要です。課税事業者となると、その後は消費税を計算して申告する必要があります。

    参考 請求書等の様式

    請求書等の色は変える必要はありません。
    わかりやくすするため赤にしています。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • タックス・ヘイブンとは何か?

    タックス・ヘイブンとは何か?

    タックス・ヘイブンはTAX=税金、Haven=回避であることから、税金回避という意味です。

    企業の本体、または子会社などを、産業が育ちにくく、税金を下げて国外の企業を誘致することに力を入れている国に置き、利子や配当に対する税金、法人税や所得税がゼロ、または極めて低い税率で運営するために使用されます。

    代表的なタックス・ヘイブンはバハマ、バミューダ諸島、バージン諸島、ケイマン諸島、クック諸島、ドミニカ、マーシャル諸島、モナコなどですが、タックス・ヘイブンと呼ばれる国々はその他にも世界中に存在しています。

    ポイントは、自国の税制を優遇し、他国からの企業を多く誘致することを目的としている点です。

    日本では平成29年度税制改正において、外国子会社合算税制(タックス・ヘイブン対策税制)の大幅な見直しが行われました。ペーパーカンパニーやキャッシュボックスと呼ばれる実体を伴わない会社に対しての規制を強化したものです。

    2016年に「パナマ文書」でその存在が広く知られましたが、国際的にも規制強化が進んでいます。

    理由は、本来、莫大な税収を得られるはずだった国々にとって、タックス・ヘイブンは税収減となってしまうためです。

    一方で、税金の制度はその国の政府が自由に決定できることから、タックス・ヘイブンがどんな税率であろうと非難されるいわれはありません。

     法人税や所得税などの税率が極めて低く抑えられるタックス・ヘイブン。その存在は法に触れるわけではなく、日本国内でも多くの企業が利用しているとされています。

     グローバル化が加速している中、タックス・ヘイブンを利用する国内外の企業が増加傾向にありますが、その反面、規制リスクが強化されていることも注意を払う必要があります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 損害保険の再保険 キャプティブを知っていますか?

    損害保険の再保険 キャプティブを知っていますか?

    キャプティブ「captive」とは、「捕虜」という意味です。損害保険のキャプティブの場合、自社の専属保険会社を意味し、自社もしくは、自社の属するグループ会社のリスクを専属的に引き受ける「保険子会社」のことを表します。つまり、自社グループ内に設置する、自社グループ内のリスクを専門的に引き受けるための保険会社という意味です。

    キャプティブは親会社の100%出資の子会社として、キャプティブ保険業法が導入されている、ハワイ、マレーシア、ミクロネシア、バミューダ等の国や地域に設立されています。

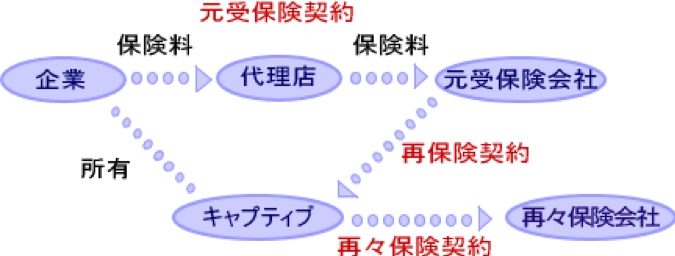
    外国に所在している保険会社が日本国内のリスクを直接引き受けることは法律上認められていないため「保険会社の保険」である「再保険契約」を国内保険会社と締結し、キャプティブへのリスク移転を実行します。

    「再保険契約」とは?

    損害保険会社は、契約者の万一の損害に対する補償を提供するという社会的使命のため、安定した経営を行う必要があります。高額な保険金額を引き受けている場合、万一の事故が起こると高額な保険金を支払うことになります。また、不確実性の高い災害や事故に対する補償であるため、実際に起きた場合、業績が不安定になる要因を常に抱えています。

    そこで、高額の保険金支払いが発生した場合に、どの程度までの損害であれば経営に影響がないか判断したうえで、引き受けた保険契約上の責任の一部、または全部を他の保険会社に引き受けてもらう必要があります。この保険会社の保険が、「再保険」です。この「再保険」の仕組みを利用したのがキャプティブです。

    キャプティブの仕組みとは?

    保険会社は、保険代理店を通じて、日本所在の損害保険会社で契約を締結します。
    事業会社に関わるリスクを専属的に引き受ける再保険子会社として、事業会社の出資によりキャプティブを設立します。
    再保険の仕組みを利用し、日本所在の損害保険会社からキャプティブへリスクを移転します。
    キャプティブの保有限度を超えるリスクを再々保険会社にリスクを移転します。
    配当金として親会社に還元し、親会社の損害防止活動の原資として活用します。キャプティブ内に留保し、キャプティブの体力を高めて、引き受け能力の増強を図ります。

    キャプティブ保険のスキームをつかうには?

    事業の中でのリスク(災害や訴訟、サービス提供のリスクなど)に対し損害保険に加入する必要があります。
    その掛け金を一般代理店の商品につぎ込まず、海外に保険会社を設立することで、自社で運用が可能となります。また、運用益についてはタックスヘイブンの税制で運用が可能になります。よって莫大な利益を獲得する企業も存在します。

    キャプティブを保有している日本企業

    200社以上と言われています。下記の様な有名企業もキャプティブを取り入れています。
    アルプス電気、出光興産、伊藤忠商事、エプソン、大阪商船、オリックス、花王、近畿日本ツーリスト、コスモ石油、サンスター、サントリー、シチズン、ジャパンエナジー、商工ファンド スバル、住友商事、全日空、損保ジャパン日本興亜、武富士、東急観光、東京海上、東京電力、トヨタ自動車、日産自動車米国、日商岩井、日新海上火災、ニッセイ同和損害保険、日本航空、日本石油、日本郵船、日本旅行、日立製作所、ブリヂストン、丸紅、三井住友海上、三井物産、三菱商事、ヤマハ発動機、横河電機など。

    日本の中小企業は「レンタ・キャプティブ」の導入

    第三者のキャプティブを利用し、自社設立の場合と同様の効果を得ることができる「レンタ・キャプティブ」という仕組みにより、キャプティブを導入する中小企業が増加しています。
    中小企業の場合、事業保険やオペレーティングリース等、突発的な利益の出口戦略としてキャプティブを活用しているケースが多いです。現状の日本では、海外の保険会社との直接取引が禁止されているため、日本の保険会社に保険を引き受けてもらう形式のキャピタル導入が一般的です。

    一度、専門家に相談してみてはいかがでしょか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 自社株の納税猶予制度の改正

    自社株の納税猶予制度の改正

    自社株の納税猶予制度の改正案(事業承継税制の抜本的拡充)

    概要

    ・後継者が非上場会社の株式などを、先代経営者から相続又は贈与により取得した場合において、都道府県知事の認定を受けたときは相続税・贈与税の納税が猶予及び免除される納税猶予制度があります。今までは、納税猶予制度の活用にあたり、要件が厳しく使いづらいという声が多くありました。

    ・平成30年の税制改正大綱にて、円滑な事業承継を促進するために10年間の特例措置として、法施行日後5年以内に特例承継計画(※1参照)を作成して認定を受け、贈与・相続による事業承継を行う場合、各種要件の緩和を含む抜本的な拡充が行われる予定です。

    ポイント

    税負担軽減  納税猶予株式の53% → 全株100%へ

    猶予対象者  後継者1名のみ → 最大3名まで拡大

    雇用要件   雇用の8割以上を5年間維持しない場合でも、理由書の提出等により要件緩和(※2参照)

    贈与者制限  先代経営者以外の方からの株式も、特例承継機関5年以内に贈与等の申告書提出期限が到来するものに限り対象

    ※1 特例承継計画

    認定経営革新等支援機関の指導及び助言を受けた特例認定承継会社が作成した計画であって、当該特例認定承継会社の後継者、承継時までの経営見通し等が記載されたもの。

    ※2 理由書の提出等

    雇用の8割以上を5年間維持できない理由を記載した書類(認定経営革新等支援機関の意見が記載されているもの)を都道府県に提出しなければならず、その理由が、経営状況の悪化である場合又は正当なものと認められない場合には、対象会社は認定経営革新等支援機関から指導及び助言を受けて、当該書類にその内容を記載しなければならない。 (認定経営革新等支援機関の認定を受けている法人であれば対応可能となります。)

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。