AUU Online CMS

カテゴリー: 経営

  • 【知らないと損】補助金と助成金の違いとは?今こそ知っておきたい資金調達の基本

    【知らないと損】補助金と助成金の違いとは?今こそ知っておきたい資金調達の基本

    補助金と助成金、なんとなく理解していませんか?

    「補助金」と「助成金」、どちらも“もらえるお金”という印象はあっても、その違いをきちんと説明できる人は意外と少ないものです。
    実はこの2つ、管轄する省庁も目的も仕組みもまったく異なり、企業としての使いどころにも大きな差があります。

    • 補助金=挑戦する企業を後押しする、経済産業省管轄の制度
    • 助成金=雇用を守り人を育てる企業を支援する、厚生労働省管轄の制度

    補助金と助成金の違いを理解し、自社の経営課題や成長戦略に沿って正しく使い分けることが、これからの時代の企業経営において大きな差を生みます。


    厳しい経営環境を乗り切るカギは「公的支援の正しい活用」

    原材料費の高騰、人件費の上昇、労働力不足、さらにインボイス制度への対応…。
    中小企業を取り巻く環境はますます厳しくなっており、いまや国や自治体の支援制度を活用することは経営戦略の一環とも言えます。

    ただし、補助金と助成金を正しく理解しなければ、制度の恩恵を受けることはできません。ここで改めて、それぞれの違いと特徴を整理してみましょう。


    補助金とは?─未来への“投資”を支える制度

    主な管轄: 経済産業省
    財源: 税金(国の予算)
    目的: 企業の挑戦や事業の成長、新たな設備導入などを支援
    申請形式: 公募制(審査あり)
    受給の流れ:
    ・申請 → 採択 → 設備投資などの実行 → 実績報告 → 補助金受給(後払い)
    必要な準備:
    ・事前に自己資金や金融機関からの借入など、資金を用意する必要あり
    向いている企業:
    ・新しい設備を導入したい
    ・業務をデジタル化したい
    ・製品開発や新規事業にチャレンジしたい

    主な補助金(2025年現在)

    • ものづくり補助金
       生産性向上や省力化のための革新的設備投資を支援。
    • IT導入補助金
       クラウド会計ソフトや在庫管理ツールなどの導入を支援。
    • 省エネ補助金(省エネルギー投資促進支援事業費補助金など)
       エネルギー効率の高い設備への更新などに活用可能。

    助成金とは?─「人を守る」取り組みを支える制度

    主な管轄: 厚生労働省
    財源: 雇用保険料(企業と従業員が支払う)
    目的: 従業員の雇用維持や処遇改善、働き方改革などを支援
    申請形式: 要件を満たせば基本的に受給可能(審査ではなく確認)
    受給の流れ:
    ・制度導入や条件達成 → 書類申請 → 助成金受給(後払い)
    必要な準備:
    ・大きな先行投資は不要なケースが多い
    ・就業規則の整備や届出など一定の準備は必要
    向いている企業:
    ・非正規社員を正社員にしたい
    ・子育てや介護を支援する制度を整えたい
    ・社員教育や賃金改善を図りたい

    主な助成金制度(2025年現在)

    • キャリアアップ助成金
       有期契約社員やパート社員を正社員に登用した場合などに支給。
    • 両立支援等助成金
       育児・介護と仕事を両立できる制度を導入・運用した企業に支給。
    • 業務改善助成金
       生産性向上や設備投資を通じて賃上げを行った企業を支援。

    活用場面別のおすすめ制度

    【設備導入・業務改善などに挑戦したい】

    → 補助金(ものづくり補助金・IT導入補助金 など)

    【人材を大切にし、雇用を守る取り組みをしたい】

    → 助成金(キャリアアップ助成金・両立支援等助成金 など)


    申請には専門家の力を借りるのが成功のカギ

    補助金・助成金はいずれも制度の仕組みが複雑で、申請書類やスケジュールの管理が求められます。
    特に補助金は採択されなければ1円ももらえないため、“通る申請”を行うことが重要です。

    • 行政書士・社労士・中小企業診断士などの専門家が申請をサポート
    • 初回相談無料や成功報酬型のサービスも多数
    • 自社の状況に応じた制度選定・活用提案もしてくれる

    まとめ:補助金は“攻め”、助成金は“守り”の資金戦略

    • 補助金は「挑戦する企業」に対して未来への投資を支援
    • 助成金は「人を大切にする企業」に対して雇用の安定を支援

    どちらの制度も、正しく理解し、適切に活用することがカギです。
    「知らない」だけで資金のチャンスを逃すことのないよう、まずは制度の違いをしっかり押さえ、必要に応じて専門家と連携していきましょう。


    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 2025年度最新版!中小企業・個人事業主向け経済産業省の補助金まとめ

    2025年度最新版!中小企業・個人事業主向け経済産業省の補助金まとめ

    2025年度(令和7年度)、経済産業省が提供する補助金制度が発表されました。
    本記事では、中小企業や個人事業主にとって活用しやすい補助金を、注目度の高い順にまとめました。
    補助金活用を検討されている方は、ぜひ参考にしてください。

    IT導入補助金2025

    概要:
    中小企業・小規模事業者が、業務効率化や売上向上を目的にITツール(ソフトウェア・クラウドサービス・POSレジ・ECサイト構築など)を導入する際の費用を補助する制度です。経営課題の解決や業務プロセスの改善を支援します。
    対象者:
    中小企業・小規模事業者(業種・規模によって細かい要件あり)
    補助対象経費:
    ・ソフトウェア購入費(業務系・会計系・営業支援系など)
    ・クラウド利用料(最大2年分)
    ・ハードウェア(PC・タブレット等)は対象外 ※特定類型を除く
    ・IT導入支援事業者の導入サポート費用など
    補助額・補助率:
    ・通常枠:5万円〜450万円、補助率1/2
    ・インボイス対応類型など特定要件では最大補助率2/3
    ・セキュリティ対策推進枠や複数社連携枠などもあり
    スケジュール(予定):
    ・公募開始:2025年3月31日
    ・第1次締切:2025年4月中旬(詳細は公式サイトで随時更新)
    ・申請は「IT導入支援事業者」を通じて行う必要あり
    申請方法:
    ・GビズIDの取得必須
    ・専用ポータルサイトから電子申請
    ・専門家やIT導入支援事業者と相談しながら進めるのが一般的
    詳細情報・公式サイト:
    IT導入補助金2025公式サイト(デジタル化応援隊)
    この補助金は「業務改善したいけど、何から始めればいいかわからない」という事業者の方にとっても、IT導入支援事業者と連携しながら取り組めるのが大きな魅力です。導入支援事業者の選定も重要なポイントなので、早めの準備をおすすめします。

    小規模事業者持続化補助金(共同・協業型)

    概要:
    複数の小規模事業者が連携して取り組む「販路開拓」や「業務効率化」などの経営改善活動を支援する補助金です。単独では困難な事業展開も、連携することでより高い効果が期待される取り組みを応援します。地域の課題解決や持続可能な経営体制の構築など、広域的な連携も対象になります。
    対象者:
    商工会・商工会議所の管轄地域内で事業を営む「小規模事業者」であり、複数者(2者以上)で構成される共同体。
    補助対象経費:
    ・販路開拓に関わる費用(広告、WEB制作、展示会出展等)
    ・業務効率化のための機器・ソフトウェア導入費用
    ・ 事業計画策定支援や専門家活用費用 など
    補助額・補助率:
    ・【補助上限額】:1グループあたり最大2,000万円(1者あたり500万円が目安) ・【補助率】:2/3以内
    ※申請要件・構成員数・事業内容により異なる場合あり
    スケジュール(第1回公募):
    ・公募開始日:2025年3月31日
    ・申請締切日(予定):2025年5月中旬〜下旬(詳細は公式発表を参照)
    ・採択発表:2025年夏ごろ予定
    申請方法:
    ・各地域の商工会議所・商工会の支援を受けて申請書を作成
    ・事前相談・計画作成支援あり
    ・電子申請システム(Jグランツ)から提出する場合あり
    詳細情報・公式サイト:
    中小企業庁 補助金等公募案内
    この補助金は「単独でできなかったことを、協力して実現したい」事業者に最適です。地域や業種を超えたコラボレーションも対象となるため、商工団体や地元ネットワークを活用して、積極的な事業展開を目指す絶好の機会です。早めに相談・連携体制の構築を進めるのが成功のカギとなります。

    ものづくり・商業・サービス生産性向上促進補助金

    概要:中小企業や小規模事業者が、革新的な製品・サービスの開発や生産プロセスの省力化を通じて生産性向上を図るための設備投資等を支援する補助金です。公募開始日:2025年2月14日(金)
    電子申請受付開始:2025年4月11日(金)17:00~
    申請締切:2025年4月25日(金)17:00まで【厳守】
    採択公表:2025年7月下旬頃予定
    補助上限額:750万円~2,500万円(従業員規模により異なる)
    補助率:中小企業1/2、小規模事業者・再生事業者2/3
    詳細情報:ものづくり補助金総合サイト
    本補助金は、革新的な製品・サービスの開発や生産プロセスの改善を目指す中小企業・小規模事業者にとって、非常に有用な支援策です。申請を検討される場合は、上記の詳細情報リンク先で最新情報や公募要領を確認し、申請期限に間に合うよう準備を進めてください。

    中小企業省力化投資補助事業(一般型)

    概要:
    中小企業・小規模事業者が、人手不足への対応や生産性向上を目的として、IoT機器やロボットなどの省力化設備を導入する際の投資を支援する補助金です。特に、製造・物流・飲食・小売・宿泊業など、労働集約型の業種において高い効果が期待されています。
    対象者:
    中小企業・小規模事業者(業種ごとの定義に準拠)
    ※個人事業主や法人、事業協同組合なども対象
    補助対象経費:
    ・省力化・自動化に資する設備(ロボット、AIカメラ、自動発注システムなど) ・導入に伴う設置費・初期設定費用など
    ・一部ソフトウェア・システム連携費用なども対象となる場合あり
    補助額・補助率:
    ・【補助上限額】:1,500万円(カタログ掲載製品から選択)
    ・【補助率】:1/2以内
    ※グリーン化要件を満たす場合、上限2,000万円・補助率2/3に拡大可能
    制度の特徴:
    ・「カタログ型」で事前登録された設備のみ対象(申請が簡便)
    ・交付決定前に発注・契約・支払いを行った経費は対象外
    ・設備稼働実績報告が求められるため、実行計画が重要
    公募スケジュール(2025年度 第1回):
    ・公募開始日:2025年3月19日
    ・第1次申請締切:2025年4月30日(予定)
    ・採択結果発表:2025年6月中旬以降見込み
    申請方法:
    ・補助事業ポータルサイト「Jグランツ」より電子申請
    ・登録された「省力化カタログ」から設備を選定し申請
    ・GビズIDプライムアカウント必須
    詳細情報・公式サイト:
    中小企業省力化投資補助事業(公式)
    中小企業庁 補助金等公募案内
    ポイント:
    この補助金は、単に設備更新をするだけでなく、「人手不足にどう対応するか」「どの業務を効率化できるか」といった課題解決の視点が評価されます。特に、カタログ型で事前審査された製品を選ぶことで手続きがスムーズになるのが魅力です。導入前に計画をしっかり練ることが成功のカギです。

    事業承継・引継ぎ補助金(第11次公募)

    概要:
    中小企業・小規模事業者が、事業承継(親族内・親族外・M&A 等)を通じて経営資源を引き継ぐ際に必要な経費や、承継後の新たな取り組みに対する投資を支援する補助金です。後継者不在による廃業を防ぎ、円滑な事業継続を促進する目的で設けられています。
    対象者:
    ・事業承継やM&Aを実施した中小企業・小規模事業者
    ・承継後に経営革新や新事業に取り組む意思のある後継者(法人・個人)
    ・第三者承継(M&A)も対象になる
    補助対象経費:
    ・事業承継に関わる費用(専門家費用、手続き関連費など)
    ・承継後の設備投資や販路開拓、業務改善に関する費用
    ・M&A仲介・FA(ファイナンシャル・アドバイザー)報酬、デューデリジェンス費用 など
    補助額・補助率(予定):
    ・【経営革新枠】:上限600万円、補助率2/3
    ・【専門家活用枠】:上限500万円、補助率2/3
    ・【M&A活用型】:上限1,000万円、補助率2/3
    ※枠ごとに異なります。詳細は公募要領を確認してください。
    公募スケジュール(第11次公募):
    ・公募開始日:2025年3月31日
    ・公募締切日:未定(例年、複数回に分けて実施されます)
    ・採択結果:公募回ごとに数か月後に発表予定
    申請方法:
    ・「認定経営革新等支援機関」のサポートが必要
    ・GビズIDによる電子申請(Jグランツ)にて受付
    ・公募要領に沿った事業計画書・経費明細の提出が必要
    詳細情報・公式サイト:
    中小企業庁 補助金等公募案内
    ポイント:
    後継者問題に直面している事業者にとって、事業承継は避けて通れない大きなテーマです。この補助金は「承継をきっかけに経営を刷新したい」「M&Aで新しい経営者に引き継ぎたい」と考える方にとって、非常に実用的です。専門家と連携して計画的に進めることで、採択率も高まります。

    中小企業成長加速化補助金

    概要:飛躍的な成長を目指す中小企業の設備投資や新規事業展開を支援する補助金。
    公募開始日:2025年3月17日
    詳細情報:中小企業庁 補助金等公募案内

    クリーンエネルギー自動車導入促進補助金

    概要:EV(電気自動車)やFCV(燃料電池自動車)の購入費用を補助し、クリーンエネルギー車の普及を促進。
    予算額:1,000億円
    詳細情報:経済産業省 概算要求

    クリーンエネルギー自動車の充電・充てんインフラ等導入促進補助金

    概要:EVやPHVの充電設備、水素ステーションの整備・運営費用を支援する補助金。
    予算額:205億円
    詳細情報:経済産業省 概算要求

    成長型中小企業等研究開発支援事業(Go-Tech事業)

    概要:中小企業の研究開発を支援し、新技術や新製品の開発を促進する補助金。
    予算額:142億円
    詳細情報:中小企業庁 補助金等公募案内

    温暖化対策促進事業費補助金(トランジション・ファイナンス推進事業)

    概要:温暖化対策のためのトランジション・ファイナンスに関する取り組みを支援する補助金。
    予算額:詳細不明
    詳細情報:経済産業省 公募情報

    中堅・中小企業の賃上げに向けた省力化等の大規模成長投資補助金

    概要:省力化・自動化設備の導入を支援し、賃上げを目指す中小企業をサポート。
    予算額:20億円
    詳細情報:経済産業省 公募情報

    先導研究・懸賞金型事業

    概要:新規性の高い研究開発を支援し、技術革新を促進。
    予算額:詳細不明
    詳細情報:経済産業省 公募情報

    ディープテック・スタートアップ起業・経営人材確保支援事業

    概要:ディープテック分野のスタートアップ支援と経営人材の確保を促進。
    予算額:21億円
    詳細情報:経済産業省 公募情報

    再生可能エネルギー導入拡大に向けた系統用蓄電池等の電力貯蔵システム導入支援事業

    概要:再生可能エネルギーの導入拡大を目的とした蓄電設備導入を支援。
    予算額:310億円
    詳細情報:経済産業省 公募情報

    重要技術総合管理事業

    概要:サイバーセキュリティ対策強化や技術管理体制構築を支援。
    予算額:20億円
    詳細情報:経済産業省 公募情報

    地域デジタル人材育成・確保推進事業

    概要:地域におけるデジタル人材の育成と確保を目的とした支援。
    予算額:9億円
    詳細情報:経済産業省 公募情報
    など

    まとめ

    2025年度の補助金制度は、デジタル化・省力化・クリーンエネルギーなど幅広い分野での支援を目的としています。
    特に「IT導入補助金」や「小規模事業者持続化補助金」などは、多くの中小企業にとって有用な補助金となるでしょう。

    補助金の申請には、詳細な条件や応募期間の確認が必要です。
    最新の公募情報を随時チェックし、自社のビジネスに最適な補助金を活用してください。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • クロスボーダーM&Aで未来を切り拓く!成長のチャンスを掴め!

    クロスボーダーM&Aで未来を切り拓く!成長のチャンスを掴め!

    クロスボーダーM&Aとは

    クロスボーダーM&Aとは、日本企業と海外企業の間で行われるM&Aのことを指します。
    日本企業が海外企業を買収する「インアウト型」、海外企業が日本企業を買収する「アウトイン型」の2つがあります。
    どちらも、企業の成長や市場拡大を加速させる大きなチャンスとなります。

    なぜ、クロスボーダーM&Aは必要か?

    1、日本市場の縮小と企業の成長戦略としての海外進出の必要性。
    2、海外企業の日本市場への関心の高まり。
    3、後継者不足による事業承継の手段としてのM&A。

    【インアウト型のメリット】

    1、海外市場に即座に参入でき、事業規模を拡大できる。
    2、現地のブランドや流通網を活用し、競争力を強化できる。
    3、海外の技術やノウハウを取り込み、イノベーションを加速できる。

    【アウトイン型のメリット】

    1、資金調達の機会を得て、成長スピードを加速できる。
    2、海外企業のネットワークを活用し、日本企業単独では難しい市場へ参入できる。
    3、後継者不在の企業が、M&Aを通じて事業存続と成長を実現できる。

    クロスボーダーM&Aの手法

    では、クロスボーダーM&Aはどのように行われるのでしょうか?
    主な手法を2つご紹介します。

    1、三角合併

    海外企業が日本に子会社を設立し、その子会社を通じて日本企業を買収する方法です。
    この際、買収に現金ではなく親会社の株式を使うため、資金負担を抑えつつM&Aを進められるのが特徴です。

    2、LBO(レバレッジド・バイアウト)

    買収対象企業の資産や将来の収益を担保にして、借入でM&Aを実行する手法です。
    自己資金が少なくても大規模な買収が可能ですが、M&A後の経営リスク管理が重要になります。

    クロスボーダーM&Aの特徴

    ブレークアップフィー条項
    ブレークアップフィーとは、M&Aの取引が白紙になった時、買い手側から売り手側に支払われる違約金を指します。より有利な条件の相手が現れた場合、その相手との交渉に取り掛かるケースが多く、ブレークアップフィーをあらかじめ定めておくことが重要です。ブレークアップフィーは、売却価格の1~5%程度の価格となります。

    デューデリジェンス
    また通常のM&Aと比べ、デューデリジェンスの重要性が増すため、実行に多額の費用がかかる点にも注意です。
    クロスボーダーM&Aでは、国内M&Aと比較して約1.5倍から2倍もの費用がかかります。

    知的財産の取り扱い
    特許や商標等の知的財産の取り扱いが、日本とは異なる国も存在します。米国では、特許権は先に発明した人に発生します(日本では先に出願した人)。また、特許の出願や登録に関しても日本とは異なる国も多いです。

    M&Aの対価
    日本のM&Aでは、クロージングと同時に対価が支払われますが、クロスボーダーM&Aでは、一定期間対価の支払いを留保するケースが多いです。仮に表明保証違反があっても、支払った対価を取り戻すのは困難であるからです。その為エスクロー・エージェントと呼ばれる代理人を活用することがあります。

    人材
    クロスボーダーM&Aで重要な問題となるのが「人材」です。In-out型M&Aの場合、従業員の反対により、M&Aが円滑に進まないケースがあります。海外企業が日本の従業員をリストラする際、厳しい条件を満たさないと実行できません。日本では、従業員の雇用が最優先だからです。

    クロスボーダーM&Aの事例

    1、日本の食品メーカーが東南アジア企業を買収し、現地市場を素早く開拓したケースがあります。

    2、日本の老舗メーカーが海外企業とM&Aを行い、ブランドを維持しながらグローバル展開を成功させることができました。

    成功のポイント

    成功の鍵は、
    1、文化や商習慣の違いを理解すること。
    2、法規制や税制のリスクを把握し、適切な対策を講じること。
    3、M&A後の統合(PMI)をスムーズに進め、シナジーを最大化すること。

    クロスボーダーM&Aは、成長戦略の一環として有効な選択肢です。
    戦略次第で大きなチャンスとなります。
    この機会を活かし、貴社の未来を切り拓きませんか?

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • なぜ今、法人向け海外不動産投資が注目されているのか?

    なぜ今、法人向け海外不動産投資が注目されているのか?

    近年、世界的なインフレや金融緩和政策により、不動産価格が上昇しています。
    特にアメリカでは、リーマンショック後の経済回復とともに不動産市場が活況を呈し、過去10年間で多くの地域で大幅な値上がりを記録しています。
    例えば、ロサンゼルスやダラスでは住宅価格が安定して上昇し、賃貸需要も高まっています。
    加えて、日本国内の低金利環境では資産運用の選択肢が限られるため、成長が期待できる海外市場へと投資家の関心が向かっています。

    日本と米国の不動産評価の違い

    日本では不動産価格の8割が土地、2割が建物ですが、米国では2割が土地、8割が建物と評価されるのが一般的です。
    この違いにより、米国不動産では 建物部分の減価償却を大きく活用できるため、法人にとって節税効果の高い投資先となります。

    法人での海外不動産投資の大きなメリット

    その中でも代表的なメリットは、4年償却と、1031(テンサーティワン)エクスチェンジの活用です。

    4年償却のメリットとは?

    築22年以上の木造建築物を購入すると、法定耐用年数が4年となり、短期間での減価償却が可能です。
    米国では建物の比率が高いため、この4年償却によって法人の課税所得を大幅に圧縮できます。
    これは日本国内の不動産投資では得られない大きなメリットです。

    法人購入の簡便法による短期減価償却の損益通算は可能
    法人購入の場合は、簡便法による短期減価償却の損益通算は可能で、各年度の減価償却費は、限度額の範囲内であれば自由に調整することが出来ます。
    つまり、その年度の減価償却費をゼロとし、翌年度以降に繰り越すことも可能です。

    1031エクスチェンジの活用

    アメリカの税制では、1031(テンサーティワン)エクスチェンジという制度を活用すると、不動産売却時のキャピタルゲイン税を繰り延べることができます。
    売却益を新たな不動産投資に充てることで、税負担を抑えつつ資産の拡大が可能になります。

    海外不動産投資の注意点

    1、各国の法規制や税制の確認が必要
    2、為替変動の影響を受ける可能性がある
    3、現地の信頼できる管理会社やパートナーを確保する必要がある

    これらを踏まえ、法人での海外不動産投資は、しっかりとした計画と専門家のサポートを受けることで、大きなメリットを享受できます。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:なぜ、海外不動産投資なのか?

  • 利益繰延で賢く資金活用!オペレーティングリースの活用法

    利益繰延で賢く資金活用!オペレーティングリースの活用法

    なぜ今、オペレーティングリースなのか?

    企業オーナーにとって、利益の繰り延べと資産運用のバランスが重要です。
    オペレーティングリースなら、今期の利益を損金計上し、税負担をコントロールしながら、将来の資産運用を計画的に行うことが可能となります。

    オペレーティングリースの仕組み

    オペレーティングリースは、投資家が航空機(大型・小型)・船舶・コンテナ・トラックなどの高額資産を購入し、リース会社を通じて各事業者(航空会社、海運会社、物流企業など)に貸し出し、最終的に売却する投資手法です。

    この投資の魅力は、リース期間中に安定したリース収入を得ながら、資産の売却によるリターンも期待できる点です。
    さらに、投資額の大部分を短期間で損金計上できるため、利益の繰り延べを実現しつつ、資金を効率的に活用できます。
    資産の需要が高い市場では、売却益を含めたリターンも狙えることが特徴です。

    ただし、売却価格が市場の状況に左右されるリスク、為替リスク、借り手である事業者の信用リスクなども考慮が必要です。

    こんな企業オーナーにおすすめ!

    1、今期、大きな利益が発生し、計画的に繰り延べたい方
    2、資産運用をしながら、企業の成長を加速させたい方
    3、リスクを抑えつつ、安定した収益を得たい方

    オペレーティングリースは、単なる資産運用ではなく、事業の安定成長を支える戦略的な投資手法としても活用できます。

    オペレーティングリースの主な種類と期間

    オペレーティングリースは、高額で安定した需要がある資産が対象となります。
    1、大型航空機(旅客機・貨物機):7〜12年
    2、小型航空機(ビジネスジェットなど):5〜8年
    3、船舶、大型コンテナ:5〜10年
    4、トラック、特殊車両など:3〜7年
    5、その他

    リース期間中、投資企業はリース料を受け取りながら資産を運用し、期間終了後は基本的に売却し、売却益を得る仕組みです。
    ※様々なスキームの商品があります。

    オペレーティングリース投資のメリット

    1、利益繰延
    オペレーティングリースは、初年度から数年かけてリース料全額を損金として計上できるため、税負担をコントロールしながら資金を有効活用することが可能。

    2、安定した収益
    リース料を受け取りながら、計画的な資産運用が可能。

    3、企業の財務健全化
    オフバランス処理により、財務指標を改善しながら成長可能。

    注意点もチェック!

    1、リース終了時の残存価値や売却価格が市場環境に左右されるため、資産選定が重要
    2、契約によっては途中解約が難しく、違約金が発生する場合も。
    3、外貨建て取引の場合、為替の変動がリターンに影響を与える可能性あり
    4、発行体や、事故のリスク

    オペレーティングリースは、適切な資産を選定し、戦略的に活用すれば、安定したリターンが期待できます。
    利益を計画的に繰り延べながら、資産を成長させる手段として、オペレーティングリースを活用を検討してみては如何でしょうか。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:利益対策!航空機オペレーティングリースとは

  • 「株特はずし」で、自社株評価を適正に!

    「株特はずし」で、自社株評価を適正に!

    未上場の同族企業では、事業承継の際に後継者や資産管理会社へ自社株を移転する必要があります。

    しかし、資産管理会社の資産のほとんどが自社株の場合、「株式等保有特定会社」に該当し、株価が純資産価格で評価されるため、株価が高くなり、相続税や贈与税の負担が増加してしまいます。

    株式等保有特定会社(株特)とは?

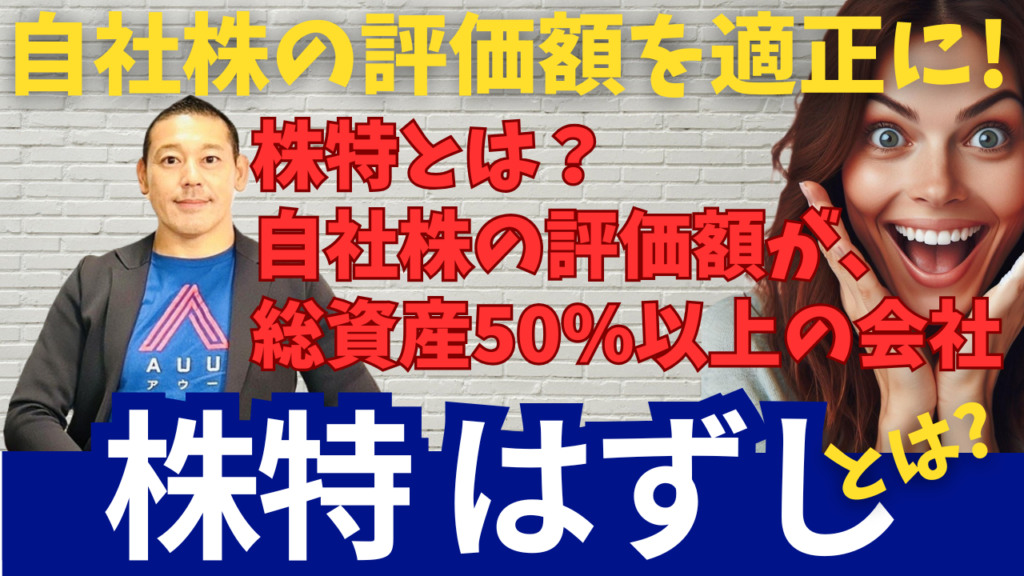
    株式等保有特定会社とは、会社が保有する自社株式の評価額が、総資産の50%以上を占める会社のことをいいます。

    この状態になると、株価評価に類似業種比準価格を用いることができず、純資産価格での評価が基本となり、結果として株価が高騰します。

    では、どのようにして株特状態を回避するのでしょうか?

    「株特はずし」とは?

    「株特はずし」とは、資産構成を調整して株式等保有特定会社の条件から外れることを指します。

    株特はずしの方法とは?

    1、収益不動産の購入
    株式以外の資産を増やすことで、株式の割合を50%未満に抑えることができます。
    例えば、1億円の資産のうち、自社株が6,000万円(60%)の場合、不動産を3,000万円購入すれば、株式の割合は50%未満となります。

    2、事業買収(M&A)
    他の事業を買収することで、資産の種類を多様化し、株式の割合を減らします。

    3、上場有価証券・債券・投資信託の購入
    流動性のある資産を増やすことで、株式の比率を下げる方法です。

    株特はずしの注意点

    財産評価基本通達189には、「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」と明記されており、税務調査で否認されるリスクがあります。
    また、収益不動産やM&A、投資有価証券による損失を被る可能性もあり、本末転倒にならぬよう、慎重に検討する必要があります。

    事例紹介

    ある企業では、事業承継の際に自社株評価額が高騰し、後継者の負担が大きくなっていました。
    そこで、資産管理会社が収益不動産を購入し、株式の割合を50%未満に調整。
    結果として、株価評価が引き下げられ、相続税の負担軽減につながりました。

    まとめ

    株式等保有特定会社(株特)に該当すると、相続税や贈与税の負担が増加するリスクがあります。
    適切な対策を講じることで、これらのリスクを回避し、スムーズな事業承継が可能になります。
    税務リスクを回避するためにも、専門家と共に慎重に計画を立てましょう。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:自社株評価を下げる?株特外しのメリットとは

  • 一般社団法人を活用した自社株・事業承継対策とは?

    一般社団法人を活用した自社株・事業承継対策とは?

    自社株の相続対策の重要性

    自社株は、現金や不動産と同様に価値を持つ資産です。
    優良企業では、その価値が時間とともに上昇することが多く、相続時の評価額が高くなることで、多額の相続税が発生するリスクがあります。
    特に、後継者が相続税の負担を理由に株式を手放さざるを得ないケースも少なくありません。
    そこで注目されるのが、一般社団法人を活用する方法です。

    一般社団法人の活用メリット

    1、相続税対策と経営権の安定化
    一般社団法人は株主がいないため、株式の分散を防ぎながら、自社株を法人名義にすることで相続税の負担を軽減できる可能性があります。

    2、事業承継の簡素化
    理事や社員の変更のみで、法人が所有する自社株を管理できるため、相続発生時の手続きが簡素化されます。

    3、相続税・贈与税の負担軽減
    持分がないため、個人の財産と見なされず、直接的な相続税の課税対象になりにくいといえます。ただし、2018年の税制改正により、過度な節税目的での利用は厳しくチェックされるようになっています。

    4、資産の蓄積と安定運用
    配当の必要がないため、企業の利益を社団法人に蓄積しやすく、長期的な経営安定につながります。

    一般社団法人活用の注意点

    1、相続税リスク
    2018年の税制改正により、設立から3年以内に相続人が理事になる場合、一般社団法人が所有する財産が相続財産とみなされる可能性があるため、注意が必要です。また、相続人が理事の過半数を占めている場合も、実質的に個人の財産とみなされ、相続税の対象となるリスクがあります。

    2、維持コスト
    法人税や登記手続き、税務申告が必要で、一定のコストが発生します。

    3、会社売却が難しい
    一般社団法人は株式を持たないため、M&Aを考えている場合には注意が必要です。ただし、法人が所有する自社株を売却する、解散して株式を相続人に移す、または事業譲渡を活用することでM&Aを実行することも可能です。

    このように、一般社団法人の活用は、会社を長期的に存続させるための有効な手段ですが、適切な設計が必要です。相続税の負担を軽減しつつ、経営の安定化を図ることがポイントです。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:一般社団法人設立の選択肢

  • 公益財団法人設立のメリットと認定のハードル!

    公益財団法人設立のメリットと認定のハードル!

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 組織再編!HD化と分社化のメリット・デメリットとは?

    組織再編!HD化と分社化のメリット・デメリットとは?

    企業が成長し、多角的な事業展開を進める中で、組織再編は経営効率化やリスク分散のための重要な戦略となります。
    特に、ホールディングス化(HD化)と分社化は、多くの企業が採用する手法として注目されています。
    本記事では、これらの手法の概要とメリット・デメリットについてわかりやすく解説します。

    HD化とは?

    ホールディングス化とは、持株会社(ホールディングス)が傘下の事業会社の株式を保有し、グループ全体の戦略策定や管理に専念する企業形態を指します。
    各事業会社は独立して事業運営を行い、持株会社は全体の統括や戦略立案に集中します。
    この形態は、経営資源の最適化や迅速な意思決定を可能にします。

    HD化のメリット

    1、経営の効率化
    持株会社が戦略策定や資源配分を行い、各事業会社が専門分野に集中することで、全体の経営効率が向上します。

    2、リスク分散
    各事業会社が独立しているため、一部の事業が不調でも他の事業への影響を最小限に抑えることができます。

    3、M&Aや事業承継の準備
    持株会社体制は、M&Aの実施や事業承継を円滑に進めるための基盤を提供します。

    HD化のデメリット

    1、管理コストの増加
    持株会社と事業会社の二重構造により、管理部門のコストが増加する可能性があります。

    2、セクショナリズムの弊害
    =部門ごとに独立しすぎて、連携が取れなくなる可能性
    各事業会社が独立性を持つことで、グループ全体の連携が不足し、部門間の対立が生じるリスクがあります。

    HD化の方式

    1、抜殻方式
    事業会社自体がHDとなり、事業内容を事業譲渡や子会社分割で子会社に移す方法。
    例:NTT、イオンなど。

    2、株式移転方式
    株式移転とは自社の全ての株式をHDに取得させる方法で、既存の株主にはHDの株式が交付されます。
    例:バンダイナムコなど。

    3、株式交換方式
    株式会社Aが発行済株式の100%を他の株式会社Bに取得させることで、A社はB社の100%子会社となります。

    HD化の進め方

    1、現状分析と目的の明確化
    企業の事業構造や経営課題を整理し、ホールディングス化の目的を明確にします。

    2、組織再編の計画立案
    グループ内の事業をどのように分けるか、持株会社の役割を決定します。
    税務・法務・会計の専門家と相談しながら最適なスキームを構築します。

    3、新会社の設立と持株会社への移行
    既存の事業を子会社化する、または新たな持株会社を設立し、各事業会社をその傘下に配置する方法を選択します。

    4、関係者への説明と社内調整
    株主、従業員、取引先への説明を行い、スムーズな移行を促進します。

    5、運用開始と最適化
    持株会社のガバナンス体制を整備し、事業会社との役割分担を明確にします。

    分社化とは?

    分社化とは、企業が持つ複数の事業の一部を切り離し、独立した会社として運営することを指します。
    これにより、各事業が専門性を高め、効率的な運営が可能となります。

    分社化のメリット

    1、経営の効率化
    各事業が独立することで、迅速な意思決定が可能となり、市場の変化に柔軟に対応できます。

    2、専門性の向上
    各事業が専門的な知識や技術を持つ人材を集めやすくなり、競争力が強化されます。

    3、リスクの分散
    ある事業が不調でも、他の事業への影響を最小限に抑えることができ、企業全体の安定性が向上します。

    分社化の デメリット

    1、コストの増加
    新たな会社設立や運営に伴う費用が発生します。

    2、意思決定の遅延
    持株会社と子会社間での調整が必要となり、迅速な意思決定が難しくなる場合があります。

    3、税務処理の複雑化
    持株会社と子会社間での資金移動や内部取引に関する税務処理が複雑になる可能性があります。

    まとめ

    ホールディングス化と分社化は、企業の成長戦略や経営効率化の手段として有効ですが、それぞれにメリットとデメリットが存在します。
    企業の状況や目標に応じて、最適な組織再編の方法を検討することが重要です。
    組織再編を検討する際は、専門家と共に詳細な分析と計画を立てることをお勧めします。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 財務体質の改善!デット・エクイティ・スワップ(DES)とは?

    財務体質の改善!デット・エクイティ・スワップ(DES)とは?

    財務体質の改善手法は様々ですが、デット・エクイティ・スワップ(DES)もその一つです。
    通称DES(デス)による財務体質の改善は、会社規模に関係なく、様々な会社で活用できることが特徴です。

    Debt Equity Swapとは?

    「債権」と「株式」を「交換」するという意味で、債権の株式化と呼ばれています。
    返済義務のある有利子負債を、返済義務のない自己資本に交換することを示します。
    会社としては、有利子負債が消滅し、債権者は株主となます。
    債権者としては、債券が消滅し、株主となります。

    なぜ、DESを検討するのか

    主に経営不振の企業を金融機関が支援する目的で実施します。
    回収見込みのない債権を保有するよりも、株式として保有することで、利益獲得を見込むことができれば、DESを実行(債務免除)します。

    DESのメリットとは

    会社としては、有利子負債の削減や、負債利子の支払いが不要といったメリットが生まれます。これにより、財務体質が大幅に改善され、倒産の危機を低減させることが可能となります。
    株主(債権者)としては、DES実行後に業績が回復することで株価上昇により利益を得られることもメリットです。

    DESのデメリットとは

    会社としては、財務改質の改善はできるものの、株主からの干渉により経営の自由度は低下します。
    株主(債権者)としては、債権と比べ、株式は資金の回収可能性が低下することとなります。

    DESの実行には、高度な専門知識が必要となるため、税務や経営に詳しい専門家に相談した上での検討をお勧めします。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。