AUU Online CMS

カテゴリー: TAX

  • 2019年度税制改正 教育資金一括贈与のメリット・デメリット

    2019年度税制改正 教育資金一括贈与のメリット・デメリット

    教育資金の一括贈与とは?

    「直系尊属からの教育資金の一括贈与にかかる贈与税非課税制度」のことで、30歳未満の子供や孫に対し、直系尊属(曾祖父母・祖父母・父母)が教育資金を一括で贈与する際に、受贈者1人に対し、1,500万円まで(塾など学校以外の場合は500万円まで)ならば非課税とする制度です。高齢者世代の資産を、資産を持たない若年層に移すことを促進する制度です。

    教育資金一括贈与の問題点と注意点

    本来、学費が必要な孫への教育資金援助を目的とした制度でしたが、富裕層の高齢者から孫への資金移転という側面での制度利用が普及してしまいました。

    また、受贈者は教育資金に使用した領収書などを金融機関に提出する必要があり、教育資金として認められる範囲の事項には、教育資金の一括贈与制度を利用しなくても、そもそも非課税であるケースもあります。また、1500万円までの一括贈与を利用しても、教育資金として認められないなど、受贈者が30歳になった時点で使わなかった残額があった場合には、その残額が贈与者から受贈者に贈与されたものとして贈与税が課せられます。

    教育資金一括贈与の税制改正とは?

    2019年4月1日以降に教育資金一括贈与の制度を利用する場合、主に下記の制限が加わりました。

    受贈者の所得制限

    2019年3月末までは受贈者の所得は問われませんでしたが、2019年4月1日以降は所得制限が条件に加わります。

    贈与者が金融機関へ教育資金の信託を行う年の、前年の受贈者の所得金額が1,000万円を超える場合には、教育資一括贈与の非課税制度が使えなくなりました。

    教育資金の範囲制限

    改正前は、スポーツや文化芸術活動など、学校以外の教育費として500万円までの贈与が非課税となっていました。

    改正後も、学校以外の教育資金一括贈与の非課税枠は500万円ですが、23歳以上の受贈者が非課税で受け取ることができるのは、教育訓練給付金の支給対象となるものに限定されることとなります。

    つまり、23歳以上の場合、留学先への渡航費や楽器・スポーツ等の習い事は支給対象外となります。この制限は2019年7月1日以降に支払われる教育資金から適用となります。

    結婚・子育ての資金一括贈与との併用が可能

    「直系尊属からの結婚・子育て資金の一括贈与にかかる贈与税非課税制度」とは、父母や祖父母から結婚・子育て資金の一括贈与を受けた場合に、贈与金額1000万円まで贈与税を非課税とする制度です。

    この制度についても、受贈者は領収書の提出や「結婚・子育て資金非課税申告書」を金融機関経由で所轄税務署長にマイナンバーの記載と共に提出する必要がありますが、教育資金一括贈与との併用が可能です。
  • 経営セーフティ共済、ご存知ですか?

    経営セーフティ共済、ご存知ですか?

    経営セーフティ共済とは

    正式には「中小企業倒産防止共済制度」を指します。利用者が親しみを持てるよう「経営セーフティ共済」呼ばれており、独立行政法人中小企業基盤整備機構が運営しています。

    この制度により、仮に取引先が倒産して影響を受けるような場合でも、貸し付けを受けられるため、連鎖倒産を食い止めることが可能となります。

    経営セーフティ共済の加入資格

    経営セーフティ共済への加入資格は、1年以上継続して業務を行なっている会社、個人の事業主で、業種や資本金又は出資額、従業員数により加入制限があります。

    理由は、加入枠から大企業をはずし、中小企業の保護を目的としているためです。

    上記の条件に当てはまっていても、経理内容が不明であったり、貸付金の返済や納税を怠っていたりする場合には加入できません。

    経営セーフティ共済の掛金

    掛金は、月額5,000円~20万円(5,000円単位)で任意に選択可能です。

    預金口座振替での払込みで、増額・減額も可能です。将来に支払うべき掛金をあらかじめ一括して支払う前納制度もあります。前納申出書を事前に提出し、前納した場合には、利息相当額として、掛金月額の1,000分の0.9の前納減額金が発生します。

    掛金は800万円まで積立が可能です。掛金総額が掛金月額の40倍以上に達している場合には、事前に納付掛止届出書を提出することで掛金の払い止めをすることができます。また、この制度から貸し付けを受けている場合にも、払い込みを停止することができ、停止期間は6か月となります。掛金は税法上、法人の場合は損金、個人事業主の場合は必要経費に算入可能です。

    共済金の貸し付けを受けるには

    取引先事業者が倒産し、売掛債権等の回収が困難になった場合、共済金の貸し付けが受けられますが、ここでいう「倒産」とは破産、民事再生などの法的整理だけでなく、金融機関による取引停止処分、弁護士等による私的整理、災害による不渡り、政府が指定した特定非常災害による支払不能も含まれます。

    貸し付けが受けられる範囲は、取引先事業者の倒産で回収困難となった売掛金債権と前渡し金返還請求権の額と、掛金総額の10倍に相当する額のいずれか少ない額となります。

    返済期間は、5,000万円未満が5年、5,000万円~6,500万円未満が6年、6,500万円~8,000万円以下が7年となっています。また、全ての借入に6ケ月間の措置期間があります。

    貸付利率は無利子ですが、貸付額の10分の1に相当する額が払い込んだ掛金から控除され、掛金の権利が消滅するので、決して安い金利負担ではないですが、無担保、保証人なしで貸し付けが受けられる点はメリットといえます。

    一時貸付金を受けるには

    取引先事業者が倒産していなくても、臨時に資金が必要になった場合には、解約手当金の95%まで貸し付けを受けることができます。貸付額は、30万円以上(5万円単位)で、金融情勢に応じた金利負担があります。

    解約手当金を受けるには

    解約方法は3通りあり、いずれの場合でも、掛金を12か月以上納めている場合に解約手当金を受け取れます。

    「任意解約」…共済契約者が任意のタイミングで解約できます。

    「みなし解約」…共済契約者の死亡や法人の解散等で共済契約の継承が行われない場合に自動的に解約されます。

    「機構解約」…掛金の払込が滞った場合や共済契約者の不正行為などで中小機構側から解約されます。

    40カ月未満で解約すると一定の減額がなされます。40カ月を経過すると掛金の100%(機構解約の場合は95%)が返還されます。貸付金を受けている場合には、貸付残高分は控除されます。解約手当金は税法上益金あるいは事業所得となります。

    相続事業承継

    共済契約者に相続、合併、分割、事業の全部の譲渡があった場合、包括承継人や譲受人が経営セーフティ共済の加入資格を満たしていれば、3カ月以内に申し出ることで、共済契約者の地位を承継できます。共済金や一時貸付金などの返済が残っていた場合には返済義務も引き継ぐことになります。

    経営セーフティ共済は、危機時に貸し付けが受けられ、掛金が損金・必要経費となるので節税にもなります。解約しても掛金が戻ってくるなどメリットがあります。一方で、貸し付けを受けると掛金の一部がなくなること、掛金納付期間が40カ月未満だと元本割れすること、解約手当金を受け取ると益金となるなどの注意点もあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • M&A第三者への承継のメリット

    M&A第三者への承継のメリット

    事業戦略としてのM&Aを活用すると、下記のようなメリットを享受できる可能性があります。

    1. 従業員の雇用の継続
    2. 取引先との関係継続
    3. 社名の維持
    4. 事業の存続と発展
    5. 個人保証・担保提供からの解放
    6. 株式の現金化

    経営者であれば、誰もが悩む事業承継の問題。その選択肢の一つとして、M&Aを検討してみては如何でしょうか?

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • スペシャリスト税理士をスポットで活用する方法

    スペシャリスト税理士をスポットで活用する方法

    顧問税理士先生に対して、「何も対策の提案をしてくれない」「税務署のいいなり」等といった不満を持っている企業オーナーが実は多くいらっしゃいます。

    ただ、人のご縁や世代を超えたお付き合い等、今まで顧問を務めていただいた先生との良好な関係を継続することも大切です。

    こういった悩みから、顧問業以外での個人や法人のイベントに合わせた対策を、その部門のスペシャリスト税理士に依頼し解決する方法も選択肢の一つとなります。

    一言でイベントといっても、どのタイミングで依頼するのかが悩ましいところです。

    ここでは、そんなスポット税理士の活用のタイミングをいくつか紹介します。

    1. 事業承継
    2. 自社株対策
    3. 相続対策
    4. M&A
    5. 海外送金
    6. 海外進出
    7. 税務調査対応
    8. 組織再編
    9. 不動産
    10. 信託の活用
    11. その他、重要課題の解決

    など、日常的ではないけれど、どれも失敗できない大切な対策であることが見てとれます。

    一口に税理士先生といっても、事業法人対策を得意とした先生や、医療法人、相続、不動産等、様々なスペシャリスト税理士が存在しています。医師同様、専門科のスペシャリストに相談、依頼する事がより良い選択になるでしょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 新型ストックオプション!?時価発行新株予約権信託®

    新型ストックオプション!?時価発行新株予約権信託®

    時価発行新株予約権信託®とは、委託者(オーナー経営者等)が贈与する意図で、信託行為によって資金を受託者(信託)に預け、受託者が購入した発行会社の時価発行新株予約権を将来、受益者(役職員等)に客観的な業績評価に基づいて新株予約権を配るスキームです。
    ※「時価発行新株予約権信託®」は本スキームを考案した松田良成弁護士の登録商標です。

    時価発行新株予約権信託®の特徴

    時価発行新株予約権信託®は、時価発行新株予約権の付与対象者および付与規模を『後決め』することができる点が特徴です。

    予め新株予約権をプールしておくことで、個人のパフォーマンスを考慮した後に付与や、将来の入社予定者への実質付与が可能となります(ポイント規程などを活用します。)。 具体的には、新株予約権の払込資金を有する信託(受託者)に対して、発行会社が新株予約権を発行し、信託(受託者)がこれを引き受け、保管し、一定の条件を満たしたときに発行会社の役職員等に交付するスキームをいいます。

    将来の役職員に交付する贈与型であるため、税務上の「法人課税信託」が利用されます。法人課税信託では、委託者による財産の信託の時点で課税がなされる一方、受益者確定により財産が受益者に帰属することとなった時点では受益者に課税が発生しません。

    課題に対する時価発行新株予約権信託®による解決内容

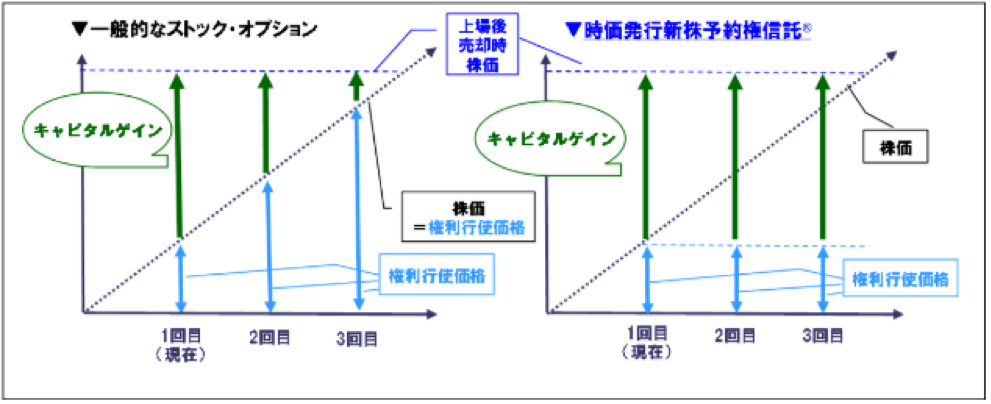
    課題①:発行時点で付与対象者を確定しなければならない

    ストック・オプションは付与対象者と付与数を特定して発行する必要があるため、過去の実績から将来の貢献度を推測し付与を行わなければならず、結果として貢献の乏しい付与退所者が既得権益を持つこととなるケースがあった。
    解決:後で付与対象者と付与数を決定できるため、企業価値向上への実際の貢献を見たうえで付与対象者の選定と付与規模の決定を行うことが可能となり、公平性を確保したインセンティブ・プランとなりました。

    課題②:将来採用する人材への付与

    ストック・オプションの権利行使価格は、その発行時点の時価となるため、入社のタイミングが遅いだけで高い権利行使価格の新株予約権の付与を受けることになり、入社タイミングの差による不公平が社内の不満につながるケースがあった。
    解決:設定時の時価を権利行使価格とした新株予約権を信託に発行するため、将来の採用者に対しても既存の役職員と同条件の新株予約権を対象とすることが可能となりました。その結果入社タイミングの差による不公平を排除し人材採用の際の強い武器として活用可能となりました。

    課題③:効果的な付与が困難

    発行時に付与対象者と付与数を特定して発行する必要があるため、採用が進む都度ストック・オプションを発行する必要があり、株価上昇に応じて次第に1株当たりのキャピタルゲインが減少し、より多くのストック・オプションの発行が必要となるケースがありました。
    解決:付与対象者と付与数を事後的に決定できるため、アーリーステージに発行した新株予約権を最大限活用したインセンティブ・プランが可能となりました。その結果、従来よりも少ない希少価値で1株当たりのキャピタルゲインを最大化させることが可能となりました。

    時価発行新株予約権信託®の更なるメリット

    現在および将来の役職員等の実際の貢献に応じて新株予約権の付与数が決定されることとなるため、株価上昇局面、特に導入後にアップラウンドの資金調達に成功した際には、強力なインセンティブ効果を発揮します。その結果、貢献意欲の強い役職員等に限ってリテンション効果を発揮することや、重要な人材の採用に対する強力な誘因として活用することが可能となります。
    IPOを目指して現在の役職員にストック・オプションを付与する、というだけでなく、広くIPO後の役職員を想定したインセンティブ・プランとしてIPO後の更なる発展に備えることが可能となります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 利益対策!航空機オペレーティングリースとは

    利益対策!航空機オペレーティングリースとは

    航空機オペレーティング・リースは、高い投資効率が期待できる国際的な事業投資です。

    航空機オペレーティング・リースの仕組み

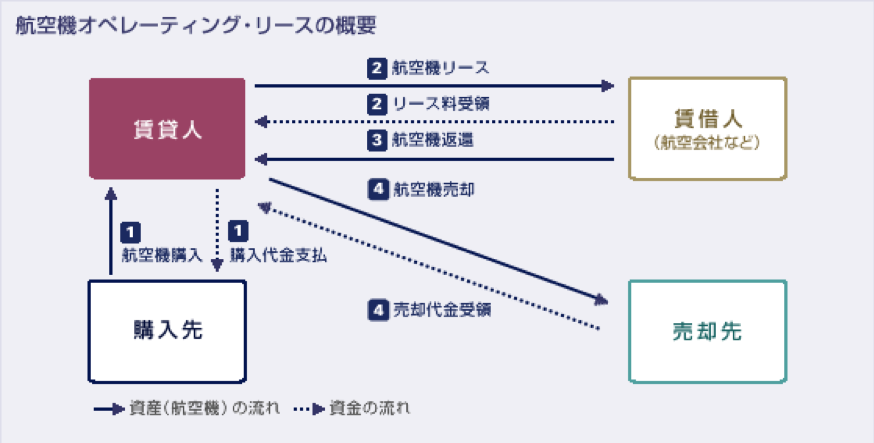
    航空機オペレーティング・リースは、投資家が航空会社やリース会社から航空機を購入し、航空会社にリースを行い、最終的には航空機を売却するという、資産のリースと売却を組み合わせた投資案件です。
    この投資によるメリットのひとつは、取引の多くが比較的短い時間のリースであり、リース期間中は、高い水準のリース料を、そして航空機の売却に際しては、市場動向次第で売却益を期待できることです。
    また、航空機は長期間にわたって利用が可能であり、リースを継続することによって長期投資を行うことも出来ます。一方、売却価格が市場動向によって予想を下回るリスク、為替リスク、航空会社の信用リスク等を考慮しておく必要があります。

    航空機オペレーティング・リースの特徴

    一般的には支払いは一時払いで、3年程度かけて損金算入が可能です。リース期間満了時にリターンを期待する仕組みであるため、突発的な利益を将来に繰り延べるにはとても有効な手法です。

    マーケットの状況

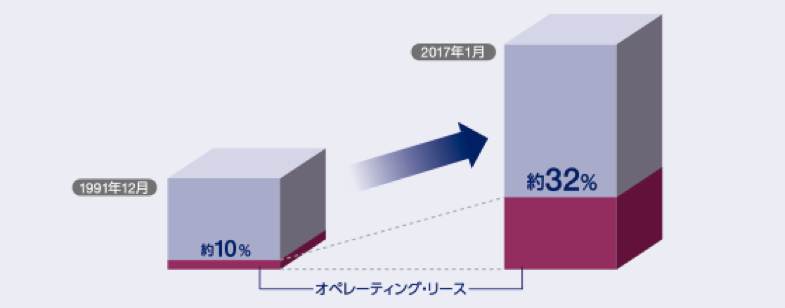
    現在運航中の25,000機以上の航空機のうち、8,000機以上がオペレーティング・リースで調達されています。

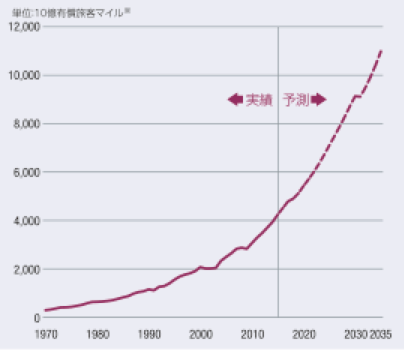
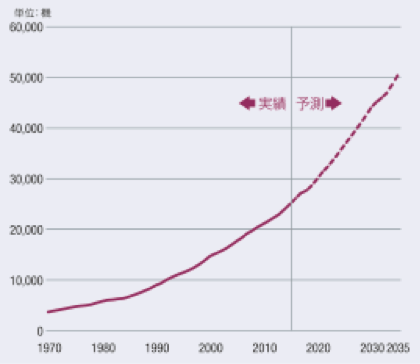
    航空機による旅客や貨物の輸送量の増加に伴い、航空機の数はこれまで着実に伸び続けてきました。輸送量は今後もさらに伸びることが予想され、さらに古くなり退役する航空機の数を考えると、これからも一定の航空機需要が見込まれます。新しい航空機は現在、主にボーイング社及びエアバス社の2大メーカーによって供給されていますが、約2,000社の世界の航空会社のニーズは航空機メーカーの新造機の供給だけではまかないきれないほど多様化しています。短期間の利用を希望する航空会社、より安価な調達を要求する航空会社、新路線の拡大を計画する航空会社、新規参入の航空会社等幅広いニーズがあり、そのために航空機をオペレーティング・リースで調達するケースが増えています。

    ■世界の航空機のオペレーティング・リースによる調達比率

    Airclaims CASE Manager のデータを基にグラフを作成

    ■航空旅客輸送量の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    ■航空機数の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 最大3000万円が非課税になる!?住宅取得等資金贈与の特例

    最大3000万円が非課税になる!?住宅取得等資金贈与の特例

    最大3000万円が非課税になる!?住宅取得等資金贈与の特例

    住宅取得等資金贈与の特例とは

    マイホーム(自分が住む住宅)の購入・新築・増改築のために、親や祖父母(直系尊属)から贈与を受けた場合、贈与額のうち一定額までが非課税になるという制度です。正式には「住宅取得等資金の贈与税の非課税」といいます。

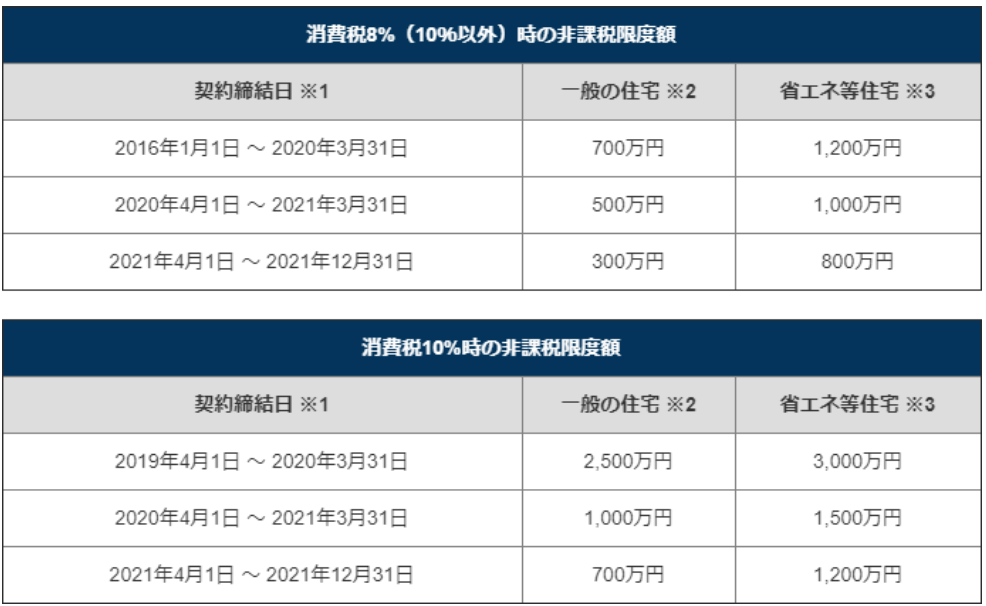
    非課税額は、下記表の通りです。


    ※1契約締結日…住宅を建設するための請負契約を交わした日になります。居住した日とは異なります。
    ※2一般の住宅…省エネ等住宅以外の住宅のことを指します。
    ※3省エネ住宅…断熱や冷暖房設備など建物全体の省エネ性、耐震性、そして、バリアフリーなど高齢者に配慮する基準に適合する住宅で、一定の書類で証明されたものとなます。

    出典:国税庁No.4508 「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」

    消費税10%時の2020年3月31日までの期間では、非課税限度額が大幅に拡大
    非課税限度額は、消費税率(8%、10%)によって大きく変わっています。これは消費税増税後に住宅購入者が急減しないための、増税対策になっています。

    2019年4月1日~2020年3月31日の期間で、消費税10%適用の場合は非課税限度額が2,500万円(一般住宅)と限度額が大きく上がります。住宅購入で親や祖父母などから贈与を受ける場合、この期間がチャンスといえます。

    また、贈与を受けて住宅を取得した翌年の2月1日から3月15日までに税務署へ「贈与税の申告書」を提出する必要があります。

    住宅取得等資金贈与の特例の主な条件とは

    受贈者(もらう側)の7つの条件

    1 贈与者の直系尊属(子や孫)であること
    2 一度も住宅取得資金贈与の非課税制度を利用したことがないこと
    3 贈与を受けた年の、受贈者の合計所得が2000万円以下であること
    4 贈与を受けた年の1月1日時点で、20歳以上であること
    5 配偶者、親族など、特別な関係のある人から住宅を取得(購入)していないこと
    6 贈与を受けた年の翌年の3月15日までに、贈与金の全額を充てて住宅を購入し、居住しているか、同日後遅滞なくその家屋に居住することが確実であること
    7 贈与を受けた時に受贈者が日本国内に住所を有していること

    受贈者が住む住宅の条件
    住宅取得等資金贈与の非課税制度の適用を受けるには、住む住宅にも条件があります。
    購入した戸建てやマンションの床面積が、50平米以上であり、240平米以下で、かつその床面積の1/2以上に相当する部分が受贈者自身の居住用(賃貸併用など、他社へ貸す場合はその面積に注意)という条件を満たすことで制度が適用されます。

    床面積の条件を満たし、かついずれかの1つを満たすことが条件になります。

    1 建築後、使用されていない新築であること
    2 中古物件の場合は、20年以内の築年数であること、耐火建築物の場合は、25年以内の築年数であること
    3 中古物件の場合は、地震に対する安全性が書類によって証明されていること
    4 いずれの条件も満たしていない中古物件の場合は、その物件に耐震改修を行い、安全性が書類によって証明されていること

    このように、住宅取得資金贈与の非課税制度を利用する際には、ポイントをおさえておくことが制度を活用する上で大切になります。

    その他の注意点とは

    贈与額が非課税の範囲でも必ず申告が必要
    非課税制度を利用した場合にかかる贈与税を計算した結果、非課税になることがあります。計算した結果、たとえ非課税になったとしても、期限内に申告手続きを済ませることが必要です。

    夫婦それぞれで非課税制度を利用できる
    夫婦それぞれで、1人ずつ住宅取得資金贈与の非課税制度を利用する方法もあります。その場合、家屋の名義を夫婦共有にする必要があります。家屋の名義を夫婦共有にすることで、たとえば夫の親族から1,000万円、妻の親族から800万円の資金贈与があった際も、それぞれに対して非課税制度を適用することができます。

    ただし、非課税制度を1人ずつ利用したいという理由だけで、家屋を共有名義にすると、名義の分割合となり、ローンの支払いなどの判断材料となることがあります。夫婦それぞれが負担できる持ち分割合を把握し、設定するようにします。

    ほかの課税制度との併用も可能
    住宅取得等資金贈与の非課税制度は、暦年課税(110万円までの非課税枠)や相続時精算課税制度(最大2500万円までの贈与の非課税枠)のどちらかと併用することができます。

    例えば、一般住宅で2,000万円の贈与を受けた場合、住宅取得等資金等贈与の非課税限度額の700万円を利用するほか、残りの1,300万円分は、相続時精算課税選択の特例を利用することもできます。

  • 自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットとは

    自社株評価を下げる?株特外しのメリットと注意点

    未上場の同族企業の場合、事業承継において後継者や資産管理会社へ自社株式を移転することが必要となります。
    通常は未上場株式の評価をする場合、会社規模を勘案し、類似業種比準価格など基に株価の評価を行います。

    しかし、資産管理会社は資産のほとんどが自社株となるため、「株式等保有特定会社」に該当し、自社株式の評価を純資産価格による評価を用いることとなり株価が高くなってしまいます。

    「株式等保有特定会社」とは?

    株式等保有特定会社とは、会社が保有する自社株式(等に係る相続税評価の合計)が総資産(に関わる相続税評価の合計)の50%以上を占める会社のことをいいます。
    株式等保有特定会社は、原則として純資産価格によって評価を行います。
    ただし、一部について類似業種比準価格の適用も受けられる「S1+S2方式」※1も選択できるようになっています。
    ※1「S1+S2方式」とは、会社の保有している資産を「S2=会社が保有している株式等の価格」と「S1=その他の部分の価格」に分けて株価の評価を行う方式です。

    「株特外し」とは?

    そこで、「株式等保有特定会社」に該当する場合、「株特外し」=株式等保有特定会社から如何にして外れるか?を検討します。

    この方法として、収益不動産の購入や、事業買収(M&A)、上場有価証券・債券・投資信託等の購入により、資産管理会社の資産構成を変え、株式保有割合を50%未満となるようにします。

    しかし、財産評価基本通達189には「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」旨の記載もあり、税務調査などで否認された場合のリスクも大きいことには注意が必要です。

    また、株特外しに注視し、収益不動産やM&A、投資有価証券による損失を被り、本末転倒にならぬよう、専門家と共に検討されることをお勧めします。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • セルフメディケーション税制(医療費控除の特例)とは

    セルフメディケーション税制(医療費控除の特例)とは

    2017年1月より、「セルフメディケーション税制(医療費控除の特例)」がスタートしました。

    「セルフメディケーション税制」とは、健康診断などを受けている人が、一部の市販薬を購入した際に所得控除を受けられる制度です。

    医療費控除よりもハードルが下がり、対象者は誰でも申請できる制度です。10万円以上で申請できた従来の医療費控除と異なり、1万2000円以上で申請できることが特徴です。 厚生労働省のWebサイトに掲載されている医薬品(2019年3月31日現在、1,723品目)が対象となります。
    対象製品の多くには共通識別マークが表示されています。

    ※マークは、一般社団法人 日本OTC医薬品情報研究会 の登録商標です。

    対象となるのはどんな人?

    この制度の対象となるのは、「健康の維持増進及び疾病の予防への取組として一定の取組を行う個人」として、定期健康診断などを受けている人で、市販薬(要指導医薬品および一般用医薬品)のうち、医療用から転用された特定成分を含む医薬品を年間1万2000円以上購入した際に、所得控除を受けることができます。なお、控除の対象となるのは、1万2000円を超えた部分の金額で、上限金額は8万8000円となっています。

    対象の検診とは?

    医療用医薬品からの代替を進める目的から、所得税や住民税を納めていて、下記のいずれかを受けている人が対象です。また、申告する本人が検診を行っていない場合は控除を受けることはできません。
    ・特定健康診査(メタボ健診)または特定保健指導
    ・予防接種(定期接種、インフルエンザの予防接種)
    ・勤務先で実施する定期健康診断(事業主検診)
    ・保険者(健康保険組合、市区町村国保等)が実施する健康診査(人間ドック、各種健(検)診等)
    ・市町村が健康増進事業として実施するがん検診
    ・市区町村が健康増進事業として実施する健康診査(生活保護受給者等を対象とする健康診査)

    従来の医療費控除と併用できるのか

    この制度は「医療費控除の特例」とあるとおり、医療費控除の一部であるため、「従来の医療費控除制度とセルフメディケーション税制(医療費控除の特例)を同時に利用することができない」点に注意しましょう。従来どおり、10万円を超えた医療費の所得控除を受けるか、この「セルフメディケーション税制」で所得控除を受けるかは、申告者がどちらかを選択することになります。

    申告するには?

    これまでは1年間(1月1日~12月31日)に自己負担した医療費の合計が10万円を超えなければ※活用できなかった医療費控除ですが、この「セルフメディケーション税制」の施行により、定期健康診断、予防接種などを受けている人で、対象となる市販薬を家族の購入分を含めて年間12,000円を超えて購入した人は、確定申告することで所得控除が受けられるようになります。※年収200万円未満では所得の5%が控除。
    ドラッグストアや薬局等にて市販薬を購入した際に受け取ったレシートや領収書は捨てずに保管しておきましょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。