AUU Online CMS

カテゴリー: TAX

  • 大規模な設備投資、その前に確認したい税制の実務—非上場株式の評価見直しとの関係も解説【無料ウェビナー】

    大規模な設備投資、その前に確認したい税制の実務—非上場株式の評価見直しとの関係も解説【無料ウェビナー】

    工場の新設、生産設備の増強、事業拡大に向けた設備投資。大きな投資を検討するとき、事業の収益性とともに確認しておきたいのが、活用できる税制と、その適用条件です。

    「自社の投資計画は対象になるのか」
    「どのような手続きや事前準備が必要なのか」
    「ほかの税制や借入金利も踏まえると、どう判断すればよいのか」

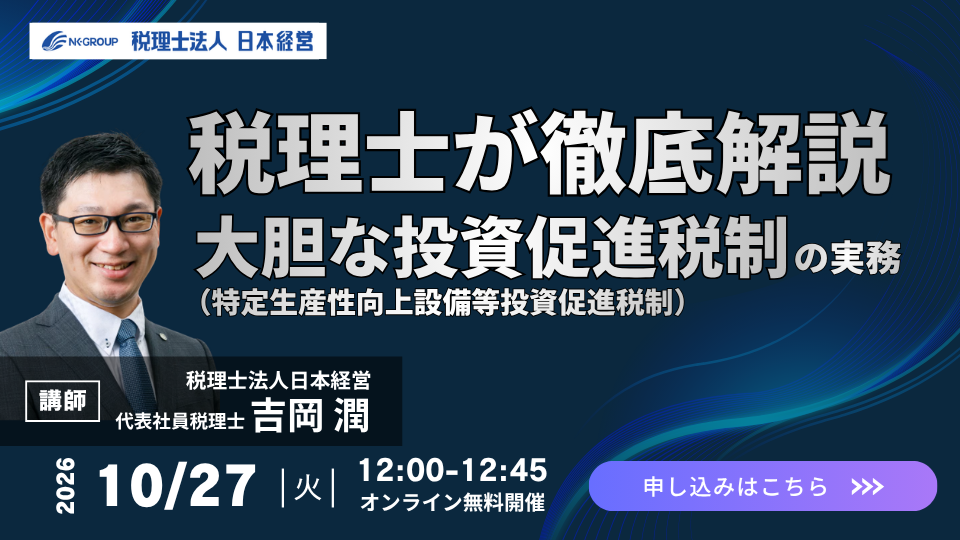
    こうした疑問に応える無料ウェビナーを、税理士法人日本経営が開催します。

    テーマは、「大胆な投資促進税制(特定生産性向上設備等投資促進税制)の実務」。

    さらに今回は、非上場株式の評価見直しとの関係についても解説予定です。設備投資を検討する経営者はもちろん、自社株の承継を考えるオーナー経営者や、企業の投資・承継を支援する方にも注目いただきたい内容です。

    ▶ 無料ウェビナーの詳細・お申し込みはこちら


    制度を知るだけでなく、「自社でどう使うか」を考える45分

    大胆な投資促進税制は、2026年7月31日の改正産業競争力強化法の施行・申請受付開始に伴い、適用が始まった制度です。

    新しい制度だからこそ、概要を読んだだけでは判断しにくい点もあります。対象となる企業や資産の条件、投資利益率の計算、適用までの手続きなど、自社の計画に当てはめて確認することが必要です。

    今回のウェビナーでは、最新のQ&Aも交えながら、税理士が実務上のポイントを解説します。

    「使えそうな制度がある」という段階から、「自社では何を確認し、どのような準備を進めるべきか」を考える機会としてご活用ください。


    税制のメリットと、投資判断で押さえたいポイントを解説

    設備投資の検討では、税制上の優遇措置だけでなく、投資による利益、資金調達の条件、ほかの税制との関係も確認したいところです。

    本ウェビナーでは、制度導入の背景から対象者・対象資産、投資利益率の計算方法までを整理。さらに、税制インセンティブの内容、他の税制との関係性、金利の影響、利用が想定される事例についても取り上げます。

    適用フローや留意点も扱うため、経営者と経理・財務担当者が、今後の投資計画を検討する際の共通理解をつくる機会にもなります。


    注目の「非上場株式の評価見直し」との関係にも触れる予定

    今回、もう一つの見どころとなるのが、非上場株式の評価見直しと投資促進税制との関係です。

    「成長のための設備投資を進めたい。一方で、自社株の承継も考えている」
    「株式評価の見直しが、自社の今後の判断にどう関わるのか知りたい」

    そんな関心をお持ちの方もいらっしゃるのではないでしょうか。

    投資促進税制と非上場株式の評価見直しを、経営者としてどう捉えるべきか。今回のウェビナーでは、事業承継の専門家でもある税理士が、その関係について考察します。

    設備投資と自社株の承継を、両方の視点から考えたい方にもおすすめです。


    当日のプログラム

    1. 導入の背景
    2. 制度概要
      対象者・対象資産/投資利益率の計算方法
    3. 措置内容
      税制インセンティブ/他の税制との関係性と金利の影響/利用が想定される事例/適用フローと留意点
    4. 非上場株式の評価見直しとの関係
    5. 質疑応答

    このような方におすすめです

    • 大規模な設備投資や事業拡大を検討している経営者
    • 投資計画の税務・資金面を確認したい経理・財務責任者
    • 自社株の承継を考え、非上場株式の評価見直しに関心があるオーナー経営者
    • 顧客企業の設備投資や事業承継を支援する金融機関・士業の方
    • 企業への提案に税制の知識を役立てたい保険・不動産業界の方

    開催概要

    項目内容
    題名『税理士が徹底解説』大胆な投資促進税制(特定生産性向上設備等投資促進税制)の実務
    日時2026年10月27日(火)12:00〜12:45
    接続11:50~
    開催オンライン
    費用無料
    定員30名
    講師吉岡 潤 氏(税理士法人日本経営 代表社員税理士)
    主催税理士法人日本経営
    締切2026年10月26日(月)16:00

    講師の吉岡氏は、事業承継コンサルティングや税務申告に従事するとともに、中小企業から上場会社まで、幅広い企業の税務顧問を務めています。


    投資計画を具体化する前に、確認しておきたいことがあります

    設備投資の計画を進めるうえで、対象要件や必要な手続きを早い段階で把握しておくことは、検討を円滑に進める助けになります。

    今回のウェビナーは、昼12時からの45分間。投資促進税制の実務に加え、非上場株式の評価見直しとの関係にも触れる機会です。

    自社の成長投資と、これからの承継を考えるきっかけに、ぜひご参加ください。

    ▶ 無料ウェビナーの詳細・お申し込みはこちら

    ※非上場株式の評価見直しについては、検討中の内容を含むテーマです。本記事は、具体的な改正内容や個別企業への影響を断定するものではありません。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「節税には厳しく、成長投資には優遇」へ? 国税庁と経産省の動きから読み解く企業税制の行方

    「節税には厳しく、成長投資には優遇」へ? 国税庁と経産省の動きから読み解く企業税制の行方

    非上場株式の承継を予定している経営者、複数の事業を抱える企業、不採算事業の売却やM&Aによる成長を検討している企業にとって、見逃せない二つの動きがあります。

    一つは、国税庁が議論を進めている非上場株式の評価方法の見直しです。もう一つは、経済産業省が2027年度税制改正で要望すると報じられた、事業承継や事業再編を促す税制優遇です。

    一方は課税の適正化、もう一方は税負担の軽減。一見すると、政府内で正反対の議論が進んでいるようにも見えます。

    しかし、両者を重ねて見ると、今後の企業税制が向かう可能性のある一つの方向性が浮かび上がります。

    それは、資産を保有したまま評価額を引き下げることを目的とした節税には厳しくする一方、事業承継、事業売却、M&A、賃上げ、設備投資など、企業の成長につながる具体的な行動には税制優遇を与えるという方向性です。


    国税庁は非上場株式の評価見直しを議論

    国税庁は2026年8月20日に開催した有識者会議で、相続税・贈与税を計算する際の非上場株式の評価方法について、見直しに向けた議論を進めました。

    現在の評価制度が導入されてから長い年月が経過し、企業の収益力や保有資産、実際の経済価値と、税務上の株式評価額との間に大きな差が生じるケースが指摘されています。

    また、持株会社化、役員退職金、オペレーティングリースなどを活用し、利益や純資産を圧縮することで非上場株式の評価額を引き下げる方法も、事業承継や相続対策の現場で利用されてきました。

    評価方法が見直された場合、こうした株価対策の効果が限定される可能性があります。

    もっとも、具体的な改正内容や適用時期は決定していません。持株会社や役員退職金、オペレーティングリースの活用自体が否定されるものでもありません。

    国税庁の問題意識は、特定の対策を一律に禁止することではなく、企業の実態と著しく乖離した株式評価を見直し、課税の公平性を確保することにあると考えられます。

    ※詳細は、関連記事「持株会社をつくれば安心」が通用しなくなる?国税庁、非上場株式の評価方法を抜本的に見直す方向へをご参照ください。


    一方、経産省は事業再編を促す税制優遇へ

    2026年8月25日付の読売新聞とロイターは、経済産業省が企業の事業再編と成長投資を促す新税制の創設を、2027年度税制改正で要望する方針だと報じました。

    検討されているのは、企業が非中核事業などを売却し、その資金を新たな事業の買収へ振り向けた場合、事業売却益への課税を繰り延べる仕組みです。

    現在、子会社株式や事業の売却によって利益が生じると、法人税などとして約30%が課税されます。

    例えば、事業売却によって10億円の利益が生じた場合、単純計算では約3億円が税負担となり、その分、次のM&Aや設備投資に使える資金が減少します。こうした税負担が、企業による非中核事業や低収益事業の売却をためらわせる一因になっているとの指摘がありました。

    報道されている構想では、一定期間内に事業の売却と買収を行い、さらに買収後の事業に対して設備投資や賃上げなどの成長投資を行うことを条件に、売却益への課税を繰り延べます。

    読売新聞は、事業の売却から買収までの期間について、5年程度が想定されていると報じています。

    買収した事業を保有し続ければ、結果として長期間の課税繰り延べとなる可能性があります。一方で、その事業を後に売却した場合には、繰り延べていた税金の納付を求める方向とされています。


    事業承継税制でも「承継後の行動」を重視

    経産省は事業再編だけでなく、事業承継税制についても新たな措置を要望する方針だと報じられています。

    2026年8月22日付の日本経済新聞によると、後継者が事業を承継した後、成長投資や賃上げに取り組むことなどを条件に、猶予されている相続税・贈与税を免除する案が検討されています。

    ここで重要なのは、単に株式や会社を後継者へ移したことだけでなく、承継後に企業がどのような行動を取るかが重視されている点です。

    事業再編を促す税制でも、単に不採算事業を売却するだけではなく、売却資金を次の買収や設備投資、賃上げに振り向けることが条件になると報じられています。

    両制度に共通するのは、税負担を軽減した後の資金の使い道まで問おうとしている点です。


    国税庁と経産省は対立しているのか

    国税庁による株式評価の見直しと、経産省による税制優遇は、必ずしも矛盾しているわけではありません。

    国税庁は、税法に基づいて公平かつ適正に課税・徴収する立場にあります。非上場株式が企業の実態や経済価値と比べて著しく低く評価されているのであれば、評価方法を見直すことは、その役割に沿った動きです。

    一方、経産省は企業の成長や産業競争力の向上を政策目的としています。事業承継やM&Aを促進し、資本、人材、技術を成長性の高い企業や事業へ移すため、税制上のインセンティブを設けようとしています。

    両省庁の立場や対象となる制度は異なり、二つの動きが直接連動しているわけでもありません。

    それでも、これらを重ねて見ると、企業の実態と乖離した株価の引き下げには厳しくする一方、承継や成長投資につながる行動には税制上の支援を与えるという潮流を読み取ることができます。

    これは政府の統一方針として正式に示されたものではなく、現時点で確認できる複数の動きを踏まえた本稿の分析です。


    「株価を下げる」だけではなく、会社をどう成長させるか

    これまでの事業承継対策では、「自社株の評価額をいくらまで下げられるか」が大きなテーマになりがちでした。

    しかし、今後は株価対策だけを切り離して考えるのではなく、後継者、事業ポートフォリオ、M&A、設備投資、雇用、賃上げまでを一体として考える必要性が高まるでしょう。

    特に複数の事業を抱える企業では、すべての事業をそのまま次世代へ引き継ぐことが最善とは限りません。

    将来性の低い事業や本業との相乗効果が乏しい事業を売却し、その資金を成長事業の買収や設備投資に振り向けることも、企業価値を高める有力な選択肢となります。

    税制の中心が「どのように税金を減らすか」から、「税負担を軽減した資金を何に使い、企業価値や雇用の拡大へどうつなげるか」へ移りつつある可能性があります。

    言い換えれば、資産を動かさずに評価額を抑える「守る節税」から、事業や資本を成長分野へ移す「動かす税制」への変化です。


    経営者が今、確認すべき3つのこと

    現時点で経営者が行うべきことは、報道された制度の成立を前提に、事業売却や組織再編を急ぐことではありません。

    まずは、次の3点を確認しておく必要があります。

    1.自社株評価と事業承継計画の再点検

    現在の株価対策が、評価方法の見直し後も同じ効果を持つとは限りません。誰に、いつ、どのように会社を引き継ぐのかを改めて整理しておく必要があります。

    2.各事業の収益性と将来性の確認

    複数事業を抱える企業は、どの事業を残し、どの事業を売却・撤退の対象とするのか、客観的に検討することが重要です。

    3.売却・買収・成長投資を一体で考える

    事業売却だけで終わらせず、その資金をどの分野へ再投資し、企業価値を高めるのかまで中長期戦略に落とし込むことが求められます。

    今回報じられた税制はいずれも検討・要望段階であり、成立や具体的な適用条件は決まっていません。

    8月末に公表される経産省の正式な税制改正要望と、年末に策定される2027年度税制改正大綱を確認したうえで、税理士、弁護士、M&A専門家などと具体的な対応を検討することが重要です。

    今後の企業経営では、「どうすれば税金を減らせるか」だけでなく、「税制を活用して会社をどう承継・再編し、成長させるか」という視点が、これまで以上に問われることになるでしょう。

    ※本記事は2026年8月25日時点で公表されている資料および報道に基づいています。記事内で取り上げた税制はいずれも検討・要望段階の内容を含み、成立や適用条件が決定したものではありません。


    【参考資料】

    ・経済産業省「成長投資ガイダンス」(2026年7月21日公表)
    https://www.meti.go.jp/press/2026/07/20260721001.html

    ・読売新聞「企業が一定期間内に事業を売却・買収なら『売却益への課税』繰り延べ要望へ」(2026年8月25日)
    https://news.livedoor.com/article/detail/32148490/

    ・ロイター「政府、非中核事業の売却益で課税繰り延べ検討 事業再編を促進」(2026年8月25日)
    https://jp.reuters.com/markets/japan/VC3POV6DNVMMVDO2OB4CNO57UM-2026-08-24/

    ・日本経済新聞「中小の事業承継、成長投資・賃上げなら贈与・相続税免除 経産省要望へ」(2026年8月22日)
    https://www.nikkei.com/article/DGKKZO98318960S6A820C2MM8000/

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 「持株会社をつくれば安心」が通用しなくなる?国税庁、非上場株式の評価方法を抜本的に見直す方向へ

    「持株会社をつくれば安心」が通用しなくなる?国税庁、非上場株式の評価方法を抜本的に見直す方向へ

    2026年8月20日、国税庁は「取引相場のない株式の評価に関する有識者会議」の第5回会議を開催し、非上場株式の新しい評価方法について、具体的な方向性を示しました。

    今回示された内容は、まだ正式に決定された制度ではありません。

    しかし、現在広く使われている「類似業種比準方式」について、国税庁が「存置することは困難ではないか」と明記するなど、これまでの事業承継対策を大きく変える可能性のある内容となっています。

    特に影響を受ける可能性があるのは、次のような企業です。

    • 持株会社(ホールディングス)を活用している
    • 子会社や孫会社に資産・利益を移している
    • 役員退職金などを利用した株価対策を予定している
    • オペレーティングリースを活用している
    • 無議決権株式や従業員持株会を導入している
    • 長年にわたり事業承継対策を行ってきたが、株式の移転が完了していない
    • 内部留保が大きく、安定して高い利益を上げている

    今回、国税庁は何を問題視し、非上場会社の株価をどのように変えようとしているのでしょうか。

    経営者の方にも分かりやすく解説します。


    そもそも「非上場会社の株価」とは何か

    上場会社の株式には、証券市場で日々売買される株価があります。

    一方、中小・中堅企業をはじめとする非上場会社には、証券市場で取引される株価がありません。

    そのため、オーナー経営者が子どもへ自社株を贈与したり、相続が発生したりした場合には、国税庁のルールに基づいて「この会社の株式はいくらなのか」を計算します。

    この税務上の株価が高ければ、贈与税や相続税の負担も重くなります。

    たとえば、創業者が保有する自社株の評価額が1億円であれば、1億円を基準として贈与税や相続税を計算します。

    会社が成長し、利益や純資産が増えて自社株の評価額が5億円、10億円となれば、後継者が負担する税金も大きくなります。

    その結果、

    「会社は順調に成長しているのに、税金が高すぎて子どもへ株式を渡せない」

    という問題が起こります。

    そのため、多くのオーナー経営者は税理士、金融機関、コンサルティング会社などと相談しながら、何年、場合によっては10年以上かけて自社株の評価を抑え、後継者へ株式を移す対策を行ってきました。


    国税庁は何を問題視しているのか

    国税庁が問題視しているのは、現在のルールで計算した株価が、会社の持つ資産や収益力に比べて低くなりすぎているケースが多いことです。

    国税庁が700社を対象に調査したところ、現在広く使われている「類似業種比準方式」による株価の中央値は、会社の純資産を基準に計算した株価の約26%でした。

    簡単にいえば、会社が持つ資産から負債などを差し引いた価値が4億円あるのに、税務上の株価は1億円程度になるような大きな差が、多くの会社で生じているということです。

    もちろん、非上場会社の株式は上場株式のように自由に売却できるわけではありません。

    また、後継者は会社を引き継ぐと同時に、経営責任や借入金の個人保証なども背負う可能性があります。

    そのため、会社の純資産と株価が一致しないこと自体が、直ちに不合理というわけではありません。

    それでも国税庁は、会社の規模や組織のつくり方、一時的な利益の増減によって株価が大きく変わる現在の仕組みには、不公平や意図的な操作の余地があると考えています。


    現在の中心的な評価方法が廃止される可能性

    現在の非上場株式評価では、会社を大会社・中会社・小会社などに区分し、その規模に応じて評価方法や計算割合を変えています。

    一般的に、規模の大きな会社ほど「類似業種比準方式」が使われる割合が高くなります。

    類似業種比準方式とは、事業内容が似ている上場会社の株価、配当、利益、純資産などと比較して、非上場会社の株価を算出する方法です。

    しかし、国税庁は8月20日の資料で、次の方向性を示しました。

    • 大会社・中会社・小会社という規模別の区分を廃止する
    • 会社の規模にかかわらず、広範な企業を共通の評価方法で評価する
    • 現在の類似業種比準方式を廃止することも検討する
    • 会社の資産と収益力を反映した新しい評価方法を導入する

    資料には、類似業種比準方式について、

    「理論的な根拠や実証的な裏付けがなく、他分野における企業価値評価では用いられない」

    「類似業種比準方式を存置することは困難ではないか」

    と、かなり踏み込んだ表現が記載されています。

    まだ廃止が決定したわけではありませんが、現在の中心的な評価方法が大幅に変更される可能性は、これまで以上に高まったと考えられます。


    新しい有力案は「会社の純資産+過去数年間の収益力」

    国税庁が新しい評価方法の有力案として示したのが「残余利益方式」です。

    名称は難しく見えますが、基本的な考え方は比較的シンプルです。

    会社の株価を、次の2つから計算します。

    1. 会社が帳簿上保有している純資産
    2. 会社が通常期待される水準を上回って稼ぐ利益

    簡単に表すと、

    「会社の帳簿上の純資産」
    +または-
    「過去数年間の収益力」
    =
    「会社の株価」

    という考え方です。

    現在の評価方法では、評価時点に近い1年間の利益や配当が株価へ大きく影響することがあります。

    新しい案では、過去数年間の平均利益を使い、会社の継続的な収益力を株価へ反映させます。

    会議では、利益を見る期間について「5年分がよいのではないか」という委員からの意見も示されています。

    最終的な年数や計算方法は決まっていませんが、単年度の利益ではなく、複数年の平均的な利益を見る方向です。


    すべての会社の株価が上がるわけではない

    今回の見直しについて、「非上場会社の株価が、すべて純資産以上に引き上げられる」と考えるのは正確ではありません。

    国税庁が示した残余利益方式では、会社の収益力によって評価が変わります。

    利益率の高い会社

    通常期待される利益を上回る収益を継続的に上げている会社は、その収益力が株価に加算されます。

    そのため、簿価純資産を上回る株価になる可能性があります。

    利益率の低い会社・赤字会社

    利益率が低い会社や赤字会社では、収益力がマイナスとして反映されます。

    そのため、簿価純資産を下回る株価になる可能性があります。

    つまり、新しい方式は単純な増税だけを目的とするものではなく、

    「会社が実際に保有している資産と、継続的に利益を生み出す力を株価へ反映する」

    という考え方です。

    ただし、内部留保が大きく、安定した利益を上げている中小・中堅企業では、現在より株価が高くなる可能性があります。


    持株会社を使った株価対策は明確に見直しの対象に

    今回、最も注目すべき内容の一つが、持株会社を利用した事業承継対策への対応です。

    現在は、オーナーが事業会社の上に持株会社をつくり、持株会社が事業会社の株式を保有する形にすることがあります。

    オーナー個人は、事業会社の株式ではなく、持株会社の株式を保有します。

    現在の評価方法では、親会社単体の利益や資産をもとに株価を計算するため、親会社から子会社や孫会社へ利益・資産を移すことで、親会社の株価を抑えられる場合があります。

    しかし、国税庁は8月20日の資料に「HD」と明記した図を掲載し、

    「完全支配関係にあるグループ法人は、グループ全体として評価する」

    という方向性を示しました。

    今後は、親会社だけを見るのではなく、子会社や孫会社の資産・利益も親会社の株価へ反映させる可能性があります。

    つまり、

    「子会社へ資産を移したから、親会社の株価が下がる」

    「持株会社をつくったから、自社株対策は完了している」

    という考え方が、今後は通用しにくくなる可能性があります。

    ただし、持株会社そのものが無意味になるわけではありません。

    持株会社には、次のような税務以外の役割があります。

    • グループ全体の経営管理
    • 複数事業の整理
    • 事業ごとのリスク分離
    • M&Aや新規事業の推進
    • 後継者への経営権の集約
    • 事業会社ごとの売却や再編

    今回見直されようとしているのは、主として「持株会社を利用して相続・贈与時の株価を下げる効果」です。


    役員退職金やオペレーティングリースも対象に

    国税庁は、一時的に会社の利益を下げて株価を圧縮する方法についても、具体的な見直し案を示しました。

    資料で明示されたのは、次のような対策です。

    • オペレーティングリースの活用
    • 多額の役員報酬
    • 一時的な役員退職金
    • 非経常的な損失の計上

    これらの対策によって一時的に利益を減らしても、その損失をそのまま株価計算へ反映させず、通常の状態で会社が稼ぐ「正常利益」に修正したうえで評価する方向です。

    たとえば、株式を贈与する直前に多額の役員退職金を支給し、その年の利益を大きく減らしても、新しい方法では過去数年間の利益や通常の収益力が見られます。

    そのため、一時的な利益圧縮によって株価を下げる効果は、現在より小さくなる可能性があります。

    もちろん、役員退職金やオペレーティングリース自体が否定されるわけではありません。

    役員退職金には経営者の功績に報いる目的があり、オペレーティングリースにも投資や資産運用としての役割があります。

    ただし、「自社株評価を下げること」を主な目的として利用する場合、その効果は今後見直される可能性があります。


    無議決権株式や配当還元方式も厳格化へ

    現在の制度では、一定の少数株主が取得する株式について、会社から受け取る配当を基準に株価を計算する「配当還元方式」が適用される場合があります。

    この方法は、通常の評価方法より株価が大幅に低くなるケースがあります。

    国税庁によると、株主構成や議決権割合を操作することで、企業価値の総額から最大約98%も評価額を圧縮した事例があるとのことです。

    そのため、国税庁は次の対策を見直す方向を示しています。

    • 無議決権株式を使った世代間の株式移転
    • 一時的に第三者へ株式を譲渡する方法
    • 株主構成や議決権割合を操作する方法
    • 従業員持株会が保有する固定価格株式
    • 配当還元方式を適用できる株主の範囲

    配当還元方式自体は、特別な例外措置として残す方向が示されています。

    ただし、今後は「配当を受け取る以外に経済的な利益を期待できない株主」に対象を限定するなど、適用条件が厳しくなる可能性があります。


    上場企業の創業家や富裕層にも影響する可能性

    今回の見直しは、上場株式そのものの市場価格を変更する話ではありません。

    ただし、上場企業の創業家や大株主が、非上場の持株会社や資産管理会社を通じて上場株式を保有している場合には、影響を受ける可能性があります。

    たとえば、個人が直接100億円分の上場株式を持つのではなく、非上場の資産管理会社に上場株式を保有させ、その資産管理会社の株式を次世代へ移す方法です。

    今後、資産管理会社や持株会社について、傘下の会社や保有資産を含むグループ全体の価値がより強く反映されるようになれば、これまでの承継計画を見直す必要が生じます。

    したがって、今回の検討は一般的な中小企業だけの問題ではありません。

    • 成長中の未上場企業
    • 歴史が長く、内部留保の大きい中堅企業
    • 複数の事業会社を傘下に持つ企業グループ
    • 上場企業の創業家・大株主
    • 不動産や有価証券を多く持つ資産管理会社

    など、幅広いオーナーに関係します。


    これまでの対策は、すべて無意味になるのか

    今回の資料を見ても、「これまでの事業承継対策が、すべて無意味になる」とまではいえません。

    すでに完了した贈与や承継について、新しいルールで一律にやり直すことが示されたわけではありません。

    また、持株会社化、種類株式、役員退職金などには、それぞれ税務以外の目的や効果があります。

    一方、次のような会社は、これまでの計画を早急に点検する必要があります。

    • 持株会社は設立したが、創業者が現在も大部分の株式を持っている
    • 毎年少しずつ贈与しており、株式承継が完了していない
    • 株価を下げる組織再編は行ったが、実際の株式移転はこれからである
    • 役員退職金やオペレーティングリースを前提に承継計画を立てている
    • 無議決権株式や従業員持株会を活用している
    • 子会社や孫会社へ資産・利益を移している
    • 数年前に作成した事業承継計画を、その後見直していない

    重要なのは、対策を「実施したか」だけではありません。

    後継者への株式移転が、実際にどこまで完了しているかです。

    10年以上かけて持株会社化や株価対策を進めていても、創業者が株式を持ったままであれば、将来その株式を贈与・相続する際に、新しい評価方法の影響を受ける可能性があります。


    新しい評価方法はいつから始まるのか

    8月20日の会議では、新しい評価方法や適用開始日が正式に決定されたわけではありません。

    今後、有識者会議で次のような論点が引き続き検討されます。

    • 残余利益方式の具体的な計算方法
    • 過去何年分の利益を見るのか
    • 一時的な損益をどのように除外するのか
    • グループ会社をどこまで一体として評価するのか
    • 資産管理会社など、特別な会社の判定基準
    • 配当還元方式を適用できる株主の範囲
    • 従業員持株会やストックオプションへの影響
    • 中小企業の事業承継を阻害しないための措置

    専門家の間では、早ければ2028年1月から新しい評価方法が適用される可能性が指摘されています。

    ただし、8月20日の国税庁資料では、適用開始日は明記されていません。

    したがって、現時点では「2028年1月に決定した」と断定することはできません。

    今後の有識者会議、財産評価基本通達の改正、事業承継税制の見直しなどを継続して確認する必要があります。


    経営者が今すぐ確認すべき5つのこと

    制度が正式決定していない段階で、慌てて株式を贈与したり、新たな持株会社を設立したりするのは危険です。

    今必要なのは、駆け込み対策ではなく、自社の現在地を正確に把握することです。

    1.現在の自社株評価額はいくらか

    数年前に計算した株価ではなく、直近の決算をもとに現在の評価額を確認します。

    2.創業者や先代に何%の株式が残っているか

    対策を進めていても、株式が実際に移っていなければ、新しい評価方法の影響を受ける可能性があります。

    3.持株会社や子会社に、どのような資産と利益があるか

    親会社だけでなく、子会社・孫会社を含むグループ全体の資産、利益、株主構成を整理する必要があります。

    4.これまでの対策は、何を前提にしていたか

    持株会社化、役員退職金、オペレーティングリース、配当調整、種類株式など、どの仕組みによって株価を抑える計画だったのかを確認します。

    5.株価が上がった場合でも承継できるか

    贈与税・相続税の納税資金、事業承継税制、親族内承継、役員・従業員への承継、M&Aなど、複数の選択肢を比較する必要があります。

    重要なのは、税金を下げることだけではありません。

    後継者が会社を安定して経営できること、納税のために会社や株式を手放さなくて済むこと、家族間の争いを防ぐことまで含めて、事業承継計画を再設計する必要があります。


    今回の見直しは「対策の終わり」ではなく「再点検の始まり」

    8月20日に国税庁が示した方向性を一言で表すと、

    「会社の形や一時的な決算対策ではなく、グループ全体が持つ資産と、数年間の本当の収益力をもとに株価を評価する」

    というものです。

    これは、現在の非上場株式評価を大きく変える可能性があります。

    一方、すべての会社の株価が上がると決まったわけでも、過去の対策がすべて無効になると決まったわけでもありません。

    経営者が今すべきことは、いたずらに不安になることでも、慌てて対策を実行することでもありません。

    まずは、

    • 現在の自社株評価
    • 株主構成と議決権割合
    • 後継者への株式移転状況
    • 持株会社・子会社を含むグループ構成
    • これまで行ってきた事業承継対策
    • 今後の納税資金と承継方法

    を整理し、新しい評価方法が導入された場合にどのような影響があるのかを確認することが重要です。

    特に、長年にわたり事業承継対策を行ってきた企業ほど、「すでに対策済みだから大丈夫」と思い込まず、一度点検する必要があります。

    AUUでは、今回の国税庁の検討状況を引き続き確認し、今後示される具体的な計算方法や適用時期についても、経営者の皆様に分かりやすくお伝えしていきます。

    また、現在の自社株評価、持株会社化を含むこれまでの事業承継対策、新しい評価方法が導入された場合の影響などについて確認を希望される経営者の方には、事業承継・相続・税務に詳しい専門家と連携して対応いたします。

    事業承継・自社株対策の再点検をご希望の方は、AUUまでお気軽にお問合せください。

    ※本記事は2026年8月21日時点で公表されている情報をもとに作成しています。非上場株式の新しい評価方法、具体的な計算方法および適用時期は、現時点では正式に決定していません。具体的な贈与、株式移転、組織再編などを行う場合は、税理士・弁護士等の専門家へご相談ください。

    【参考資料】

    国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05shiryo_kabukaigi.pdf

    国税庁「取引相場のない株式の評価に関する有識者会議(第1回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf

    国税庁「取引相場のない株式の評価に関する有識者会議(第4回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260703/pdf/04shiryo_kabukaigi.pdf

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 令和8年4月スタート「公益信託制度」─想いある資産を、社会に届く“仕組み”へ変える新しい選択肢

    令和8年4月スタート「公益信託制度」─想いある資産を、社会に届く“仕組み”へ変える新しい選択肢

    社会のために何かしたい。
    その想いは本物なのに、「どこに寄附すればいいかわからない」「法人を作るほどではない」と考えて、立ち止まってしまう。そんな方は少なくありません。

    2026年4月1日、そうした壁を乗り越えるための新しい選択肢として、公益信託制度が大きく見直されました。
    内閣府は、新制度について、委託者の想いを生かした民間の公益活動が、より身近で活発に広がることを目指すものだと説明しています。
    約100年ぶりの大改正ともいわれ、担い手、財産、活動内容、認可・監督の仕組みまで、制度の中身が大きく変わりました。 (内閣府)

    この制度は、一部の大企業や特別な資産家だけのものではありません。地域への恩返しを考える経営者、次世代に何かを残したい個人、相続や承継をきっかけに社会貢献を考える人にとっても、十分に現実味のある制度になってきています。寄附と法人設立の“ちょうど中間”にある、実務的な選択肢として注目される理由はそこにあります。


    ■ そもそも公益信託とは何か

    公益信託をひと言でいえば、財産の使い道をあらかじめ決め、その想いを継続的に実現するための仕組みです。
    内閣府の説明では、契約または遺言によって委託者から受託者に託された財産を用い、受託者が委託者の想いに沿った公益活動を継続的に行う仕組みとされています。

    登場するのは主に3者です。
    財産を託す委託者、
    その財産を管理・運用・処分しながら公益事務を行う受託者、
    そして、その運営が適正に行われているかを監督する信託管理人です。
    公益信託では、この信託管理人が重要な役割を担います。
    特定の受益者を置かず、公益のためだけに財産が使われる点が、通常の信託と大きく異なります。

    わかりやすく言えば、公益信託は「社会貢献専用のルール付き口座」をつくるようなものです。単にお金を渡すだけではなく、何のために、誰のために、どのような条件で使うのかを事前に設計できる。さらに、残余財産をどう扱うかまで決めておける。これが、単発の寄附にはない大きな特徴です。


    ■ なぜ今、この制度が必要なのか

    社会課題は年々複雑になっています。教育支援、研究助成、地域文化の保存、環境保全、居場所づくり。どれも一度きりの支援では足りず、長く続く仕組みが求められる分野です。
    内閣府も、新制度を通じて民間公益活動をより身近で活発に広げたいという考えを示しています。

    一方で、これまでは選択肢が極端でした。寄附は始めやすい反面、使い道や継続性を細かく設計しにくい。逆に、公益財団法人のような法人設立は本格的ですが、体制づくりや継続運営の負担が重い。その間を埋める制度として、公益信託には大きな意味があります。想いを“気持ち”で終わらせず、“仕組み”として社会に残す。そこに、今の時代に合った価値があります。


    ■ 旧制度は、なぜ広がらなかったのか

    公益信託そのものは新しい制度ではありません。もともとは1922年の「公益信託ニ関スル法律」に基づく仕組みでした。しかし、長く本格活用が広がらなかった背景には、制度上の使いにくさがありました。
    内閣府の説明資料でも、旧制度は主務官庁の自由裁量による許可制であり、受託者、信託財産、信託事務、報酬などに事実上の制約があったと整理されています。

    つまり、制度は存在していても、実務では活用しにくかったのです。担い手が限られ、財産の種類も広がりにくく、結果として金銭を使った助成型に偏りやすかった。社会課題が多様化する一方で、制度の器が時代に追いついていなかったともいえます。


    ■ 令和8年4月、何が変わったのか

    今回の改正で最も大きいのは、使える担い手、使える財産、行える公益活動の幅が一気に広がったことです。しかも、認可・監督の仕組みも公益法人制度と共通の枠組みに整理され、制度全体の透明性が高まりました。

    まず、担い手の幅が広がりました。
    新制度では、信託会社に加えて、公益法人やNPO法人なども担い手になり得るようになりました。
    これにより、現場を知る団体と組みながら、目的に合った公益信託を設計しやすくなりました。

    次に、信託財産の幅が広がりました。
    新制度では、金銭だけでなく、不動産や美術品、株式なども活用対象になり得る方向が示されています。従来は「現金を出して助成する」というイメージが強かった公益信託が、資産そのものを社会のために生かす制度へと広がったのです。

    さらに、実施できる公益活動も広がりました。
    奨学金や研究助成といった給付型の支援に加え、公益活動そのものを行う形でも活用できるようになりました。奨学金支給、研究助成、美術館運営、環境保全活動など、活用の幅は大きく広がっています。

    そして、認可・監督の仕組みも大きく変わりました。
    新しい公益信託制度は、公益法人制度と共通の透明性の高い枠組みで認可・監督されます。行政庁は内閣総理大臣または都道府県知事で、法律上も公益事務が適正に行われることを確保するための制度として位置づけられています。


    ■ どんな使い方ができるのか

    この制度の良さは、理屈よりも活用場面を見るとよくわかります。

    たとえば、「地元の若者を長く応援したい」という想いがある場合。毎年、一定の地域や分野の学生に奨学金を出す仕組みを設計し、それを継続的に運営してもらうことができます。単発の寄附ではなく、支援のルールそのものを残せるのが公益信託の強みです。奨学金支給は公式資料でも代表例として挙げられています。

    また、「先代から受け継いだ土地や建物を、売却ではなく社会のために使いたい」というケースにも相性があります。不動産を地域活動や文化振興のために活かしたい、あるいは美術品や歴史資料を保存・公開につなげたい。こうした発想は、新制度で財産の種類が広がったからこそ、現実味を持つようになりました。

    さらに、「会社の理念や創業者の想いを、事業とは別の形で社会に残したい」という場合にも使いやすい制度です。企業が続くかどうかに左右されにくい形で、地域貢献や教育支援の仕組みを残すことができます。契約だけでなく遺言による設定も可能なので、個人の資産承継と社会貢献を結びつける方法としても注目されています。


    ■ 税制面でも注目される理由

    税制面でも、公益信託は重要です。
    国税庁は、令和8年4月1日以後、租税特別措置法第40条の「公益法人等」の範囲に公益信託が追加されたことを案内しています。これにより、一定の要件を満たす場合には、公益信託への財産拠出について譲渡所得等の非課税特例の対象となり得ます。 (国税庁)

    認可を受けた公益信託については、基本的に公益法人並みの税制優遇が受けられるよう整備が進められています。もっとも、税務上の扱いは資産の種類や設計内容によって論点が異なるため、不動産や株式などを活用する場合は、法律・税務の専門家と事前にしっかり整理しておくことが欠かせません。実務上の取扱いについても、今後さらに明確化が進んでいく見込みです。


    ■ 公益財団法人との違いは?

    制度を検討する際には「公益財団法人を作るのと、どちらがよいのか」と考える方も多いはずです。両者は似ているようで、役割が違います。

    公益財団法人は、自ら法人格を持ち、自前の組織として公益活動を行うための器です。公益財団法人を設立するには、まず一般財団法人を立ち上げ、その後に公益認定を受ける必要があります。

    一方、公益信託は、法人を新たに作るのではなく、財産の使い方を設計して担い手に託す仕組みです。自前の組織を運営するよりも軽やかに始めやすい反面、自由に何でもできるわけではなく、信託目的と認可基準の中で運営されます。つまり、法人を持つか、仕組みを託すか。この違いで考えるとわかりやすいでしょう。

    比較すると、次のように整理できます。

    公益財団法人公益信託
    仕組 法人格を持つ法人を新設せず活用できる
    設立 一般財団法人の設立+公益認定信託の設計+認可
    運営 理事・監事・評議員などの機関設計が必要受託者と信託管理人を中心に運営
    意向 自ら看板を持って継続的に活動したい想いや資産の使い道を設計して託したい

    なお、一般財団法人については、法務省の案内でも、設立にあたり300万円以上の財産拠出が必要であり、評議員、評議員会、理事、理事会、監事を置かなければならないとされています。公益財団法人を目指す場合は、こうした組織運営の前提も踏まえて検討する必要があります。 (法務省)


    ■ 制度を使う前に知っておきたいこと

    公益信託は、ただ「公益のために使いたい」と思えば始められる制度ではありません。受託者には経理的基礎や技術的能力が求められ、信託管理人にも適切な監督能力が求められます。さらに、委託者や関係者への特別の利益供与は認められず、残余財産の帰属先も公益性のある形で定める必要があります。

    だからこそ、実際に活用する際には、制度の良さだけでなく、何を目的に、どの財産を、誰に託し、どんな形で続けていくかを丁寧に設計することが大切です。信託実務、法律、税務の視点をそろえて考えることで、初めてこの制度は強い力を持ちます。


    ■ まとめ─「善意」で終わらせず、「続く仕組み」に変える

    公益信託制度の本質は、とてもシンプルです。
    想いある資産を、社会に届き続ける仕組みに変えること。

    寄附ほど単発ではなく、法人設立ほど重くない。しかも、今回の改正によって、担い手も財産も活動の幅も広がり、以前よりずっと現実的な制度になりました。だからこそこれからは、「何か社会のために残したい」と考える人にとって、公益信託は特別な制度ではなく、具体的な選択肢の一つになっていくはずです。

    相続や事業承継を考えたとき。
    地域への恩返しを形にしたいと思ったとき。
    企業の理念や創業者の想いを、次の世代へ残したいと考えたとき。

    公益信託は、その想いを「残す」だけでなく、「社会に届く形で続ける」ための制度です。令和8年4月から始まったこの新しい制度は、これからの社会貢献のかたちを大きく変えていくかもしれません。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    富裕層・オーナー経営者がいま真剣に考える「資産管理会社設立の選択肢」─ミニマムTAX時代に求められる資産の再設計

    物価上昇、金利環境の変化、そして税制改正。

    特にミニマムTAXの導入は、高所得層に対して明確な方向性を示しました。
    「一定以上の所得には、一定水準の負担を求める」という考え方です。

    これは一過性の動きではなく、今後も続く流れと考えるのが自然でしょう。

    こうした環境の中で、あらためて注目されているのが
    資産管理会社設立の選択肢です。

    それは単なる節税策ではありません。
    資産を“構造として整える”ための経営判断です。


    ■ どのような方が検討すべきか

    特に検討価値が高いのは、次のような方です。

    • 個人所得が高く、税負担を強く感じている方
    • 会社オーナーで自社株対策・事業承継を見据えている方
    • M&Aでまとまったキャッシュを得た方
    • 配当収入や金融資産を多く保有している方

    共通しているのは、資産規模が一定以上であること。

    この段階に入ると、
    “何を持つか”よりも“どう持つか”が重要になります。


    ■ なぜ法人化が有効なのか

    ① 税率構造の違い

    区分税率
    個人(所得税+住民税)最大 約55%(累進課税)
    法人税(実効税率)約30〜34%

    税率差だけで判断するものではありませんが、
    高所得層にとってこの差は無視できません。

    さらに法人化により、

    • 家族への給与支給による所得分散
    • 法人契約による保険設計
    • 社宅制度等の活用
    • 経費算入範囲の拡大

    が可能になります。

    これは単発の節税ではなく、
    継続的なキャッシュフロー設計です。


    ② 社会保険と信用

    法人化すると、厚生年金・健康保険へ加入し、
    会社と個人で保険料を折半する構造になります。

    また、「代表取締役」という立場は
    金融機関や取引先に対する信用力を高めます。

    税務だけでなく、
    将来的な資金調達や投資戦略にも関わる要素です。


    ■ 株式会社か、合同会社か【一目でわかる比較】

    法人化を検討する際、最初の判断が法人形態です。

    比較項目株式会社(KK)合同会社(GK)
    設立費用約20〜25万円約6〜10万円
    社会的信用高い一般的
    決算公告義務あり義務なし
    役員任期あり(最長10年)なし
    出資者と経営分離可能原則一致
    運営の柔軟性やや形式的柔軟

    ■ 判断のポイント

    • 将来的に融資や対外的信用を重視する → 株式会社
    • 家族中心でシンプルに資産管理を行う → 合同会社

    重要なのは「どちらが優れているか」ではなく、
    将来戦略に合っているかどうかです。


    ■ 相続・自社株対策という視点

    現金はそのまま評価されます。
    一方で法人株式は、評価方法によって算定されます。

    評価方式には、

    • 類似業種比準価額
    • 純資産価額

    などがあり、構造設計によって将来の負担は変わります。

    承継は突然起こります。
    だからこそ、事前設計が重要です。


    ■ 収益不動産との親和性

    資産管理会社は、不動産投資とも相性が高い仕組みです。

    • 減価償却の活用
    • 法人名義での融資
    • 10年単位でのキャッシュフロー設計

    重要なのは表面利回りではなく、
    税引後の手残り資金。

    法人という器があることで、投資の選択肢は広がります。


    ■ 設立して終わりではない

    資産管理会社は、設立後の運営が重要です。

    • 税務相談・会計管理
    • 記帳代行
    • 経費支払管理
    • 資金状況の可視化

    実務を整えることで、
    オーナーは意思決定に集中できます。


    ■ 資産管理会社設立の選択肢をどう考えるか

    資産管理会社は万人向けではありません。

    しかし一定規模以上の資産を保有しているのであれば、
    個人保有と法人保有を一度比較することには大きな意味があります。

    作る前提ではなく、
    合理性を確認するための検討。

    それが経営者らしい判断です。


    ■ 最後に

    税制は変わります。
    経済環境も変わります。

    変えられるのは、資産の構造です。

    資産管理会社設立の選択肢は、
    節税の話ではなく、構造の整備。

    まずは現状を整理し、
    法人化に合理性があるかどうかを確認する。

    そこから最適な選択肢は見えてきます。

    まずは、自身の資産構造を整理し、法人化という選択肢に合理性があるかどうかを確認してみてはいかがでしょうか。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 令和8年度税制改正の核心─“富裕層課税強化”と“不動産評価の転換”で経営戦略はどう変わるのか

    令和8年度税制改正の核心─“富裕層課税強化”と“不動産評価の転換”で経営戦略はどう変わるのか

    2026年、日本の税制は大きな転換点を迎えています。

    「年収の壁」への対応という“減税”のニュースが注目される一方で、
    その裏では経営者・富裕層に直結する重要な改正が複数盛り込まれました。

    特に影響が大きいのは、次の3点です。

    • 超高所得者へのミニマム課税の拡大
    • 貸付用不動産および小口化不動産の評価見直し
    • 事業承継税制の承継計画期限延長

    これは単なる制度改正ではありません。
    資産戦略・承継戦略を再設計すべきタイミングを意味しています。

    本記事では、経営者・事業オーナーの視点から、令和8年度税制改正の本質を整理します。


    ■ 今回の税制改正の全体像

    令和8年度税制改正では、幅広い分野で見直しが行われました。

    【所得税】

    • 基礎控除引上げ(課税最低限178万円へ)
    • NISA拡充
    • 暗号資産の分離課税導入
    • 超高所得者へのミニマム課税拡大
    • 防衛特別所得税の導入

    【資産税】

    • 事業承継税制の承継計画提出期限延長
    • 医業継続特例(認定医療法人)の延長
    • 貸付用不動産の評価見直し
    • 教育資金一括贈与制度の廃止

    【法人税】

    • 特定生産性向上設備等投資促進税制の創設
    • 賃上げ税制の一部廃止

    その中でも、経営者層・富裕層に直接影響する改正を詳しく見ていきます。


    ■ ① 超高所得者へのミニマム課税の拡大

    ─“1億円の壁”はさらに低くなる

    従来、株式や不動産の売却益などは分離課税(約20%)が適用されるため、所得が増えても実効税率が抑えられるケースがありました。

    しかし今回、

    • 特別控除額が 3.3億円 → 1.65億円へ縮小
    • 税率が 22.5% → 30%へ引上げ
    • 令和9年分から適用

    となります。

    🔎 何が起こるのか?

    例えば、

    • M&Aによる株式売却
    • 不動産の大型売却
    • 上場株式の多額譲渡

    といったケースでは、従来より早い段階で追加負担が発生します。

    実質的な最低税率は約30%水準へ。

    👉 売却タイミングの見直しが極めて重要になります。


    ■ ② 貸付用不動産の評価見直し

    ─“評価差”を前提とした相続対策は転換点へ

    富裕層への影響が最も大きいのが、不動産評価の見直しです。

    【対象】

    相続開始前5年以内に取得した貸付用不動産
    (一棟マンション・ビル・区分マンションなど)

    【変更点】

    従来:路線価評価
    改正後:原則「取得価額(実勢価格)」ベース


    ■ 何が変わるのか?

    これまで、貸付用不動産は実勢価格より低い路線価評価を活用し、相続税評価額を抑える設計が可能でした。

    しかし今回、

    👉 取得から5年以内の物件は実質的に“実勢価格評価”へ

    短期取得による評価圧縮は成立しにくくなります。


    ■ そして「小口化不動産」はどうなるのか

    ここで注意すべきなのが、不動産小口化商品です。

    • 任意組合型商品
    • 匿名組合型商品
    • 区分化された不動産投資商品

    近年、「少額からできる相続対策」として広く活用されてきました。

    しかし今回の流れでは、

    小口化商品は“取得から5年以内”という年数要件ではなく、
    評価方法そのものが見直される方向です。

    つまり、

    ✔ いつ購入したかに関わらず
    ✔ 保有年数に関係なく
    ✔ 取得価格(取引実勢価格)ベースでの評価へ

    整理される可能性が高いということです。


    ■ 国が示しているメッセージ

    今回の改正は、「5年以内かどうか」というテクニックの話ではありません。

    実勢価格と評価額の乖離を利用する節税は抑制する

    という方向転換です。


    ■ 小口化商品が否定されたわけではない

    重要なのは、小口化不動産そのものが問題視されたわけではない点です。

    • 分散投資
    • インカム目的
    • 管理負担軽減
    • 流動性確保

    といった観点では合理性はあります。

    しかし、

    「評価差による相続圧縮」を前提とした設計は再検討が必要になります。


    ■ 不動産戦略は“評価差”から“総合設計”へ

    今回求められるのは、

    ✔ 納税資金の確保
    ✔ キャッシュフロー設計
    ✔ 資産の流動性確保
    ✔ 分散投資の再構築

    という総合的視点です。

    不動産中心の相続設計は、いま大きな転換点を迎えています。


    ■ ③ 事業承継税制の承継計画提出期限延長

    法人版:1年6か月延長
    個人版:2年6か月延長

    一見ポジティブですが、重要な点があります。

    ⚠ 適用期限自体は延長されていない

    大綱では

    「令和9年度税制改正で結論を得る」

    と明記されています。

    つまり、

    • 恒久化は未定
    • 将来的な見直しの可能性あり

    👉 先送りせず、今のうちに承継設計を固めるべき局面です。


    ■ ④ その他、経営者が押さえておくべき改正

    ● 防衛特別所得税の導入

    令和9年分以降、所得税額の1%が上乗せ。高所得層では無視できない影響です。

    ● 教育資金一括贈与の廃止

    富裕層が活用していた制度が終了予定。贈与戦略の再設計が必要です。

    ● 基礎控除引上げ・NISA拡充

    中低所得層向けの減税施策もありますが、今回の改正の軸は“富裕層課税の是正”です。


    ■ 経営者が今考えるべきこと

    今回の改正は単なる税率変更ではありません。

    ✔ 売却タイミングの再検討
    ✔ 不動産戦略の見直し(小口化商品含む)
    ✔ 承継計画の前倒し
    ✔ 納税資金対策の強化
    ✔ 資産ポートフォリオの再構築

    これらを総合的に考える局面に入っています。


    ■ 税制は「守り」ではなく「戦略」

    • 評価差を使った節税の抑制
    • 超高所得者への課税強化
    • 制度活用のハードル引上げ

    これは“構造的な転換”です。

    税制を理解し、先回りできるかどうかが、
    企業価値・資産価値を左右します。


    ■ 最後に─今こそ再設計のタイミング

    資産も、会社も、
    “設計図”を描き直すタイミングが来ています。

    制度が変わった後ではなく、
    変わる前に動く。

    AUUでは、

    • 事業承継設計
    • 小口化商品を含む資産ポートフォリオ再構築
    • 納税資金対策
    • M&A・売却戦略設計

    を含め、経営者に伴走型で支援しています。

    税制はリスクにもなります。
    しかし、戦略に変えれば武器になります。

    今の税制を前提に、
    “選ばれる企業・守られる資産”を設計しませんか。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 病院の事業・財産承継に備える、新認定医療法人制度とは?

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    2026年 最新情報
    認定医療法人制度の適用期限は、従来の令和8年(2026年)12月31日までから、
    令和11年(2029年)12月31日まで延長されることが正式に決定しました。
    本記事では、最新制度を前提に分かりやすく解説しています。

    また、認定を受けてから移行を完了するまでの期限については、すでに制度改正により従来の3年以内から5年以内へと緩和されています。
    今回の適用期限延長により、この5年ルールを前提とした制度活用期間も、あわせて延長される形となりました。

    医療法人経営の継続・承継

    医療法人経営の継続・承継を考えたとき、その法人形態や出資金対策は、極めて重要なテーマです。
    平成29年10月から令和2年9月の3年間に認定された「新認定医療法人制度」は、これまで解決策を見いだせなかった医療法人にも活用の可能性を大きく広げる制度となっています。
    この機会に、どのような選択肢があり、どの選択肢であれば、医療法人にとってスムーズな承継が実現できるかを検討してみてはいかがでしょうか。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    ✓ “新認定医療法人”とはどのような法人であるのか。選択したらどのようになるのか知りたい。
    ✓ 将来の事業承継について、明確なプランが定め切れていない。
    ✓ 特定医療法人や社会医療法人に移行することで、どれくらいメリットがあるか知りたい。
    ✓ 個人病院だが、子供への事業承継はどのようなステップで行うとよいのか知りたい。
    ✓ 信頼できる相手が見つかれば、M&Aという選択肢もあり得ると思う。

    まずは、無料診断から!

    ご提案の流れ

    → 医療法人の出資金評価額を算定(無料)
    → オーナー様の相続額の概算を算定
    → 効果的な承継プランのご提案

    無料簡易診断の必要書類

    ✓ 法人決算書3期分・法人税、地方税申告書・医療法人に係る所得金額の計算書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    ✓ 社員、役員、出資者 及び出資額の一覧表
    ✓ 法人定款
    ✓ 法人全体の従業員概算人数
    ✓ 固定資産税課税明細書 直近分・不動産の明細が記載されているページ
    ※ 資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。

    従来の制度から、新認定医療法人制度へ!

    認定医療法人制度とは、
    「オーナーシップを維持したままでも、贈与税が課されない制度」
    です。

    出資持分のある医療法人には出資金の払戻請求などのリスクや、医療法人の非営利性の確保という観点から、2007年4月1日以降、出資持分のある医療法人は設立できなくなりました。

    既存の出資持ち分のある医療法人についても、持分のない医療法人への移行が推奨され、移行促進のために認定医療法人制度なども創設されました。
    しかし、贈与税の非課税基準をクリアしようと思うと、「当時の制度」では、実際には非同族経営に移行しなければならない等、ハードルは高く、移行は進みませんでした。

    「新」認定医療法人制度スタート

    そこで、従来の認定医療法人制度の要件が大きく見直され、2017年10月より新認定医療法人制度がスタートしています。
    新認定医療法人制度とは、持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度です。
    新認定医療法人制度によって、多くの医療法人において事業承継に関する悩みが大きく解決できると期待されています。

    通常、医療法人の出資持分を相続・贈与すると、後継者には多額の相続税・贈与税が課されることがあります。
    この出資持分を放棄する場合もありますが、単純に持分を放棄すると、医療法人に対してみなし贈与税が課税されます。この際、贈与税が課税されないための非課税基準がありますが、「親族等関係者が役員等の場合、持分総数の3分の1以下」などハードルが高く、この要件を満たすかどうかは税務署による個別判断とされています。

    しかし、「新」認定医療法人として認定を受けた場合には、持分を放棄しても贈与税が課されません。新認定医療法人として認定するのは、厚生労働省になります。更には、役員親族要件などもないため、オーナーシップを維持することが可能となります。但し、厚生労働省より認定を受けるには下記の8要件があり、適正な運営をしていることが求められます。

    新認定医療法人制度のポイント

    ・関係者への特別な利益供与の禁止
    ・役員親族要件なし(オーナーシップ維持が可能)
    ・モニタリング(移行後6年間、運営の状況について報告義務)
    ・みなし贈与税は課税されない

    運営の8要件とは?

    1,法人関係者への特別な利益供与の禁止
    社員、理事、監事、使用人その他の当該医療法人の関係者に対し特別の利益を与えない事

    2,理事・監事の報酬基準
    理事及び監事に対する報酬等について、民間事業者の役員の報酬等及び従業員の給与、医療法人の経理の状況その他の事情を考慮して、不当に高額なものとならないような支給の基準を定めている事

    3,株式会社等への特別な利益供与の禁止
    株式会社その他の営利事業を営む者又は特定の個人若しくは団体の利益を図る活動を行う者に対し、寄附その他の特別の利益を与える行為を行わない事

    4,遊休財産額は事業費用の額を超えない
    遊休財産額は、直近に終了した会計年度の事業に係る費用の額を超えない事

    5,法令違反等の禁止
    法令に違反する事実、その帳簿書類に取引の全部若しくは一部を隠蔽し、又は仮装して記録若しくは記載をしている事実その他公益に反する事実がない事

    6,事業状況①
    社会保険診療等(介護、助産、予防接種含む)にかかる収入金額が全収入金額の80%を超える事

    7,事業状況②
    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準による事

    8,事業状況③
    医業収入が医業費用の150%以内である事

    当事者にとって、ベストな手段を!

    医療法人の事業承継においては、現在の出資者だけでなく、後継者やご親族がそれぞれ当事者となります。まず、どなたが当事者となるのかを明確にし、それぞれの方にとってベストと言える解決方法であるかどうかが、ポイントとなります。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営

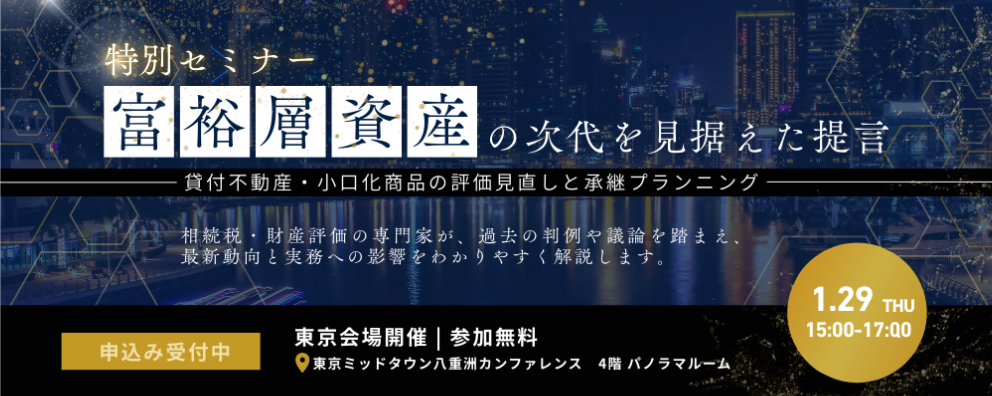
  • 【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

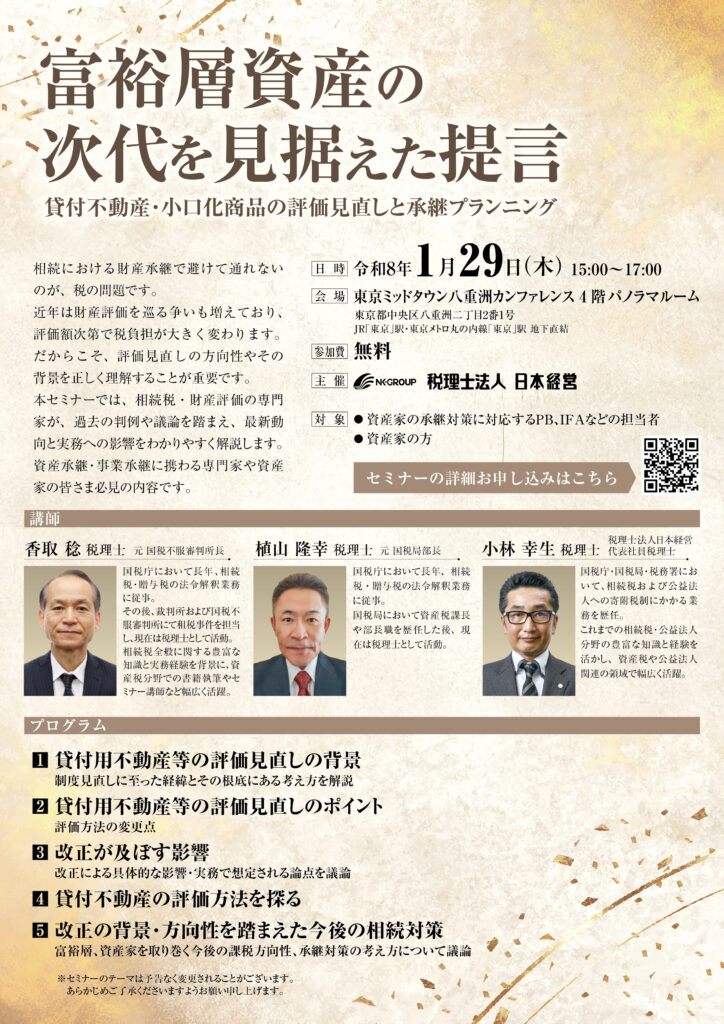
    【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

    相続・資産承継の現場で、いま静かに、しかし確実に起きている変化があります。
    それが、貸付用不動産や小口化商品を中心とした「財産評価の見直し」です。

    これまで有効とされてきた相続対策が、
    「なぜその評価なのか」
    「本当に実態を反映しているのか」
    と、厳しく問われる時代に入りました。

    富裕層資産を巡る環境は、もはや“前例踏襲”では守れません。
    今、求められているのは次の世代を見据えた、実務に耐えうる承継戦略です。


    ■ なぜ今、評価見直しと承継プランニングが重要なのか

    相続において避けて通れないのが「財産評価」です。
    評価額はそのまま相続税額に直結し、

    • 納税資金の準備
    • 資産の分割方法
    • 相続人間の関係性

    にまで、大きな影響を与えます。

    近年は、財産評価を巡る裁判例や国税当局の判断が積み重なり、
    従来型の評価手法が否認されるケースも少なくありません。

    特に、

    • 貸付用不動産
    • 不動産の小口化商品
    • スキームありきで設計された相続対策

    については、「合理性」や「実態」がこれまで以上に問われています。

    「対策をしているつもりだった」
    「専門家に任せていた」

    ──その安心感が、将来リスクに変わる可能性があるのです。


    ■ 本セミナーで解説するテーマ

    本セミナーでは、相続税・財産評価の第一線で実務を担ってきた専門家が登壇し、次のテーマを掘り下げます。

    • 貸付用不動産等の評価見直しに至った背景
    • 評価方法の変更点と、実務上の重要ポイント
    • 制度改正が富裕層資産に及ぼす具体的影響
    • 評価の背景・方向性を踏まえた、今後の相続対策の考え方

    制度解説に留まらず、
    「実務ではどう判断されるのか」
    「どこがリスクになりやすいのか」

    を、過去の判例や実例を交えて解説します。


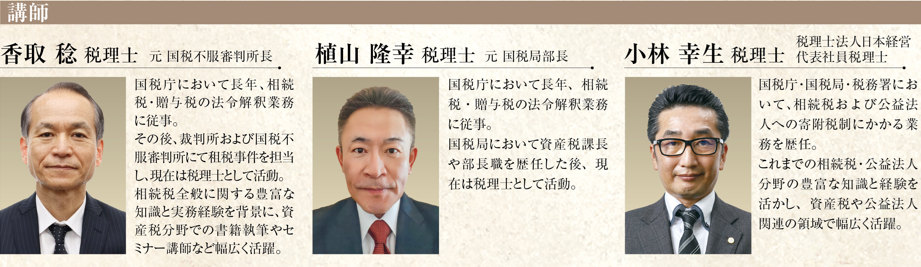
    ■ 登壇するのは“評価する側”を知るプロフェッショナル

    講師陣は、元国税不服審判所長、元国税局幹部など、
    国税の内側を知り尽くした税理士。

    評価を「作る側」ではなく、
    評価を「判断する側」の視点から語られる内容は、
    富裕層ご本人はもちろん、PB・IFA・士業などの実務担当者にとっても極めて実践的です。


    ■ こんな方におすすめのセミナーです

    • 富裕層・資産家の方
    • 相続・資産承継を具体的に検討している方
    • 不動産を活用した相続対策を行っている方
    • PB、IFA、士業など、承継支援に携わる実務家

    ■ 参加無料。だからこそ、今こそ知っておきたい

    相続・承継は、「起きてから考える」ものではありません。
    評価の考え方が変わる今だからこそ、
    正しい方向性を知り、備えることが資産を守る最大の対策になります。

    本セミナーは、
    富裕層資産の“これから”を考えるための判断軸を得る機会です。

    参加費は無料。
    限られた時間だからこそ、価値ある情報をぜひご自身の目で確かめてください。

    ▶ セミナーの詳細・お申し込みは、案内ページをご確認ください。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ: 税理士法人 日本経営

  • 築き上げたこの資産─本当に次世代は誇れるだろうか

    築き上げたこの資産─本当に次世代は誇れるだろうか

    長年をかけて築き上げた会社、資産、そして信念。
    そのすべてを「次の世代にどう託すか」は、今や富裕層経営者にとって避けては通れないテーマとなっています。

    「この資産は、果たして誇れるものだろうか?」
    この問いに向き合う、特別な1日がやってきます。

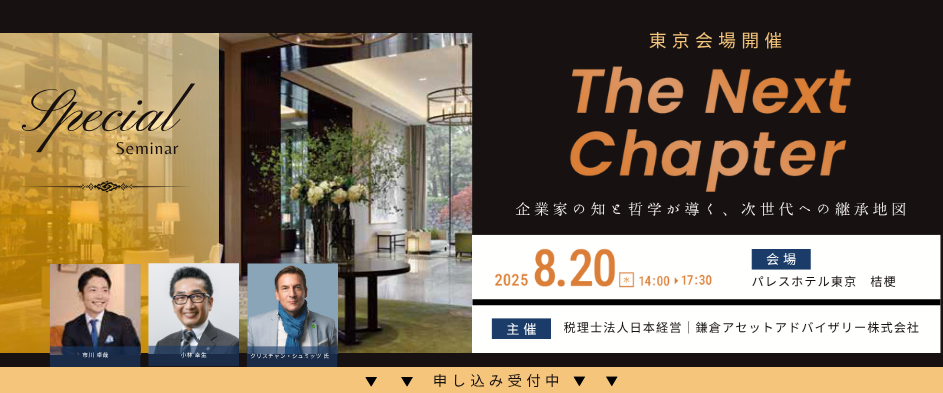
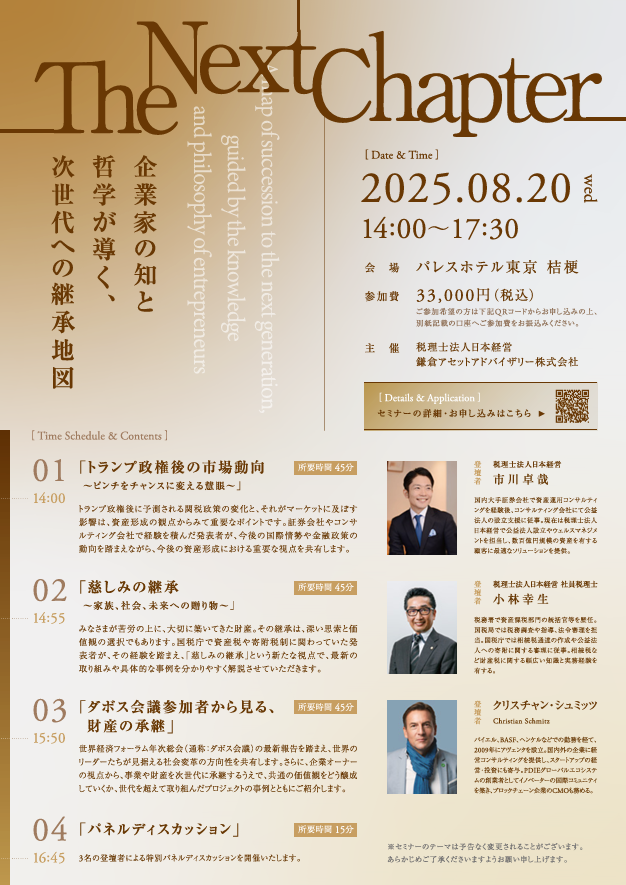
    2025年8月20日、東京・パレスホテルにて開催される特別セミナー
    「The Next Chapter~企業家の知と哲学が導く、次世代への継承地図~」
    ─その舞台は、わずか20名だけの富裕層経営者が集う“未来設計のための静かな対話の場”です。


    ■ これからの承継は、「いくら遺すか」ではなく「何を伝えるか」

    これまでの資産承継は、税務や節税など“テクニック中心”で語られてきました。
    しかし今、欧州やアジアのファミリー企業ではその価値観が大きく変わりつつあります。

    何を持たせるかよりも、「何を信じさせるか」が問われる時代─

    グローバルでは、資産と同時に「価値観」や「社会との関係性」までを意識した“哲学的な承継”が、次世代経営者の間で広がっています。

    このセミナーは、そうした新しい継承のかたちを、第一線の専門家とともに考察する貴重な機会です。


    ■ 世界経済フォーラムの視点と、日本の知見が融合する3時間半

    本セミナーの最大の特徴は、「資産防衛」や「相続税対策」といった短期的視野にとどまらず、
    “本質的に価値ある継承”をテーマに、国内外のプロフェッショナルが集結する点です。

    お申込みはこちら

    ◉ ダボス会議報告から読み解く「世界の継承戦略」

    クリスチャン・シュミッツ 氏
    (アヴェンタ社CEO/ダボス会議参加者)

    欧州の家族企業や外資系大手企業を支援してきた経験から、「価値観の継承」「世代間プロジェクト」の最新事例を紹介。グローバル時代に求められるファミリーガバナンスの新基準を提示します。

    ◉ 「慈しみの継承」という新たな資産観

    小林 幸生 氏
    (税理士法人日本経営・税理士/元国税局)

    単なる節税ではなく、「社会貢献」「財団設立」「寄付文化形成」といった、人と社会をつなぐ財産戦略を紹介。相続・贈与を“贈り物”に変えるアプローチが語られます。

    ◉ トランプ後の市場を読み解き、資産を守る力を養う

    市川 卓哉 氏
    (資産運用アドバイザー/元証券会社)

    国際金融情勢を的確に予測し、富裕層の資産形成と防御の両面を解説。関税政策や金利動向など、トランプ政権後のマーケットリスクに備える術をお伝えします。


    ■ セミナー概要

    内容詳細
    日時2025年8月20日(水)14:00~17:30(開場13:45)
    会場パレスホテル東京「桔梗」(東京都千代田区丸の内1-1-1)
    参加費33,000円(税込)※事前振込制
    定員限定20名
    対象金融資産10億円以上を保有する経営者層の方
    主催税理士法人日本経営/鎌倉アセットアドバイザリー株式会社
    申込締切2025年8月14日(木)10:00

    ※お支払いは銀行振込のみ。ご入金の確認をもって申込確定となります。


    ■ なぜ、今このセミナーなのか?

    2024年、日本国内では相続トラブルの件数が過去最高を記録しました。
    一方で、海外では「共通価値の継承」や「社会との調和」を重視した新しいファミリー戦略が急速に進化しています。

    このセミナーは、日本の富裕層経営者にとって、
    「物理的な財産」から「意味ある財産」への転換を考える絶好の機会です。


    ■ 最後に──それは、数字では測れない“贈りもの”へ

    本当に大切なのは、ただ資産を遺すことではありません。
    「誰のために、どんな想いを託して遺すのか」を明確にすること。

    次世代がその資産を**“誇り”として受け取るかどうか**は、
    今のあなたの選択にかかっています。

    その選択を深めるために──
    The Next Chapterが、きっとお力になれるはずです。


    🔻 申込受付中|定員20名限定
    >> セミナー参加申込はこちら

    お申込みはこちら

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 人口より「データセンターの数」が国力を決める時代──中小企業の経営者が“AI時代”に備える投資戦略とは?

    人口より「データセンターの数」が国力を決める時代──中小企業の経営者が“AI時代”に備える投資戦略とは?

    「これからは人口ではなく、データセンターの数が国力を決める」

    これは決して誇張ではありません。世界中でAIの活用が爆発的に広がる中、その土台となる計算力(コンピューティング・パワー)の需要が急増しています。
    今、静かに「計算資産の争奪戦」が始まっているのです。

    その中で注目されているのが、中小企業が活用できる「GPUサーバ投資 × 中小企業経営強化税制」という全く新しい事業モデルです。


    ■ 世界を動かす “AI”、その裏にあるGPU需要

    ChatGPT、生成AI、画像認識、自動運転、物流最適化──こうしたテクノロジーの進化はすべて「GPU(Graphics Processing Unit)」による高速処理が支えています。

    かつてのIT革命は「通信」が中心でしたが、今のAI革命では「演算=計算力」がボトルネック。ゆえに、今や“GPUは新しい石油”とも呼ばれ、特に高性能GPUの市場は指数関数的に拡大しています。

    • GPUサーバ市場:2024年時点で 343億ドル → 2031年に1,100億ドルへ成長見込み
    • データセンター市場:2032年に 1兆ドル近い規模に到達見込み(MarketsandMarkets)

    ■ 世界が認めるGPUブランドを導入─NVIDIA & Tenstorrent

    IC Digital Asset社が導入支援をしているGPUは、いずれも世界をリードするトップブランドです。

    ✅ NVIDIA(エヌビディア)

    • 時価総額 約527兆円(2024年6月時点)
    • データセンター向けGPU市場で98%の圧倒的シェア
    • ChatGPTの開発にも活用された主要チップを提供

    ✅ Tenstorrent(テンストレント)

    • 半導体業界の“伝説のエンジニア”ジム・ケラー氏がCEO
    • Apple、Tesla、Intelなどの最先端プロジェクトを牽引してきた人物
    • 日本企業(トヨタ・ソニー・NTTなど)と連携し、次世代2nmプロセッサをRapidusと共同開発中

    この2社の製品を取り扱うIC Digital Asset社は、次世代AI演算市場の中核に位置するハードウェア投資を、国内の中小企業にも開放しています。


    ■ 中小企業が“GPUインフラ”のオーナーになれる時代へ

    中小企業経営強化税制を活用することで、以下のような圧倒的な優遇が受けられます。

    • 初年度100%即時償却 or 税額控除
    • 法人税の大幅圧縮(数百万円のインパクトも)
    • 提携税理士による申請代行サポートあり

    さらに、以下のような安心設計も整っています。

    • GPU保守・運用はUnsung Fields社に委託
    • 日本政策金融公庫の低金利融資の活用が可能
    • 設備は5年間運用後、同社が原則買い取り

    つまり、専門知識や運用リソースがなくても、「GPUオーナー×節税×収益化」という三位一体の投資モデルを、誰でも始められるのです。


    ■ 5年間で投資額の120%(=1.2倍)を円建で還元するビジネスモデル

    IC Digital Asset社が提供するモデルでは、以下のようなリターン設計が用意されています。

    • 毎月、GPUの計算力を買い取り
    • 5年間で投資額の120%(1.2倍)を想定リターンとして還元
    • 運用終了後は原則として設備を同社が買い取り
    • 円建ての設備投資なので為替リスクはナシ

    AIインフラを支えるハードウェアを「保有」し、クラウドを通じて月次で収益化する──これは、これまでの不動産や金融投資とは全く異なる、“新しい資産形成の形”です。


    ■ まとめ─“AIの波”は待ってはくれない。今こそ未来を買う選択を。

    2040年、日本の労働人口は20%以上の減少が予測されています。人が減るなら、代わりに「演算力(GPU)」で補うしかありません。

    だからこそ、AI時代の資産=GPUを持つという発想が、いま経営者に問われています。

    • 成長市場の中核に参入
    • 圧倒的な税務メリット
    • 収益性と再投資可能性を兼ね備えたスキーム

    “未来を買う”という発想が、これからの経営を支える力になるかもしれません。


    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU