AUU Online CMS

タグ: 日本経営ウィル税理士法人

  • 病院の事業・財産承継に備える、新認定医療法人制度とは?

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    2026年 最新情報
    認定医療法人制度の適用期限は、従来の令和8年(2026年)12月31日までから、
    令和11年(2029年)12月31日まで延長されることが正式に決定しました。
    本記事では、最新制度を前提に分かりやすく解説しています。

    また、認定を受けてから移行を完了するまでの期限については、すでに制度改正により従来の3年以内から5年以内へと緩和されています。
    今回の適用期限延長により、この5年ルールを前提とした制度活用期間も、あわせて延長される形となりました。
    医療法人経営の継続・承継

    医療法人経営の継続・承継を考えたとき、その法人形態や出資金対策は、極めて重要なテーマです。
    平成29年10月から令和2年9月の3年間に認定された「新認定医療法人制度」は、これまで解決策を見いだせなかった医療法人にも活用の可能性を大きく広げる制度となっています。
    この機会に、どのような選択肢があり、どの選択肢であれば、医療法人にとってスムーズな承継が実現できるかを検討してみてはいかがでしょうか。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    ✓ “新認定医療法人”とはどのような法人であるのか。選択したらどのようになるのか知りたい。
    ✓ 将来の事業承継について、明確なプランが定め切れていない。
    ✓ 特定医療法人や社会医療法人に移行することで、どれくらいメリットがあるか知りたい。
    ✓ 個人病院だが、子供への事業承継はどのようなステップで行うとよいのか知りたい。
    ✓ 信頼できる相手が見つかれば、M&Aという選択肢もあり得ると思う。

    まずは、無料診断から!

    ご提案の流れ

    → 医療法人の出資金評価額を算定(無料)
    → オーナー様の相続額の概算を算定
    → 効果的な承継プランのご提案

    無料簡易診断の必要書類

    ✓ 法人決算書3期分・法人税、地方税申告書・医療法人に係る所得金額の計算書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    ✓ 社員、役員、出資者 及び出資額の一覧表
    ✓ 法人定款
    ✓ 法人全体の従業員概算人数
    ✓ 固定資産税課税明細書 直近分・不動産の明細が記載されているページ
    ※ 資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。

    従来の制度から、新認定医療法人制度へ!

    認定医療法人制度とは、
    「オーナーシップを維持したままでも、贈与税が課されない制度」
    です。

    出資持分のある医療法人には出資金の払戻請求などのリスクや、医療法人の非営利性の確保という観点から、2007年4月1日以降、出資持分のある医療法人は設立できなくなりました。

    既存の出資持ち分のある医療法人についても、持分のない医療法人への移行が推奨され、移行促進のために認定医療法人制度なども創設されました。
    しかし、贈与税の非課税基準をクリアしようと思うと、「当時の制度」では、実際には非同族経営に移行しなければならない等、ハードルは高く、移行は進みませんでした。

    「新」認定医療法人制度スタート

    そこで、従来の認定医療法人制度の要件が大きく見直され、2017年10月より新認定医療法人制度がスタートしています。
    新認定医療法人制度とは、持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度です。
    新認定医療法人制度によって、多くの医療法人において事業承継に関する悩みが大きく解決できると期待されています。

    通常、医療法人の出資持分を相続・贈与すると、後継者には多額の相続税・贈与税が課されることがあります。
    この出資持分を放棄する場合もありますが、単純に持分を放棄すると、医療法人に対してみなし贈与税が課税されます。この際、贈与税が課税されないための非課税基準がありますが、「親族等関係者が役員等の場合、持分総数の3分の1以下」などハードルが高く、この要件を満たすかどうかは税務署による個別判断とされています。

    しかし、「新」認定医療法人として認定を受けた場合には、持分を放棄しても贈与税が課されません。新認定医療法人として認定するのは、厚生労働省になります。更には、役員親族要件などもないため、オーナーシップを維持することが可能となります。但し、厚生労働省より認定を受けるには下記の8要件があり、適正な運営をしていることが求められます。

    新認定医療法人制度のポイント

    ・関係者への特別な利益供与の禁止
    ・役員親族要件なし(オーナーシップ維持が可能)
    ・モニタリング(移行後6年間、運営の状況について報告義務)
    ・みなし贈与税は課税されない

    運営の8要件とは?

    1,法人関係者への特別な利益供与の禁止
    社員、理事、監事、使用人その他の当該医療法人の関係者に対し特別の利益を与えない事

    2,理事・監事の報酬基準
    理事及び監事に対する報酬等について、民間事業者の役員の報酬等及び従業員の給与、医療法人の経理の状況その他の事情を考慮して、不当に高額なものとならないような支給の基準を定めている事

    3,株式会社等への特別な利益供与の禁止
    株式会社その他の営利事業を営む者又は特定の個人若しくは団体の利益を図る活動を行う者に対し、寄附その他の特別の利益を与える行為を行わない事

    4,遊休財産額は事業費用の額を超えない
    遊休財産額は、直近に終了した会計年度の事業に係る費用の額を超えない事

    5,法令違反等の禁止
    法令に違反する事実、その帳簿書類に取引の全部若しくは一部を隠蔽し、又は仮装して記録若しくは記載をしている事実その他公益に反する事実がない事

    6,事業状況①
    社会保険診療等(介護、助産、予防接種含む)にかかる収入金額が全収入金額の80%を超える事

    7,事業状況②
    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準による事

    8,事業状況③
    医業収入が医業費用の150%以内である事

    当事者にとって、ベストな手段を!

    医療法人の事業承継においては、現在の出資者だけでなく、後継者やご親族がそれぞれ当事者となります。まず、どなたが当事者となるのかを明確にし、それぞれの方にとってベストと言える解決方法であるかどうかが、ポイントとなります。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

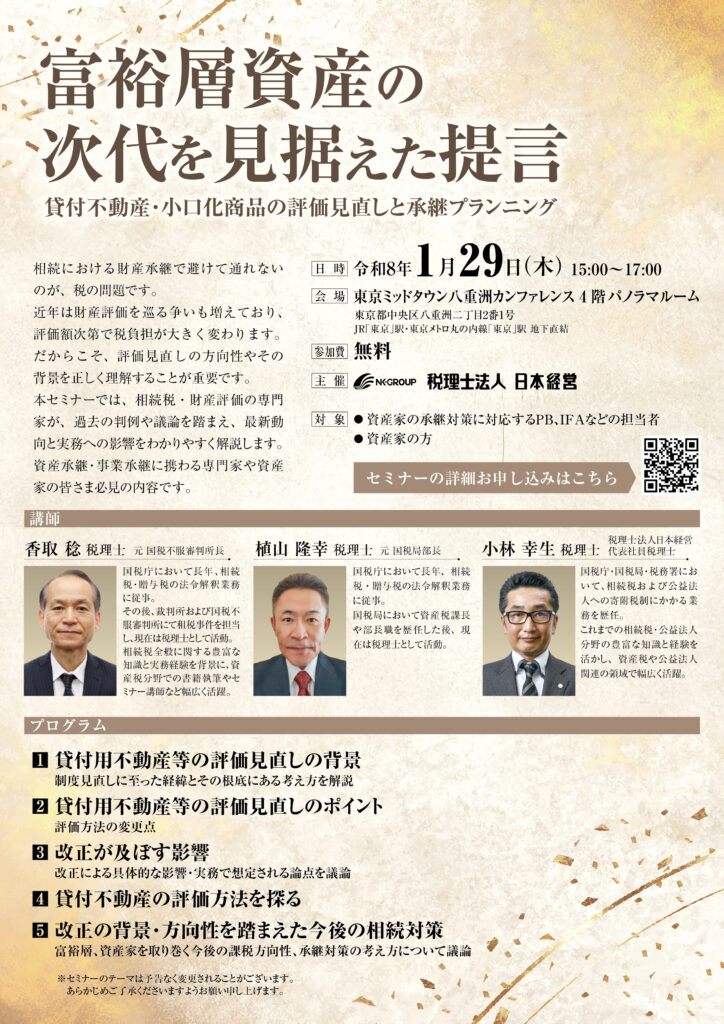
    【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

    相続・資産承継の現場で、いま静かに、しかし確実に起きている変化があります。
    それが、貸付用不動産や小口化商品を中心とした「財産評価の見直し」です。

    これまで有効とされてきた相続対策が、
    「なぜその評価なのか」
    「本当に実態を反映しているのか」
    と、厳しく問われる時代に入りました。

    富裕層資産を巡る環境は、もはや“前例踏襲”では守れません。
    今、求められているのは次の世代を見据えた、実務に耐えうる承継戦略です。


    ■ なぜ今、評価見直しと承継プランニングが重要なのか

    相続において避けて通れないのが「財産評価」です。
    評価額はそのまま相続税額に直結し、

    • 納税資金の準備
    • 資産の分割方法
    • 相続人間の関係性

    にまで、大きな影響を与えます。

    近年は、財産評価を巡る裁判例や国税当局の判断が積み重なり、
    従来型の評価手法が否認されるケースも少なくありません。

    特に、

    • 貸付用不動産
    • 不動産の小口化商品
    • スキームありきで設計された相続対策

    については、「合理性」や「実態」がこれまで以上に問われています。

    「対策をしているつもりだった」
    「専門家に任せていた」

    ──その安心感が、将来リスクに変わる可能性があるのです。


    ■ 本セミナーで解説するテーマ

    本セミナーでは、相続税・財産評価の第一線で実務を担ってきた専門家が登壇し、次のテーマを掘り下げます。

    • 貸付用不動産等の評価見直しに至った背景
    • 評価方法の変更点と、実務上の重要ポイント
    • 制度改正が富裕層資産に及ぼす具体的影響
    • 評価の背景・方向性を踏まえた、今後の相続対策の考え方

    制度解説に留まらず、
    「実務ではどう判断されるのか」
    「どこがリスクになりやすいのか」

    を、過去の判例や実例を交えて解説します。


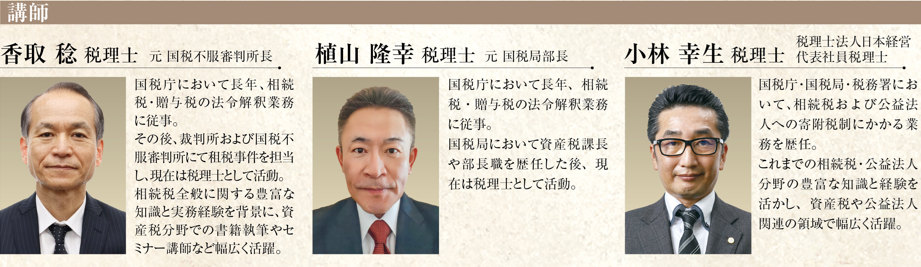
    ■ 登壇するのは“評価する側”を知るプロフェッショナル

    講師陣は、元国税不服審判所長、元国税局幹部など、
    国税の内側を知り尽くした税理士。

    評価を「作る側」ではなく、
    評価を「判断する側」の視点から語られる内容は、
    富裕層ご本人はもちろん、PB・IFA・士業などの実務担当者にとっても極めて実践的です。


    ■ こんな方におすすめのセミナーです

    • 富裕層・資産家の方
    • 相続・資産承継を具体的に検討している方
    • 不動産を活用した相続対策を行っている方
    • PB、IFA、士業など、承継支援に携わる実務家

    ■ 参加無料。だからこそ、今こそ知っておきたい

    相続・承継は、「起きてから考える」ものではありません。
    評価の考え方が変わる今だからこそ、
    正しい方向性を知り、備えることが資産を守る最大の対策になります。

    本セミナーは、
    富裕層資産の“これから”を考えるための判断軸を得る機会です。

    参加費は無料。
    限られた時間だからこそ、価値ある情報をぜひご自身の目で確かめてください。

    ▶ セミナーの詳細・お申し込みは、案内ページをご確認ください。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ: 税理士法人 日本経営

  • 【無料】IPO・DX・税制・承継…経営の“本質”を学ぶ6回シリーズ開幕─企業成長の壁を超える実践セミナー

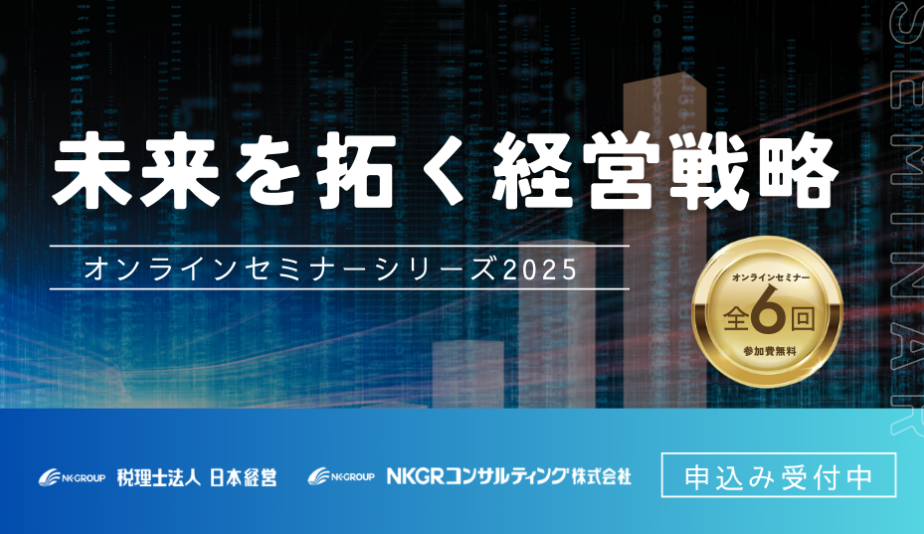
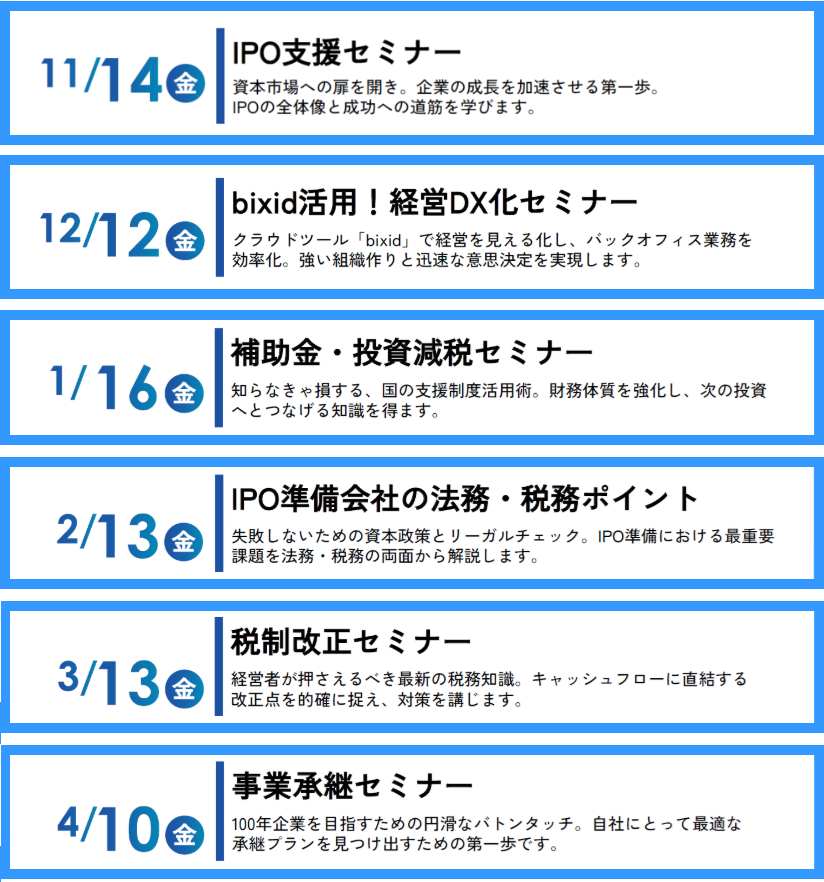
    【無料】IPO・DX・税制・承継…経営の“本質”を学ぶ6回シリーズ開幕─企業成長の壁を超える実践セミナー

    IPO、DX、税制改正、事業承継─。
    2025年、多くの中堅・中小企業が直面する“壁”を乗り越えるための、経営者・企業担当者向けセミナーシリーズがスタートします。

    主催は、医療・非医療分野で広く支持される税理士法人日本経営(TS事業部)。
    全6回、すべて参加無料/オンライン開催。各回テーマごとに申込み可能です。

    経営者はもちろん、銀行・証券・保険・IFA・士業などで法人を顧客に持つ皆様にとっても、クライアント支援に直結する「学び」となる内容です。


    ■ 変革期の経営者に求められる“視点”と“対応力”

    現在の経済環境は、成長企業にとってチャンスであると同時に試練でもあります。

    • 金融環境の厳格化と資本政策の見直し
    • 人手不足と人事評価制度の再構築
    • DX化の遅れによるバックオフィス業務の負荷
    • 税制改正や補助金制度への“情報格差”
    • 事業承継の準備不足と後継者問題

    こうした課題を乗り越えるには、専門知識だけでなく「今、何を判断すべきか」の視座が求められます。

    今回のセミナーでは、IPO支援・財務戦略・法務・税務・人事・事業承継など、各分野のプロフェッショナルが実務ベースで指南。
    “実践できる”内容が手に入ります。


    ■ 【開催スケジュール・テーマ一覧】

    • 開催形式:Zoomなどオンライン形式(各回1時間)
    • 参加費用:無料
    • 定員:なし
    • 申込締切:各回前日16:00まで

    📌 【申込ページはこちら】
    👉 https://nkgr.co.jp/seminar/enterprise-strategy-finance-127599/


    ■ 主催:税理士法人日本経営(TS事業部)について

    日本経営は、医療・福祉・一般企業向けに幅広い税務・経営コンサルティングを展開する全国規模のプロフェッショナルファーム。
    TS事業部では、特に非医療分野(成長企業・上場準備・中堅企業)向けに、財務・戦略・DX・人事制度などに特化した支援を提供。

    • bixid導入支援多数
    • 補助金・優遇税制活用の実務支援
    • 法務・税務の専門家による多角的なアプローチ

    ■ こんな方に特におすすめ

    • 中堅・成長企業の経営者・財務責任者・管理部門責任者
    • IPO準備中、または資本政策を検討している企業
    • 補助金や税制活用による投資加速を考えている方
    • 人事・財務・管理体制を整備したい企業
    • 銀行・証券・保険代理店・士業などで法人支援を行う担当者様(貴社クライアントへの共有にも最適)

    ■ 最後に─変化の時代こそ、正しい知識が武器になる

    「何となく分かっている」では対応できない時代が到来しています。
    だからこそ、今ここで“確実な学び”を得ることが、生き残りと成長の分岐点になります。

    まずは1回だけでも、関心のあるテーマからご参加ください。
    そして、貴社や貴社クライアントが「進化できる企業」へと一歩踏み出すきっかけになれば幸いです。

    📌【参加申し込み・詳細はこちら】
    👉 https://nkgr.co.jp/seminar/enterprise-strategy-finance-127599/


    AUUにご相談の上、 税理士法人 日本経営 の担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:税理士法人 日本経営

  • 組織再編!HD化と分社化のメリット・デメリットとは?

    組織再編!HD化と分社化のメリット・デメリットとは?

    企業が成長し、多角的な事業展開を進める中で、組織再編は経営効率化やリスク分散のための重要な戦略となります。
    特に、ホールディングス化(HD化)と分社化は、多くの企業が採用する手法として注目されています。
    本記事では、これらの手法の概要とメリット・デメリットについてわかりやすく解説します。

    HD化とは?

    ホールディングス化とは、持株会社(ホールディングス)が傘下の事業会社の株式を保有し、グループ全体の戦略策定や管理に専念する企業形態を指します。
    各事業会社は独立して事業運営を行い、持株会社は全体の統括や戦略立案に集中します。
    この形態は、経営資源の最適化や迅速な意思決定を可能にします。

    HD化のメリット

    1、経営の効率化
    持株会社が戦略策定や資源配分を行い、各事業会社が専門分野に集中することで、全体の経営効率が向上します。

    2、リスク分散
    各事業会社が独立しているため、一部の事業が不調でも他の事業への影響を最小限に抑えることができます。

    3、M&Aや事業承継の準備
    持株会社体制は、M&Aの実施や事業承継を円滑に進めるための基盤を提供します。

    HD化のデメリット

    1、管理コストの増加
    持株会社と事業会社の二重構造により、管理部門のコストが増加する可能性があります。

    2、セクショナリズムの弊害
    =部門ごとに独立しすぎて、連携が取れなくなる可能性
    各事業会社が独立性を持つことで、グループ全体の連携が不足し、部門間の対立が生じるリスクがあります。

    HD化の方式

    1、抜殻方式
    事業会社自体がHDとなり、事業内容を事業譲渡や子会社分割で子会社に移す方法。
    例:NTT、イオンなど。

    2、株式移転方式
    株式移転とは自社の全ての株式をHDに取得させる方法で、既存の株主にはHDの株式が交付されます。
    例:バンダイナムコなど。

    3、株式交換方式
    株式会社Aが発行済株式の100%を他の株式会社Bに取得させることで、A社はB社の100%子会社となります。

    HD化の進め方

    1、現状分析と目的の明確化
    企業の事業構造や経営課題を整理し、ホールディングス化の目的を明確にします。

    2、組織再編の計画立案
    グループ内の事業をどのように分けるか、持株会社の役割を決定します。
    税務・法務・会計の専門家と相談しながら最適なスキームを構築します。

    3、新会社の設立と持株会社への移行
    既存の事業を子会社化する、または新たな持株会社を設立し、各事業会社をその傘下に配置する方法を選択します。

    4、関係者への説明と社内調整
    株主、従業員、取引先への説明を行い、スムーズな移行を促進します。

    5、運用開始と最適化
    持株会社のガバナンス体制を整備し、事業会社との役割分担を明確にします。

    分社化とは?

    分社化とは、企業が持つ複数の事業の一部を切り離し、独立した会社として運営することを指します。
    これにより、各事業が専門性を高め、効率的な運営が可能となります。

    分社化のメリット

    1、経営の効率化
    各事業が独立することで、迅速な意思決定が可能となり、市場の変化に柔軟に対応できます。

    2、専門性の向上
    各事業が専門的な知識や技術を持つ人材を集めやすくなり、競争力が強化されます。

    3、リスクの分散
    ある事業が不調でも、他の事業への影響を最小限に抑えることができ、企業全体の安定性が向上します。

    分社化の デメリット

    1、コストの増加
    新たな会社設立や運営に伴う費用が発生します。

    2、意思決定の遅延
    持株会社と子会社間での調整が必要となり、迅速な意思決定が難しくなる場合があります。

    3、税務処理の複雑化
    持株会社と子会社間での資金移動や内部取引に関する税務処理が複雑になる可能性があります。

    まとめ

    ホールディングス化と分社化は、企業の成長戦略や経営効率化の手段として有効ですが、それぞれにメリットとデメリットが存在します。
    企業の状況や目標に応じて、最適な組織再編の方法を検討することが重要です。
    組織再編を検討する際は、専門家と共に詳細な分析と計画を立てることをお勧めします。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 財務体質の改善!デット・エクイティ・スワップ(DES)とは?

    財務体質の改善!デット・エクイティ・スワップ(DES)とは?

    財務体質の改善手法は様々ですが、デット・エクイティ・スワップ(DES)もその一つです。
    通称DES(デス)による財務体質の改善は、会社規模に関係なく、様々な会社で活用できることが特徴です。

    Debt Equity Swapとは?

    「債権」と「株式」を「交換」するという意味で、債権の株式化と呼ばれています。
    返済義務のある有利子負債を、返済義務のない自己資本に交換することを示します。
    会社としては、有利子負債が消滅し、債権者は株主となます。
    債権者としては、債券が消滅し、株主となります。

    なぜ、DESを検討するのか

    主に経営不振の企業を金融機関が支援する目的で実施します。
    回収見込みのない債権を保有するよりも、株式として保有することで、利益獲得を見込むことができれば、DESを実行(債務免除)します。

    DESのメリットとは

    会社としては、有利子負債の削減や、負債利子の支払いが不要といったメリットが生まれます。これにより、財務体質が大幅に改善され、倒産の危機を低減させることが可能となります。
    株主(債権者)としては、DES実行後に業績が回復することで株価上昇により利益を得られることもメリットです。

    DESのデメリットとは

    会社としては、財務改質の改善はできるものの、株主からの干渉により経営の自由度は低下します。
    株主(債権者)としては、債権と比べ、株式は資金の回収可能性が低下することとなります。

    DESの実行には、高度な専門知識が必要となるため、税務や経営に詳しい専門家に相談した上での検討をお勧めします。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 種類株式とは?全貌を解説!

    種類株式とは?全貌を解説!

    わかりやすい!説明動画(2分57秒)

    種類株式とは?

    株式会社にとって株式は、資金調達や経営権行使に重要な役割を果たします。
    その様な株式は、複数の種類の株式を発行できることをご存知でしょうか?
    原則、株主の権利は平等とされていますが、種類株式を保有している株主は、通常とは異なる処遇を受けることが可能となります。

    種類株とは、内容の異なる2種類以上の内容が定まっている株式です。
    株式会社において、各株主は平等の権利を有し、株主総会で経営権の行使や、配当金を受けることが可能です。
    種類株では、こうした株主の権利について普通株式とは異なる規則を定めています。

    会社法上で種類株式の発行が認められているため、所定の手続きにより合法的に発行・変更が可能となります。
    知名度の高い種類株としては「優先株」があります。配当優先株とは、普通株主よりも優先的に配当金を受け取ることができる代わりに、議決権がないケースが代表的です。

    主要な種類株の一覧

    主な種類株式は、次の9つです。

    1、配当優先株式
    普通株よりも優先的に配当を受け取れる株式です。
    利益が出れば、安定した配当が期待できます。

    2、残余財産優先株式
    会社が解散した際、負債を精算した後に残った財産を普通株主よりも優先して受け取れる株式です。

    3、議決権制限株式
    株主総会での議決権、つまり投票権が制限される代わりに、一般的には普通株よりも多くの配当を受け取れる株式です。

    4、譲渡制限株式
    株式を売ったり、譲ったりする際に、会社の許可が必要な株式です。
    会社が株主を自由に変えられないようにするための仕組みとなっています。

    5、取得請求権付株式
    株主が会社に対して「この株を買い取ってほしい」と請求できる権利が付いた株式です。株主が資金を回収しやすくなるメリットがあります。

    6、取得条項付株式
    会社があらかじめ決めた条件が満たされたときに、株主から強制的に買い取ることができる株式です。

    7、全部取得条項付株式
    会社が株主総会の特別決議で、すべての発行済み株式を強制的に取得できる株式です。M&Aや非公開化の際に使われ、少数株主を整理し、経営権を集中させる目的で活用されます。

    8、拒否権付株式
    別名「黄金株」と呼ばれ、会社の重要な決定(合併・買収など)に対し、特定の株主が、単独で拒否できる特別な株式です。
    特定の事項に限り、強い拒否権を持つことができます。
    経営権を守るために使用されます。

    9、役員選任権付株式
    特定の種類株主だけが、取締役や監査役などの役員を選ぶことができる株式です。
    経営に関与したい投資家や親会社が、影響力を持つために使われます。
    ベンチャーキャピタルから出資を受ける際に多用されます。
    公開会社は発行できません。

    種類株発行の注意点

    種類株式を発行するためには、定款にその旨を定める必要があります。
    既に普通株式のみが発行されている場合は、全株主の同意が必要となります。
    また、発行後に種類株式の内容を変更する場合は、種類株主総会での、特別決議が必要となることがあります!

    このように種類株を発行する背景には様々な理由があり、活用することで得られるメリットは大きいといえます。

    事業承継対策や資金調達など、種類株を発行することで円滑に進めることが可能となります。

    経営計画を前進させるためにも、専門家に相談してみてはいかがでしょうか。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた海外財産保有の留意点とその対策

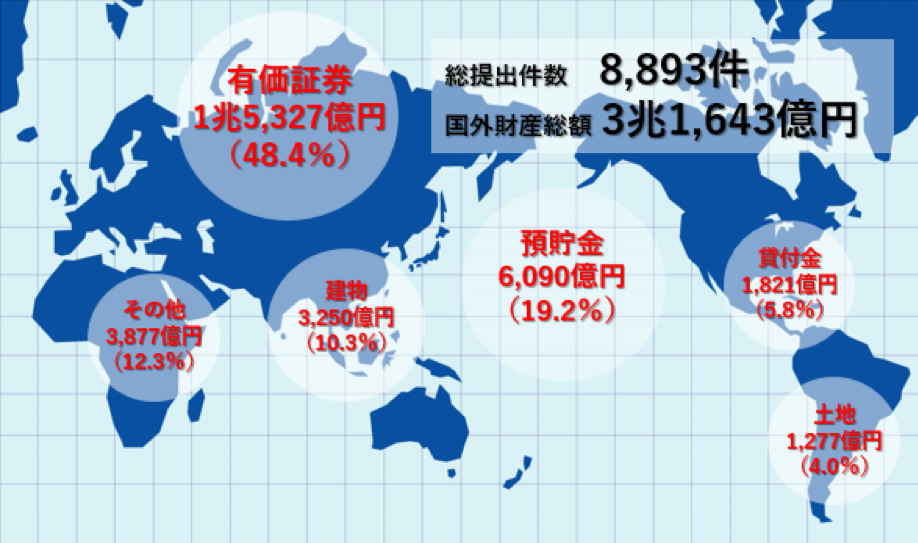
    平成26年1月より、国外財産にかかわる所得税や相続税の課税の適正化を図るために国外財産証書制度が創設されました。創設2年目となる平成27年度に同制度により把握された海外財産は以下の通りです。

    国外財産調書制度以外にも自動情報交換、超富裕層PTの設置と海外財産に関する課税は強化されつつあり、これまで以上に適正な財産管理や税務申告が必要となります。

    (「国税庁平成27年分の国外財産調書の提出状況について」より)

    課税当局による海外財産の把握

    海外財産の申告漏れ

    国税庁より公表されている平成27年分調査実績によると所得税、相続税における1件あたりの申告漏れ所得・財産は以下の通りであり、国内の申告漏れと比較しても海外財産の申告漏れは高額となるケースが多いです。申告漏れによる追徴課税等を防ぐためにも納税者にはより適正な管理が求められます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 反対株主対策!スクイーズアウトとは?

    反対株主対策!スクイーズアウトとは?

    わかりやすい!説明動画(2分2秒)

    中小企業の事業承継やM&Aにおいては、分散した株式を集約させたり、少数株主から株式を取得したりする必要があります。少数株主から株式の強制取得手続「スクイーズアウト」については平成26年改正会社法において新たな制度の導入や制度の見直しがなされています。

    株式が分散するケースとは?

    中小企業において株式が分散してしまっているケースとして、

    1. 創業者の相続により、相続人に株式が移転。
    2. 旧商法かで発起人が7名必要であった時期に設立された会社において、経営者以外に名義株を含む株式を保有する株主が残っている。
    3. 従業員や取引先に株式を保有させている。

    などがあります。
    このような分散株式を集約したい意向として、下記の理由が考えられます。

    分散株式の集約の目的とは?

    1. 事業承継やM&Aにより会社の100%支配権を取得したい。
    2. 支配権を強化し会社の意思決定を迅速化したい。
    3. 安定経営の障害となる対立的な株主を排除したい。
    4. 連結納税、グループ法人課税などのTAXメリットを検討したい。

    これらの理由から、分散株式の集約を実行する方法として、

     ① 任意の買い取り
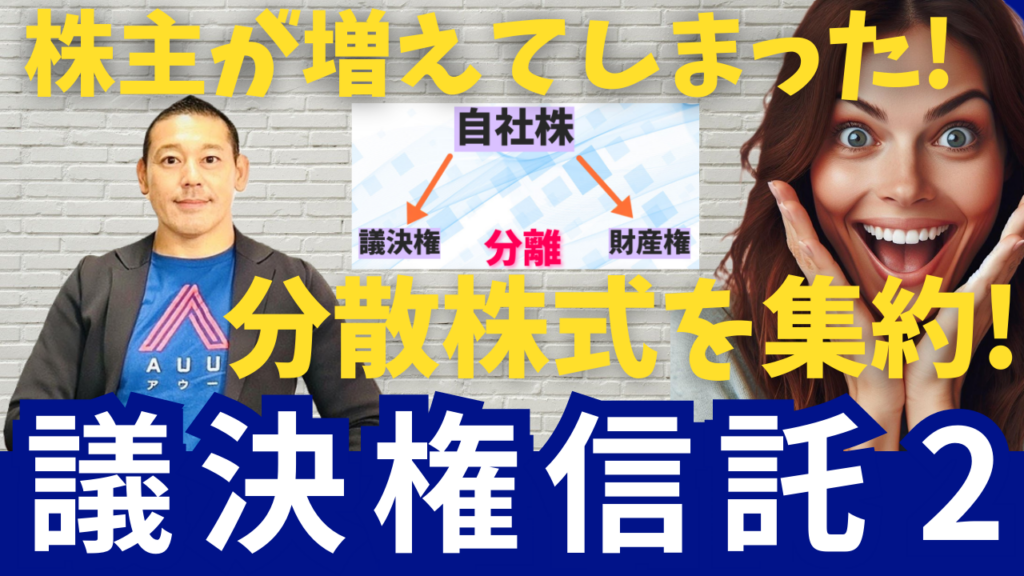
     ② 議決権信託(議決権のみを集約)
     ③ 種類株の発行(全株主の同意が必要)
     ④ スクイーズアウト

    主に、上記の4つの方法が考えられます。
    今回は、反対株主対策として、スクイーズアウトについてご紹介します。

    スクイーズアウトとは?

    スクイーズアウトは、会社の支配株主が、ほかの少数株主の有する株式の全部を、その少数株主の個別の承諾を得ることなく、現金を対価として強制的に取得し、少数株主を会社から締め出すことを言います。

    通常は、
    ① 任意の買い取り交渉を行い、それでも不可能な場合に
    ② スクイーズアウトを行う手順が一般的です。

    「任意の買い取り交渉」を進める場合には、買取り株数、買取り交渉の順序、誰が買取るのか、買取り価格等を検討する必要があります。

    「スクイーズアウト」には「特別支配株主の株式等売渡請求制度」と「株式併合スキーム」の2つがあります。

    スクイーズアウトの「2つの方法」とは?

    1、「特別支配株主の株式等売渡請求制度」とは、
    会社法改正により新たに導入されたもので、自ら単独で、または100%子会社と併せて、総株主の議決権の90%以上を有する株主(特別支配株主)が対象会社の承認を得ることにより、ほかの株主全員に対し保有株全株を受渡請求できる制度です。

    この制度の最大の特徴は、対象会社の承認手続きとして株主総会決議が不要である点にあります。会社の承認は取締役会設置会社の場合には取締役会決議、取締役会費設置会社の場合には取締役の過半数による決定となります。

    このため、「特別支配株主の株式等売渡請求制度」が利用可能な場合には、最短20日程度でスクイーズアウト完了となります。

    2、「株式併合スキーム」とは、
    株式併合後の少数株主の保有株式数が、「1株未満」となるような併合割合での株式併合を用いて、少数株主の保有株式を「強制取得」(少数株主は現金を受取る)する制度です。
    この場合、支配株主と支配株主に同調する株主を合わせた議決権割合が2/3以上の場合に株式併合スキームを活用することが可能となります。

    スクイーズアウトを進めるには

    スクイーズアウトを進めるには、会社法上の各手続(株主総会決議、取締役会決議、株主宛通知・公告、事前・事後開示書面備置等)を適法に行うことが大前提となります。
    また、対価が不相当な場合には、反対株主から価格決定請求、差止請求、無効の訴え、株主総会決議取消の訴えがなされる可能性がありますので、第三者算定機関から株価算定書を取得する等、買取り価額の適正性を確保することが重要となります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 分散株式の集約方法とは?議決権信託

    分散株式の集約方法とは?議決権信託

    わかりやすい!説明動画(2分9秒)

    株式が親族間や関係者間で幅広く分散してしまっているケースが多く見受けられます。

    株式が分散している問題点とは?

    議決権確保の必要性
    事業承継において、議決権を行使できず、それにより経営基盤が不安定になります。
    相続対策・株価対策の必要性
    株式を所有している親族に相続が発生すると、同族株主である親族間での株式の移転となり、高額で評価され、高額の相続税が課される可能性があります。
    また、その理由から、高額な価格で買取を要求させる恐れもあります。

    議決権を確保する方法

    ◆ 種類株式への変更
    経営に関与しない株主の株式について、配当優先の無議決権株式に変更し、経営を担う株主に議決権を集中させる方法です。
    ※ 知っておくべき、種類株の種類について
    課題:既存の普通株を種類株に転換する場合には、種類株の内容を定款に定める必要があるため株主総会の特別決議による定款変更が必要となります。また株主全員の同意を得る必要があります。

    ◆ 議決権信託の活用
    株式を財産権と議決権に分割した上で議決権のみを信託してもらい、社長が受益者となって議決権を行使する方法です。
    信託後は議決権の行使は受益者が行うこととなります。
    株式の買取りと異なり、議決権の集約では財産権は保有者に残るため、買取り資金を必要としません。税務上、株式は財産権のある受益者(元の株主)のものとして捉えるため、税務上の株式移転と捉えず、課税は発生しません。
    また、種類株の発行と異なり、各々の株主との契約となるため、全株主の同意も不要となります。
    課題:議決権の集約には効果的ですが、財産権は元の株主に残るため、その後の対策は必要となる可能性があります。

    ◆ 株価対策により株価引き下げを実施し、株式そのものを買取り集約する
    株価対策を実施し、買取負担額を軽減させる方法です。
    ※株価対策とは?… 会社分割による株価引き下げ、持株会者の設立による株価上昇抑制、従業員持株会や役員持株会の設立と株式の買取により、配当還元価格により持株会が株式を買取ります。

    ◆ 株価取得のための法人を設立「株式買取型」
    社長や後継者が株式取得のための法人を設立し株式を買取り、集約する方法です。
    主に、後継者が設立した法人(HDなど)で金融機関などから借入した資金を元手に株式を買い取ります。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより株式の買い集めの実施後は、後継者への事業承継が完了します。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:株式の購入資金が多額になると共に、利息負担が発生します。

    ◆ 株価対策により株価引き下げを実施し、社長や後継者への第三者割当増資による持分比率の拡大
    経営再度への第三者割当増資によりシェアを拡大し、議決権を確保する方法です。

    ◆ 株価取得のための法人を設立「第三者割当増資型」
    社長や後継者が株式取得のための法人を設立し株式を第三者割当増資により集約する方法です。
    主に、後継者が設立した法人(HDなど)が第三者割当増資を引き受け出資します。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより第三者割当増資実施後は、後継者が一定の議決権を得ることができます。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:出資資金がが多額になると共に、利息負担が発生します。

    ◆ 配当還元方式を適用した親族への株式の贈与
    同族会社において中心的な同族株主が存在する場合における非中心的な同族株主の取り扱いとして、一家族が中心的な同族株主(25%以上保有)に該当している場合において、その他の家族が中心的な同族株主に該当していない場合には受け取る者において5%未満までに限り特例的評価(配当還元価格)による評価が可能となります。但し、5%未満であっても受取る者が当該法人の役員(代表、社長、副社長、専務、常務、監査役を示す)である場合には適用できませんので注意が必要です。
    課題:経営費関与同族に株式が分散する恐れがあります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    会社の議決権は100%長男Bに譲りたいが、遺留分が障害になっている。

    A社長は、会社の株式100%を保有しています。
    長男Bが会社を継ぐ予定で、早めに自社株式を贈与したいと考えています。
    しかし、自社株式の全てを長男Bへ贈与してしまうと、長女Cには、相続させる財産がありません。
    このまま贈与してしまうと、長男Bと長女Cは揉めることになるのではないか…。
    自社株式を譲るに譲れず、何もできないまま、時間だけが過ぎていきました。

    贈与財産も遺留分減殺請求の対象となる

    A社長は知人のX社長に相談しました。
    すると、その社長も同じような悩みを経験したことがあり、相続財産のほとんどが自社株式の場合、その全てを一人の子供に贈与してしまうと、子供たちの中で揉める可能性があるというのです。

    今回のようにA社長と長男Bが共に、遺留分権利者に損害を加えることを知っていながら贈与をした場合、相続開始前10年超の期間に贈与した財産も遺留分減殺請求の対象となるのです。(改正民法第1044条1項及び3項)。

    どうすればいいのかと頭を抱えるA社長に、X社長は税理士の満重先生を紹介しました。

    議決権信託の活用により解決

    話を聞いた税理士の満重先生は、信託を活用した対策を提案しました。
    贈与ではなく信託により、株式の名義を全て長男Bとします。
    これにより、議決権については長男Bが行使することが可能となります。
    さらに、受益権(配当を得る権利や残余財産を得る権利、株式の譲渡対価を得る権利など)については、長男Bと長女Cに2分の1ずつ帰属するよう、信託を使って設計することが可能となるのです。

    A社長はさっそく、手続きを進めました。ほどなくして、議決権は長男Bが全て行使できることになり、会社の円滑な意思決定が可能となりました。

    議決権信託とは

    今回、満重先生が提案した「議決権信託」(民事信託)とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営 元記事へ