AUU Online CMS

タグ: 日本経営ウィル税理士法人

  • 家族信託とは?認知症対策とその活用事例

    家族信託とは?認知症対策とその活用事例

    基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    家族信託(民事信託)は認知症などに備える有効な事前対策の手法として注目されています。
    認知症を発症すると、自らの意思で預貯金や有価証券、不動産などの財産を安全に管理することが難しくなってしまうためです。

    家族信託とは?

    家族信託とは、大切な財産を、信頼できる人(家族)に託し、管理・運用してもらう制度です。
    財産を管理・承継することを目的として家族と結ぶ契約となります。

    委託者
    財産を託す人

    受託者
    財産を託されて管理・運用する人

    受益者
    財産から生じる利益を得る人

    家族信託は、設計の自由度が高い制度です。信託の目的を設定することで多くのメリットを得られることが特徴です。

    家族信託の5つのメリットとは?

    1、認知症になった後の財産管理が可能
    2、二次相続以降の財産承継先も明確化
    3、相続時の不動産共有リスク回避に有効
    4、相続や贈与後の財産管理にも有効
    5、争族対策としても有効

    1、認知症になった後の財産管理が可能

    認知症になると以下の項目が困難になると言われています。
    ✓ 銀行預金の引き出し(一部は可能)
    ✓ 定期預金口座の解約手続き
    ✓ 遺言の作成
    ✓ 各種契約の締結
    ✓ 資産の運用や処分
    ✓ 不動産の修繕など
    家族信託を活用すれば、信託の目的の範囲内で、上記の行為を行うことが可能となります。

    2、二次相続以降の資産承継先を明確化

    遺言は、自身が死亡したときの相続までの指定が可能ですが、その次の代の相続について指定することはできません。
    一方、家族信託では、受益者連続型(跡継ぎ遺贈型)信託を設定することが可能です。 従って、二次相続、三次相続において信託受益権の承継者を指定することが可能となります。
    ただし、信託設定から30年以降は、現存する受益者が新たに受益権を取得するまでという期間の制約がある為留意が必要です。

    3、不動産の共有対策、相続時の共有リスク回避に有効

    通常、不動産が共有状態にある場合、共有者の総意がなければ処分を行うことは出来ません。
    しかし、家族信託では、不動産の財産権と管理処分権を分割し、それぞれ別の人が管理する手法が可能となるため、財産権が共有であっても、管理処分権を受託者が持つことで、財産の管理処分を円滑に行うことが可能です。

    4、相続や贈与後の財産管理にも有効

    相続や贈与で財産を引き渡した場合、その財産は、引き継いだ者が自由に使用できるようになります。そのため、子供が、思いがけず無駄使いをしてしまうのではないかと不安が生じますが、家族信託であれば、受託者が財産を管理しますので、信託の目的で使途に制限を付すことも、月々の給付額に制約を付すことも可能です。

    5、争族対策としても有効

    争族対策として、遺言が利用されますが、遺言は書き換えや、個人が単独で作成することも可能であるため、相続人全員が納得できる内容になっているかは分かりません。
    家族信託は信託契約の変更や解約に一定の制限を設けることが可能です。
    例えば、家族会議を開き、財産の承継方法を決定した上で、遺言代用機能(相続後誰が受益権を承継するかなどの取り決め)を持たせた信託契約を締結します。これにより将来の争族を抑制することも可能となります。

    家族信託と成年後見制度の違い

    成年後見制度には、任意後見人と法定後見人があります。

    任意後見人は、

    本人の判断能力が不十分になる前に、自身の意志で後見人を決定することができます。

    法定後見人は、

    認知症などにより判断能力が不十分になってしまった後に、家族や周囲の方が申し立てを行い家庭裁判所が後見人を決定します。

    成年後見制度(法定後見・任意後見)は、

    成年後見人が代理する形で認知症になった方の財産を管理することが可能ですが、定期的に家庭裁判所へ報告を行う必要があるなど一定の負担が生じることとなります。
    ただし、認知症になった方の財産を保全管理することが目的ですので、資産の積極的な運用や相続対策ができにくいなど一定の制約を受けます。

    家族信託は、

    信託の目的として定めた範囲内の行為であれば、積極的な資産運用や資産の組替え(不動産の売却・買換・アパート建設等)等も可能となります。また、設定次第では相続開始後においても引き続き財産管理を行うことも可能となります。
    この様に、信託の目的を自由に設定できることが家族信託のメリットと言えます。

    家族信託は認知症発症後でもできるのか

    家族信託は、あくまでも契約であるため、認知症で判断能力を欠いている状態では行うことはできません。
    ただし、軽度の認知症であれば、家族信託の契約手続きを実行できたケースはあります。
    より確実に対策が行えるように、早目に検討されることをお薦めします。
    家族信託は、委託者の希望や想いを踏まえてオーダーメイドで作成するものですので、作成に一定の期間(約3カ月程度)を要することにも考慮が必要です。

    手続きの流れ

    1、家族会議を開き、家族信託について話し合いを行います。
    2、話し合いの結果を踏まえ、以下を決めます。
    ✓ 信託の目的
    ✓ 委託者、受託者、受益者
    ✓ 信託する財産
    ✓ 信託の終了方法と終了後の財産の帰属者
    ✓ その他信託を行う上で必要な事項
    3、上記2に基づき家族信託契約書の案を作成します。
    4、公証人役場で家族信託契約書を公正証書化します。(※)
    5、契約に基づき信託口口座の作成、不動産の名義変更を行います。
    ※必須の手続きではありませんが、当法人では公正証書化をお薦めしています。

    家族信託を活用した認知症対策の事例

    相談者はA様より、お母様が、認知機能が低下気味であり、介護のために高齢者施設に入所することになったという話を聴きました。
    お母様は、自宅のほか収益不動産を所有していますが、入所した後の管理をどうしようか悩まれています。
    収益不動産の収入は、施設での生活費に充てたいという希望をお持ちでした。
    しかし、施設に入所した場合、その後認知症などで意思能力を喪失する可能性もあります。
    そこで、家族信託の活用を検討しました。
    家族信託契約を締結し、自宅と収益不動産の管理等をA様(受託者)に託すことで、不動産の修繕、管理、契約の更新などをA様が行い、信託した収益不動産の収入についても、A様が信託口座で管理できるというものです。
    施設入所後、しばらくしてお母様が意思能力を喪失してしまいました。
    家族信託契約を締結していたことから、不動産の管理やお母様の生活費の支弁に影響は出なかったとのことです。
    家族信託契約を締結していなければ、不動産の修繕、契約の更新、その不動産から生じる収入を使用することが困難であったと考えられます。
    日本経営ウィル税理士法人の事例より

    基記事:基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    アニメで分かる家族信託
    ayakoのTAX情報ch / 日本経営ウィル税理士法人

    是非、この機会に家族信託の活用を検討してみては如何でしょうか。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    中小企業経営強化税制は、

    中小企業等経営強化法の認定を受けた経営力向上計画に基づき、一定の設備を取得した場合に、100%即時償却または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除を選択適用できる制度です。 ​

    この制度の適用期限は、2025年3月31日までとされていましたが、令和7年度税制改正大綱により、デジタル化設備(C類型)を除き、適用期限が2年間延長され、2027年3月31日までとなりました。 ​

    また、今回の改正では、以下のような見直しが行われています。​

    生産性向上設備(A類型):​生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかが採用されることとなりました。 ​

    収益力強化設備(B類型):​投資計画における年平均の投資利益率の見込みが、従来の5%以上から7%以上に引き上げられました。さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置が講じられました。 ​

    デジタル化設備(C類型):​この類型は2025年3月31日をもって税制の対象外となりました。

    注1) 建物は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注2)中小企業経営強化税制は、「納品前」までに承認を完了させる必要があります。

    中小企業経営強化税制とは?

    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上
    生産性向上の指標が見直され、具体的な指標として、単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかを採用

    B類型:収益力強化設備
    投資利益率7%以上の投資計画の設備
    ※5% → 7%以上に引き上げられました。
    さらに、売上高100億円超を目指す中小企業に対しては、建物も税制の対象設備となる拡充措置

    C類型:デジタル化設備(2025年3月31日まで!)
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    ・機械装置(取得価格160万円以上/10年以内)
    ・測定工具及び検査工具(30万円以上/5年以内)
    ・器具及び備品(30万円以上/6年以内)
    ・建物付属設備(60万円以上/14年以内)
    ・ソフトウェア(70万円以上/5年以内)
    ※ 除く建物
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して年間平均1%以上向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    ・機械装置(160万円以上)
    ・測定工具及び検査工具(30万円以上)
    ・器具及び備品(30万円以上)
    ・建物付属設備(60万円以上)
    ・ソフトウェア(70万円以上)
    投資利益率が年間平均7%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。
    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備 (2025年3月31日で終了)
    この類型は2025年3月31日をもって税制の対象外となりました。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下であることなど、申請には中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。

    ① 100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能です。
    ② 税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能です。

    ✓ 手続きについて

    類型ごとに手続きは異なりますが、いずれにせよ、証明書や事前確認書を受けた上で、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きに時間がかかる可能性がありますので、早急にご検討の上、まずはご相談ください。

    A類型
    ① 証明書の発行
    ② 経営力向上計画の申請
    ③ 設備を取得
    ④ 税務申告

    B類型・D類型
    ① 事前確認
    ② 経済産業局による認定
    ③ 経営力向上計画の申請
    ④ 設備を取得
    ⑤ 税務申告

    ✓ 期限は2027年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、早急にご検討の上、まずはお気軽にご相談ください。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    税理士法人 日本経営

  • 日韓相続にも強い!税理士法人 日本経営のサポート

    日韓相続にも強い!税理士法人 日本経営のサポート

    なぜ、日韓相続のサポートが必要なのか

    国際化が進む現代において、在日韓国人やそのご家族が直面する相続問題は以前よりも多岐にわたっています。特に、日本と韓国の法律や税制の違い、そして複雑な手続きが関係者を悩ませる大きな要因となっています。

    主な課題とは?

    1、適用される法律の違い
    日本と韓国で適用される民法が異なるため、相続人の範囲や相続分に差異が生じます。

    2、手続きの煩雑さ
    必要な書類の取得やその翻訳に時間がかかり、進行が遅れるケースが多い。

    3、税務申告の複雑さ
    両国の相続税制度の違いが相続税申告の混乱を招きます。

    例えば、「父が在日韓国人であり、韓国と日本の両国に財産がある場合、どちらの法律で手続きを行うべきか」などの疑問がよく寄せられます。
    こうした課題に対して、経験豊富な支援が必要不可欠です。

    相続の基本概念

    相続とは、被相続人(亡くなった方)の財産や債務を法定相続人が引き継ぐことです。相続手続きには以下のステップがあります。

    1、相続人の確定:被相続人の出生から死亡までの身分関係を証明する書類を揃えます。
    2、財産の確定:被相続人の資産や負債を把握します。
    3、遺産分割:相続人間で財産分配の合意を形成します。
    4、名義変更:相続財産を各相続人の名義に変更します。
    5、税務申告:日韓双方で相続税を申告・納付します。

    これらをスムーズに進めるためには、両国の制度に精通した支援が不可欠です。

    日韓相続における法的適用

    在日韓国人が相続に関与する場合、適用される法律が日本法か韓国法かで手続きが異なります。被相続人の国籍が韓国であれば、原則として韓国民法が適用されます。ただし、遺言書で「日本法を適用する」と明記することで、日本民法を選択することが可能です。

    韓国法と日本法の違い

    法定相続人
    韓国民法では直系卑属と配偶者が含まれますが、日本民法では子供が中心となります。

    法定相続分
    韓国では配偶者の相続分が子供の数に応じて変動します。

    遺留分
    韓国では兄弟姉妹にも遺留分が認められますが、日本では認められません。

    必要な書類と手続きの詳細

    韓国の相続では次の書類が必要です。
    1、除籍謄本と家族関係登録簿
    被相続人の出生から死亡までの記録を含む書類。
    2、遺産分割協議書
    相続人全員が署名・押印します。
    3、翻訳済みの書類
    韓国語の書類を日本語に翻訳する必要があります。

    これらの書類は取得が難しく、翻訳が必要になるため、専門的なサポートを受けることで大幅に時間を短縮できます。

    税務申告におけるポイント

    日本:基礎控除額は「3,000万円+600万円×相続人の数」で、被相続人の全財産が対象となります。

    韓国:非居住者の場合、韓国内の財産のみが課税対象で、基礎控除額は2億ウォン(約2,000万円)となります。
    また、韓国では10年以内の贈与財産が相続財産として扱われるため、事前の対策が重要です。

    税理士法人 日本経営のサポートサービス

    法務・税務の専門家チーム:日韓両国の制度に精通したプロが対応します。
    ワンストップサービス:書類収集、翻訳、税務申告を一括してサポート。
    安心の多言語対応:日本語・韓国語の両言語での相談が可能です。

    実際の事例とお客様の声

    ケーススタディ
    A様(在日韓国人・東京都在住)

    父の財産が韓国にあり、どのように相続すべきか分からなかった。
    日本経営のサポートを利用し、遺言書を活用して日本法を適用することで、家族全員が納得する形で相続を完了できました。

    お客様の声

    日本経営のサポートで、複雑な手続きをスムーズに進められました。初回相談が無料だったので気軽に問い合わせることができました。

    日本経営のサポートチームが、日韓相続に関する不安を解消します。
    まずは無料相談をご利用ください。

    Web:日韓相続サポートサイト

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営

  • 地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

    地方で設備投資を検討する法人必見!設備投資で最大50%償却or最大5%税額控除の地域未来投資促進税制とは?

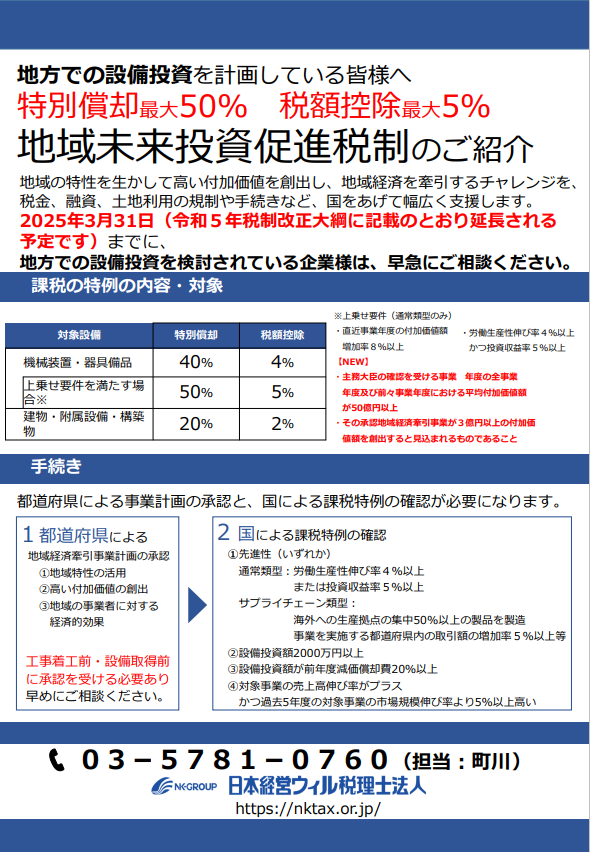
    地域の特性を活かして高い付加価値を創出し、地域経済を牽引するチャレンジをする事業者に対し、 税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援します。

    令和5年税制改正大綱を受け、2025年3月31日 までこの特例は延長される予定です。

    地域未来投資促進税制は、設備投資につき、最大50%の即時償却か最大5%の税額控除を受けられます。

    注1)資本金1億円以下の中小企業は、中小企業経営強化税制( 設備投資につき、100%の即時償却か10%(または7%)の税額控除 )の活用の可能性もあります。

    注2)「建物」は地域未来投資促進税制で償却または税額控除が可能。また、中小企業経営強化税制との併用も可能。
    例えば 、
    中小企業経営強化税制の活用:機械装置、測定工具・検査工具、器具・備品、建物付属設備、ソフトウェア等
    地域未来投資促進税制の活用:建物等
    ※ 申請には定められた要件を満たす必用があります。

    注3)地域未来投資促進税制は、「工事着工前」承認を完了させる必要があります。

    地方での設備投資を検討されている企業様は、早急にご相談ください。

    地域未来投資促進税制とは?

    ✓ 特別償却最大50% 税額控除最大5%等の優遇措置

    地域未来投資促進税制は、事業再編が加速する時代において、既存事業の拡大や、新規事業を目的に、「地方での設備投資を検討」される事業法人・医療法人向けに、特別償却(最大50%)税額控除(最大5%)等の優遇措置を受けることが可能となる税制です。

    地域の特性を生かし、高い付加価値を創出することを目的とした事業者が、地域経済を牽引する積極的な投資を検討する際に、地域未来投資促進税制を活用することで、特別償却や税額控除などの優遇措置が適用されます。

    地域未来投資促進税制は、税金、融資、土地利用の規制や手続きなど、国をあげて幅広く支援する仕組みとなっています。

    ✓ 期限は令和7年3月31日まで!

    地域未来投資促進税制は令和5年度の税制改正において、2年間の期限延長と見直しがありました。

    ✓ 対象となる設備投資と投資額

    主に建物、建物付属設備及び構築物、機械装置、器具備品で、設備投資額の合計が2,000万円を超えるものが対象となり、限度額は80億円となっています。

    ✓ 課税特例の内容と対象について

    ※上乗せ要件(通常類型のみ)
    ・直近事業年度の付加価値額増加率8%以上
    ・労働生産性伸び率4%以上且つ投資収益率5%以上

    ✓ 手続きについて

    都道府県による事業計画の承認と、国による課税特例の確認が必要となります!

    1、都道府県による地域経済牽引事業計画の承認
    ① 地域特性の活用
    ② 高い付加価値の創出
    ③ 地域の事業者に対する経済的効果

    ✓ 工事着工前・設備取得前に承認を受ける必要あります。

    2、国による課税特例の確認
    ① 先進性(いずれか)
    ✓ 通常類型:労働生産性伸び率4%以上、または投資収益率5%以上
    ✓ サプライチェーン類型:海外への生産拠点の集中、50%以上の製品を製造、事業を実施する都道府県内の取引額の増加率5%以上等
    ② 設備投資額2000万円以上
    ③ 設備投資額が前年度減価償却費10%以上
    ④ 対象事業の売上高伸び率がプラス且つ過去5年度の対象事業の市場規模伸び率より5%以上高い

    地域活性化につながる設備投資を実行する際に、地域未来投資促進税制を活用することで、新規事業展開の山場である投資初期のキャッシュフローを改善することが可能となります。

    活用事例のご紹介

    ✓ 酒造会社グループによる観光誘客施設拠点の新設

    石田屋二左衛門株式会社
    (福井県永平寺町・平成30年3月承認)
    ・酒造会社グループの中核を担う同社は、新たな観光客誘致を図るため、 発酵文化の魅力を体験できる観光施設の設置を検討。
    ・事業実施場所が農用地区域であったことから、農地転用許可等の手続に 関する配慮規定を活用し、農地転用許可等を実現。
    ・施設の建設に当たっては、地域未来投資促進税制等を活用することで、 投資初期キャッシュフロー等を改善。

    ✓ 医薬品製造メーカーによる製薬工場の新設

    ダイト株式会社
    (富山県富山市・平成29年11月承認)
    ・医薬品製造を営む同社は、市場の急速な拡大が見込まれる抗がん剤等の 高性能薬剤の製造へ参入するため、製薬工場の新設を検討。
    ・治験のための試作・薬剤の本格生産・包装まで、一貫して実施可能な体 制を整備。
    ・工場の建設に当たっては、地域未来投資促進税制を活用することで、投資初期のキャッシュフローを改善。

    ✓ 木材加工業者による合板製造工場の新設

    株式会社キーテック
    (山梨県身延町・平成30年3月承認)
    ・木材加工を営む同社は、針葉樹合板の旺盛な需要に対応するため、丸太の調達エリアである山梨県に合板製造工場を新設。
    ・原料の安定供給・製造工程の効率化を図り、生産能力を向上。中央自動車道などの道路網を利用して、消費地である首都圏に迅速な配送する。
    ・工場の建設に当たっては、地域未来投資促進税制等を活用することで、投資初期のキャッシュフロー等を改善。

    適用可能であれば、適用を受けることで大きなメリットがある施策ですが、工事着工前・設備取得前に承認を受ける必要があります!お早めにご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

    設備投資するなら固定資産税の減免も受けませんか?先端設備等導入計画に基づく固定資産税の減免とは?

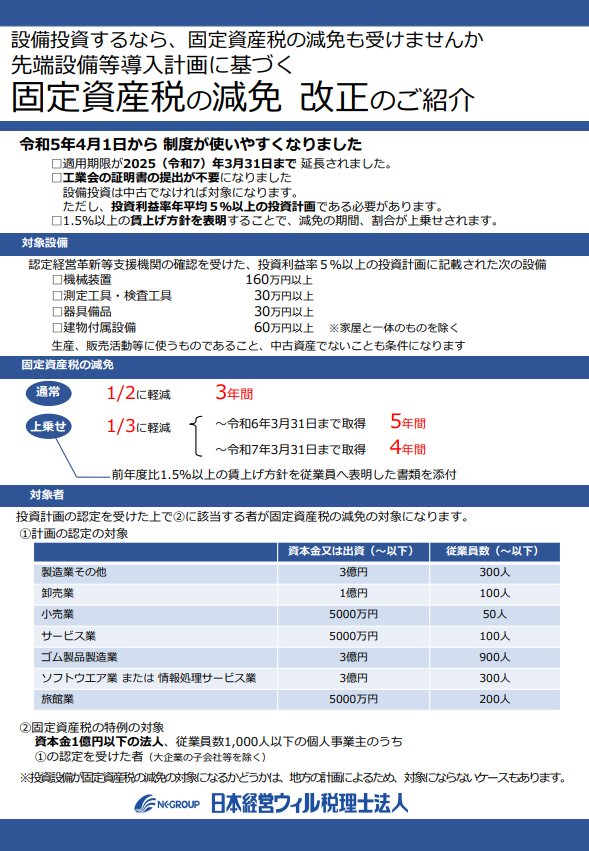
    企業が設備投資を検討する際に注目すべきポイントの1つに「固定資産税の減免制度」があります。

    先端設備導入計画に基づく固定資産税の減免制度の最新の改正情報や具体的な条件などを解説します。

    この制度は、2025年3月31日まで適用期限が延長され、更に工業会の証明書が不要化されるなど、最新の変更点もありますので、まとめて紹介をさせて頂きます。

    固定資産税の減免の改正情報

    改正により、令和5年4月1日から固定資産税の減免制度がより使いやすくなりました。

    ✓ 適用期限が2025年(令和7年)3月31日まで延長されました。

    ✓ 工業会の証明書の提出が不要になりました。
    ・設備投資は中古でなければ対象になります。
    ・但し、投資利益率が年平均5%以上の設備投資である必要があります。

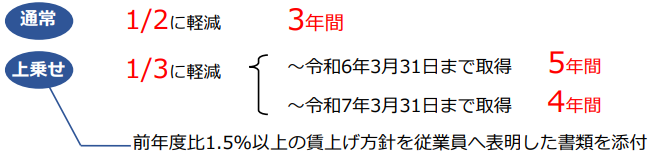
    ✓ 1.5%以上の賃上げ方針を表明することで、免税の期間、割合が上乗せされます。

    これらにより、企業が手続きをスムーズに進めることができるようになりました。

    対象設備と条件

    【対象となる設備】

    ✓ 認定経営革新等支援機関に確認を受けた投資計画に記載されたもの。

    ✓ 生産や販売活動に使用されるもの。

    ✓ 中古資産ではないこと。

    ✓ 投資利益率が年平均5%以上であること。


    【対象となる設備の条件】

    ✓ 機械装置:160万円以上

    ✓ 測定工具・検査工具:30万円以上

    ✓ 器具備品:30万円以上

    ✓ 建物付属設備:60万円以上 ※家屋と一体のものを除く

    固定資産税の減免について

    通常の減免期間は3年間で1/2の減免ですが、以下の条件を満たすことで期間や割合が上乗せされます。

    賃上げ方針:投資利益率年平均5%以上の投資計画において、1.5%以上の賃上げ方針を表明した書類を添付することで、減免期間や割合が上乗せされます。

    対象業種と条件

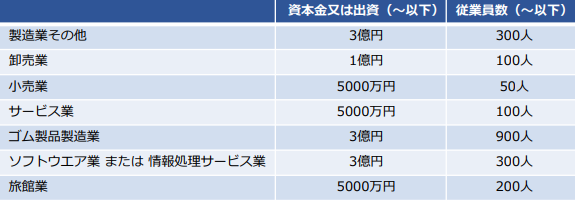
    資本金又は出資、従業員数に基づいて、各業種ごとに固定資産税の減免が異なります。

    ①計画の認定の対象

    ②固定資産税の特例の対象
    ✓ 資本金1億円以下の法人
    ✓ 従業員数1,000人以下の個人事業主のうち①の認定を受けた者(大企業の子会社等を除く)
    ※ 投資設備が固定資産税の減免の対象になるかどうかは、地方の計画によるため、対象にならないケースもあります。

    固定資産税の減免制度は、設備投資を行う企業にとって有益な支援制度の一つです。

    最新の改正情報や具体的な条件を把握し、計画的かつ効果的な設備投資を行うことで、企業の経済的な負担を軽減することができます。

    設備投資を検討している企業は、この制度を利用して競争力の向上を図る良い機会と言えるでしょう。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • タワーマンションを活用した節税対策に係る令和4年4月の最高裁判決を解説!(動画解説あり)

    タワーマンションを活用した節税対策に係る令和4年4月の最高裁判決を解説!(動画解説あり)

    動画でわかる!
    「不動産投資を利用した相続対策」最高裁判決 について

    動画でわかる!
    「不動産投資を利用した相続対策」最高裁判決
    日本経営ウィル税理士法人

    資料:不動産投資(マンション2棟)を利用した相続税対策に係る最高裁判決について/日本経営ウィル税理士法人

    タワーマンションを活用した節税(タワマン節税)とは?

    タワーマンションは部屋数が多く、1室あたりの土地の所有面積は全体と比較して小さくなるため、土地の相続税評価額も小さくなることが特徴です。
    一方で、タワーマンションは人気が高く、売買市場も活発である事から、購入価額に近い価額で売却することが可能となります。
    相続税を圧縮し、売買で損をしにくいスキームとして「タワーマンションを活用した相続税対策」は注目を集めていました。

    しかし、税務署としては相続税の租税回避行為として目をつけており、実際に訴訟へと発展しました。
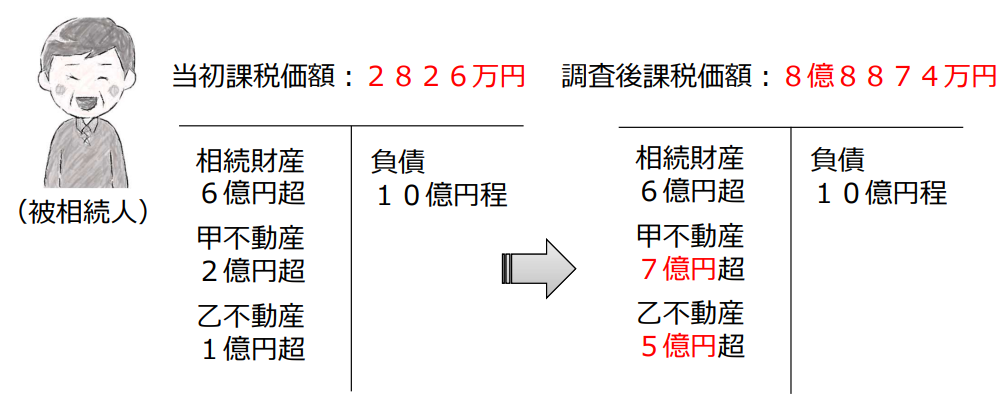
    路線価等に基づいて算定した相続税評価額と、実税価格との差額についての追徴課税を巡る訴訟は、令和4年4月19日に最高裁が相続人側の上告を棄却し、国が勝訴しました。

    今回は、タワーマンションを活用した節税対策に係る最高裁の判決について、わかりやすく解説します。

    事件の概要とは?

    被相続人:平成24年6月17日に94歳で死亡
    共同相続人:2名

    平成21年1月30日
    被相続人90歳
    ✓ 被相続人名義でAマンションを、8億3700万円で購入
    ✓ 信託銀行より6億3000万円の融資(稟議書「相続税対策」)

    平成21年12月21日
    被相続人91歳
    ✓ 被相続人名義でBマンションを、5億5000万円で購入
    ✓ 信託銀行より3億7800万円の融資(稟議書「相続税対策」)
    ✓ 被相続人は相続人より4700万円を借入

    平成24年6月17日
    被相続人が94歳で死亡

    平成25年3月7日
    相続人は、5億5000万円で購入したBマンションを、5億1500万円(△3500万円)で売却

    平成25年3月11日
    共同相続人より相続税を【対策後のケース】で申告

    【対策なしのケース】
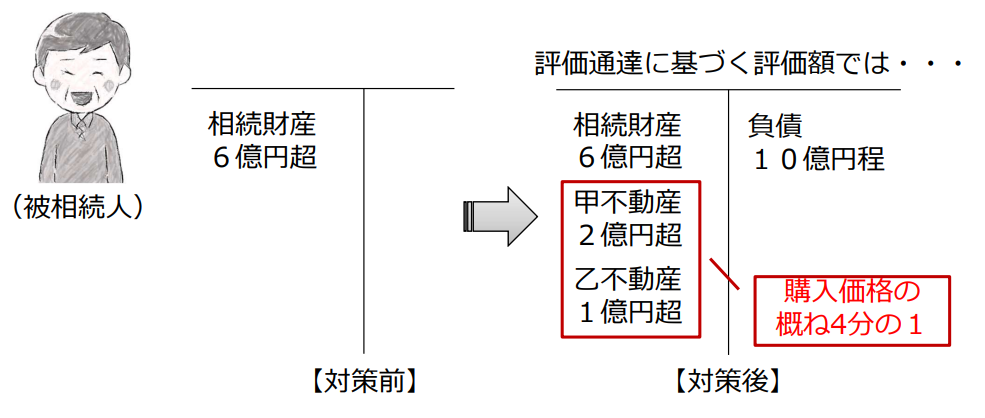
    相続税の課税価格=約6億円
    相続税の総額=約1億円

    【対策後のケース】
    相続税の課税価格=2826万円
    相続税の総額=0円
    ↓
    約1億円の税負担減

    裁判所の認定

    被相続人と共同相続人は、不動産の購入及びその購入資金の借入れを、被相続人及びその経営していた会社の事業承継の過程の一つと位置付けつつも、近い将来発生することが予想される被相続人の相続において相続税の負担を減じ又は免れさせるものであることを知り、かつ期待して企画して実行。

    税務署の調査

    国税庁⾧官は、国税局⾧からの上申を受け、平成28年3月10日付で同国税局⾧に対し、本件各不動産の価額につき、「評価通達6」により、評価通達の定める方法によらず他の合理的な方法(鑑定評価)によって評価することを指示。

    また、被相続人は、90歳でAマンションを購入、91歳でBマンションを購入し、94歳で発生した相続から9カ月でB不動産を約5億円で売却している。

    共同相続人の主張

    不動産の価額は評価通達の定めによって評価することが著しく不適当と認められるため、鑑定による評価額をもって評価すべきであるとして、更正処分及び加算税の賦課決定処分の取消しを求める。

    今回のケースでは、路線価等に基づいて鑑定した相続税評価額でしたが、実税価格とは著しく差額がある事が追徴課税を巡る争点となっています。

    相続税法22条 と 評価通達6項

    相続税法22条とは?

    “相続、遺贈又は贈与により取得した財産の価額は、当該財産の取得の時における時価により、当該財産の価額から控除すべき債務の金額は、その時の現況による。”(一部抜粋)

    つまり、被相続人の相続が発生した時点の時価において、その価格は「評価通達の定めによって評価した価格を超えなければ法律違反ではない」との見解を示すことができます。
    しかしながら、財産評価基本通達の評価の原則の定めに則らない場合、財産評価基本通達の6「通達の定めにより難い場合の評価」の項目において評価をすると定められています。

    評価通達6項とは?

    “この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。“(全文)

    つまり、たとえ評価の原則に従っていた場合でも、状況によっては不当と認められる場合もあり、財産評価基本通達での評価が必ずしも認定される訳ではないとされています。

    判示内容

    評価通達(「財産評価基本通達」のことをいいます。以下同じです。)は、時価の評価方法を定めたものだが、通達にすぎないので、これが国民に対し直接の法的効力を有するというべき根拠は見当たらない。
    相続税の課税価格に算入される財産の価額は、当該財産の取得の時における客観的な交換価値としての時価を上回らない限り、同条に違反するものではない。
    租税法上の平等原則は、租税法の適用に関し、同様の状況にあるものは同様に取り扱われることを要求するものだが、評価通達の定める方法による画一的な評価を行うことが実質的な※1租税負担の公平に反するというべき事情がある場合には、評価通達の定める方法により評価した価額を上回ったとしても平等原則に違反するものではないと解するのが相当である。

    ※1「租税負担の公平に反するというべき事情」とは?
    不動産の購入や借入れが、近い将来発生すると予想される被相続人からの相続において相続税の負担を減じ又は免れさせるものであることを知り、かつこれを期待して、あえて不動産の購入や借入れを企画して実行したという事実があること。

    今回のケースでの、租税負担の公平に反するというべき事情とは?

    ✓ 対策を行った被相続人が高齢
    被相続人が信託銀行に事業承継、相続対策の相談に行ったのが平成20年で年齢は90歳

    ✓ 相続税が0円
    購入不動産は2件であり、路線価評価額は購入金額の約1/4程度不動産による対策を講じなければ相続税の課税価格は6億円を超えていたが、節税対策により相続税額は0円に

    ✓ 不動産の売却
    不動産のうち1件は相続開始後9カ月で売却し、現金化

    ✓ 節税以外の経済合理性
    通常取引としてこのタイミングで借り入れをしてまで不動産を購入する経済合理性なし(銀行の稟議書にも「相続税対策を目的」と記録)

    他の納税者との間に看過し難い不均衡!

    判示事項まとめ

    ✓ 時価を下回る限り評価通達の定めを上回る額での課税は適法

    ✓ ただし、平等原則等により合理的な理由がない限り評価通達による評価が優先

    ✓ 評価通達を上回るか、下回るかに関わらず評価通達によらない場合は、その時価を採用する側が合理的な理由を立証する必要

    ✓ 合理的な理由として「税負担の公平性から看過し難いケース」を明示(個別事例に対する各種事実を踏まえての判断)

    ✓ 今後も、節税を主目的とせず経済合理性に鑑み投資目的を別途設けて提案することが重要

    今回の判決について

    個別の事実を踏まえて個別の判断結果を示したものであり、従来の基準を踏襲しており、新たな基準を示したものではないという印象があります。

    今後の対策(案)について

    前提

    ✓ 相続税法は時価で課税するものであり、評価通達を利用しての節税スキームはすべて課税リスクを負うとの認識が必要(程度の問題)

    ✓ 財産評価基本通達総則6項は、税務当局としても諸刃の剣(評価通達の自己否定にもつながるため、相当な理由がなければ総則6項の適用には慎重)

    ✓ 法的安定性と予見可能性を担保するため、善意の納税者に対しては評価通達の定めを優先するケースが多数

    ✓ 本件は、信託銀行が関与し、あからさまな租税回避スキームとなっており看過出来ないケースに該当する特異な事件

    今後の対策

    ☑ 不動産投資は、実質利回りが2%以上となるなど運用目的を明確に

    ☑ 不動産の値下がり(値上がり)リスクを取得者が負う期間があるように、不動産への投資は75歳位までに完了(財産評価通達における年2割のアローアンスを考慮すれば、5年間程度保有することで、地価下落リスクに対する不確実性を取得者が負うことに)

    ☑ 納税資金を適切に確保した上で、投資した不動産は、少なくとも相続開始後5年間は売却しないことを前提に投資

    ☑ 融資を伴って不動産投資を行う場合は、投資する不動産単位(土地建物)で原則、相続税評価額が融資額よりも少なくならないように留意(ただし、融資額が保有資産の70%か3億円のいずれか低い金額以内であれば可能か)

    ☑ リスク分散のため、高額の投資を一括で行うことは避け、分散投資(時期、地域、種類)を行うことがお薦め

    資料:不動産投資(マンション2棟)を利用した相続税対策に係る最高裁判決について/日本経営ウィル税理士法人

    是非、この機会に相続税対策について相談してみては如何でしょうか。

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

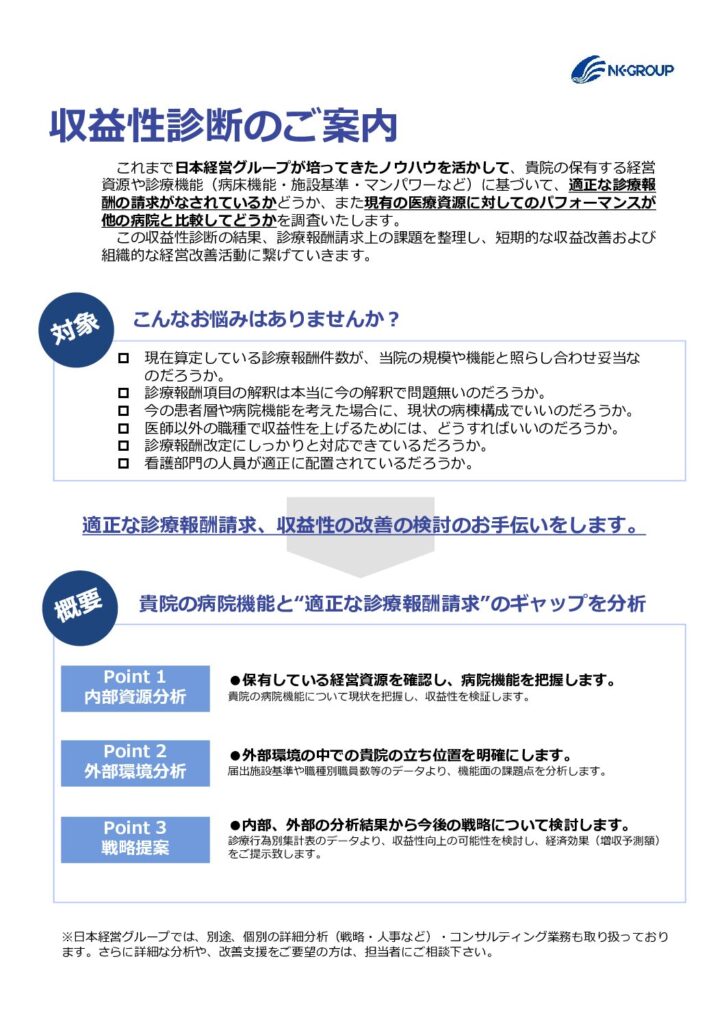
  • 医療法人に専門特化する、日本経営のサービスメニュー

    医療法人に専門特化する、日本経営のサービスメニュー

    日本経営グループは、医療福祉分野の経営に関するご支援を専門とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですので、お気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、医療法人向けサービスメニューをまとめてお伝えさせて頂きます。

    ✓【病院の事業・財産承継】

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    出資持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度。

    ✓【MS法人の事業承継】

    医療法人必見!MS法人でも納税猶予制度の適用が可能

    医療法人のグループ会社であるMS法人についても「特例事業承継税制(納税猶予制度)」の適用が可能です。

    ✓【相続税シュミレーション】

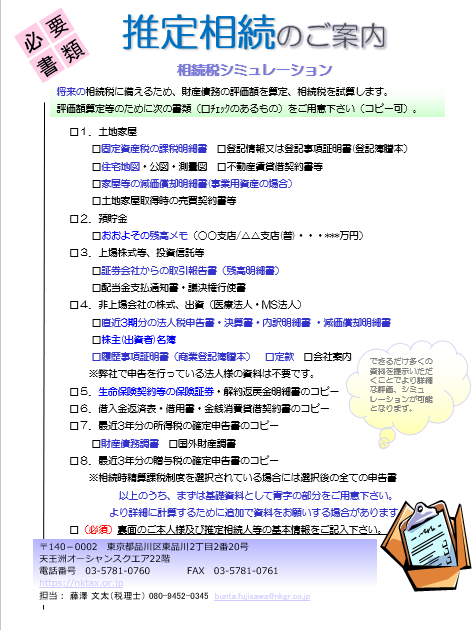
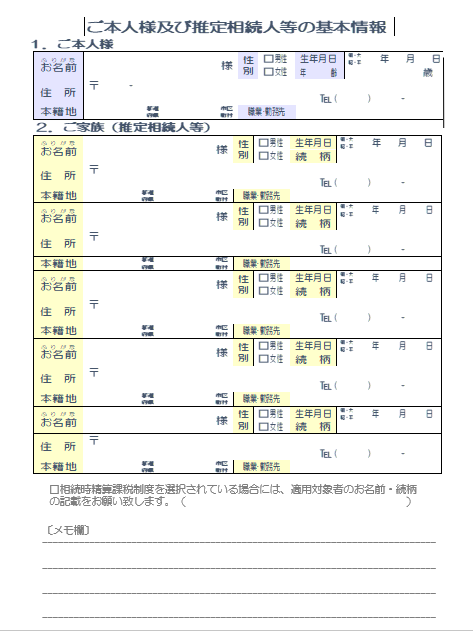
    推定相続のご案内(資料ダウンロード)

    将来の相続税に備えるため、財産債務の評価額を算定、相続税を試算します。
    評価額算定等のために次の書類(□チェックのあるもの)をご用意下さい(コピー可)。

    ✓【簡易診断】

    事業承継のプラン

    病院の事業承継について、課題を洗い出して優先順位を整理し、着手すべき対応策について検討・ご提案する簡易診断。

    □ 理事長のカリスマ性が強い
    □ 事業承継、病院建替えの時期が近い
    □ 事業承継のプランが明確になっていない

    グループの不動産所有形態・同族取引の最適化

    グループ内の不動産所有形態を整理し、組み替えを通して資金の流れの改善を検討・ご提案する簡易診断。

    □ グループ内の不動産所有形態が複雑である
    □ グループ内に、不動産に係る多額の借入金がある
    □ グループ内の法人間で、取引が発生している

    精神科病院の経営戦略

    精神科病院の経営について、戦略・生産性・事業承継など改善テーマを整理し、対応策を検討・ご提案する簡易診断。

    □ 精神科病院としての経営戦略が明確にできていない
    □ 人件費・生産性に課題があるが、解決策が見えていない
    □ 事業承継が迫っており、想定される課題を整理したい

    ✓【経営改善】

    病院の経営診断・分析(資料ダウンロード)

    マーケット診断、政策適合性診断、財務診断、収益性診断など、総合的な経営診断・分析をご提供。

    □ 地域における将来のポジションに迷いがある
    □ 収益性低迷の本質的な課題・要因を把握したい
    □ 病棟機能転換や基本方針の見直しを検討している

    経営改善コンサルティング(資料ダウンロード)

    マーケティング戦略、診療報酬算定強化、部門生産性改善、病棟再編など、現場の生産性・経営改善をサポート。

    □ 職員の生産性が年々低下している
    □ 人材不足で、地域連携や救急患者受入にまで手が回らない
    □ 組織が一丸となって改善に取り組む風土ができていない

    コストマネジメント・コンサルティング

    ベンチマークに基づき、協力企業との適切な交渉をサポート。同時に病院内のコストマネジメント体制を構築。

    □ 他病院に比べて、高コスト構造になっている気がする
    □ 単価交渉でなく、担当者の交渉力アップを図りたい
    □ 職員にコスト意識を浸透させたい

    ✓【事業戦略】

    病院建替えコンサルティング

    新病院の基本構想、建築後の事業シミュレーション、建替え計画の実行など、病院の建替えをサポート。

    □ 現在の病院を建築して30年近く経つ
    □ そろそろ建替えの検討が必要だが、先送りにしている
    □ プロジェクトを発足させたいが、建替えの経験者がいない

    戦略策定・病床機能再編コンサルティング

    戦略・経営資源のミスマッチを分析し、最も効果的な事業戦略・病床機能再編をご支援。アクションプランに落とし込みます。

    □ 診療単価や稼働率が他病院よりも低いように感じる
    □ 地域でのポジショニングと施策が明確にできていない
    □ 病床機能再編の必要性に迫られている

    JCI認証支援コンサルティング

    JCI認証を支援。スケジュールを設計しプロジェクトを発足。システムの構築・運用を経て、受審・審査是正をサポート。

    □ 地域医療の中核となる病院である
    □ JCI認証について、検討・情報収集している
    □ 審査項目やスケジュールについて、具体的に知りたい

    ✓【事業承継】

    事業承継コンサルティング

    医療法人の形態・出資金の承継を軸に、事業承継における最適な選択肢を検証・設計。計画の推進をサポートします。

    □ この先10年以内に事業承継が起こると想定される
    □ 安定した経営で、内部留保を積み重ねている
    □ 後継者への出資持分の承継が進んでいない

    医療・介護施設のM&A支援

    事業承継や事業拡大の手段として、M&Aをサポート。案件ごとにチームを編成し、選択肢を検証し最適なスタイルをご提案。

    □ 後継者がおらず、第三者へのM&Aも想定している
    □ 相乗効果の図れる病院・施設をM&Aしたい
    □ 買収の話が出ているが、対応について悩んでいる

    認定医療法人・特定医療法人・社会医療法人への移行

    認定医療法人・特定医療法人・社会医療法人への移行について、現況調査・改善提案に始まり、定款変更・承認通知までをサポート。

    □ 地域医療の中核となる病院である
    □ 同族経営から非同族経営へと組織作りが進んでいる
    □ 特定医療法人・社会医療法人への移行を考えている
    □ 認定医療法人への移行を考えている

    ✓【組織・人事】

    医師人事マネジメントシステム

    「業績改善」と「貢献・帰属心の向上」を軸に、合意形成や評価手法の整備などを踏まえて、医師評価制度の構築を支援。

    □ 医師のモチベーションが業績向上の要だと思う
    □ 経営に協力的な医師を、組織的にサポートしたい
    □ 納得度の高い制度をスムーズに導入できるか悩んでいる

    自治体病院向け人事制度構築

    自治体病院の人事制度について、意識格差を埋めながら職種に合った設計・構築・導入をサポート。

    □ 人事評価制度の導入を急いでいる(自治体病院)
    □ 形式的に導入したものの、実質的な運用に移行したい

    中小病院人事トータルシステム

    中小病院の組織戦略・組織開発の特性を踏まえ、ポイントを絞った人事トータルシステムの設計・構築・導入・運用を支援。

    □ 戦略実行や業績向上が思うようにいかない(中小病院)
    □ 戦略を実行する人材を育て、組織力を高めたい
    □ 病院の規模・戦略に合った人事制度を再構築したい

    人事マネジメントシステム

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる
    □ 人事制度に、経営層の考えや方針が反映されていない
    □ 制度再構築が必要だが、どう着手すべきか困っている

    組織風土活性化ポイントの診断

    職員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 当病院は意欲のある組織かそうでないかを知りたい
    □ 職員の退職・転職が多く、悩まされている
    □ 意欲的な部署と、そうでない部署の乖離が大きい

    ✓【個別コンサルティング】

    デューデリジェンス・事業再生支援

    事業・財務デューデリジェンス、事業再生計画の策定、実行支援・モニタリングの各ステージで、的確な施策を推進。

    □ 再生可能性について、調査・分析したい
    □ 経営資源を有していながら、存続困難に陥っている
    □ 事業再生計画の推進まで、支援が必要である

    精神科病院向け経営改善

    精神科病院のコンサルティング実績をベースに、経営課題に応じた改善策の立案・推進・モニタリング・定着化をサポート。

    □ 稼働率低下、入院収益減少で悩んでいる
    □ 現状の人員体制で利益改善を図りたい
    □ 病院建替えに備えて、早期に資金を捻出したい

    介護事業参入・経営支援

    介護事業への参入にあたり、マーケット調査・計画策定・実行支援・稼働率向上・事業安定化を総合的にサポート。

    □ ここ数年、介護事業への強気の投資が続いている
    □ 施設の稼働率、利益率が伸び悩んでいる
    □ いつ投資を回収できるのか、明確になっていない

    労務監査・労務顧問

    労務管理について労務監査を実施。労務リスクの優先度に応じて、人事部と連携して、施策の整備・展開をサポート。

    □ 職員との労務トラブルが増加・深刻化している
    □ 労務リスクについて、定期的な検証ができていない
    □ ヒヤリハットの段階で相談できるブレーンがほしい

    就業規則の整備

    就業規則ほか諸規定を、現法律に沿って見直し・整備。メンタルヘルス疾患等、近年増加する労務トラブルへの備えを支援。

    □ 組織の規模に、規則や制度が追いついていない
    □ 就業規則で定めていることと現場での運用に、乖離がある
    □ 管理職が自己流で労務管理をしている

    ✓【会計・財務】

    診療科別病棟別損益

    診療科別・病棟別原価計算の設計・システム化・運用支援を通じて、現場の主体的な問題発見・改善活動をサポート。

    □ 財務管理が弱く、経営データの把握が遅れがちである
    □ 合意形成をしながら、診療科・病棟別損益を導入したい
    □ 現場の主体的な生産性改善を実現したい

    税務申告・税務顧問(税理士法人での対応です)

    税理士業務(税務代理・税務書類の作成・税務相談など)及び会計業務(会計帳簿・決算書類の作成の補助及び助言など)。

    □ 月次試算表の早期化をサポートしてほしい
    □ 税務申告について、提案を受けたい
    □ 税理士業務の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 最新動画UP!脱炭素(カーボンニュートラル)の概要について ayakoのTAX情報ch / 日本経営ウィル税理士法人より

    最新動画UP!脱炭素(カーボンニュートラル)の概要について ayakoのTAX情報ch / 日本経営ウィル税理士法人より

    事業法人のスポットコンサルティングで課題の解決をサポートする、日本経営ウィル税理士法人より、簡潔でわかりやすいYouTubeチャンネル「ayakoのTAX情報ch」の最新動画がUPされました!

    第26弾: 脱炭素(カーボンニュートラル)の概要について

    【関連記事】
    工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    第25弾:アニメで分かる家族信託

    【関連記事】
    家族信託とは?認知症対策とその活用事例

    認知症対策?家族信託のしくみと活用法

    第24弾:「相続税と贈与税の一体化」ってなに?

    第23弾:夫に相続が発生した時にやるべきこと

    第22弾:3分でマスター!改正後のふるさと納税

    第21弾:待ったなし?!電子帳簿保存法の対応について

    第20弾:遺言書は必要?不要?

    第19弾:教えて!賢く贈与する方法

    第18弾:学生向け‼ アルバイトと税金

    第17弾:簿記って何?簿記3級入門編

    第16弾:取引停止になる前にインボイスを知ろう

    【関連記事】
    実は実質増税!?法人オーナー必見!インボイス制度

    第15弾:デジタルトランスフォーメーション 成功企業になれる?

    第14弾:二世帯住宅を建てられる方必見!節税となる特例

    第13弾:中小企業オーナーのM&A 後継者問題を解決!?

    第12弾:不正が起きない管理体制(海外子会社管理のポイント)

    第11弾:10分で分かる海外進出企業の抑えるべきポイント 税務編(概要)

    【関連記事】
    海外子会社を有する日本企業の留意すべきポイントとは?

    第10弾: 10分でわかる相続税の計算方法と申告手続き

    第9弾: 5分でわかる相続税の計算方法と申告手続き

    第8弾:グループ企業と事業の統率を図る~ホールディングス化の構築・手法編~

    第7弾:誰でもわかる中小企業を救う事業承継型M&A

    第6弾:5分で分かる経理事務の生産性向上について

    第5弾:5分で分かる住宅取得資金贈与

    第4弾:10分で分かる議決権信託

    【関連記事】
    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、遺留分に関係なく会社の議決権を後継者に譲る方法

    分散株式の集約方法とは?議決権信託

    第3弾:教育・結婚資金 非課税制度の改正について

    第2弾:ホールディングス化のメリット・デメリット!

    【関連記事】
    組織再編 HD化と分社化のメリット

    第1弾:議決権信託とは?

    【関連記事】
    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、遺留分に関係なく会社の議決権を後継者に譲る方法

    分散株式の集約方法とは?議決権信託

    是非とも、ご覧頂き、「チャンネル登録」をよろしくお願いします!

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 海外子会社を有する日本企業の留意すべきポイントとは?

    海外子会社を有する日本企業の留意すべきポイントとは?

    国際課税に関わる税務調査は実態調査全体の11%を占める!

    加速する日系企業のグローバル化ですが、海外関連事案調査(税務調査)も2015年時点で約17,000件と実態調査全体の11%を占めるまでに増加しています。
    (国税庁「国際戦略トータルプラン」より)
    大企業に対する調査や課税が一巡してきたことから、調査対象が中小企業へと移りつつある事も現状です。
    その背景には中小企業の国際課税に対する社内体制が万全ではないことが理由の一つとなっています。

    寄附金や移転価格税制に注意!

    国内関連者との取引と異なり、国外関連者との国を跨ぐ取引は情報の入手が困難で、租税回避行為に繋がりやすい事から、非常に関心が高まっています。
    そのため、グローバル社会の中で寄附金や移転価格税制による追徴課税等を受けるケースが増加しており、対応は必須であると言えます。

    海外寄附金に関する規定

    法人が各事業年度において支出した「※1 寄附金」の額のうち当該法人に係る「※2 国外関連者」に対するものは、当該法人の各事業年度の金額の計算上、「※3 損金の額に算入しない」。(租税特別措置法第66条の4 一部抜粋)

    「※ 1寄附金」

    寄附金、拠出金、見舞金その他いずれの名義をもってするかを問わず、法人が行う金銭その他の資産または経済的な利益の贈与または無償の供与(法人税法第37条)

    「※2 国外関連者」

    形式基準:外国法人で一方の法人が他方の法人の発行済株式等の50%以上を直接または間接に保有する関係もしくは同一の者に保有される関係
    実質基準:外国法人で人事、資金等の関係を通じて実質的に一方の事業方針の全部または一部につき決定できる関係

    「※3 損金の額に算入しない」

    国内の寄附金のように一定額の損金算入は認められず、全額が損金不算入となります。

    寄附金とは?

    当事者間に「贈与の意思」があったと認められる場合に適用され、実質的に贈与又は無償の供与として認められる金額が寄附金の額として認識されます。

    移転価格税制とは?

    当事者間の意思には関係なく、取引価格が独立企業間と異なっている場合についてその差額を課税の対象とします。

    国外関連者へ寄附金と認定される可能性がある取引

    ・技術指導、ノウハウの提供
    ・設備などの貸与
    ・親子ローンの組成
    ・赤字の補填
    ・債務の免除
    ・本社費、マネジメントフィー
    ・出向者に係る給与の負担(較差補填を含む)
    ・海外子会社の設立前、設立後費用の負担 等

    【簡易チェック】

    ✓ 海外子会社が負担すべき費用を親会社が支払っている。
    ✓ 赤字の海外子会社に対して、ロイヤリティ等を免除している。
    ✓ 子会社支援のために、市場の金利よりも有利な金利設定をしている。
    ✓ 親会社からの技術指導に対して海外子会社から費用を受け取っていない。
    ✓ 海外子会社への出張旅費などを親会社が全額負担している。

    海外寄附金や移転価格税制については明確な基準はありませんが、上記項目に一つでも該当した場合には、国外関連者との取引を見直す必用があると言えます。

    抑えるべきポイント

    1、海外子会社の実態を踏まえた取引となっているか。

    2、取引価格などの設定に関して客観的な資料が整っているか。

    3、グループ間取引に関する方針が社内で明確になっているか。

    調査で求められる資料(例)

    組織図、事業所一覧、海外勤務社員一覧表、海外子会社への出向者一覧、海外出向契約書、消費税科目別可否判定一覧、稟議書、海外取引先一覧、海外送金データ、グループ資本系統図、海外子会社との取引に係る契約書・納付書・請求書、海外子会社の決算書・監査報告書・税務申告書、国外関連者の概要・取引フロー、国外関連者からの配当に係る議事録、源泉所得税納付書の内訳資料(非居住者)、海外勤務者の日本入国一覧、海外勤務者の給与計算書(留守宅手当)等

    予期せぬリスクを軽減するために

    1、海外子会社の実態をタイムリーに把握(月次試算表による管理etc…)

    2、グループ間取引について、海外・日本 双方から検討。

    この機会に、ぜひ一度、海外取引の見直しを検討してみては如何でしょうか。

    海外子会社の会計情報がリアルタイムで“見える”化を!

    海外現地の事情を把握した会計の専門家「日本経営グループ」×(株)マルチブックの提供する「クラウドERP」システムを導入することで、下記の「✓ 困りごと」を解消することが可能です。
    ✓ 経営管理に有用な情報がリアルタイムに収取できない
    ✓ 本社の決算早期化要求、問い合わせ要求に対応できない
    ✓ 内部統制に不安、またマネジメント層の異動が大変

    クラウドERP導入により、全て解決!

    ✓ 経営管理情報にリアルタイムなアクセスが可能に。

    ✓ 本社が必要な情報も、本社側から直接アクセスし確認が可能に。

    ✓ 本社側がいつでもモニタリング可能に。不正の牽制にも効果的。

    ✓ 言語変換機能により、各拠点の情報を日本語で確認可能に。

    海外進出しているグループ企業は、現地国の税務のみならず、日本の税務においても問題が生じる可能性が高くなります。日本の親会社は海外子会社との取引全てにおいて、税務上のリスクを検討し対処しなければなりません。
    海外進出のフェースごとに、国内外双方で連携して、管理体制を構築し、税務法務リスクに対して適切な対応を行うことが重要となります。

    この機会に海外子会社との取引見直しや、クラウドERPの導入を検討してみては如何でしょうか。

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    工場・事業場の設備の更新を検討されている方へ!先進的省エネルギー投資促進支援事業費補助金とは?

    令和4年度 概算要求 350億円!

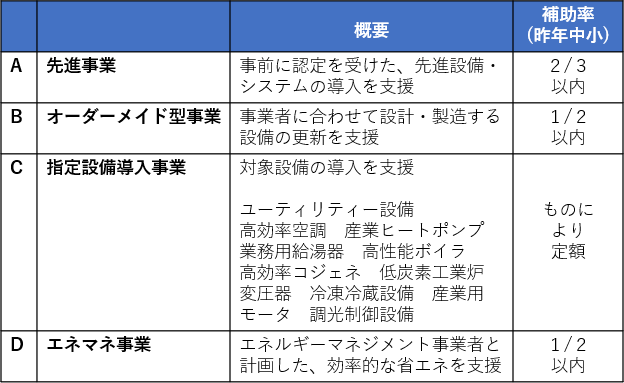
    省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助。

    国内で事業を営む法人と個人事業主の省エネ支援のため、省エネ設備投資への買い替えに対して、最大2/3(または最大1/2)が補助されます。

    A、B、C、Dの4種類があり、単独でも、複合的にも申請が可能です。

    令和4年度分については詳細はわかっていませんが、令和3年度分と同様に予想されますので、予想に基づきお伝えいたします。

    【内容】

    【課税】

    ✓ 補助金は課税対象ですが、圧縮記帳を適用することで、課税を繰り延べすることもできます。

    ✓ カーボンニュートラル投資促進税制※(税額控除または特別償却)とも併用できます。
    ※カーボンニュートラル投資促進税制とは?

    【予想スケジュール】

    公募期間 2022年5月~6月
    設置   2022年9月~11月

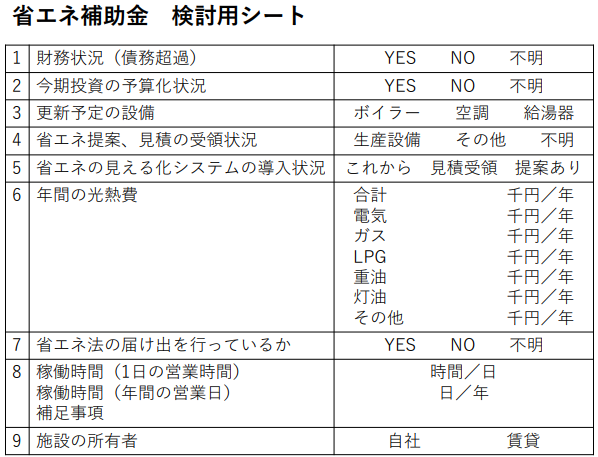
    省エネ補助金 検討用シートをダウンロード

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人