AUU Online CMS

カテゴリー: 相続

  • 「持株会社をつくれば安心」が通用しなくなる?国税庁、非上場株式の評価方法を抜本的に見直す方向へ

    「持株会社をつくれば安心」が通用しなくなる?国税庁、非上場株式の評価方法を抜本的に見直す方向へ

    2026年8月20日、国税庁は「取引相場のない株式の評価に関する有識者会議」の第5回会議を開催し、非上場株式の新しい評価方法について、具体的な方向性を示しました。

    今回示された内容は、まだ正式に決定された制度ではありません。

    しかし、現在広く使われている「類似業種比準方式」について、国税庁が「存置することは困難ではないか」と明記するなど、これまでの事業承継対策を大きく変える可能性のある内容となっています。

    特に影響を受ける可能性があるのは、次のような企業です。

    • 持株会社(ホールディングス)を活用している
    • 子会社や孫会社に資産・利益を移している
    • 役員退職金などを利用した株価対策を予定している
    • オペレーティングリースを活用している
    • 無議決権株式や従業員持株会を導入している
    • 長年にわたり事業承継対策を行ってきたが、株式の移転が完了していない
    • 内部留保が大きく、安定して高い利益を上げている

    今回、国税庁は何を問題視し、非上場会社の株価をどのように変えようとしているのでしょうか。

    経営者の方にも分かりやすく解説します。


    そもそも「非上場会社の株価」とは何か

    上場会社の株式には、証券市場で日々売買される株価があります。

    一方、中小・中堅企業をはじめとする非上場会社には、証券市場で取引される株価がありません。

    そのため、オーナー経営者が子どもへ自社株を贈与したり、相続が発生したりした場合には、国税庁のルールに基づいて「この会社の株式はいくらなのか」を計算します。

    この税務上の株価が高ければ、贈与税や相続税の負担も重くなります。

    たとえば、創業者が保有する自社株の評価額が1億円であれば、1億円を基準として贈与税や相続税を計算します。

    会社が成長し、利益や純資産が増えて自社株の評価額が5億円、10億円となれば、後継者が負担する税金も大きくなります。

    その結果、

    「会社は順調に成長しているのに、税金が高すぎて子どもへ株式を渡せない」

    という問題が起こります。

    そのため、多くのオーナー経営者は税理士、金融機関、コンサルティング会社などと相談しながら、何年、場合によっては10年以上かけて自社株の評価を抑え、後継者へ株式を移す対策を行ってきました。


    国税庁は何を問題視しているのか

    国税庁が問題視しているのは、現在のルールで計算した株価が、会社の持つ資産や収益力に比べて低くなりすぎているケースが多いことです。

    国税庁が700社を対象に調査したところ、現在広く使われている「類似業種比準方式」による株価の中央値は、会社の純資産を基準に計算した株価の約26%でした。

    簡単にいえば、会社が持つ資産から負債などを差し引いた価値が4億円あるのに、税務上の株価は1億円程度になるような大きな差が、多くの会社で生じているということです。

    もちろん、非上場会社の株式は上場株式のように自由に売却できるわけではありません。

    また、後継者は会社を引き継ぐと同時に、経営責任や借入金の個人保証なども背負う可能性があります。

    そのため、会社の純資産と株価が一致しないこと自体が、直ちに不合理というわけではありません。

    それでも国税庁は、会社の規模や組織のつくり方、一時的な利益の増減によって株価が大きく変わる現在の仕組みには、不公平や意図的な操作の余地があると考えています。


    現在の中心的な評価方法が廃止される可能性

    現在の非上場株式評価では、会社を大会社・中会社・小会社などに区分し、その規模に応じて評価方法や計算割合を変えています。

    一般的に、規模の大きな会社ほど「類似業種比準方式」が使われる割合が高くなります。

    類似業種比準方式とは、事業内容が似ている上場会社の株価、配当、利益、純資産などと比較して、非上場会社の株価を算出する方法です。

    しかし、国税庁は8月20日の資料で、次の方向性を示しました。

    • 大会社・中会社・小会社という規模別の区分を廃止する
    • 会社の規模にかかわらず、広範な企業を共通の評価方法で評価する
    • 現在の類似業種比準方式を廃止することも検討する
    • 会社の資産と収益力を反映した新しい評価方法を導入する

    資料には、類似業種比準方式について、

    「理論的な根拠や実証的な裏付けがなく、他分野における企業価値評価では用いられない」

    「類似業種比準方式を存置することは困難ではないか」

    と、かなり踏み込んだ表現が記載されています。

    まだ廃止が決定したわけではありませんが、現在の中心的な評価方法が大幅に変更される可能性は、これまで以上に高まったと考えられます。


    新しい有力案は「会社の純資産+過去数年間の収益力」

    国税庁が新しい評価方法の有力案として示したのが「残余利益方式」です。

    名称は難しく見えますが、基本的な考え方は比較的シンプルです。

    会社の株価を、次の2つから計算します。

    1. 会社が帳簿上保有している純資産
    2. 会社が通常期待される水準を上回って稼ぐ利益

    簡単に表すと、

    「会社の帳簿上の純資産」
    +または-
    「過去数年間の収益力」
    =
    「会社の株価」

    という考え方です。

    現在の評価方法では、評価時点に近い1年間の利益や配当が株価へ大きく影響することがあります。

    新しい案では、過去数年間の平均利益を使い、会社の継続的な収益力を株価へ反映させます。

    会議では、利益を見る期間について「5年分がよいのではないか」という委員からの意見も示されています。

    最終的な年数や計算方法は決まっていませんが、単年度の利益ではなく、複数年の平均的な利益を見る方向です。


    すべての会社の株価が上がるわけではない

    今回の見直しについて、「非上場会社の株価が、すべて純資産以上に引き上げられる」と考えるのは正確ではありません。

    国税庁が示した残余利益方式では、会社の収益力によって評価が変わります。

    利益率の高い会社

    通常期待される利益を上回る収益を継続的に上げている会社は、その収益力が株価に加算されます。

    そのため、簿価純資産を上回る株価になる可能性があります。

    利益率の低い会社・赤字会社

    利益率が低い会社や赤字会社では、収益力がマイナスとして反映されます。

    そのため、簿価純資産を下回る株価になる可能性があります。

    つまり、新しい方式は単純な増税だけを目的とするものではなく、

    「会社が実際に保有している資産と、継続的に利益を生み出す力を株価へ反映する」

    という考え方です。

    ただし、内部留保が大きく、安定した利益を上げている中小・中堅企業では、現在より株価が高くなる可能性があります。


    持株会社を使った株価対策は明確に見直しの対象に

    今回、最も注目すべき内容の一つが、持株会社を利用した事業承継対策への対応です。

    現在は、オーナーが事業会社の上に持株会社をつくり、持株会社が事業会社の株式を保有する形にすることがあります。

    オーナー個人は、事業会社の株式ではなく、持株会社の株式を保有します。

    現在の評価方法では、親会社単体の利益や資産をもとに株価を計算するため、親会社から子会社や孫会社へ利益・資産を移すことで、親会社の株価を抑えられる場合があります。

    しかし、国税庁は8月20日の資料に「HD」と明記した図を掲載し、

    「完全支配関係にあるグループ法人は、グループ全体として評価する」

    という方向性を示しました。

    今後は、親会社だけを見るのではなく、子会社や孫会社の資産・利益も親会社の株価へ反映させる可能性があります。

    つまり、

    「子会社へ資産を移したから、親会社の株価が下がる」

    「持株会社をつくったから、自社株対策は完了している」

    という考え方が、今後は通用しにくくなる可能性があります。

    ただし、持株会社そのものが無意味になるわけではありません。

    持株会社には、次のような税務以外の役割があります。

    • グループ全体の経営管理
    • 複数事業の整理
    • 事業ごとのリスク分離
    • M&Aや新規事業の推進
    • 後継者への経営権の集約
    • 事業会社ごとの売却や再編

    今回見直されようとしているのは、主として「持株会社を利用して相続・贈与時の株価を下げる効果」です。


    役員退職金やオペレーティングリースも対象に

    国税庁は、一時的に会社の利益を下げて株価を圧縮する方法についても、具体的な見直し案を示しました。

    資料で明示されたのは、次のような対策です。

    • オペレーティングリースの活用
    • 多額の役員報酬
    • 一時的な役員退職金
    • 非経常的な損失の計上

    これらの対策によって一時的に利益を減らしても、その損失をそのまま株価計算へ反映させず、通常の状態で会社が稼ぐ「正常利益」に修正したうえで評価する方向です。

    たとえば、株式を贈与する直前に多額の役員退職金を支給し、その年の利益を大きく減らしても、新しい方法では過去数年間の利益や通常の収益力が見られます。

    そのため、一時的な利益圧縮によって株価を下げる効果は、現在より小さくなる可能性があります。

    もちろん、役員退職金やオペレーティングリース自体が否定されるわけではありません。

    役員退職金には経営者の功績に報いる目的があり、オペレーティングリースにも投資や資産運用としての役割があります。

    ただし、「自社株評価を下げること」を主な目的として利用する場合、その効果は今後見直される可能性があります。


    無議決権株式や配当還元方式も厳格化へ

    現在の制度では、一定の少数株主が取得する株式について、会社から受け取る配当を基準に株価を計算する「配当還元方式」が適用される場合があります。

    この方法は、通常の評価方法より株価が大幅に低くなるケースがあります。

    国税庁によると、株主構成や議決権割合を操作することで、企業価値の総額から最大約98%も評価額を圧縮した事例があるとのことです。

    そのため、国税庁は次の対策を見直す方向を示しています。

    • 無議決権株式を使った世代間の株式移転
    • 一時的に第三者へ株式を譲渡する方法
    • 株主構成や議決権割合を操作する方法
    • 従業員持株会が保有する固定価格株式
    • 配当還元方式を適用できる株主の範囲

    配当還元方式自体は、特別な例外措置として残す方向が示されています。

    ただし、今後は「配当を受け取る以外に経済的な利益を期待できない株主」に対象を限定するなど、適用条件が厳しくなる可能性があります。


    上場企業の創業家や富裕層にも影響する可能性

    今回の見直しは、上場株式そのものの市場価格を変更する話ではありません。

    ただし、上場企業の創業家や大株主が、非上場の持株会社や資産管理会社を通じて上場株式を保有している場合には、影響を受ける可能性があります。

    たとえば、個人が直接100億円分の上場株式を持つのではなく、非上場の資産管理会社に上場株式を保有させ、その資産管理会社の株式を次世代へ移す方法です。

    今後、資産管理会社や持株会社について、傘下の会社や保有資産を含むグループ全体の価値がより強く反映されるようになれば、これまでの承継計画を見直す必要が生じます。

    したがって、今回の検討は一般的な中小企業だけの問題ではありません。

    • 成長中の未上場企業
    • 歴史が長く、内部留保の大きい中堅企業
    • 複数の事業会社を傘下に持つ企業グループ
    • 上場企業の創業家・大株主
    • 不動産や有価証券を多く持つ資産管理会社

    など、幅広いオーナーに関係します。


    これまでの対策は、すべて無意味になるのか

    今回の資料を見ても、「これまでの事業承継対策が、すべて無意味になる」とまではいえません。

    すでに完了した贈与や承継について、新しいルールで一律にやり直すことが示されたわけではありません。

    また、持株会社化、種類株式、役員退職金などには、それぞれ税務以外の目的や効果があります。

    一方、次のような会社は、これまでの計画を早急に点検する必要があります。

    • 持株会社は設立したが、創業者が現在も大部分の株式を持っている
    • 毎年少しずつ贈与しており、株式承継が完了していない
    • 株価を下げる組織再編は行ったが、実際の株式移転はこれからである
    • 役員退職金やオペレーティングリースを前提に承継計画を立てている
    • 無議決権株式や従業員持株会を活用している
    • 子会社や孫会社へ資産・利益を移している
    • 数年前に作成した事業承継計画を、その後見直していない

    重要なのは、対策を「実施したか」だけではありません。

    後継者への株式移転が、実際にどこまで完了しているかです。

    10年以上かけて持株会社化や株価対策を進めていても、創業者が株式を持ったままであれば、将来その株式を贈与・相続する際に、新しい評価方法の影響を受ける可能性があります。


    新しい評価方法はいつから始まるのか

    8月20日の会議では、新しい評価方法や適用開始日が正式に決定されたわけではありません。

    今後、有識者会議で次のような論点が引き続き検討されます。

    • 残余利益方式の具体的な計算方法
    • 過去何年分の利益を見るのか
    • 一時的な損益をどのように除外するのか
    • グループ会社をどこまで一体として評価するのか
    • 資産管理会社など、特別な会社の判定基準
    • 配当還元方式を適用できる株主の範囲
    • 従業員持株会やストックオプションへの影響
    • 中小企業の事業承継を阻害しないための措置

    専門家の間では、早ければ2028年1月から新しい評価方法が適用される可能性が指摘されています。

    ただし、8月20日の国税庁資料では、適用開始日は明記されていません。

    したがって、現時点では「2028年1月に決定した」と断定することはできません。

    今後の有識者会議、財産評価基本通達の改正、事業承継税制の見直しなどを継続して確認する必要があります。


    経営者が今すぐ確認すべき5つのこと

    制度が正式決定していない段階で、慌てて株式を贈与したり、新たな持株会社を設立したりするのは危険です。

    今必要なのは、駆け込み対策ではなく、自社の現在地を正確に把握することです。

    1.現在の自社株評価額はいくらか

    数年前に計算した株価ではなく、直近の決算をもとに現在の評価額を確認します。

    2.創業者や先代に何%の株式が残っているか

    対策を進めていても、株式が実際に移っていなければ、新しい評価方法の影響を受ける可能性があります。

    3.持株会社や子会社に、どのような資産と利益があるか

    親会社だけでなく、子会社・孫会社を含むグループ全体の資産、利益、株主構成を整理する必要があります。

    4.これまでの対策は、何を前提にしていたか

    持株会社化、役員退職金、オペレーティングリース、配当調整、種類株式など、どの仕組みによって株価を抑える計画だったのかを確認します。

    5.株価が上がった場合でも承継できるか

    贈与税・相続税の納税資金、事業承継税制、親族内承継、役員・従業員への承継、M&Aなど、複数の選択肢を比較する必要があります。

    重要なのは、税金を下げることだけではありません。

    後継者が会社を安定して経営できること、納税のために会社や株式を手放さなくて済むこと、家族間の争いを防ぐことまで含めて、事業承継計画を再設計する必要があります。


    今回の見直しは「対策の終わり」ではなく「再点検の始まり」

    8月20日に国税庁が示した方向性を一言で表すと、

    「会社の形や一時的な決算対策ではなく、グループ全体が持つ資産と、数年間の本当の収益力をもとに株価を評価する」

    というものです。

    これは、現在の非上場株式評価を大きく変える可能性があります。

    一方、すべての会社の株価が上がると決まったわけでも、過去の対策がすべて無効になると決まったわけでもありません。

    経営者が今すべきことは、いたずらに不安になることでも、慌てて対策を実行することでもありません。

    まずは、

    • 現在の自社株評価
    • 株主構成と議決権割合
    • 後継者への株式移転状況
    • 持株会社・子会社を含むグループ構成
    • これまで行ってきた事業承継対策
    • 今後の納税資金と承継方法

    を整理し、新しい評価方法が導入された場合にどのような影響があるのかを確認することが重要です。

    特に、長年にわたり事業承継対策を行ってきた企業ほど、「すでに対策済みだから大丈夫」と思い込まず、一度点検する必要があります。

    AUUでは、今回の国税庁の検討状況を引き続き確認し、今後示される具体的な計算方法や適用時期についても、経営者の皆様に分かりやすくお伝えしていきます。

    また、現在の自社株評価、持株会社化を含むこれまでの事業承継対策、新しい評価方法が導入された場合の影響などについて確認を希望される経営者の方には、事業承継・相続・税務に詳しい専門家と連携して対応いたします。

    事業承継・自社株対策の再点検をご希望の方は、AUUまでお気軽にお問合せください。

    ※本記事は2026年8月21日時点で公表されている情報をもとに作成しています。非上場株式の新しい評価方法、具体的な計算方法および適用時期は、現時点では正式に決定していません。具体的な贈与、株式移転、組織再編などを行う場合は、税理士・弁護士等の専門家へご相談ください。

    【参考資料】

    国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05shiryo_kabukaigi.pdf

    国税庁「取引相場のない株式の評価に関する有識者会議(第1回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf

    国税庁「取引相場のない株式の評価に関する有識者会議(第4回)資料」
    https://www.nta.go.jp/about/council/nai-hyoka/20260703/pdf/04shiryo_kabukaigi.pdf

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 富裕層こそ「相続税」だけを見てはいけない。高金利時代に考える、資産を“増やして残す”という選択肢

    富裕層こそ「相続税」だけを見てはいけない。高金利時代に考える、資産を“増やして残す”という選択肢

    「相続対策はしていますか?」

    こう聞かれると、

    「税理士に相談している」
    「不動産を持っている」
    「毎年、子どもに贈与している」
    「生命保険には入っている」

    と答える経営者や資産家は少なくないでしょう。

    しかし、本当に重要なのは、個別の対策をいくつ実行しているかではありません。

    自社株、不動産、現預金、有価証券、生命保険などをすべて合わせた家族全体の総資産を把握したうえで、一次相続・二次相続まで通して分析できているか。

    ここが非常に重要です。


    「資産10億円」だけでは、相続の姿は見えてこない

    たとえば、総資産が10億円ある経営者がいたとします。

    一見すれば、十分な資産があります。

    しかし、その内訳が、

    • 自社株6億円
    • 不動産2億円
    • 有価証券1億円
    • 現預金1億円

    だった場合はどうでしょうか。

    資産は10億円あっても、相続税を支払うために自由に使える現金は限られます。

    自社株や不動産は資産価値があっても、そのままでは納税資金になりません。

    さらに、自社株を誰が承継するのか、不動産を誰に渡すのか、他の相続人との公平性をどう確保するのかという問題も生まれます。

    つまり、

    「いくら持っているか」と「円滑に相続できるか」は、まったく別の問題なのです。


    一次相続だけを見ていると、二次相続で想定外が起こる

    相続対策でもう一つ見落とされやすいのが、二次相続です。

    日本の相続税には配偶者の税額軽減があり、配偶者が取得した遺産について、一定の範囲まで相続税負担を大きく軽減できます。

    そのため一次相続だけを見ると、

    「できるだけ配偶者に相続させた方が得なのではないか」

    と考えたくなります。

    しかし、そこで終わりではありません。

    その後、配偶者が亡くなれば、今度は子どもたちへの二次相続が発生します。

    一次相続では税負担を抑えられても、二次相続まで含めると家族全体の相続税負担が増えるケースもあります。

    だからこそ、

    一次相続だけではなく、二次相続まで含めたシミュレーションが必要なのです。


    自社株・不動産・現預金を「別々」に考えない

    オーナー経営者の相続では、さらに自社株の問題があります。

    会社が成長するほど自社株評価が高くなり、

    「会社は順調なのに、相続が難しくなる」

    という現象が起こります。

    そのため本来は、

    現在の自社株評価はいくらなのか。

    将来どこまで上昇する可能性があるのか。

    誰に株式を承継するのか。

    相続税はいくらになるのか。

    納税資金はどこから準備するのか。

    他の相続人には何を残すのか。

    ここまでを一体で考えなければなりません。

    さらに、不動産、有価証券、現預金、生命保険などを組み合わせ、

    家族全体のバランスシートを作るような感覚で相続を考える必要があります。


    「節税する」だけが資産承継ではない

    相続対策というと、どうしても、

    「どうすれば相続税を減らせるか」

    という議論になりがちです。

    もちろん税負担を適正に抑えることは重要です。

    しかし、資産承継の本当の目的は、

    次世代の手元に、いくら残せるか。

    ではないでしょうか。

    ここで発想を少し変えてみます。

    1億円の資産を8,000万円に圧縮して税金を減らす方法だけではなく、

    1億円を将来1億3,000万円、1億5,000万円にして残す方法がないか。

    富裕層の資産管理では、この視点も重要になります。


    高金利環境が生命保険の役割を変えている

    近年、世界の金利環境は大きく変化しています。

    米国を中心に長期金利は以前と比べて高い水準で推移しており、外貨建てを中心とした一部の生命保険商品でも、数年前とは異なる条件の商品が登場しています。

    生命保険というと、

    「万が一に備えるもの」

    という印象が強いかもしれません。

    しかし富裕層の資産承継では、

    保障機能と資産移転機能を組み合わせる金融商品

    という側面があります。

    特に、日常生活や事業で当面使用する予定のない現預金について、

    「そのまま現金で次世代に残すのが本当に最適なのか」

    を検討する余地があります。


    生命保険は「相続税を減らす道具」だけではない

    生命保険には、一定の条件を満たす場合、死亡保険金について

    500万円 × 法定相続人の数

    という相続税上の非課税限度額があります。

    ただし、富裕層にとって生命保険の価値は、この非課税枠だけではありません。

    生命保険を活用することで、

    • 将来受け取る金額を設計する
    • 相続時の現金を準備する
    • 相続人ごとの受取額を設計する
    • 不動産や自社株を承継する人と、それ以外の相続人との資産配分を調整する
    • 長期間使わない現預金に働いてもらう

    といった選択肢が生まれます。

    つまり生命保険を、

    「節税商品」ではなく、「資産承継のためのポートフォリオの一部」

    として考えるわけです。


    まず保険を選ぶのではない。「分析」が先である

    ここで最も重要なことがあります。

    それは、

    最初から保険商品を選ばないことです。

    まず必要なのは分析です。

    現在の、

    • 現預金
    • 有価証券
    • 不動産
    • 自社株
    • 生命保険
    • 借入
    • 家族構成
    • 相続人ごとの承継予定

    などを整理します。

    そのうえで、

    一次相続ではいくら相続税が発生するのか

    二次相続まで含めると家族全体でいくらになるのか

    誰がいくら納税するのか

    自社株を承継する後継者に負担が偏らないか

    現在の現預金で納税できるのか

    配偶者にどこまで資産を持たせるのが適切なのか

    贈与を行う場合、どの程度が適切なのか

    といったシミュレーションを行います。

    その結果、

    「現預金が多すぎる」

    「自社株に資産が偏っている」

    「二次相続の負担が大きい」

    「納税資金が不足する」

    などの問題が見えてきます。

    そこで初めて、

    保険、不動産、贈与、自社株対策などを検討するのです。


    贈与も「毎年110万円」で終わらせない

    相続対策として有名なのが暦年贈与です。

    ただし、

    「毎年110万円を贈与しておけばいい」

    と単純に考えるのも適切とは限りません。

    現在の制度では、暦年課税による贈与財産について、相続財産への加算対象期間が段階的に最長7年へ拡大されています。

    また、資産額や相続税率によっては、

    110万円を超えて贈与税を支払いながら贈与した方が、家族全体の税負担を抑えられる場合もあります。

    逆に、贈与しすぎることで別の問題が生じるケースもあります。

    だからこそ、

    「いくら贈与するのが最適なのか」もシミュレーションする必要があります。

    相続対策に万能な数字はありません。


    高金利だからこそ、検討できることがある

    生命保険の条件は、市場金利の影響を受けます。

    特に外貨建て保険では、高金利環境によって、以前より魅力的な予定利率・基準利率が設定されるケースがあります。

    そのため、数年前に生命保険を検討して、

    「それほどメリットを感じなかった」

    という方であっても、現在の条件では結果が変わる可能性があります。

    一方で、外貨建て商品には為替変動リスクがあります。

    途中解約時には市場金利の変動による影響を受ける商品もあり、手数料や契約条件も商品によって異なります。

    したがって、

    「金利が高いから保険を買う」のではなく、資産全体を分析した結果として、その人に適している場合に活用する。

    これが大前提です。


    富裕層ほど「部分最適」が危険になる

    資産規模が大きくなればなるほど、

    税理士は税務。

    証券会社は有価証券。

    銀行は融資。

    不動産会社は不動産。

    保険会社は生命保険。

    と、それぞれの専門家からさまざまな提案を受けるようになります。

    しかし問題は、

    家族全体の資産を横断して見ている人がいない

    というケースです。

    個々の提案は正しくても、全体として最適とは限りません。

    だからこそ富裕層やオーナー経営者ほど、一度、

    「我が家の資産承継は、このままで本当に大丈夫なのか」

    を数字で確認する価値があります。


    「いくら税金を減らすか」から「いくら家族に残すか」へ

    相続対策は、税金を減らす競争ではありません。

    会社を成長させて築いた資産。

    長年守ってきた不動産。

    積み上げてきた現預金。

    それらを、

    誰に、どのように、どれだけ残すのか。

    そして、

    相続税を支払った後に、家族の手元にいくら残るのか。

    そこまで考えて初めて、本当の資産承継になります。

    金利環境が大きく変化している今だからこそ、

    「昔検討したから」

    「税理士に任せているから」

    「保険にはすでに入っているから」

    で終わらせず、

    現在の総資産を改めて分析してみる。

    その結果として、

    現預金、不動産、自社株、有価証券、生命保険をどのように組み合わせるべきなのか。

    一度検討してみる価値はあるのではないでしょうか。


    相続・資産承継の簡易分析をご希望の方へ

    AUUでは、相続・資産承継についてお悩みの経営者・資産家の方に向けて、専門家と連携した簡易分析のご相談を承っております。

    「現在の資産構成で問題がないか確認したい」
    「一次相続・二次相続まで含めて整理したい」
    「自社株や不動産を含めた納税資金を確認したい」
    「高金利環境を活かした資産承継の選択肢を知りたい」

    といったご相談がございましたら、相続・資産承継の簡易分析をご希望の経営者・資産家の方はAUUまで、お気軽に お問合せ ください。


    ※本記事は一般的な情報提供を目的としたものであり、特定の金融商品・保険商品の勧誘、税務・投資助言を目的とするものではありません。生命保険、贈与、相続、資産運用等については、個々の資産状況・家族構成・税務状況等により適切な方法が異なります。税理士、保険募集人、金融商品取引業者その他の専門家へご相談ください。

    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 病院の事業・財産承継に備える、新認定医療法人制度とは?

    病院の事業・財産承継に備える、新認定医療法人制度とは?

    2026年 最新情報
    認定医療法人制度の適用期限は、従来の令和8年(2026年)12月31日までから、
    令和11年(2029年)12月31日まで延長されることが正式に決定しました。
    本記事では、最新制度を前提に分かりやすく解説しています。

    また、認定を受けてから移行を完了するまでの期限については、すでに制度改正により従来の3年以内から5年以内へと緩和されています。
    今回の適用期限延長により、この5年ルールを前提とした制度活用期間も、あわせて延長される形となりました。

    医療法人経営の継続・承継

    医療法人経営の継続・承継を考えたとき、その法人形態や出資金対策は、極めて重要なテーマです。
    平成29年10月から令和2年9月の3年間に認定された「新認定医療法人制度」は、これまで解決策を見いだせなかった医療法人にも活用の可能性を大きく広げる制度となっています。
    この機会に、どのような選択肢があり、どの選択肢であれば、医療法人にとってスムーズな承継が実現できるかを検討してみてはいかがでしょうか。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    ✓ “新認定医療法人”とはどのような法人であるのか。選択したらどのようになるのか知りたい。
    ✓ 将来の事業承継について、明確なプランが定め切れていない。
    ✓ 特定医療法人や社会医療法人に移行することで、どれくらいメリットがあるか知りたい。
    ✓ 個人病院だが、子供への事業承継はどのようなステップで行うとよいのか知りたい。
    ✓ 信頼できる相手が見つかれば、M&Aという選択肢もあり得ると思う。

    まずは、無料診断から!

    ご提案の流れ

    → 医療法人の出資金評価額を算定(無料)
    → オーナー様の相続額の概算を算定
    → 効果的な承継プランのご提案

    無料簡易診断の必要書類

    ✓ 法人決算書3期分・法人税、地方税申告書・医療法人に係る所得金額の計算書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    ✓ 社員、役員、出資者 及び出資額の一覧表
    ✓ 法人定款
    ✓ 法人全体の従業員概算人数
    ✓ 固定資産税課税明細書 直近分・不動産の明細が記載されているページ
    ※ 資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。

    従来の制度から、新認定医療法人制度へ!

    認定医療法人制度とは、
    「オーナーシップを維持したままでも、贈与税が課されない制度」
    です。

    出資持分のある医療法人には出資金の払戻請求などのリスクや、医療法人の非営利性の確保という観点から、2007年4月1日以降、出資持分のある医療法人は設立できなくなりました。

    既存の出資持ち分のある医療法人についても、持分のない医療法人への移行が推奨され、移行促進のために認定医療法人制度なども創設されました。
    しかし、贈与税の非課税基準をクリアしようと思うと、「当時の制度」では、実際には非同族経営に移行しなければならない等、ハードルは高く、移行は進みませんでした。

    「新」認定医療法人制度スタート

    そこで、従来の認定医療法人制度の要件が大きく見直され、2017年10月より新認定医療法人制度がスタートしています。
    新認定医療法人制度とは、持分のない医療法人に移行するにあたり、いわゆるオーナーシップを維持したままであっても、医療法人に対して贈与税を課税しない制度です。
    新認定医療法人制度によって、多くの医療法人において事業承継に関する悩みが大きく解決できると期待されています。

    通常、医療法人の出資持分を相続・贈与すると、後継者には多額の相続税・贈与税が課されることがあります。
    この出資持分を放棄する場合もありますが、単純に持分を放棄すると、医療法人に対してみなし贈与税が課税されます。この際、贈与税が課税されないための非課税基準がありますが、「親族等関係者が役員等の場合、持分総数の3分の1以下」などハードルが高く、この要件を満たすかどうかは税務署による個別判断とされています。

    しかし、「新」認定医療法人として認定を受けた場合には、持分を放棄しても贈与税が課されません。新認定医療法人として認定するのは、厚生労働省になります。更には、役員親族要件などもないため、オーナーシップを維持することが可能となります。但し、厚生労働省より認定を受けるには下記の8要件があり、適正な運営をしていることが求められます。

    新認定医療法人制度のポイント

    ・関係者への特別な利益供与の禁止
    ・役員親族要件なし(オーナーシップ維持が可能)
    ・モニタリング(移行後6年間、運営の状況について報告義務)
    ・みなし贈与税は課税されない

    運営の8要件とは?

    1,法人関係者への特別な利益供与の禁止
    社員、理事、監事、使用人その他の当該医療法人の関係者に対し特別の利益を与えない事

    2,理事・監事の報酬基準
    理事及び監事に対する報酬等について、民間事業者の役員の報酬等及び従業員の給与、医療法人の経理の状況その他の事情を考慮して、不当に高額なものとならないような支給の基準を定めている事

    3,株式会社等への特別な利益供与の禁止
    株式会社その他の営利事業を営む者又は特定の個人若しくは団体の利益を図る活動を行う者に対し、寄附その他の特別の利益を与える行為を行わない事

    4,遊休財産額は事業費用の額を超えない
    遊休財産額は、直近に終了した会計年度の事業に係る費用の額を超えない事

    5,法令違反等の禁止
    法令に違反する事実、その帳簿書類に取引の全部若しくは一部を隠蔽し、又は仮装して記録若しくは記載をしている事実その他公益に反する事実がない事

    6,事業状況①
    社会保険診療等(介護、助産、予防接種含む)にかかる収入金額が全収入金額の80%を超える事

    7,事業状況②
    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準による事

    8,事業状況③
    医業収入が医業費用の150%以内である事

    当事者にとって、ベストな手段を!

    医療法人の事業承継においては、現在の出資者だけでなく、後継者やご親族がそれぞれ当事者となります。まず、どなたが当事者となるのかを明確にし、それぞれの方にとってベストと言える解決方法であるかどうかが、ポイントとなります。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営

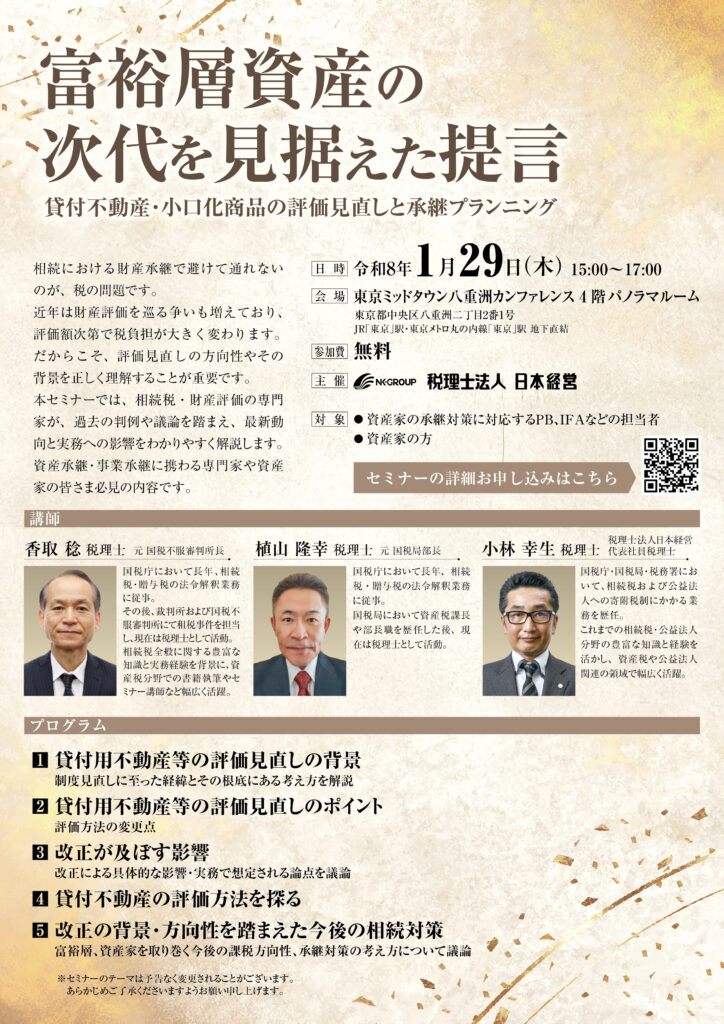
  • 【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

    【参加無料セミナー】富裕層資産の次代承継─不動産評価見直し時代に備える、実務と戦略

    相続・資産承継の現場で、いま静かに、しかし確実に起きている変化があります。
    それが、貸付用不動産や小口化商品を中心とした「財産評価の見直し」です。

    これまで有効とされてきた相続対策が、
    「なぜその評価なのか」
    「本当に実態を反映しているのか」
    と、厳しく問われる時代に入りました。

    富裕層資産を巡る環境は、もはや“前例踏襲”では守れません。
    今、求められているのは次の世代を見据えた、実務に耐えうる承継戦略です。


    ■ なぜ今、評価見直しと承継プランニングが重要なのか

    相続において避けて通れないのが「財産評価」です。
    評価額はそのまま相続税額に直結し、

    • 納税資金の準備
    • 資産の分割方法
    • 相続人間の関係性

    にまで、大きな影響を与えます。

    近年は、財産評価を巡る裁判例や国税当局の判断が積み重なり、
    従来型の評価手法が否認されるケースも少なくありません。

    特に、

    • 貸付用不動産
    • 不動産の小口化商品
    • スキームありきで設計された相続対策

    については、「合理性」や「実態」がこれまで以上に問われています。

    「対策をしているつもりだった」
    「専門家に任せていた」

    ──その安心感が、将来リスクに変わる可能性があるのです。


    ■ 本セミナーで解説するテーマ

    本セミナーでは、相続税・財産評価の第一線で実務を担ってきた専門家が登壇し、次のテーマを掘り下げます。

    • 貸付用不動産等の評価見直しに至った背景
    • 評価方法の変更点と、実務上の重要ポイント
    • 制度改正が富裕層資産に及ぼす具体的影響
    • 評価の背景・方向性を踏まえた、今後の相続対策の考え方

    制度解説に留まらず、
    「実務ではどう判断されるのか」
    「どこがリスクになりやすいのか」

    を、過去の判例や実例を交えて解説します。


    ■ 登壇するのは“評価する側”を知るプロフェッショナル

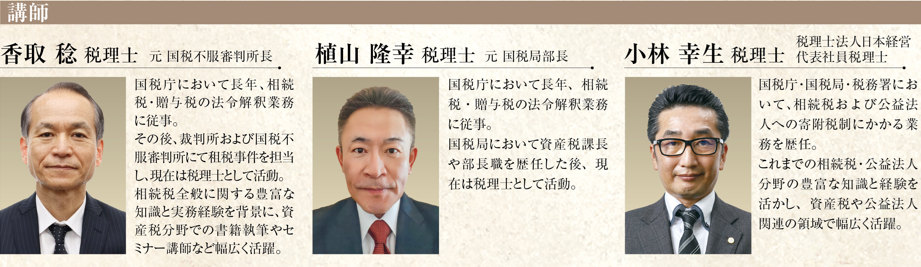
    講師陣は、元国税不服審判所長、元国税局幹部など、
    国税の内側を知り尽くした税理士。

    評価を「作る側」ではなく、
    評価を「判断する側」の視点から語られる内容は、
    富裕層ご本人はもちろん、PB・IFA・士業などの実務担当者にとっても極めて実践的です。


    ■ こんな方におすすめのセミナーです

    • 富裕層・資産家の方
    • 相続・資産承継を具体的に検討している方
    • 不動産を活用した相続対策を行っている方
    • PB、IFA、士業など、承継支援に携わる実務家

    ■ 参加無料。だからこそ、今こそ知っておきたい

    相続・承継は、「起きてから考える」ものではありません。
    評価の考え方が変わる今だからこそ、
    正しい方向性を知り、備えることが資産を守る最大の対策になります。

    本セミナーは、
    富裕層資産の“これから”を考えるための判断軸を得る機会です。

    参加費は無料。
    限られた時間だからこそ、価値ある情報をぜひご自身の目で確かめてください。

    ▶ セミナーの詳細・お申し込みは、案内ページをご確認ください。


    AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ: 税理士法人 日本経営

  • 「株特はずし」で、自社株評価を適正に!

    「株特はずし」で、自社株評価を適正に!

    未上場の同族企業では、事業承継の際に後継者や資産管理会社へ自社株を移転する必要があります。

    しかし、資産管理会社の資産のほとんどが自社株の場合、「株式等保有特定会社」に該当し、株価が純資産価格で評価されるため、株価が高くなり、相続税や贈与税の負担が増加してしまいます。

    株式等保有特定会社(株特)とは?

    株式等保有特定会社とは、会社が保有する自社株式の評価額が、総資産の50%以上を占める会社のことをいいます。

    この状態になると、株価評価に類似業種比準価格を用いることができず、純資産価格での評価が基本となり、結果として株価が高騰します。

    では、どのようにして株特状態を回避するのでしょうか?

    「株特はずし」とは?

    「株特はずし」とは、資産構成を調整して株式等保有特定会社の条件から外れることを指します。

    株特はずしの方法とは?

    1、収益不動産の購入
    株式以外の資産を増やすことで、株式の割合を50%未満に抑えることができます。
    例えば、1億円の資産のうち、自社株が6,000万円(60%)の場合、不動産を3,000万円購入すれば、株式の割合は50%未満となります。

    2、事業買収(M&A)
    他の事業を買収することで、資産の種類を多様化し、株式の割合を減らします。

    3、上場有価証券・債券・投資信託の購入
    流動性のある資産を増やすことで、株式の比率を下げる方法です。

    株特はずしの注意点

    財産評価基本通達189には、「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」と明記されており、税務調査で否認されるリスクがあります。
    また、収益不動産やM&A、投資有価証券による損失を被る可能性もあり、本末転倒にならぬよう、慎重に検討する必要があります。

    事例紹介

    ある企業では、事業承継の際に自社株評価額が高騰し、後継者の負担が大きくなっていました。
    そこで、資産管理会社が収益不動産を購入し、株式の割合を50%未満に調整。
    結果として、株価評価が引き下げられ、相続税の負担軽減につながりました。

    まとめ

    株式等保有特定会社(株特)に該当すると、相続税や贈与税の負担が増加するリスクがあります。
    適切な対策を講じることで、これらのリスクを回避し、スムーズな事業承継が可能になります。
    税務リスクを回避するためにも、専門家と共に慎重に計画を立てましょう。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:自社株評価を下げる?株特外しのメリットとは

  • 一般社団法人を活用した自社株・事業承継対策とは?

    一般社団法人を活用した自社株・事業承継対策とは?

    自社株の相続対策の重要性

    自社株は、現金や不動産と同様に価値を持つ資産です。
    優良企業では、その価値が時間とともに上昇することが多く、相続時の評価額が高くなることで、多額の相続税が発生するリスクがあります。
    特に、後継者が相続税の負担を理由に株式を手放さざるを得ないケースも少なくありません。
    そこで注目されるのが、一般社団法人を活用する方法です。

    一般社団法人の活用メリット

    1、相続税対策と経営権の安定化
    一般社団法人は株主がいないため、株式の分散を防ぎながら、自社株を法人名義にすることで相続税の負担を軽減できる可能性があります。

    2、事業承継の簡素化
    理事や社員の変更のみで、法人が所有する自社株を管理できるため、相続発生時の手続きが簡素化されます。

    3、相続税・贈与税の負担軽減
    持分がないため、個人の財産と見なされず、直接的な相続税の課税対象になりにくいといえます。ただし、2018年の税制改正により、過度な節税目的での利用は厳しくチェックされるようになっています。

    4、資産の蓄積と安定運用
    配当の必要がないため、企業の利益を社団法人に蓄積しやすく、長期的な経営安定につながります。

    一般社団法人活用の注意点

    1、相続税リスク
    2018年の税制改正により、設立から3年以内に相続人が理事になる場合、一般社団法人が所有する財産が相続財産とみなされる可能性があるため、注意が必要です。また、相続人が理事の過半数を占めている場合も、実質的に個人の財産とみなされ、相続税の対象となるリスクがあります。

    2、維持コスト
    法人税や登記手続き、税務申告が必要で、一定のコストが発生します。

    3、会社売却が難しい
    一般社団法人は株式を持たないため、M&Aを考えている場合には注意が必要です。ただし、法人が所有する自社株を売却する、解散して株式を相続人に移す、または事業譲渡を活用することでM&Aを実行することも可能です。

    このように、一般社団法人の活用は、会社を長期的に存続させるための有効な手段ですが、適切な設計が必要です。相続税の負担を軽減しつつ、経営の安定化を図ることがポイントです。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:一般社団法人設立の選択肢

  • 公益財団法人設立のメリットと認定のハードル!

    公益財団法人設立のメリットと認定のハードル!

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:一般社団法人設立の選択肢

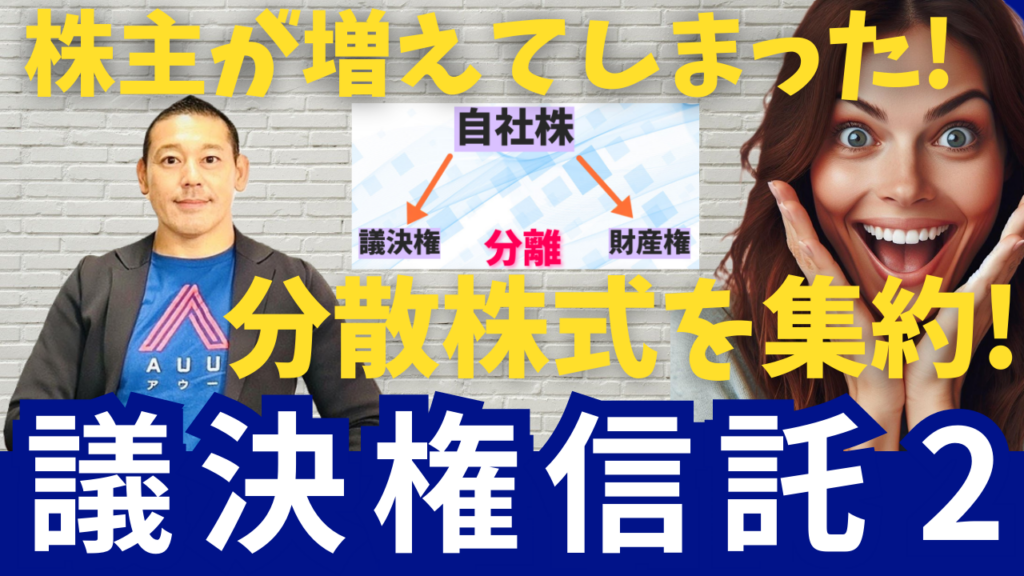
  • 分散株式の集約方法とは?議決権信託

    分散株式の集約方法とは?議決権信託

    わかりやすい!説明動画(2分9秒)

    株式が親族間や関係者間で幅広く分散してしまっているケースが多く見受けられます。

    株式が分散している問題点とは?

    議決権確保の必要性
    事業承継において、議決権を行使できず、それにより経営基盤が不安定になります。
    相続対策・株価対策の必要性
    株式を所有している親族に相続が発生すると、同族株主である親族間での株式の移転となり、高額で評価され、高額の相続税が課される可能性があります。
    また、その理由から、高額な価格で買取を要求させる恐れもあります。

    議決権を確保する方法

    ◆ 種類株式への変更
    経営に関与しない株主の株式について、配当優先の無議決権株式に変更し、経営を担う株主に議決権を集中させる方法です。
    ※ 知っておくべき、種類株の種類について
    課題:既存の普通株を種類株に転換する場合には、種類株の内容を定款に定める必要があるため株主総会の特別決議による定款変更が必要となります。また株主全員の同意を得る必要があります。

    ◆ 議決権信託の活用
    株式を財産権と議決権に分割した上で議決権のみを信託してもらい、社長が受益者となって議決権を行使する方法です。
    信託後は議決権の行使は受益者が行うこととなります。
    株式の買取りと異なり、議決権の集約では財産権は保有者に残るため、買取り資金を必要としません。税務上、株式は財産権のある受益者(元の株主)のものとして捉えるため、税務上の株式移転と捉えず、課税は発生しません。
    また、種類株の発行と異なり、各々の株主との契約となるため、全株主の同意も不要となります。
    課題:議決権の集約には効果的ですが、財産権は元の株主に残るため、その後の対策は必要となる可能性があります。

    ◆ 株価対策により株価引き下げを実施し、株式そのものを買取り集約する
    株価対策を実施し、買取負担額を軽減させる方法です。
    ※株価対策とは?… 会社分割による株価引き下げ、持株会者の設立による株価上昇抑制、従業員持株会や役員持株会の設立と株式の買取により、配当還元価格により持株会が株式を買取ります。

    ◆ 株価取得のための法人を設立「株式買取型」
    社長や後継者が株式取得のための法人を設立し株式を買取り、集約する方法です。
    主に、後継者が設立した法人(HDなど)で金融機関などから借入した資金を元手に株式を買い取ります。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより株式の買い集めの実施後は、後継者への事業承継が完了します。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:株式の購入資金が多額になると共に、利息負担が発生します。

    ◆ 株価対策により株価引き下げを実施し、社長や後継者への第三者割当増資による持分比率の拡大
    経営再度への第三者割当増資によりシェアを拡大し、議決権を確保する方法です。

    ◆ 株価取得のための法人を設立「第三者割当増資型」
    社長や後継者が株式取得のための法人を設立し株式を第三者割当増資により集約する方法です。
    主に、後継者が設立した法人(HDなど)が第三者割当増資を引き受け出資します。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより第三者割当増資実施後は、後継者が一定の議決権を得ることができます。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:出資資金がが多額になると共に、利息負担が発生します。

    ◆ 配当還元方式を適用した親族への株式の贈与
    同族会社において中心的な同族株主が存在する場合における非中心的な同族株主の取り扱いとして、一家族が中心的な同族株主(25%以上保有)に該当している場合において、その他の家族が中心的な同族株主に該当していない場合には受け取る者において5%未満までに限り特例的評価(配当還元価格)による評価が可能となります。但し、5%未満であっても受取る者が当該法人の役員(代表、社長、副社長、専務、常務、監査役を示す)である場合には適用できませんので注意が必要です。
    課題:経営費関与同族に株式が分散する恐れがあります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    会社の議決権は100%長男Bに譲りたいが、遺留分が障害になっている。

    A社長は、会社の株式100%を保有しています。
    長男Bが会社を継ぐ予定で、早めに自社株式を贈与したいと考えています。
    しかし、自社株式の全てを長男Bへ贈与してしまうと、長女Cには、相続させる財産がありません。
    このまま贈与してしまうと、長男Bと長女Cは揉めることになるのではないか…。
    自社株式を譲るに譲れず、何もできないまま、時間だけが過ぎていきました。

    贈与財産も遺留分減殺請求の対象となる

    A社長は知人のX社長に相談しました。
    すると、その社長も同じような悩みを経験したことがあり、相続財産のほとんどが自社株式の場合、その全てを一人の子供に贈与してしまうと、子供たちの中で揉める可能性があるというのです。

    今回のようにA社長と長男Bが共に、遺留分権利者に損害を加えることを知っていながら贈与をした場合、相続開始前10年超の期間に贈与した財産も遺留分減殺請求の対象となるのです。(改正民法第1044条1項及び3項)。

    どうすればいいのかと頭を抱えるA社長に、X社長は税理士の満重先生を紹介しました。

    議決権信託の活用により解決

    話を聞いた税理士の満重先生は、信託を活用した対策を提案しました。
    贈与ではなく信託により、株式の名義を全て長男Bとします。
    これにより、議決権については長男Bが行使することが可能となります。
    さらに、受益権(配当を得る権利や残余財産を得る権利、株式の譲渡対価を得る権利など)については、長男Bと長女Cに2分の1ずつ帰属するよう、信託を使って設計することが可能となるのです。

    A社長はさっそく、手続きを進めました。ほどなくして、議決権は長男Bが全て行使できることになり、会社の円滑な意思決定が可能となりました。

    議決権信託とは

    今回、満重先生が提案した「議決権信託」(民事信託)とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営 元記事へ

  • 家族信託とは?認知症対策とその活用事例

    家族信託とは?認知症対策とその活用事例

    基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    家族信託(民事信託)は認知症などに備える有効な事前対策の手法として注目されています。
    認知症を発症すると、自らの意思で預貯金や有価証券、不動産などの財産を安全に管理することが難しくなってしまうためです。

    家族信託とは?

    家族信託とは、大切な財産を、信頼できる人(家族)に託し、管理・運用してもらう制度です。
    財産を管理・承継することを目的として家族と結ぶ契約となります。

    委託者
    財産を託す人

    受託者
    財産を託されて管理・運用する人

    受益者
    財産から生じる利益を得る人

    家族信託は、設計の自由度が高い制度です。信託の目的を設定することで多くのメリットを得られることが特徴です。

    家族信託の5つのメリットとは?

    1、認知症になった後の財産管理が可能
    2、二次相続以降の財産承継先も明確化
    3、相続時の不動産共有リスク回避に有効
    4、相続や贈与後の財産管理にも有効
    5、争族対策としても有効

    1、認知症になった後の財産管理が可能

    認知症になると以下の項目が困難になると言われています。
    ✓ 銀行預金の引き出し(一部は可能)
    ✓ 定期預金口座の解約手続き
    ✓ 遺言の作成
    ✓ 各種契約の締結
    ✓ 資産の運用や処分
    ✓ 不動産の修繕など
    家族信託を活用すれば、信託の目的の範囲内で、上記の行為を行うことが可能となります。

    2、二次相続以降の資産承継先を明確化

    遺言は、自身が死亡したときの相続までの指定が可能ですが、その次の代の相続について指定することはできません。
    一方、家族信託では、受益者連続型(跡継ぎ遺贈型)信託を設定することが可能です。 従って、二次相続、三次相続において信託受益権の承継者を指定することが可能となります。
    ただし、信託設定から30年以降は、現存する受益者が新たに受益権を取得するまでという期間の制約がある為留意が必要です。

    3、不動産の共有対策、相続時の共有リスク回避に有効

    通常、不動産が共有状態にある場合、共有者の総意がなければ処分を行うことは出来ません。
    しかし、家族信託では、不動産の財産権と管理処分権を分割し、それぞれ別の人が管理する手法が可能となるため、財産権が共有であっても、管理処分権を受託者が持つことで、財産の管理処分を円滑に行うことが可能です。

    4、相続や贈与後の財産管理にも有効

    相続や贈与で財産を引き渡した場合、その財産は、引き継いだ者が自由に使用できるようになります。そのため、子供が、思いがけず無駄使いをしてしまうのではないかと不安が生じますが、家族信託であれば、受託者が財産を管理しますので、信託の目的で使途に制限を付すことも、月々の給付額に制約を付すことも可能です。

    5、争族対策としても有効

    争族対策として、遺言が利用されますが、遺言は書き換えや、個人が単独で作成することも可能であるため、相続人全員が納得できる内容になっているかは分かりません。
    家族信託は信託契約の変更や解約に一定の制限を設けることが可能です。
    例えば、家族会議を開き、財産の承継方法を決定した上で、遺言代用機能(相続後誰が受益権を承継するかなどの取り決め)を持たせた信託契約を締結します。これにより将来の争族を抑制することも可能となります。

    家族信託と成年後見制度の違い

    成年後見制度には、任意後見人と法定後見人があります。

    任意後見人は、

    本人の判断能力が不十分になる前に、自身の意志で後見人を決定することができます。

    法定後見人は、

    認知症などにより判断能力が不十分になってしまった後に、家族や周囲の方が申し立てを行い家庭裁判所が後見人を決定します。

    成年後見制度(法定後見・任意後見)は、

    成年後見人が代理する形で認知症になった方の財産を管理することが可能ですが、定期的に家庭裁判所へ報告を行う必要があるなど一定の負担が生じることとなります。
    ただし、認知症になった方の財産を保全管理することが目的ですので、資産の積極的な運用や相続対策ができにくいなど一定の制約を受けます。

    家族信託は、

    信託の目的として定めた範囲内の行為であれば、積極的な資産運用や資産の組替え(不動産の売却・買換・アパート建設等)等も可能となります。また、設定次第では相続開始後においても引き続き財産管理を行うことも可能となります。
    この様に、信託の目的を自由に設定できることが家族信託のメリットと言えます。

    家族信託は認知症発症後でもできるのか

    家族信託は、あくまでも契約であるため、認知症で判断能力を欠いている状態では行うことはできません。
    ただし、軽度の認知症であれば、家族信託の契約手続きを実行できたケースはあります。
    より確実に対策が行えるように、早目に検討されることをお薦めします。
    家族信託は、委託者の希望や想いを踏まえてオーダーメイドで作成するものですので、作成に一定の期間(約3カ月程度)を要することにも考慮が必要です。

    手続きの流れ

    1、家族会議を開き、家族信託について話し合いを行います。
    2、話し合いの結果を踏まえ、以下を決めます。
    ✓ 信託の目的
    ✓ 委託者、受託者、受益者
    ✓ 信託する財産
    ✓ 信託の終了方法と終了後の財産の帰属者
    ✓ その他信託を行う上で必要な事項
    3、上記2に基づき家族信託契約書の案を作成します。
    4、公証人役場で家族信託契約書を公正証書化します。(※)
    5、契約に基づき信託口口座の作成、不動産の名義変更を行います。
    ※必須の手続きではありませんが、当法人では公正証書化をお薦めしています。

    家族信託を活用した認知症対策の事例

    相談者はA様より、お母様が、認知機能が低下気味であり、介護のために高齢者施設に入所することになったという話を聴きました。
    お母様は、自宅のほか収益不動産を所有していますが、入所した後の管理をどうしようか悩まれています。
    収益不動産の収入は、施設での生活費に充てたいという希望をお持ちでした。
    しかし、施設に入所した場合、その後認知症などで意思能力を喪失する可能性もあります。
    そこで、家族信託の活用を検討しました。
    家族信託契約を締結し、自宅と収益不動産の管理等をA様(受託者)に託すことで、不動産の修繕、管理、契約の更新などをA様が行い、信託した収益不動産の収入についても、A様が信託口座で管理できるというものです。
    施設入所後、しばらくしてお母様が意思能力を喪失してしまいました。
    家族信託契約を締結していたことから、不動産の管理やお母様の生活費の支弁に影響は出なかったとのことです。
    家族信託契約を締結していなければ、不動産の修繕、契約の更新、その不動産から生じる収入を使用することが困難であったと考えられます。
    日本経営ウィル税理士法人の事例より

    基記事:基記事:家族信託で認知症対策!認知症発症後でも安心できる家族信託という選択/日本経営ウィル税理士法人

    関連記事:認知症対策?家族信託のしくみと活用法

    アニメで分かる家族信託
    ayakoのTAX情報ch / 日本経営ウィル税理士法人

    是非、この機会に家族信託の活用を検討してみては如何でしょうか。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営