AUU Online CMS

カテゴリー: 相続

  • 大阪 梅田の相続サロン【レクシード】とは?

    大阪 梅田の相続サロン【レクシード】とは?

    相続税のお悩み、まずはご相談ください!
    相続税の相談窓口「梅田相続サロン REXIED」へ

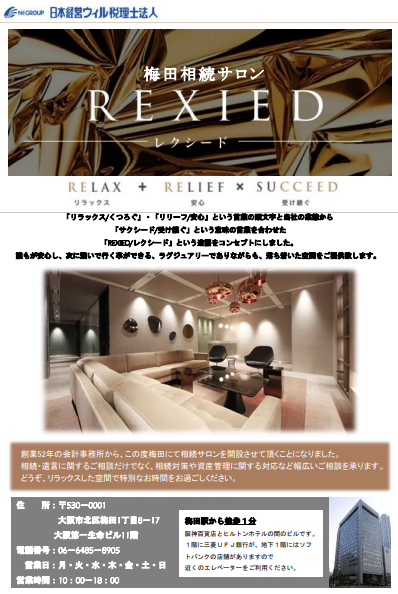
    創業52年の歴史をもつ、日本経営ウィル税理士法人は、大阪 梅田にて相続サロン【REXIED~レクシード~】を開設しました。
    相続・遺言に関するご相談のみならず、相続対策や資産管理に関する対応など、幅広いご相談を承ります。
    長年の信頼と実績で培った知識、ノウハウを駆使し、精度の高い申告で皆様の期待にお応えいたします。
    是非とも、リラックスした空間で特別なお時間をお過ごしください。

    梅田相続サロン【REXIED~レクシード~】
    住所:〒530-0001 大阪市北区梅田1丁目8-17 大阪第一生命ビル11階
    電話番号:06-6485-8905
    営業日:月・火・水・木・金・土・日
    営業時間:10時~18時
    HP:https://rexied.nktax.or.jp/

    主なサービス内容

    ✓ 相続税の申告書作成

    ✓ 書面添付の実施

    ✓ 税務調査の対応

    ✓ 財産評価・財産一覧表の作成

    ✓ 税負担を考慮した遺産分割案の提示

    ✓ 遺産協議分割所の作成

    ✓ 相続税申告書の作成

    ✓ 添付書面の作成

    etc…

    関連手続き

    ✓ 預金口座、証券口座等の名義変更や解約手続き

    ✓ 相続税の申告に必要な資料
    (法定相続情報や残高証明書等の取得代行)

    ✓ 不動産の名義変更
    (相続登記など)

    etc…

    まずはお気軽にご相談ください。

    梅田相続サロン【REXIED~レクシード~】住所:〒530-0001 大阪市北区梅田1丁目8-17 大阪第一生命ビル11階
    電話番号:06-6485-8905
    営業日:月・火・水・木・金・土・日
    営業時間:10時~18時
    HP:https://rexied.nktax.or.jp/

    事業と財産の「成長・永続」を実現する

    未来への洞察と正しい意思決定

    社会への祈りをこめて、ここにしかない未来をご提案して参ります。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人
  • 相続税の事でお困りではありませんか?

    相続税の事でお困りではありませんか?

    相続税のお悩み、まずは日本経営にご相談ください

    日本経営ウィル税理士法人は、創業52年の歴史を持ち、これまで多くのお客様と共に、相続や事業承継に取り組んで参りました。

    長年の信頼と実績で培った知識、ノウハウを駆使し、精度の高い申告で皆様の期待にお応えいたします。

    相続税のお悩み、まずはご相談ください!
    相続税の相談窓口「梅田相続サロン」へ

    梅田相続サロンへ電話(10時~18時)
    06-6485-8905

    主なサービス内容

    ✓ 相続税の申告書作成

    ✓ 書面添付の実施

    ✓ 税務調査の対応

    ✓ 財産評価・財産一覧表の作成

    ✓ 税負担を考慮した遺産分割案の提示

    ✓ 遺産協議分割所の作成

    ✓ 相続税申告書の作成

    ✓ 添付書面の作成

    etc…

    関連手続き

    ✓ 預金口座、証券口座等の名義変更や解約手続き

    ✓ 相続税の申告に必要な資料
    (法定相続情報や残高証明書等の取得代行)

    ✓ 不動産の名義変更
    (相続登記など)

    etc…

    まずはお気軽にご相談ください。

    事業と財産の「成長・永続」を実現する

    未来への洞察と正しい意思決定

    社会への祈りをこめて、ここにしかない未来をご提案して参ります。

    相続税のご相談は、日本経営へ

    梅田 相続サロン LEXIED のご案内

    創業52年の会計事務所から、この度梅田にて相続サロンを開設いたしました。

    相続・遺言に関するご相談だけでなく、相続対策や資産管理に関する対応など幅広いご相談を承ります。

    どうぞ、リラックスした空間で特別なお時間をお過ごしください。

    梅田 相続サロン【LEXIED】

    相続税のお悩み、まずはご相談ください!
    相続税の相談窓口「梅田相続サロン」へ

    梅田相続サロンへ電話(10時~18時)
    06-6485-8905

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 事業法人向け、日本経営のサービスメニュー

    事業法人向け、日本経営のサービスメニュー

    日本経営グループには、医療福祉分野や個人向けの他にも、事業法人向けのご支援を専門とするトータルソリューション事業部があります。
    ご相談は無料ですので、お気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、事業法人向けサービスメニューをまとめてお伝えさせて頂きます。

    事業法人向けサービスメニュー

    非上場会社の事業承継

    【事業承継のシミュレーション】

    事業承継後にも安定した経営が継続できるよう、できるだけ税負担が少なく、承継後の経営を磐石なものにする事業承継の方法を提案、サポート。

    □ 非上場会社の事業承継をスムーズに行いたい。
    □ 承継後も安定した経営を継続できるようにしたい。
    □ 社長からの借入金などを整理したい。

    【組織再編制度の活用】

    会社法その他の法律の規定を駆使し、最適な組織体制の構築をサポート。税務的な側面も検討。

    □ 最適な組織体制にしたい。
    □ 組織体系による非効率があるのならば教えてほしい。

    【従業員持株会の活用】

    全社一丸経営に資する、税務的にも有用な持株会の設立、運営をサポート。

    □従業員の福利厚生を充実させたい。
    □従業員の愛社精神を醸成したい。

    【種類株式の活用】

    会社の最適な資本政策を提案。
    無議決権の株式、配当優先の株式、一定の事由が生じたら会社が取得できることとなる株式など、さまざまな種類の株式の活用を提案。

    □ 株式は今のうちに息子に渡したいが、経営権は握ったままにしたい。
    □ 今の株主が死亡したら会社がその株式を取得できるようにしたい。
    □ 一部の株式の配当を多くしたい。

    【一般社団法人合同会社の活用】

    資産管理などの目的に応じた法人の形態を検討し、設立、運営を支援。一般社団法人、合同会社など。

    □ 財産管理を合理的に行いたい。
    □ 株式会社以外の法人形態も検討してみたい。

    【納税猶予制度の活用】

    非上場株式に係る贈与税、相続税の納税猶予制度の検討、実行の支援。

    □ 自社株に係る税額が多額になると想定され、事業承継により経営危機が発生しかねない。

    M&A

    【株式譲渡】

    譲渡までの内部体制支援、候補先探索から候補先との条件交渉、税務・法務面のチェック、契約内容の確認まで一気通貫したご支援。

    □ 後継者がおらず、第三者へのM&Aも想定している。
    □ 相手が見つかるのかどうか、いつから動くべきか目利きをしてほしい。
    □ 自分(社長)が抜けると、統率が取れないのではないかとの心配がある。

    【株式譲受】

    買い手目線での企業価値評価、買収の際の事業計画、候補先との交渉、買収後のPMI支援。

    □ 事業の多角化を進めたいが、相乗効果のある有益な案件がどれくらいあるか相談したい
    □ 買収の話が出ているが、対応について悩んでいる
    □ 買収の話で、頼れるプロが身近にいない

    【デューデリジェンス】

    対象企業の財務・税務・法務データを分析。現地調査、対象会社の経営幹部へのヒアリングからリスクや重点項目の洗い出しを実施。

    □ 対象会社の企業価値を算定してほしい。
    □ 買収対象会社の抱えるリスクを顕在化させてほしい。
    □ 買収スキームにおける税務の取り扱いについて、セカンドオピニオンを希望する。

    会計

    【会計顧問】

    税務業務・会計業務のサポート、部門別の実績報告の支援など。

    □ 毎月訪問し、経理処理をサポートしてほしい。
    □ 部門別の月次試算表・実績を確認したい。

    【事業計画支援】

    事業計画の策定と実行、貴社がありたい姿になることをサポート。
    組織風土や歴史などを踏まえて5ヵ年計画を策定し、社員を巻き込みながら、具体的に定期的に計画の実行を支援。

    □ 策定した経営計画の数字を見ても、具体的なアクション、改善点が見えてこない。
    □ 従業員に会社のビジョンを示し、後継者・幹部を育成したい。
    □ それぞれの支店について、中長期の事業計画を検証したい。海外対応

    海外対応

    【海外取引に関するショートレビュー】

    国際税務に精通した専門家が税務リスクを洗い出し、検討結果をレポートとして提供。追加資料作成、管理体制、グローバルタックスマネジメントなどを提案。

    国際税務リスクとは?
    例 )移転価格税制、海外寄附金、外国子会社合算税制、配当金の益金不算入制度、過少資本税制、タックスヘイブン対策税制、PE課税、ロイヤルティ損金不算入、外国税額控除、租税条約、駐在員の所得税、子会社不正、海外の法人における税務ポジションの把握や税務リスクの評価など

    □ 取引が国際化しているが、国際的な課税に対する社内体制が万全ではない。
    □ 体制を構築するにしても、どのような税務リスクがあるのかがわからない。

    【海外サポート】

    現地での活動を現地の専門家がサポート。

    サポートとは?
    例 )会社設立、外資優遇制度申請支援、会計監査、税務申告、記帳代行、給与計算、VISA取得申請、管理体制の調査および構築支援、海外子会社のデューデリジェンス、本社へのレポート作成、撤退支援など

    対応国
    タイ、ベトナム、フィリピン、中国、香港、韓国

    □ 海外展開を考えているが、会社の設立方法、進出先の会計・税務制度等がわからず不安。
    □ 複数の海外子会社を設立したが、現在の資本構成は最適だろうか。

    教育

    【管理職研修】

    今の世代の価値観にあう新しいスタイルのリーダーシップ理論の学習、実践、体得をサポート。
    新たな時代を切り開いていくリーダー教育を提供。

    □ 管理職のリーダーシップが弱く、受身の姿勢になっている。
    □ チームのマネジメントが出来ていない。
    □ 部下への教育や動機付け等の働きかけがなっていない。

    【後継者教育】

    後継者が、自らが抱える葛藤と向き合い、自分らしいリーダーシップを発見していくことをサポート。その上で、現経営者の願いや思いにふれ、当事者としての意識を持てる状態に気持ちを高めていきます。

    □ 経営理念を引き継がせたい。
    □ 経営に対する自覚を芽生えさせたい。
    □ 経営者としての責任感を植え付け、資質を確認したい。

    労務

    【人事マネジメントシステム】

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる。
    □ 将来展望が描けずに、退職していくスタッフが少なくない。
    □ 制度再構築が必要だが、どこから着手すべきか困っている。

    【組織風土活性化ポイントの診断】

    社員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 社員の意欲向上こそが最重要のテーマだと考えている。
    □ 社員の退職・転職が多く、悩まされている。
    □ 支店ごとの意欲の乖離が大きい。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 個人向け、日本経営のサービスメニュー

    個人向け、日本経営のサービスメニュー

    日本経営グループには、医療福祉分野や事業法人向けの他にも、個人向けのご支援を専門とするトータルソリューション事業部があります。
    ご相談は無料ですので、お気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、個人向けサービスメニューをまとめてお伝えさせて頂きます。

    個人向けサービスメニュー

    相続

    【相続税申告】

    長年の豊富な経験に基づく、外部ブレーンも積極的に活用した申告。

    □ 相続税は税額が多額だ。信頼できる税理士に依頼したい。
    □ 相続について知見のある税理士に依頼したい。

    【遺言の執行】

    永続的な企業グループだからこそ、安心して遺言執行を任せていただけます。

    □ 着実に遺言を執行してもらうためには、誰に依頼すればよいかわからない。
    □ 執行人を同年代や年上の人にお願いしたが、相続までお元気か不安だ。

    【相続手続】

    相続開始後の諸手続きをお手伝い。
    死亡届、社会保険・年金手続き、謄本等調査、預貯金等の名義書換、不動産の相続登記など。

    □ 相続が発生したが、何をしなければならないのかわからない。

    相続準備

    【総合資産管理】

    金融資産、不動産など、所有されているすべての財産の情報をわかりやすく管理。最適なポートフォリオを検討。

    □ 不動産などの財産の情報の管理が難しい。

    【相続のシミュレーション】

    現状のまま相続が発生した場合の相続税の負担を試算。

    □ 相続税がかかるだろうと思ってはいるが、どの程度かかりそうなのかが見当がついていない。

    【相続対策の提案】

    個別のご希望やご事情をお聞きし、相続税の負担をできるだけ抑え、その後の皆様の生活を安心できるものにするための対策を提案。

    □ 相続税などを安く抑えたい。
    □ 納税資金が確保された安心できる相続にしたい。
    □ 後継者以外も満足できる相続にしたい。
    □ 自分の亡くなった後の配偶者などの生活を安心できるものにしたい。

    【遺言書案の作成】

    税理士はじめ様々な専門家が連携して総合的にアドバイス。より確実に実現できる公正証書での遺言作成をサポート。

    □ 遺言書を作成したいがどうしたらよいかわからない。
    □ 認知症の配偶者がいる。
    □ 子供がいない。
    □ 音信不通の相続人がいる。
    □ 会った事のない推定相続人がいる。

    【信託】

    信託を設定することで、あらゆるリスクに、細かなご希望に対応可能。まずご相談ください。

    □ 認知症などで適切な管理ができなくなるリスクをさけたい。
    □ 次の相続も指定して財産を守りたい。
    □ その他、細かな希望がある。

    非上場株式のオーナー様へ

    【相続税対策の提案と実施】

    相続財産となる非上場株式を、できるだけ軽い負担で承継できるように、さまざまな手法の中からお客様の状況やご希望にそった手法を提案。

    例 )
    組織再編、従業員持株会、新株予約権、種類株式、信託、一般社団法人、資本取引、医療法人の出資持分放棄など

    □ 非上場株式を所有しており、相続税が多額になりスムーズに相続できるか不安だ。
    □ 財産のほとんどが非上場株式なので、納税資金をどうすればよいかわからない。

    海外の財産・所得をお持ちの方

    【国際相続のシミュレーション・遺産分割についての提案】

    海外の財産を含めた遺産分割の、パターンによるトータルの税額の違いを試算し、事前にとっておくべき対策や、遺産分割案を提案。

    □ 海外の財産がある場合、どのように遺産を分割するのが税負担が軽いのかわからない。
    □ 外国で納付した相続税について、日本の相続税申告での手続きがわからない。

    【相続税申告】

    経験豊富な専門家が高度なレベルで対応。
    相手国の相続税の法律や、それを日本ではどのように申告するのかなど、専門的な知識が必要。

    □ 海外財産があるが、日本で相続税の申告が必要かわからない。
    □ 海外財産について海外で相続税が課税されたが、日本での相続税の申告がどのようになるかわからない。

    【所得税申告】

    経験豊富な海外所得に精通した専門家が対応。
    国内所得と同様に扱える規定、扱えない規定があり、専門的な知識が不可欠。

    □ 海外の所得があるが、日本での所得税の申告をどうすればよいかわからない。

    【国外財産調書】

    国外財産調書の作成と提出。
    海外に財産がある場合、国外財産調書を提出する義務があることがあります。

    □ 海外の財産があるが、国外財産調書についてどうすればよいかわからない。

    【海外資産の売却支援、送金支援】

    不動産や株式などの海外の財産を海外で売却して現金化した上で、日本へ送金する手続きの支援。海外から日本への送金については、国ごとに外国為替法にのっとった手続きが必要。

    □ 納税資金の確保、日本での資産運用のため、海外財産を日本へ移転したい。

    不動産関連

    【不動産の情報提供】

    不動産についての情報提供のための組合を紹介。
    毎月開催のセミナーへの参加や各種士業の先生への相談ができます。

    □ 不動産市況についての情報がほしい。
    □ 不動産の運営、トラブルの相談がしたい。

    【不動産の紹介】

    居住用・事業用・投資用など、ニーズ、ご予算にあった不動産の物件情報を紹介。相続対策用の小口不動産商品の紹介も。

    □ 相続対策として不動産の購入をすすめられたが、どの不動産を買えばよいのかわからない。

    【不動産の売却サポート】

    連携する複数の専門家と協力して、ご希望に添える金額でのスピーディーな売却をサポート。

    □ 不動産を売却したい。
    □ 売却した際の金額(相場)を知りたい。

    【有効活用サポート】

    未利用や空室になってしまった不動産の有効活用を、条件面だけではなく安全性相続効果等も配慮してサポート。

    □ 未利用の不動産を活用したい。
    □ 空室になってしまった賃貸物件を再リースしたい。

    【賃貸マンション運営についてのプランニング】

    お持ちのマンションについて、長期の修繕計画をふまえた収支キャッシュフローをシミュレーション。
    今、売却するべきなのか、修繕して持ち続けるべきなのか、シミュレーションをもとに最も効率的な方法を提案。

    □ 不動産経営についてアドバイスが欲しい。
    □ 不動産経営について中長期の計画を立てたい。
    □ 未来のビジョンを明確にしたい。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 診療所にも強い、日本経営のサービスメニュー

    診療所にも強い、日本経営のサービスメニュー

    日本経営グループは医療法人や事業法人の他にも、診療所の経営に関するご支援も得意とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、診療所向けサービスメニューをまとめてお伝えさせて頂きます。

    【簿価純資産3億以上】

    診療所の事業承継・M&Aのサポート

    事業承継の選択肢とリミットを、ライフプランの軸上で明確化。優先度の高い承継プランを提案し、実行をサポート。

    □ 後継者はいるが、いつ地元に戻ってくるか分からない
    □ 後継者がいないので、第三者への承継も検討したい
    □ 事業承継の選択肢について、パターンを知りたい

    診療所グループ内法人の最適化・再編サポート

    グループ内の法人・個人の所得・取引・財産のバランスを検証。全体最適のための再編プランを提案し、実行をサポート。

    □ MS法人を解散したほうがよいのか迷っている
    □ グループ内の法人・個人の所得バランスが崩れている
    □ グループ内の取引や財産が複雑なので、一度整理したい

    診療所の出資金承継サポート

    持分あり医療法人について、出資金の評価額をシミュレーション。効果の高い承継プランを提案し、実行をサポート。

    □ 出資金の承継コストを、まだ把握していない
    □ 出資金の評価額が高額と知り、対応に困っている
    □ 次の代もその次の代も、承継に困らないようにしたい

    診療所の不動産整理・活用のサポート

    二次相続まで含めて、相続・遺産分割をシミュレーション。不動産の整理・活用についてプランを提案し、実行をサポート。

    □ 不動産が多く、相続税や遺産分割に不安がある
    □ 共有名義の不動産や遊休不動産について、整理したい
    □ グループ内の不動産について、整理をしていきたい

    開業医の方のライフプラン設計サポート

    歯科医院の診療効率改善コンサルティング、医療法人成り、分院展開、事業承継・M&Aなど、事業の拡大成長をサポート。

    □ アポイントのキャンセル率を減らしたい
    □ 歯科医院の分院展開・医療法人成りを考えている
    □ 適正な患者数を出したい。損益分岐点を知りたい

    【事業意欲の高い開業医様】

    事業計画策定サポート

    開業から閉院までの事業収支をシミュレーション。大改装・設備再投資・退職金など、長期の事業・資金計画を検証。

    □ 開業から閉院までの事業計画を描いたことがない
    □ いつ資金的な余力が出てくるか、将来展望を明確にしたい
    □ 将来を俯瞰し、各事業年度の重要施策を明確にしたい

    医療法人成りのサポート

    医療法人成りによる法人・個人の収支をシミュレーション。出口戦略まで検証の上、法人成りをサポート。

    □ 診察に追われ、医療法人成りを検討したこともなかった
    □ 医療法人について、友人の間でも賛否両論がある
    □ 私の場合は法人成りすべきかどうか、アドバイスがほしい

    分院の展開・運営サポート

    「部門別損益」と「分院長の評価制度」の導入を柱に、分院の新規展開・運用改善をサポート。

    □ 分院展開を考えているが、マネジメントを確立したい
    □ 分院展開をしているが、思うように成果が上がっていない
    □ 分院長の報酬について、より成果を反映したものにしたい

    大規模歯科診療所の事業展開サポート

    歯科医院の診療効率改善コンサルティング、医療法人成り、分院展開、事業承継・M&Aなど、事業の拡大成長をサポート。

    □ アポイントのキャンセル率を減らしたい
    □ 歯科医院の分院展開・医療法人成りを考えている
    □ 適正な患者数を出したい。損益分岐点を知りたい

    WEBサイト構築サービス

    自院で簡単に構築・更新できる、診療所専用のWEBサイト更新システムを提供。

    □ ホームページのデザインが古くなっていると感じる
    □ スマートフォンに対応したホームページを構築したい
    □ プロモーションを強化し、どんどん更新していきたい

    【会計・財務】

    税務申告・税務顧問(税理士法人での対応です)

    税理士業務(税務代理・税務書類の作成・税務相談など)及び会計業務(会計帳簿・決算書類の作成の補助及び助言など)。

    □ 毎月訪問し、月次試算表や経理をサポートしてほしい
    □ 税務申告について、提案を受けたい
    □ 税理士業務の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 医療法人必見!MS法人でも納税猶予制度の適用が可能

    医療法人必見!MS法人でも納税猶予制度の適用が可能

    MS法人でも特例事業承継税制(納税猶予制度)の適用が可能

    出資持分がある医療法人の認定医療法人制度については、既にその内容も周知されており、適用をご検討されている医療法人も多いのではないでしょうか。
    また、一定の要件を満たす、事業会社の株式等の相続・贈与税の納税が猶予される「特例事業承継税制(納税猶予制度)」も、事業会社では広く適用されています。
    しかしながら、医療法人のグループ会社であるMS法人については、この「特例事業承継税制」の適用があまり検討されていないのが実情です。
    そこで、今回は医療法人グループ内のMS法人での制度適用についてご説明させて頂きます。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    □ 医療法人とは別にMS法人がグループ内に存立している。
    □ MS法人でも事業を行っていて、継続して利益が発生している。
    □ 医療法人の出資金対策は進んでいるが、MS法人の承継対策はこれから検討する予定。
    □ MS法人の純資産額が多額であるため、将来相続税が多額に発生する可能性がある。
    □ 制度の内容をもっとくわしく知りたい。

    ご提案の流れ

    → 将来のご負担を含めたトータルでの承継プランをご提示します。
    → MS法人の株価計算と納税額を算定します。
    → 納税猶予制度のメリット・デメリットをお示しします。
    → 効果的な承継対策をご提案します。

    無料簡易診断の必要書類

    □ 法人決算書 3期分 ・法人税、地方税申告書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    □ 法人定款
    □ 履歴事項全部証明書(弊社で取得することも可能です)
    □ 法人全体の従業員概算人数
    □ 固定資産税課税明細書 直近分 ・不動産の明細が記載されているページ
    ※資料提供可能範囲内で診断も可能ですので、まずは担当者にお気軽にお尋ねください。

    特例事業承継税制(納税猶予制度)とは?
    上記URLをご参照下さい。

    MS法人とは?

    MS法人とは、医療機関が取組む業務以外の、病院運営に関わる事業を行う法人をいいます。
    法人形態としては株式会社や合同会社などが一般的です。
    業務内容の一例として、保険請求業務、会計業務、医薬品や医療機器、器具の仕入や管理、販売業務、人材派遣などが挙げられます。
    これらの業務を病院から受注し、業務委託を受ける扱いとなります。
    MS法人への外注費や業務委託料等は、病医院にとっては経費、MS法人にとっては収入となります。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 介護事業にも強い、日本経営のサービスメニュー

    介護事業にも強い、日本経営のサービスメニュー

    日本経営グループは医療法人や事業法人の他にも、医療福祉分野の経営に関するご支援も得意とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、介護事業向けサービスメニューをまとめてお伝えさせて頂きます。

    【簡易診断】

    介護事業マーケティング簡易診断

    介護事業への参入にあたり、公表データをもとに競合分析、参入パターン等を検証。分析報告をご提供する簡易診断サービス。

    □ 開設予定地について、介護需要を確認したい
    □ 競合先を分析し、事業参入の可能性を調査したい
    □ シナジーを発揮できる参入パターンを検討したい

    【経営・生産性】

    介護事業・福祉施設の経営診断・分析

    地域の介護ニーズ、要介護者の地域特性、連携先・競合分析、紹介元ルート分析など、総合的な経営診断・分析をご提供。

    □ 地域におけるポジショニングに迷いがある
    □ 業績悪化の本質的な課題・要因を把握したい
    □ 入居者・利用者確保について、改善課題を明確にしたい

    経営改善コンサルティング

    利用者確保のための営業手法など具体的な打ち手を策定し、組織全体をまきこんで経営改善をサポート。

    □ 誰がいつまでにどこまでやるのか、計画を明確にしたい
    □ 経営改善のノウハウがなく、改善計画が形骸化している
    □ 入居者・利用者確保に、組織が一丸となって取り組みたい

    通所事業所の稼働率向上コンサルティング

    マーケット調査に基づき、コンセプトを明確化。営業ツール、営業先リスト、営業訪問同行など、稼働率向上をサポート。

    □ 営業活動の成果が見えずに、立ち消えになっている
    □ 規模拡大をしたものの、稼働率の高め方が分からない
    □ 事業所が一丸となって営業活動に取り組めていない

    高齢者施設における満室対策コンサルティング

    「できると思う」という自信を現場に植えつけ、あらゆるシーンを営業に関連付ける具体的手法を提案、満室対策をサポート。

    □ 営業活動で成果が出ないので、根本から体制を見直したい
    □ 施設のアピールポイントがどこにあるのか明確にしたい
    □ 入居者確保に、組織が一丸となってノウハウを学びたい

    【組織・労務】

    人事マネジメントシステム

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる
    □ 将来展望が描けずに、退職していくスタッフが少なくない
    □ 制度再構築が必要だが、どこから着手すべきか困っている

    組織風土活性化ポイントの診断

    職員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 職員の意欲向上こそが最重要のテーマだと考えている
    □ 職員の退職・転職が多く、悩まされている
    □ 意欲的な施設と、そうでない施設の乖離が大きい

    労務監査・労務顧問

    労務管理について労務監査を実施。労務リスクの優先度に応じて、人事部と連携して、施策の整備・展開をサポート。

    □ 職員との労務トラブルが増加・深刻化している
    □ 労務リスクについて、定期的な検証ができていない
    □ ヒヤリハットの段階で相談できるブレーンがほしい

    就業規則の整備

    就業規則ほか諸規定を、現法律に沿って見直し・整備。メンタルヘルス疾患等、近年増加する労務トラブルへの備えを支援。

    □ 組織の規模に、規則や制度が追いついていない
    □ 就業規則で定めていることと現場での運用に、乖離がある
    □ 管理職が自己流で労務管理をしている

    【会計・財務】

    事業計画策定サポート

    中長期の事業収支をシミュレーション。各施設の改装・設備投資・退職金など、長期の資金計画を検証。

    □ それぞれの施設について、中長期の事業計画を検証したい
    □ 将来の支出に備えて、十分な内部留保を確保しておきたい
    □ 将来を俯瞰し、各事業年度の重要施策を明確にしたい

    会計顧問

    会計顧問・会計業務のサポート、施設別の実績報告の支援など。

    □ 毎月訪問し、経理処理をサポートしてほしい
    □ 施設別の月次試算表・実績報告を委託したい
    □ 会計業務委託先の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    個人株主の相続が起きる度に株式が分散…とうとう株主の数が50名超に。

    X社は、現在、個人株主が50名以上存在する中小企業です。

    経営に参画している株主は、社長のD氏のみ。殆どの株主はX社の経営に関心がありません。

    D社長の株式保有割合は全体の40%です。円滑な会社経営を行うためには少なくとも50%超、可能であれば3分の2を獲得する必要があります。

    しかし個人株主の多くは、X社の業績が好調であることを知っており、財産価値のあるX社株式をD社長に譲り渡すことには非協力的です。

    買い取ることも、譲ってもらうこともできない

    D社長はメインバンクの担当者Y氏に相談しました。Y氏からは大きく2つの問題があると言われました。

    1、買い取るにしても、D社長には買取資金がない    

    個人株主の多くが、財産価値のあるX社株式をD社長に譲り渡すことに、非協力的です。もし譲り渡すとしても、多額の対価を要求されることが予想されます。D社長には、そのような多額の購入資金はありません。

    また、X社が自社株として買い取るとしても、会社の財務状態を悪化させることに繋がりかねません。

    2、譲ると多額の贈与税が課税される

    万一無償で譲り渡すことを了承してくれる株主がいたとしても、その場合は財産価値のあるX社株式をD社長が贈与を受けたことになり、多額の贈与税が課税されてしまいます。

    つまり、買い取ることも無償で譲ってもらうことも、D社長はできないと指摘されたのです。

    議決権信託(民事信託)の活用により解決

    D社長の依頼でY氏から相談を受けた税理士の川村先生は「議決権信託」の活用を採択します。

    議決権については、経営に関心がない個人株主から会社を経営するD社長へ、株式を信託します。

    これにより、D社長は議決権を行使できるようになります。受益権については、其々の個人株主に帰属させます。

    議決権はD社長に集約され、50%超もしくは3分の2以上の議決権割合を獲得することができます。

    税務上の扱いについても、「財産の帰属は受益者が有する」とされているため、受託者が所有する株式は財産として評価されません。

    今回のようにX社株式に多額の財産価値があったとしても、議決権信託を活用することで、D社長は贈与税を課税されずに、議決権を行使することができるようになるのです。

    議決権信託とは

    今回、川村先生が提案した「議決権信託」とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人 元記事へ
  • 相続対策に影響する「配偶者居住権」とは?

    相続対策に影響する「配偶者居住権」とは?

    配偶者居住権とは?

    令和2年4月1日に施行された相続税法改正は40年ぶりの改正となりました。

    配偶者居住権とは、「配偶者が相続開始時に居住していた被相続人所有の建物を対象として、終身又は一定期間、配偶者に建物の使用を認めることを内容とする権利」(法務省より)と記されています。

    つまり、今までは相続発生時に、自宅も相続財産に加算されるため、相続税の支払い時に住み慣れた自宅を売却せざるを得ないケースもありましたが、今回の配偶者居住権の施行により、被相続人の自宅はその配偶者に無償使用の権限を認める権利となるため、自宅を出る必要がなく、相続後の預貯金などの生活資金を確保しやすくなるメリットがあります。

    配偶者居住権の特徴

    配偶者居住権は、配偶者の代に限る権利となります。配偶者の相続発生により権利は消滅するため、子供が配偶者居住権を引き継ぐことはありません。

    つまり、配偶者居住権には相続税が発生しない事となります。

    被相続人の相続発生時に、配偶者は配偶者居住権を、子供は自宅土地所有権を取得します。そして、その配偶者の相続発生時に、自宅の所有権を保有していた子供は、配偶者所有権が消滅する事で、完全な所有権を持つことになり、自宅に関しては相続税を追加で負担する必要がなくなります。

    つまり、配偶者居住権の分だけ相続税評価額が圧縮されるため、子供への相続対策の一環として活用する事も可能となる特徴があります。

    配偶者居住権の設定方法

    配偶者居住権の設定には大きく2つの方法があります。

    1、遺言書
    被相続人が遺言により、配偶者に遺贈として取得させる方法

    2、遺産分割協議
    遺産分割協議で決め、配偶者居住権の登記を済ませる方法

    配偶者居住権の注意点

    配偶者居住権の設定期間中は譲渡や売却ができません。
    そのため、担保価値も下落する為、資金の借入も難しくなります。
    ただし、所有者である子供の了解を得ることで、賃貸用住宅として家賃を得ることは可能です。
    また、設定期間中であっても、所有者との合意により、配偶者居住権を消滅させることが可能です。
    しかし、配偶者居住権には価値があるため、所有者である子供が、配偶者居住権に相当する価値を無償で得て、完全な所有者となった場合、贈与とみなされ、みなし贈与税が課税される可能性があります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 一般社団法人設立の選択肢

    一般社団法人設立の選択肢

    一般社団法人とは?

    一般社団法人は平成20年12月1日に施行された、公益法人制度改革の一般社団法人及び一般財団法人に関する法律により誕生しました。
    それ以前は、公益性を重視し、厳格な許認可制度により設立が可能でしたが、社団や財団の在り方を見直し、より民間の非営利法人の活力を引き出すため、原則として法人登記による設立を認める事となりました。
    また、一般社団、一般財団法人から希望する法人に対しては、公益性の審査と、行政庁による公益認定を受けることで公益社団、公益財団法人に移行する事が可能です。

    一般社団法人は非営利法人だが

    「非営利」とは法人の構成員である理事・社員等(株式会社では取締役・株主と類似)へ、配当することができないという意味であり、事業による売上・利益から、理事や従業員等に報酬・給与等の金銭を支給することは可能です。

    なぜ配当することができないのか

    一般社団法人には、「社員=議決権保有者」が存在します。
    株式会社の株主(議決権保有者)との違いは、一般社団法人の社員は出資をしない(=持分がない)ため、個人が法人を所有するという概念がなく、出資の見返りとしての配当を受けることができないのです。

    一般社団法人の活用法
    「事業承継」(自社株対策)

    上記のとおり、「法人を所有するという概念がない」ということは、言い換えれば、一般社団法人が事業会社の自社株式や事業用不動産を所有すれば、それらの財産は、法的に個人所有から完全に切り離され、相続の対象にならないということを意味します。
    ただし、平成30年度税制改正により一定要件に該当した場合、相続税対象となる可能性があります。詳細は下記、一般社団法人設立の注意点に記述します。

    一般社団法人のメリット

    上記に加え、
    ・後継者への引継ぎの際には、代表理事(理事長)及び社員(議決権保有者)を後継者に変更することにより、一般社団法人が所有する事業会社の自社株等の財産の議決権行使者・処分権限者等が後継者へ移ります。つまり、資金をほとんど必要としない事業承継を成立させることが可能となります。

    ・一般社団法人が事業会社の株主となり、発行済株式総数の1/3超の株式を保有すれば、一般社団法人への配当金は益金不算入となり非課税となります。

    ・倒産隔離機能(企業が倒産した場合でも個人が所有している資産には影響が及びません。)

    ・公益財団、公益社団法人と異なり、自社株式(議決権割合)や事業用資産の保有制限はありません。

    一般社団法人のデメリット

    ・理事の役員変更登記が2年に1度(任期満了が2年)必要であるため、登記費用の負担が発生します。(株式会社は最長10年まで任期を設定することが可能。)

    ・議決権を持つ社員全員が同時に死亡する等、誰もいなくなった場合、強制的に解散となり、原則として財産は国庫に帰属されます。社員の地位に財産的な価値はない=相続されない、という理論に基づきます。

    ・平成20年に誕生した新法人形態であり、判例・実例等の蓄積が乏しいため、今後の法制・税制の動向に注意が必要です。

    一般社団法人設立の注意点

    平成20年に誕生した新法人形態としての一般社団法人は、「持分の定めがない」という点から、「個人財産にならない」つまり「相続税の対象にならない」という流れをたどった結果、個人の財産を一般社団法人に贈与等し、その同族関係者が一般社団法人の理事となり、実質上、継続して一般社団法人を支配することで、個人財産に相続税課税を受けることなく同族関係者に承継することが可能となったため、容易に設立できる一般社団法人を利用した相続税対策が広がりました。
    なかでも、相続「直前」に当該手法を利用したケースが増加し、相続税を不当に減少させる節税スキームとして活用され始めた為、平成30年に一般社団法人の理事が死亡した場合に当該一般社団法人に対して相続税を課税するという改正が行われました。

    改正前:理事が死亡しても、一般社団法人に課税なし

    改正後:同族理事(※)が1/2を超える一般社団法人の理事が死亡した場合、当該一般社団法人に相続税が課税される

    (※) 同族理事とは一般社団法人の理事のうち、以下の者をいう
    被相続人、被相続人の配偶者、被相続人の3親等内の親族、その他被相続人と特殊の関係がある者(被相続人が役員となっている会社の従業員等)

    そのため、設立の際には同族理事該当性の判断、人数、就任年数等、細心の注意を払う必要があるとともに、計画性のない実体を伴わないような一般社団法人の設立は避けなければなりません。

    一般社団法人の設立を検討される際には、一般社団法人に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。

    AUUは一般社団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ: 和出吉央 司法書士より情報提供

    関連記事:公益財団法人設立の選択肢