AUU Online CMS

カテゴリー: TAX

  • 【特集】“関税24%”の衝撃─トランプ大統領の関税政策で得をするのは誰か?日本への影響と今後の対策を読み解く

    【特集】“関税24%”の衝撃─トランプ大統領の関税政策で得をするのは誰か?日本への影響と今後の対策を読み解く

    2025年、アメリカが再び世界に大きな波を起こしました。
    ドナルド・トランプ大統領が発表したのは、全輸入品に対する関税の一律強化。
    そして、各国に対して個別に設定された追加関税の中でも、特に注目されたのが、日本に対する「最大24%」という発言でした。

    グローバル貿易が当たり前となった時代に、逆行するような“高関税政策”。
    その真意とは? 誰が得をして、誰が損をするのか?
    そして、日本はどう動くべきなのか?


    トランプ大統領が掲げる“関税の壁”─アメリカ第一主義、再起動

    2025年4月、ホワイトハウスでの記者会見で、トランプ大統領はこう宣言しました。

    「我々はもう、他国のただ乗りを許さない。アメリカは、自国の産業と雇用を守る。」

    これに伴い、アメリカはすべての輸入品に対して最低10%の基本関税を設定。
    さらに、中国には34%、EUには20%、日本には最大24%と、個別の上乗せ関税を表明しました。

    背景には、「アメリカ国内に生産を取り戻し、雇用を増やす」という政治的狙いがあります。特に中西部の“ラストベルト”と呼ばれる工業地帯の有権者層に向けた、わかりやすいメッセージでもあります。


    「関税をかけると誰が得するのか?」

    ここで多くの人が疑問に思うのが、

    「関税で輸入品が高くなるなら、アメリカの消費者が損するのでは?」

    という点です。実際に、輸入品の価格は上昇し、消費者の生活コストは上がります。では、なぜアメリカはそれでも関税をかけるのでしょうか?

    ✅ 得をするのは誰?

    • アメリカ国内の製造業
      高関税により、外国製品との価格差が縮まり、アメリカ製品が売れやすくなる。
    • アメリカ国内の労働者
      製造業回帰が進めば、雇用の創出につながる可能性がある。
    • トランプ政権の支持基盤
      自国の保護を求める層にとって、関税は「強いアメリカ」の象徴。

    ❌ 一方で損をするのは?

    • アメリカの消費者:生活必需品や家電、自動車などの価格が上昇。
    • 輸入業者・小売企業:仕入れコストが上がり、利益を圧迫。
    • 貿易相手国(日本を含む):輸出競争力の低下と経済成長へのブレーキ。

    つまり、「国内の一部産業が守られる代わりに、消費者とグローバルな競争環境が犠牲になる」という構図なのです。


    日本への影響─24%関税が突きつける現実

    今回、日本への最大24%関税が発表されたことで、特に以下の産業が強く影響を受けると予想されています。

    • 自動車産業(トヨタ・ホンダなど)
       アメリカは日本車の最大輸出先。価格上昇により販売減少のリスク。
    • 電子部品・精密機器(村田製作所、キーエンスなど)
       コストが上がり、競争力が低下。
    • 中小の輸出企業
       価格転嫁が難しく、利益圧迫に直面。

    経済への影響も深刻です。
    野村総合研究所によると、日本のGDPは最大で0.6%押し下げられる可能性があり、株価や為替にも影響が波及する恐れがあります。


    世界はどう反応しているのか? 各国の対抗措置

    トランプ政権のこの強硬策に対し、各国も反発を強めています。

    • EU(欧州連合):報復関税を示唆。アメリカ製の酒やバイク、農産品が対象に。
    • 中国:さらなる制裁関税の強化。米中経済摩擦が再燃。
    • 日本:石破首相が「深い遺憾」を表明。外交ルートで交渉継続中。

    このように、世界は“協調から対立”へと急速に移行しています。


    では、日本はどう動くべきか?

    この状況下で、日本企業と政府に求められるのは「変化を前提とした対応力」ではないでしょうか。

    ✅ 企業の対策

    1. 対米依存の見直し:インド・ASEAN・中東など、他市場の開拓を急ぐ。
    2. 現地生産の強化:アメリカ国内での製造比率を上げ、関税リスクを軽減。
    3. 価格以外の価値訴求:技術力・品質・環境対応など、非価格競争力の強化。

    ✅ 政府の支援

    • 中小企業への資金支援・輸出支援策の拡充
    • 新たな自由貿易協定(FTA)や経済連携協定(EPA)の交渉強化
    • WTOを通じたルール形成の主導

    終わりに─「関税」は時代を映す鏡。いま、備えるべきは“選別の目”

    関税政策は、単にモノの値段を変えるだけではありません。
    それは、国の姿勢・価値観・優先順位を映し出す鏡だと言えます。

    「どの産業を守るのか?」「誰にコストを負わせるのか?」
    ─それは、国家が選択する“戦略”そのものです。

    私たちがすべきことは、この時代の変化をいち早く察知し、「変化を前提とした選択」を行うこと。

    • 市場を選び直す
    • 経営モデルを柔軟に再設計する
    • 外交・制度を味方につける

    関税の裏側には、次の時代の経済地図が描かれています。
    その変化をチャンスに変えられるかどうかは、今、どう動くかにかかっています。


    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • 2024年贈与税・相続税が大改正!いま選ぶべき「贈与のかたち」とは?

    2024年贈与税・相続税が大改正!いま選ぶべき「贈与のかたち」とは?

    人生100年時代。親から子へ、子から孫へと、資産をどう引き継ぐかは、今や多くの家庭にとって重要なテーマです。

    特に2024年は、贈与税と相続税の制度が大きく見直され、これまでの常識が通用しなくなりつつあります。本記事では、制度改正の要点を押さえつつ、「贈与の正しいやり方」や「損をしない制度の選び方」について、わかりやすく解説していきます。


    ■ なぜ今、贈与税と相続税が注目されているのか?

    これまで「生前贈与」で節税するのが常識でした。特に、毎年110万円までの「暦年贈与」は多くの家庭で活用されてきました。

    しかし、2024年1月から制度が大きく変わりました。
    これにより、

    • 生前贈与の相続財産への加算期間が「3年→7年」に延長
    • 「相続時精算課税制度」にも年間110万円の非課税枠が新設

    という大きな変更があり、「これから贈与をどう行うか」がますます重要になっています。


    ■ 贈与の基本:暦年課税と相続時精算課税

    贈与税には大きく2つの制度があります。

    【1】暦年課税制度

    • 年間110万円まで非課税
    • 超過分は累進課税(10〜55%) ※1
    • 長年使われてきた、柔軟な贈与の方法

    ※1 【暦年課税制度:贈与税の速算表(2024年現在)】

    課税される贈与額(年間)税率控除額
    200万円以下10%10万円
    300万円以下15%25万円
    400万円以下20%45万円
    600万円以下30%85万円
    1,000万円以下40%125万円
    1,500万円以下45%175万円
    3,000万円以下50%250万円
    3,000万円超55%400万円

    この表は、「110万円を超える贈与をした場合に、いくら贈与税がかかるか」を計算するための基準になります。

    たとえば、「年間300万円を贈与」した場合は… 課税額は300万 − 110万 = 190万円 → 200万円以下の税率(10%)が適用され、
    贈与税額は 190万円 × 10% − 10万円 = 9万円 となります。


    【2】相続時精算課税制度

    • 2,500万円まで非課税(超過分は20%)
    • 贈与者が亡くなった時に、贈与分もまとめて相続税として精算
    • 2024年から年間110万円まで非課税枠が追加

    相続時精算課税制度では、2,500万円を超える贈与に20%の贈与税がかかりますが、この税額は将来の相続税から差し引かれます。つまり、税金を二重に支払うことにはなりません。
    ただし、相続税が少ない場合には、贈与税を全額控除しきれず、負担が結果的に重くなるケースもあるため注意が必要です。

    どちらを選ぶかで、将来の税金が大きく変わります。


    ■ 制度改正で何が変わった?

    2024年の税制改正では以下の点が大きなポイントです。

    内容改正前改正後(2024年〜)
    暦年贈与の相続加算期間死亡前3年以内死亡前7年以内
    相続時精算課税の基礎控除なし毎年110万円の非課税枠
    暦年贈与の非課税枠110万円継続中(変更なし)

    これにより、「とりあえず毎年110万円ずつ贈与していけば安心」という時代は終わりを迎えつつあります。


    ■ みなし贈与に要注意!

    次のようなケースでは、意図せずに「贈与」とみなされ、贈与税が課される可能性があります。

    • 不動産を極端に安い価格で譲る
    • 借金を肩代わり・免除する
    • 子どもの名義で貯金していても、実際は親が管理している場合(名義預金)

    「これは贈与に当たる?」と迷ったら、税理士など専門家に相談するのがベストです。


    ■ 相続時精算課税を使った場合の流れ

    1. 60歳以上の親や祖父母 → 18歳以上の子や孫に贈与
    2. 2,500万円まで非課税(110万円の年次控除も利用可)
    3. 贈与者の死亡時、相続財産に加算して相続税を再計算

    ポイント:制度を一度選ぶと、暦年課税には戻せません。


    ■ そのまま贈与 vs 相続時精算課税:どちらが得か?

    ケースバイケースですが、以下の考え方が参考になります。

    • 少額ずつ、長期間にわたり贈与したい → 暦年課税
    • 住宅購入や事業資金など、まとまった資金を渡したい → 相続時精算課税

    どちらの制度が「得か」は、そのご家庭の資産構成や将来の相続額によって異なります。


    ■ 専門家とともに「贈与のかたち」を選ぼう

    2024年の制度改正により、贈与はこれまで以上に「戦略」が求められる時代になりました。

    • 無計画な贈与は損をする可能性も
    • 正しく制度を使えば、大きな節税につながることも

    人生の中で何度もない「贈与」のタイミング。ぜひ専門家と相談しながら、家族にとって最適な「贈与のかたち」を選びましょう。


    ◾ まとめ

    • 2024年以降、贈与・相続の制度は大きく変わった
    • 暦年課税か相続時精算課税かの選択がカギ
    • 非課税枠や加算年数の変更点を把握しておくことが重要
    • 贈与は、節税・資産承継・家族の未来設計に深く関わる

    今こそ、正しい知識と計画で、未来につながる「贈与」を。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
  • なぜ今、法人向け海外不動産投資が注目されているのか?

    なぜ今、法人向け海外不動産投資が注目されているのか?

    近年、世界的なインフレや金融緩和政策により、不動産価格が上昇しています。
    特にアメリカでは、リーマンショック後の経済回復とともに不動産市場が活況を呈し、過去10年間で多くの地域で大幅な値上がりを記録しています。
    例えば、ロサンゼルスやダラスでは住宅価格が安定して上昇し、賃貸需要も高まっています。
    加えて、日本国内の低金利環境では資産運用の選択肢が限られるため、成長が期待できる海外市場へと投資家の関心が向かっています。

    日本と米国の不動産評価の違い

    日本では不動産価格の8割が土地、2割が建物ですが、米国では2割が土地、8割が建物と評価されるのが一般的です。
    この違いにより、米国不動産では 建物部分の減価償却を大きく活用できるため、法人にとって節税効果の高い投資先となります。

    法人での海外不動産投資の大きなメリット

    その中でも代表的なメリットは、4年償却と、1031(テンサーティワン)エクスチェンジの活用です。

    4年償却のメリットとは?

    築22年以上の木造建築物を購入すると、法定耐用年数が4年となり、短期間での減価償却が可能です。
    米国では建物の比率が高いため、この4年償却によって法人の課税所得を大幅に圧縮できます。
    これは日本国内の不動産投資では得られない大きなメリットです。

    法人購入の簡便法による短期減価償却の損益通算は可能
    法人購入の場合は、簡便法による短期減価償却の損益通算は可能で、各年度の減価償却費は、限度額の範囲内であれば自由に調整することが出来ます。
    つまり、その年度の減価償却費をゼロとし、翌年度以降に繰り越すことも可能です。

    1031エクスチェンジの活用

    アメリカの税制では、1031(テンサーティワン)エクスチェンジという制度を活用すると、不動産売却時のキャピタルゲイン税を繰り延べることができます。
    売却益を新たな不動産投資に充てることで、税負担を抑えつつ資産の拡大が可能になります。

    海外不動産投資の注意点

    1、各国の法規制や税制の確認が必要
    2、為替変動の影響を受ける可能性がある
    3、現地の信頼できる管理会社やパートナーを確保する必要がある

    これらを踏まえ、法人での海外不動産投資は、しっかりとした計画と専門家のサポートを受けることで、大きなメリットを享受できます。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:なぜ、海外不動産投資なのか?

  • 利益繰延で賢く資金活用!オペレーティングリースの活用法

    利益繰延で賢く資金活用!オペレーティングリースの活用法

    なぜ今、オペレーティングリースなのか?

    企業オーナーにとって、利益の繰り延べと資産運用のバランスが重要です。
    オペレーティングリースなら、今期の利益を損金計上し、税負担をコントロールしながら、将来の資産運用を計画的に行うことが可能となります。

    オペレーティングリースの仕組み

    オペレーティングリースは、投資家が航空機(大型・小型)・船舶・コンテナ・トラックなどの高額資産を購入し、リース会社を通じて各事業者(航空会社、海運会社、物流企業など)に貸し出し、最終的に売却する投資手法です。

    この投資の魅力は、リース期間中に安定したリース収入を得ながら、資産の売却によるリターンも期待できる点です。
    さらに、投資額の大部分を短期間で損金計上できるため、利益の繰り延べを実現しつつ、資金を効率的に活用できます。
    資産の需要が高い市場では、売却益を含めたリターンも狙えることが特徴です。

    ただし、売却価格が市場の状況に左右されるリスク、為替リスク、借り手である事業者の信用リスクなども考慮が必要です。

    こんな企業オーナーにおすすめ!

    1、今期、大きな利益が発生し、計画的に繰り延べたい方
    2、資産運用をしながら、企業の成長を加速させたい方
    3、リスクを抑えつつ、安定した収益を得たい方

    オペレーティングリースは、単なる資産運用ではなく、事業の安定成長を支える戦略的な投資手法としても活用できます。

    オペレーティングリースの主な種類と期間

    オペレーティングリースは、高額で安定した需要がある資産が対象となります。
    1、大型航空機(旅客機・貨物機):7〜12年
    2、小型航空機(ビジネスジェットなど):5〜8年
    3、船舶、大型コンテナ:5〜10年
    4、トラック、特殊車両など:3〜7年
    5、その他

    リース期間中、投資企業はリース料を受け取りながら資産を運用し、期間終了後は基本的に売却し、売却益を得る仕組みです。
    ※様々なスキームの商品があります。

    オペレーティングリース投資のメリット

    1、利益繰延
    オペレーティングリースは、初年度から数年かけてリース料全額を損金として計上できるため、税負担をコントロールしながら資金を有効活用することが可能。

    2、安定した収益
    リース料を受け取りながら、計画的な資産運用が可能。

    3、企業の財務健全化
    オフバランス処理により、財務指標を改善しながら成長可能。

    注意点もチェック!

    1、リース終了時の残存価値や売却価格が市場環境に左右されるため、資産選定が重要
    2、契約によっては途中解約が難しく、違約金が発生する場合も。
    3、外貨建て取引の場合、為替の変動がリターンに影響を与える可能性あり
    4、発行体や、事故のリスク

    オペレーティングリースは、適切な資産を選定し、戦略的に活用すれば、安定したリターンが期待できます。
    利益を計画的に繰り延べながら、資産を成長させる手段として、オペレーティングリースを活用を検討してみては如何でしょうか。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:利益対策!航空機オペレーティングリースとは

  • 「株特はずし」で、自社株評価を適正に!

    「株特はずし」で、自社株評価を適正に!

    未上場の同族企業では、事業承継の際に後継者や資産管理会社へ自社株を移転する必要があります。

    しかし、資産管理会社の資産のほとんどが自社株の場合、「株式等保有特定会社」に該当し、株価が純資産価格で評価されるため、株価が高くなり、相続税や贈与税の負担が増加してしまいます。

    株式等保有特定会社(株特)とは?

    株式等保有特定会社とは、会社が保有する自社株式の評価額が、総資産の50%以上を占める会社のことをいいます。

    この状態になると、株価評価に類似業種比準価格を用いることができず、純資産価格での評価が基本となり、結果として株価が高騰します。

    では、どのようにして株特状態を回避するのでしょうか?

    「株特はずし」とは?

    「株特はずし」とは、資産構成を調整して株式等保有特定会社の条件から外れることを指します。

    株特はずしの方法とは?

    1、収益不動産の購入
    株式以外の資産を増やすことで、株式の割合を50%未満に抑えることができます。
    例えば、1億円の資産のうち、自社株が6,000万円(60%)の場合、不動産を3,000万円購入すれば、株式の割合は50%未満となります。

    2、事業買収(M&A)
    他の事業を買収することで、資産の種類を多様化し、株式の割合を減らします。

    3、上場有価証券・債券・投資信託の購入
    流動性のある資産を増やすことで、株式の比率を下げる方法です。

    株特はずしの注意点

    財産評価基本通達189には、「合理的な理由がなく、意図的に株式保有割合を操作することは認められない」と明記されており、税務調査で否認されるリスクがあります。
    また、収益不動産やM&A、投資有価証券による損失を被る可能性もあり、本末転倒にならぬよう、慎重に検討する必要があります。

    事例紹介

    ある企業では、事業承継の際に自社株評価額が高騰し、後継者の負担が大きくなっていました。
    そこで、資産管理会社が収益不動産を購入し、株式の割合を50%未満に調整。
    結果として、株価評価が引き下げられ、相続税の負担軽減につながりました。

    まとめ

    株式等保有特定会社(株特)に該当すると、相続税や贈与税の負担が増加するリスクがあります。
    適切な対策を講じることで、これらのリスクを回避し、スムーズな事業承継が可能になります。
    税務リスクを回避するためにも、専門家と共に慎重に計画を立てましょう。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:自社株評価を下げる?株特外しのメリットとは

  • 一般社団法人を活用した自社株・事業承継対策とは?

    一般社団法人を活用した自社株・事業承継対策とは?

    自社株の相続対策の重要性

    自社株は、現金や不動産と同様に価値を持つ資産です。
    優良企業では、その価値が時間とともに上昇することが多く、相続時の評価額が高くなることで、多額の相続税が発生するリスクがあります。
    特に、後継者が相続税の負担を理由に株式を手放さざるを得ないケースも少なくありません。
    そこで注目されるのが、一般社団法人を活用する方法です。

    一般社団法人の活用メリット

    1、相続税対策と経営権の安定化
    一般社団法人は株主がいないため、株式の分散を防ぎながら、自社株を法人名義にすることで相続税の負担を軽減できる可能性があります。

    2、事業承継の簡素化
    理事や社員の変更のみで、法人が所有する自社株を管理できるため、相続発生時の手続きが簡素化されます。

    3、相続税・贈与税の負担軽減
    持分がないため、個人の財産と見なされず、直接的な相続税の課税対象になりにくいといえます。ただし、2018年の税制改正により、過度な節税目的での利用は厳しくチェックされるようになっています。

    4、資産の蓄積と安定運用
    配当の必要がないため、企業の利益を社団法人に蓄積しやすく、長期的な経営安定につながります。

    一般社団法人活用の注意点

    1、相続税リスク
    2018年の税制改正により、設立から3年以内に相続人が理事になる場合、一般社団法人が所有する財産が相続財産とみなされる可能性があるため、注意が必要です。また、相続人が理事の過半数を占めている場合も、実質的に個人の財産とみなされ、相続税の対象となるリスクがあります。

    2、維持コスト
    法人税や登記手続き、税務申告が必要で、一定のコストが発生します。

    3、会社売却が難しい
    一般社団法人は株式を持たないため、M&Aを考えている場合には注意が必要です。ただし、法人が所有する自社株を売却する、解散して株式を相続人に移す、または事業譲渡を活用することでM&Aを実行することも可能です。

    このように、一般社団法人の活用は、会社を長期的に存続させるための有効な手段ですが、適切な設計が必要です。相続税の負担を軽減しつつ、経営の安定化を図ることがポイントです。

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 公益財団法人設立のメリットと認定のハードル!

    公益財団法人設立のメリットと認定のハードル!

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU
    関連記事:一般社団法人設立の選択肢

  • 国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた 海外財産保有の留意点とその対策

    国際課税強化の動向を踏まえた海外財産保有の留意点とその対策

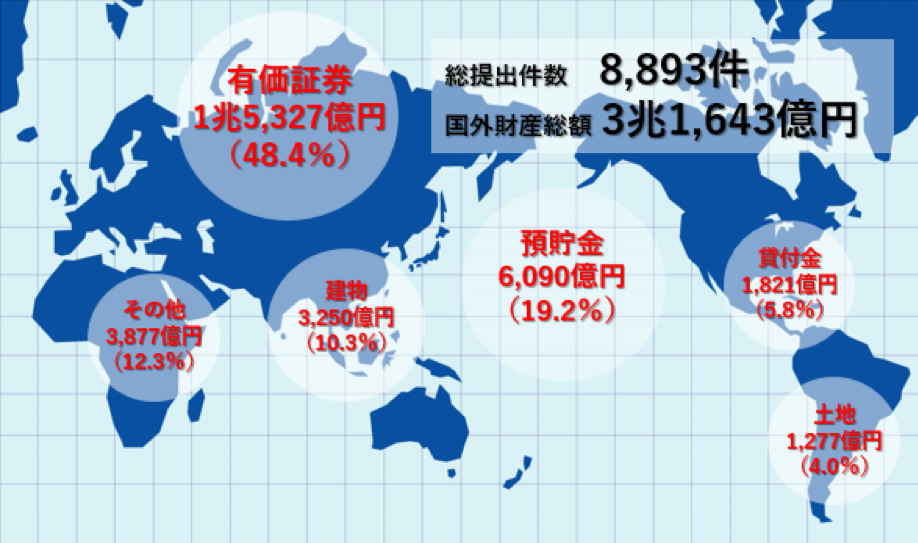
    平成26年1月より、国外財産にかかわる所得税や相続税の課税の適正化を図るために国外財産証書制度が創設されました。創設2年目となる平成27年度に同制度により把握された海外財産は以下の通りです。

    国外財産調書制度以外にも自動情報交換、超富裕層PTの設置と海外財産に関する課税は強化されつつあり、これまで以上に適正な財産管理や税務申告が必要となります。

    (「国税庁平成27年分の国外財産調書の提出状況について」より)

    課税当局による海外財産の把握

    海外財産の申告漏れ

    国税庁より公表されている平成27年分調査実績によると所得税、相続税における1件あたりの申告漏れ所得・財産は以下の通りであり、国内の申告漏れと比較しても海外財産の申告漏れは高額となるケースが多いです。申告漏れによる追徴課税等を防ぐためにも納税者にはより適正な管理が求められます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

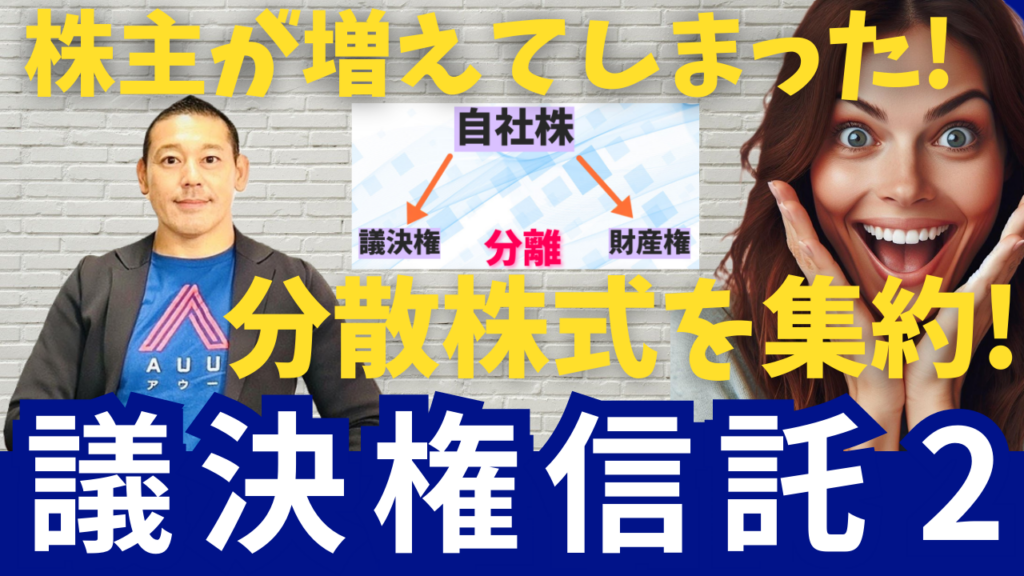
  • 分散株式の集約方法とは?議決権信託

    分散株式の集約方法とは?議決権信託

    わかりやすい!説明動画(2分9秒)

    株式が親族間や関係者間で幅広く分散してしまっているケースが多く見受けられます。

    株式が分散している問題点とは?

    議決権確保の必要性
    事業承継において、議決権を行使できず、それにより経営基盤が不安定になります。
    相続対策・株価対策の必要性
    株式を所有している親族に相続が発生すると、同族株主である親族間での株式の移転となり、高額で評価され、高額の相続税が課される可能性があります。
    また、その理由から、高額な価格で買取を要求させる恐れもあります。

    議決権を確保する方法

    ◆ 種類株式への変更
    経営に関与しない株主の株式について、配当優先の無議決権株式に変更し、経営を担う株主に議決権を集中させる方法です。
    ※ 知っておくべき、種類株の種類について
    課題:既存の普通株を種類株に転換する場合には、種類株の内容を定款に定める必要があるため株主総会の特別決議による定款変更が必要となります。また株主全員の同意を得る必要があります。

    ◆ 議決権信託の活用
    株式を財産権と議決権に分割した上で議決権のみを信託してもらい、社長が受益者となって議決権を行使する方法です。
    信託後は議決権の行使は受益者が行うこととなります。
    株式の買取りと異なり、議決権の集約では財産権は保有者に残るため、買取り資金を必要としません。税務上、株式は財産権のある受益者(元の株主)のものとして捉えるため、税務上の株式移転と捉えず、課税は発生しません。
    また、種類株の発行と異なり、各々の株主との契約となるため、全株主の同意も不要となります。
    課題:議決権の集約には効果的ですが、財産権は元の株主に残るため、その後の対策は必要となる可能性があります。

    ◆ 株価対策により株価引き下げを実施し、株式そのものを買取り集約する
    株価対策を実施し、買取負担額を軽減させる方法です。
    ※株価対策とは?… 会社分割による株価引き下げ、持株会者の設立による株価上昇抑制、従業員持株会や役員持株会の設立と株式の買取により、配当還元価格により持株会が株式を買取ります。

    ◆ 株価取得のための法人を設立「株式買取型」
    社長や後継者が株式取得のための法人を設立し株式を買取り、集約する方法です。
    主に、後継者が設立した法人(HDなど)で金融機関などから借入した資金を元手に株式を買い取ります。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより株式の買い集めの実施後は、後継者への事業承継が完了します。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:株式の購入資金が多額になると共に、利息負担が発生します。

    ◆ 株価対策により株価引き下げを実施し、社長や後継者への第三者割当増資による持分比率の拡大
    経営再度への第三者割当増資によりシェアを拡大し、議決権を確保する方法です。

    ◆ 株価取得のための法人を設立「第三者割当増資型」
    社長や後継者が株式取得のための法人を設立し株式を第三者割当増資により集約する方法です。
    主に、後継者が設立した法人(HDなど)が第三者割当増資を引き受け出資します。
    事業会社からの配当金を返済原資として返済していく方法です。
    これにより第三者割当増資実施後は、後継者が一定の議決権を得ることができます。
    配当金で返済が出来れば、個人の負担が無く、株式集約が可能となります。
    課題:出資資金がが多額になると共に、利息負担が発生します。

    ◆ 配当還元方式を適用した親族への株式の贈与
    同族会社において中心的な同族株主が存在する場合における非中心的な同族株主の取り扱いとして、一家族が中心的な同族株主(25%以上保有)に該当している場合において、その他の家族が中心的な同族株主に該当していない場合には受け取る者において5%未満までに限り特例的評価(配当還元価格)による評価が可能となります。但し、5%未満であっても受取る者が当該法人の役員(代表、社長、副社長、専務、常務、監査役を示す)である場合には適用できませんので注意が必要です。
    課題:経営費関与同族に株式が分散する恐れがあります。

    税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。
    お気軽にお問合せ下さいませ。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    円滑な事業承継を!議決権信託を活用し、遺留分問題を解決!

    会社の議決権は100%長男Bに譲りたいが、遺留分が障害になっている。

    A社長は、会社の株式100%を保有しています。
    長男Bが会社を継ぐ予定で、早めに自社株式を贈与したいと考えています。
    しかし、自社株式の全てを長男Bへ贈与してしまうと、長女Cには、相続させる財産がありません。
    このまま贈与してしまうと、長男Bと長女Cは揉めることになるのではないか…。
    自社株式を譲るに譲れず、何もできないまま、時間だけが過ぎていきました。

    贈与財産も遺留分減殺請求の対象となる

    A社長は知人のX社長に相談しました。
    すると、その社長も同じような悩みを経験したことがあり、相続財産のほとんどが自社株式の場合、その全てを一人の子供に贈与してしまうと、子供たちの中で揉める可能性があるというのです。

    今回のようにA社長と長男Bが共に、遺留分権利者に損害を加えることを知っていながら贈与をした場合、相続開始前10年超の期間に贈与した財産も遺留分減殺請求の対象となるのです。(改正民法第1044条1項及び3項)。

    どうすればいいのかと頭を抱えるA社長に、X社長は税理士の満重先生を紹介しました。

    議決権信託の活用により解決

    話を聞いた税理士の満重先生は、信託を活用した対策を提案しました。
    贈与ではなく信託により、株式の名義を全て長男Bとします。
    これにより、議決権については長男Bが行使することが可能となります。
    さらに、受益権(配当を得る権利や残余財産を得る権利、株式の譲渡対価を得る権利など)については、長男Bと長女Cに2分の1ずつ帰属するよう、信託を使って設計することが可能となるのです。

    A社長はさっそく、手続きを進めました。ほどなくして、議決権は長男Bが全て行使できることになり、会社の円滑な意思決定が可能となりました。

    議決権信託とは

    今回、満重先生が提案した「議決権信託」(民事信託)とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、税理士法人 日本経営にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    税理士法人 日本経営 元記事へ