AUU Online CMS

タグ: AUU

  • 2019年度税制改正 住宅ローン控除の延長について

    2019年度税制改正 住宅ローン控除の延長について

    住宅ローン控除とは

    住宅ローンを利用して住宅を購入、新築、改築した人のための優遇制度です。

    改正前は、2021年12月31日までに居住を開始し、一定の条件を満たした時に、取得などにかかった住宅ローンの年末残高の合計額をもとに計算した金額(住宅ローン残高の1%)が10年間、所得税や住民税から控除されるというものでした。各年の控除限度額は40万円(認定長期優良住宅の場合は50万円)となっています。この所得税控除は2016年4月1日以降に住宅を取得した人に適用されます。

    消費増税を受け3年間の延長

    消費増税を受け、2019年10月以降に住宅を取得し、2019年10月1日~2020年12月31日の間に居住を開始する人については控除期間が3年間延長されることが決定しました。

    この改正で、住宅ローン延長後の11年目~13年目は、下記2つのうち少ない額が控除額となります。

    ・住宅ローンの年末残高(4,000万円が限度)×1%

    ・住宅取得額の2%

    控除期間延長の注意点

    控除期間延長の恩恵が受けられる対象者は居住の開始時期が限定されています。

    また、消費税10%で取得した住宅に限定されています。

    増税前に住宅を購入した人や、2019年10月以降に家を購入しても、入居時期が2021年以降になる人は対象外となります。

    また、住宅ローン控除される金額については、11年目以降も住宅ローンの年末残高×1%が控除される場合、年末の残高をもとに算出されます。つまり、11年目以降、ローン残高がそれほど残っていない場合は、この控除期間延長時期には控除金額も少なくなり、恩恵をそれほど感じられない可能性もあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 平成30年発表 追徴課税783億円!贈与の注意点

    平成30年発表 追徴課税783億円!贈与の注意点

    生前に自分の財産を整理して、相続人になる配偶者や子どもに贈与しようと考える方も多いでしょう。

    相続対策や生前贈与といい、贈与金額によっては、受取側が「贈与税」納めることになります。

    また、金銭のやりとりでも市場価格を下回った取引の場合に「みなし贈与」として贈与税がかかるケースもあり、注意が必要です。

    贈与は、あげる人(贈与者)が財産を渡したときではなく、もらう人(受贈者)が受け取る意思を示したときに成立します。(民法第549条:贈与は、当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。)

    1年間に110万円の基礎控除を設けて、それを超えなければ贈与税はかからないという仕組みになっています。

    生活費は贈与税の対象になりません。条件に当てはめれば110万円以上でも非課税になる特例などもあります。

    基礎控除額の110万円は、受贈者ひとりに対しての金額です。複数の人から贈与を受けた場合はその合計金額から110万円を超えた金額に贈与税がかかります。

    贈与税がかかる贈与を受けた場合、贈与を受けた翌年2月1日から3月15日までに贈与の申告をして贈与税を納める必要があります。

    例えば、父親から100万円、母親から100万円もらった場合、個々の贈与は110万円以下ですが、合計金額が200万円となるため、「200万円 – 110万円 = 90万円 × 税率」が納税額となります。

    贈与税の税率は、基礎控除額を引いた後の金額に応じて、下記表のようになります。
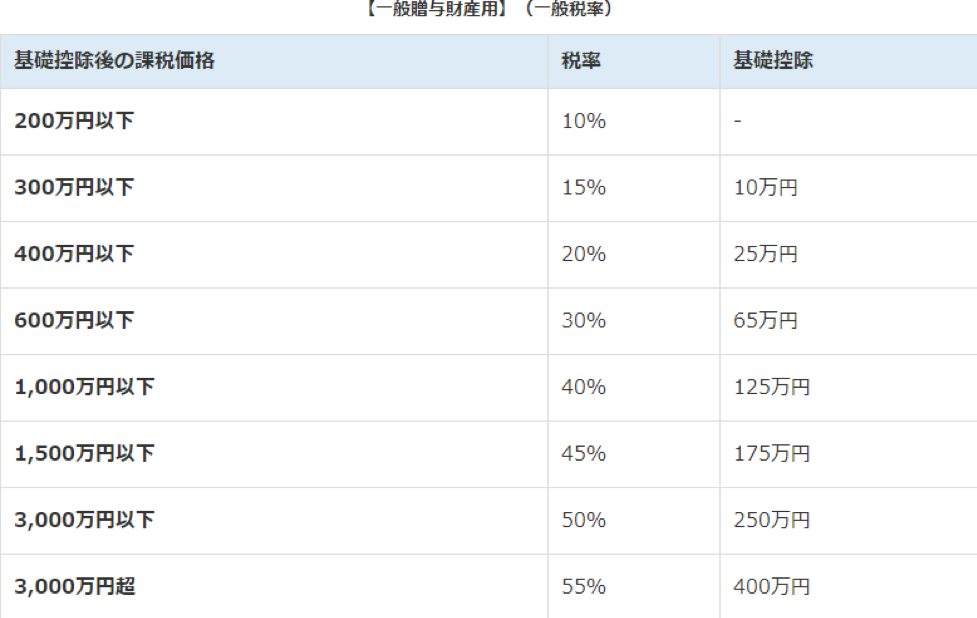
    出典:国税庁HP No.4408 贈与税の計算と税率(暦年課税)

    また、親などの直系尊属(両親や祖父母など)から贈与を受けるような場合は、下記表の特例税率が適用されます。※受贈者が未成年者(20歳未満)の場合は、一般税率を使用します。
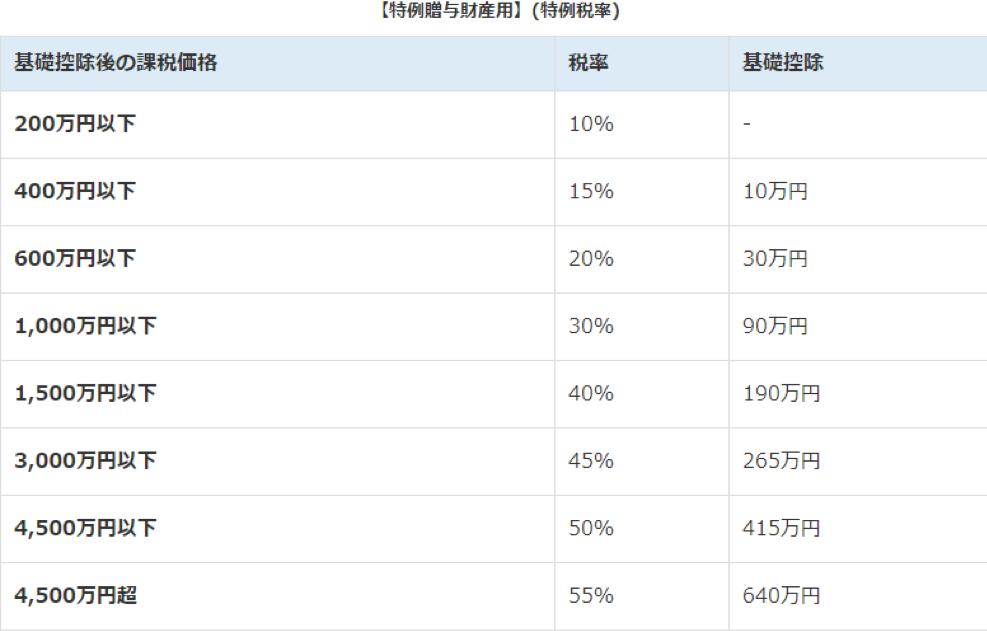
    出典:国税庁HP No.4408 贈与税の計算と税率(暦年課税)

    「みなし贈与」とは?

    例えば、「贈与に税金がかかるのなら、売買契約として1,000万円の土地を100万円で売る」というような場合に「みなし贈与」として贈与税が課税される可能性が高くなります。

    みなし贈与とは、一般的な価格との差額分を贈与したとみなして税金かける制度です。上記の例でいえば、差額の900万円がみなし贈与の対象となり、税務調査がはいったときに追徴課税の対象となるかもしれません。

    追徴課税とは、本来の贈与税にプラスして、加算税や延滞税などのペナルティが課されることをいいます。

    生前贈与で注意すべき「みなし贈与」のケース

    みなし贈与は、意図的か故意かは問われません。気がつかないうちにしてしまっている行為も対象になる可能性があるため、注意が必要です。実際の判断は税務署が行います。

    • 不動産や土地の譲渡…土地などの不動産の売買において、「時価の80%未満」で取引している場合は、みなし贈与に該当すると判断されており、現在の実務の基準となっています。
    • 株式の譲渡…持っている株式を、自分以外の誰かに譲ることを、株式の譲渡といいます。株式の譲渡で、通常の株価に比べて著しく安く譲る行為は、みなし贈与に該当します。
    • 低額譲渡…美術品などの動産を安い金額で譲渡する場合も、みなし贈与に該当する可能性があります。
    • 預金の移動…子や配偶者に一時的に金銭を預けた、という場合も贈与と判断されてしまう可能性があります。預けたことがわかるような証明書や、貸借契約書、贈与契約書などを作成しておくとよいでしょう。
    • 生命保険の名義変更…契約者を配偶者や子に変更すると、みなし贈与に該当することがあります。
    • 債務免除…子どもに貸したお金を返すのを免除する行為も、みなし贈与に該当することがあります。
    • 離婚の財産分与…離婚の際の財産分与の割合があまりにも多額の場合は、みなし贈与に該当することがあります。本来は、財産分与で得た財産には税金がかかりませんが、贈与税などから逃れるために離婚の財産分与の制度を利用した、と判断されることがあるからです。
    • 納税義務の肩代わり…自分以外の納税義務を肩代わりすると、その金額分がみなし贈与に該当します。

    相続時精算課税制度とは?

    「相続時精算課税制度」とは、相続までに受けた贈与について2,500万円まで非課税になるという制度です。

    原則として60歳以上の父母または祖父母から、20歳以上の子または孫に対し、財産を贈与した場合が対象となります。例えば、子どもが親から不動産を生前贈与された場合、この制度で贈与税を節税することが可能です。

    制度を利用するには、確定申告(贈与税申告)が必要になりますが、ある程度まとまった金額の贈与になる場合は、この制度が利用できます。

    ただし、相続の時に相続時精算課税制度で贈与された分も一緒に相続税として課税されることになるため、税金の納税義務がなくなるわけではありません。この制度は、「税金の後払い」と考えるとよいでしょう。 また、相続時精算課税制度を活用した場合、実行者からの110万円まで非課税枠の暦年贈与などは使えなくなるため注意が必要です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 相続税の取得費加算の特例、知っていますか?

    相続税の取得費加算の特例、知っていますか?

    相続税の取得費加算の特例とは?

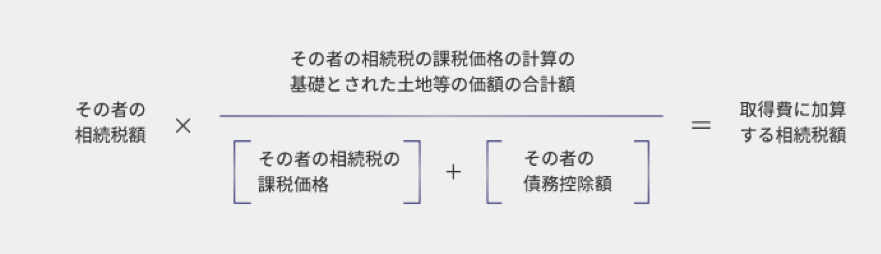
    相続した財産を3年以内に売却した場合に、支払った相続税の一部を売却時の利益にかかる所得税から控除し、節税を行うことができる特例のことを相続税の取得費加算の特例と言います。

    資産を売却した場合、通常は利益部分に所得税がかかります。

    売った金額 - 買った金額 = 利益部分

    通常は上記の算式で利益を求めますが、取得費加算の特例を適用すると、

    売った金額 - 買った金額 - 支払った相続税の一部 = 利益部分

    という算式で利益部分を計算することができます。
    納めるべき所得税は、この利益部分に税率をかけて計算します。

    計算式は下記のようになります。

    取得費加算の特例を受けるための3つの要件(すべて該当することが必須)

    1 相続や遺贈により財産を取得した者であること。

    相続や遺贈によって相続財産を取得した者が、その相続や遺贈で取得した相続財産を売却することが条件となります。相続によって財産を取得した本人が売却する必要があります。
    2 その財産を取得した人に相続税が課税されていること。
    その相続財産を取得した者が、相続税を支払っていることが条件となります。
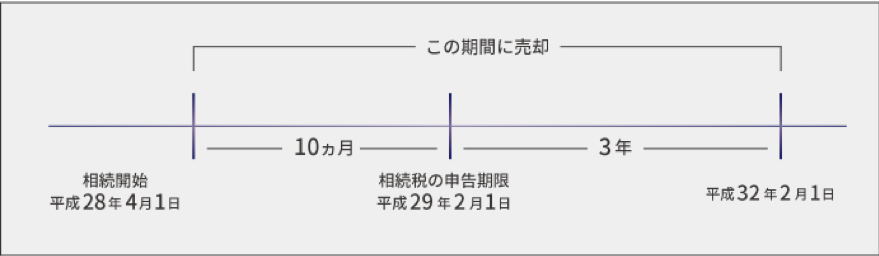
    3 その財産を、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること。

    取得した相続財産を相続開始(死亡日)の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。例えば、平成28年4月1日が相続開始日の場合は、相続税の申告期限は平成29年2月1日となりますので、売却は平成28年4月2日から平成32年2月1日までに行う必要があります。

    仮に所得税の確定申告をするまでに相続税額が確定しない場合は「更正の請求」により申告します。 相続した相続財産を相続開始日から3年10か月以内に売却した場合、その資産を相続するために支払った相続税を取得費として売却時にかかる税金から一部控除できるという制度が相続税の取得費加算の特例です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • タックス・ヘイブンとは何か?

    タックス・ヘイブンとは何か?

    タックス・ヘイブンはTAX=税金、Haven=回避であることから、税金回避という意味です。

    企業の本体、または子会社などを、産業が育ちにくく、税金を下げて国外の企業を誘致することに力を入れている国に置き、利子や配当に対する税金、法人税や所得税がゼロ、または極めて低い税率で運営するために使用されます。

    代表的なタックス・ヘイブンはバハマ、バミューダ諸島、バージン諸島、ケイマン諸島、クック諸島、ドミニカ、マーシャル諸島、モナコなどですが、タックス・ヘイブンと呼ばれる国々はその他にも世界中に存在しています。

    ポイントは、自国の税制を優遇し、他国からの企業を多く誘致することを目的としている点です。

    日本では平成29年度税制改正において、外国子会社合算税制(タックス・ヘイブン対策税制)の大幅な見直しが行われました。ペーパーカンパニーやキャッシュボックスと呼ばれる実体を伴わない会社に対しての規制を強化したものです。

    2016年に「パナマ文書」でその存在が広く知られましたが、国際的にも規制強化が進んでいます。

    理由は、本来、莫大な税収を得られるはずだった国々にとって、タックス・ヘイブンは税収減となってしまうためです。

    一方で、税金の制度はその国の政府が自由に決定できることから、タックス・ヘイブンがどんな税率であろうと非難されるいわれはありません。

     法人税や所得税などの税率が極めて低く抑えられるタックス・ヘイブン。その存在は法に触れるわけではなく、日本国内でも多くの企業が利用しているとされています。

     グローバル化が加速している中、タックス・ヘイブンを利用する国内外の企業が増加傾向にありますが、その反面、規制リスクが強化されていることも注意を払う必要があります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 設備投資を検討するなら、生産性向上設備投資促進税制を

    設備投資を検討するなら、生産性向上設備投資促進税制を

    生産性向上設備投資促進税制とは

    企業が設備投資をする際に、優遇措置を設けるための税制です。

    国が設備投資を促進する背景には、産業を発展させるためだけでなく、資金を循環させることで、内需の拡大を狙う政策でもあります。

    この政策が新設されたのは2014年1月20日の産業競争力強化法で、税制優遇期間は「2014年1月20日から2016年3月31日まで」と「2016年4月1日から2017年3月31日まで」の2つの期間となっていました。

    これら期間の違いは優遇される割合で、前者のメリットは「固定資産取得価格の5%、建物および構築物の場合は3%の税額控除、または即時償却」であるのに対して、後者は「固定資産取得価格の4%、建物および構築物の場合は2%の税額控除、または特別償却50%」となっていました。

    中小企業等向け設備投資を支援する税制を令和2年度末まで延長

    平成31年度税制改正にて、中小企業の積極的な設備投資を後押しする観点から、これらの措置の適用期限を令和2年度末まで延長することが発表されました。中小企業経営強化税制も、対象設備を明確化するといった強化措置を行います。

    生産性向上設備投資促進税制の条件

    青色申告をしている法人または個人であることが条件です。設備投資であれば何でもよいわけではありません。生産性向上に貢献できる設備であることが求められます。内需の拡大を目指すという観点から、「国内に導入する設備」や「中古設備でない」といった条件を満たす必要もあります。

    資本金1億円以下の中小企業者等で、一定の設備投資を行った場合に、特別償却(30%)又は税額控除(7%)の選択適用を認める措置となります。税額控除については個人事業主及び資本金3000万円以下の中小企業のみの適用となります。対象設備は、1台160万円以上の機械・装置や複数合計70万円以上のソフトウェア、1台120万円以上、1台30万円以上かつ複数合計120万円以上の測定工具・検査工具などです。

    商業・サービス業・農林水産業活性化税制は、商業・サービス業を営む中小企業者等が経営改善指導等に基づき、建物附属設備(1台60万円以上)又は器具・備品(1台30万円以上)を取得した場合に、特別償却(30%)又は税額控除(7%)を認める措置となっており、税額控除は個人事業主及び資本金3000万円以下の中小企業のみの適用となります。今回の改正では、認定経営革新等支援機関等による確認事項が追加されています。

    対象設備は性能や目的によってA類型とB類型を選択できる

    A類型「先端設備」に認定される条件は、「最新モデルである」「年間で1%以上の生産性向上を見込めるもの」の2つです。工業会などの確認を得る必要があります。

    B類型「生産ラインやオペレーションの改善に資する設備」の条件とは「投資利益率が年間で15%以上(中小企業は5%以上)である」となっています。経済産業局の確認を得る必要があります。

    生産性向上設備投資促進税制のメリット

    生産性向上設備投資促進税制は、減価償却や税額控除を有効に利用できるという点にメリットがあります。 通常、設備投資を行った場合には固定資産の法定償却年数に従って徐々に経費化する必要がありますが、この制度を利用すれば即時償却が可能となります。

  • 知っていますか? 法人損害保険の損金計上

    知っていますか? 法人損害保険の損金計上

    突然の事故や他人への損害に備えて、法人契約で損害保険に加入している会社は少なくありません。
    法人損害保険の経理処理は、保険金受取人によって変化する事をご存知でしょうか?
    受取人は、従業員・役員またはその遺族か、法人の2種類になります。法人契約の損害保険でも労災の入院・治療費、海外出張中の事故等の対策については従業員・役員またはその遺族が受取人となることが可能です。

    「福利厚生費」と認められると、保険料は期間の経過に応じて損金算入可能

    ケース1

    契約者:法人

    受取人:役員・従業員・その遺族

    被保険者が全従業員の場合限り、福利厚生費として認められます。

    ※保険会社から受け取った保険金は、被保険者である従業員や役員に課税されず、また保険金を役員・従業員・遺族が受け取る場合に法人が経理処理を行う必要はありません。

    ケース2

    契約者:法人

    受取人:法人

    被保険者が全従業員である場合、福利厚生費として認められます。福利厚生費として認められるのは、社員旅行、忘年会、新年会等の社内行事、通勤費、社宅、健康診断費用、慶弔見舞金などになります。

    ※従業員が死亡し、保険金を法人が受け取ると、全額が益金に参入されます。受け取り後に保険金全額を死亡した従業員の遺族に支払った場合は、法人が受け取った死亡保険金全額が損金算入されます。

    積立型法人損害保険について

    積立型法人損害保険とは、満期になると満期保険金を受取れるタイプの保険です。

    積立型法人損害保険では支払保険料の積立部分が満期や解約時まで資産計上されます。その後満期を迎えると満期返戻金と契約者配当金の全額が益金に参入され、一方で、資産計上されていた積立保険金の累計額が損金算入されます。

    保険料がどの割合で損金算入されるのかは保険の種類によって異なります。1/2、1/3、1/4や全額損金算入できるものもあるようです。全額損金算入できる保険としては、定期保険、医療保険、自動車保険などがあります。また、損金算入されるには保険会社に保険料が着金することが重要なため、日程上の把握も大切です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 生前に考える 遺言信託の活用法

    生前に考える 遺言信託の活用法

    遺言信託とは?

    遺言を書く際、遺言執行者として信託銀行を指定しておき、相続発生時に遺言執行者として信託銀行が遺言に記載されている通りに財産の分割に関する手続きなどを行うことを指します。

    昨今、民事信託や家族信託といった制度の認知度も高まっていますが、「遺言信託」は信託銀行等の商品名として使われることが多いようです。

    信託銀行とは?

    信託銀行は銀行業と信託業の両方を営んでいる株式会社のことを指します。

    信託業とは、貸付信託や金銭信託、土地信託などの資産を託されて運用することで、法人や資産家などを主な顧客としています。長期に渡り資金を調達・運用する金融機関として機能しています。

    遺言信託の流れとは?

    事前相談 を実施し、遺言書(公正証書)を作成し、遺言書を信託銀行が保管します。その後、 定期的に照会し、見直しなどを行います。

    遺言者の相続が発生した際、相続人より信託銀行へ連絡し、遺言執行者(信託銀行)が 財産目録を作成します。その後、遺言の執行(遺産分割や名義変更の手続き)にて 完了となります。

    遺言信託のメリット・デメリットとは?

    遺言信託のメリット

    子どもがいない場合でも安心して亡くなったあとの手続きを一任できる。

    遺言の作成や保管などに関するサービスが受けられる。

    遺言作成における事前相談ができる。

    土地の有効活用や資産の組み換えなどのアドバイスを受けることができる。

    金融機関(法人格の信託銀行)であるため将来的な安心感がある。

    定期的な見直しができる。

    相続が発生した際に、財産の分割や引渡し、名義変更などの手続きを代行してもらえる。

    遺言信託のデメリット・注意点

    信託銀行は遺言執行者として財産に関わることのみで、子の認知や相続人の排除などの事項については行えない。

    遺産分割における争族が起きている場合や紛争になりうる場合には信託銀行は遺言執行者とはなれない。

    相続税の申告など、税務に関することは別途、税理士に依頼する必要がある。

    遺言執行報酬は、遺産の額から算定されるため、資産が多い場合には遺言執行報酬が多額になる可能性がある。

    遺言の保管料が毎年かかる。

    遺言信託の相続税申告について

    遺言信託の場合でも、相続税の申告は通常通り行う必要があります。

    遺言の執行は信託銀行等が代理人となって進めますが、相続税の申告は税理士などが行うこととなります。

  • 医療費控除を受けるためには

    医療費控除を受けるためには

    医療費控除を受けるためには

    医療費控除とは?

    年間で一定額以上の医療費を支払った場合に、納めた税金の一部が戻ってくるというものです。医療費控除を受けるためには、会社員であっても確定申告をする必要があります。

    医療費控除のしくみとは?

    医療費控除は、支払った医療費に応じて税金を計算し直すというものです。
    会社員の場合は、医療費控除によって給与から天引きされた所得税の還付が受けられます。
    個人事業主の場合は、医療費控除を確定申告に反映させることで節税効果が見込めます。

    年間医療費の合計が10万円を超えると控除が受けられる

    支払った医療費から保険金などで補填された額と10万円を引いた額となり、上限が200万円となります。ただし、総所得が200万円以下の人の場合には、10万円の代わりに総所得の5%を引いた額となります。
    保険金で補填される額として差し引くのは、生命保険の入院給付金、健康保険で支払われる高額療養費や出産育児一時金などが含まれます。

    医療費控除は家族の分もまとめて申告可能

    医療費控除は、確定申告をする年の1月1日から12月31日までに支払った医療費が対象となります。自分以外の生計を同一にする家族の分もまとめて申告が可能です。※同居は要件ではないため、離れていても控除対象。
    また、所得税は累進課税であるため、家族の中で一番所得の多い人が家族の分もまとめて医療費控除を申告すると、税負担を減らせる額が大きくなります。

    医療費控除の対象となる医療行為

    病院での診療費/治療費/入院費、医師の処方箋をもとに購入した医薬品の費用、治療に必要な松葉杖など、医療器具の購入費用、通院に必要な交通費、歯の治療費(保険適用外の費用を含む)、子供の歯列矯正費用、治療のためのリハビリ/マッサージ費用、介護保険の対象となる介護費用など
    薬局で購入する風邪薬などの市販の薬も医療費控除の対象となる場合があります。また、入院費用や入院中の食事代も含まれます。妊娠・出産では、定期健診や検査代、出産や入院のための費用、不妊治療費用も対象になります。
    歯の治療では、保険適用外の高価な材料を使った場合も含まれます。歯列の矯正では、嚙み合わせを直す目的で子供が施術を受ける場合には適用されます。また、医療機関に通院や入院をするための交通費のうち、バスや電車などの公共の交通機関によるものは、医療費控除の対象となります。タクシーの利用は、急を要しているケースや電車やバスの利用ができない場合のみ認められ、申告の際に領収書の添付が必要となります。

    医療費控除の対象とならない医療行為

    人間ドックなど健康診断の費用(病気が発見され治療をした場合は対象になる)予防注射の費用、美容整形の治療費用、漢方薬やビタミン剤の費用、マイカー通院のガソリン代や駐車料金、里帰り出産のための実家への交通費、自分の都合で利用した差額ベッド代など
    薬局で購入する薬の中でも、ビタミン剤は健康増進が目的とされます。また、人間ドックを受診して病気が発見されない場合も、医療費控除に含むことはできません。入院時の差額ベッド代も個人の都合で利用した場合は対象外です。交通費の中でも、自家用車のガソリン代や駐車料金は医療費控除に含められません。歯列矯正も、大人の場合は美容目的とされるため、美容整形と同様に対象外となります。

    医療費控除を受けるための手続き

    会社員などの給与所得者が医療費控除を申請する場合には、確定申告の手続きが必要です。また、確定申告の手続きには、病院や薬局の領収証やレシート類の提出が必要となります。
    離れて暮らす家族の医療費も合わせて医療費控除の確定申告をする場合には、領収書を取り寄せておく必要があります。
    なお、タクシーには領収書がありますが、公共の交通機関には領収書はありませんので、メモなど記録をとっておくと良いでしょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 真の働き方改革!プロセスマイニングの導入

    真の働き方改革!プロセスマイニングの導入

    真の「働き方改革」とは何か?

    昨今、企業の「働き方改革・労働生産性改革」は活発化し、RPA(Robotic Process Automation)を利用した定型作業の自動化といった業務の効率化や時間短縮に関する取り組みが注目されています。 しかし、成果を出す『真の働き方改革』は、業務の効率化や時間短縮だけでしょうか?
    「真の働き方改革」とは個々の「継続的な労働生産性の向上」がゴールではないのでしょうか。「継続的な労働生産性の向上」を実現するためには「時間」「業務の質」「人材スキル」を継続的に把握し改善を行っていくことが重要となります。
    それらを実現するために、業務用PCの操作履歴イベントログからリアルタイムに業務担当者毎の業務プロセスを把握し、そのデータを活用し「業務プロセス分析からプロセスマイニング」を行っていくことが大切になります。
    「時間」「業務の質」「人材スキル」などの数値データがリアルタイムに活用・分析・改善・予測できれば、企業の「真の働き方改革のゴール」といえるでしょう。

    プロセスマイニングとは?

    プロセスマイニングとは、自社製品の受注、納品、請求書発行、入金消し込みまでの一連のプロセス、あるいは、コールセンターでの問い合わせの受付から初回対応、二次対応、そして対応完了までのプロセスなど、企業で行われている様々な業務プロセスに関して記録される「イベントログデータ」を分析し、業務改善に活用する取り組みです。
    プロセスマイニングツールを用いて行う「イベントログ分析」からは除去しても支障のない「ムダな業務」や処理待ちが発生しやすく、リードタイムを長引かせてしまっている「ボトルネック」などの問題を発見できます。
    また、従業員のスキルや習熟の違いから生まれる業務効率のばらつきの確認や、コンプライアンス上のリスクを含む「逸脱プロセス」を特定することができます。

    プロセスマイニングが与えるインパクト

    プロセスマイニングの直接的な目的は、業務プロセスに関わる様々な課題・問題を解決し改善することです。
    それにより、経営面でも3つの成果が期待できます。

    1 収益の向上

    業務プロセスを改善することで、顧客の発注から納品までのリードタイムを短縮化する、あるいは顧客対応を迅速に行える等、顧客満足度は向上し、更なる取引の拡大へとつながることで収益の向上に期待できます。

    2 利益率の向上

    業務プロセスからムダな業務や逸脱業務を除去し、またRPAによる業務自動化を行えば、業務効率化、残業時間短縮化などによるコスト削減が実現し、利益率の向上をもたらします。

    3 働き方改革への貢献

    業務プロセスの最適化やRPAによる業務自動化は従業員の生産性向上にもつながり、残業時間の短縮、長時間労働の削減、単純作業からの解放、人手不足などの解消など、働き方改革にも貢献することとなります。

    プロセスマイニングの導入を検討してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 一括導入による賢いLED化でコスト削減

    一括導入による賢いLED化でコスト削減

    オフィス・工場・病院・学校・宿泊施設・飲食店などを経営されているオーナー必見!

    一括導入による賢いLED化で、コスト削減

    こんなお悩みはないでしょうか?

    「既に一部施設はLED化をしたが、残りは来期以降を検討している」
    「以前、LED化したが、まぶしいとのクレームでまた戻した」
    「どれくらいの費用がかかるのか、わからない」
    「会社の財務状況から一括購入は無理」
    「電球がきれたところから変えているが、何か問題か?」
    「LEDを導入したいけど、何を選べば良いのかわからない」など
    このようなお悩みを解決する「賢いLED化」プランのご紹介です。

    なぜ、いま、LED化なのか? ~急がなければならない理由~

    政府の方針として、2020年をめどに白熱灯、蛍光灯の国内製造、輸入が禁止。
    また水銀灯については、水俣条約により同じく2020年で製造・輸出入の禁止が確定しています。
    2020年までもう少し。LED化は避けられません。

    なぜ、「一括導入」がおススメ?

    「一括導入」とは施設、工場、店舗など、施設単位で、全ての証明をLED化に交換することです。

    「一括導入」とは施設、工場、店舗など、施設単位で、全ての証明をLED化に交換することです。
    その1 一気に、施設更新ができる
    その2 一気に、電気使用料と基本料金が下がる
    その3 施工費・製品代金の大幅な削減が可能
    予算に応じて、部分的にLED化を進める・電球が切れたところから順次交換等の「部分導入」を選択すると、享受できる電気代削減メリットも段階的となります。また、スケールメリットが活かせず余計なコストも発生してしまうこととなります。

    「一括導入による賢いLED化」が選ばれる理由

    総合的なLEDのコンサルタント
    設置の可否調査、製品の選定、設置までの日程等の導入プラン、施工、メンテナンスまで責任を持った一括管理。
    メンテナンスが充実
    契約期間中、無料の保守・メンテナンスが付与されており、一定の予備品もお預けします。
    選べる契約タイプ
    企業ごとの希望に応じた契約タイプを選べます。初期投資費用なしでのLED一括導入も可能です。
    製品の譲渡
    レンタル契約の場合、契約期間中の譲渡が可能。

    どれくらいの効果があるか、どれくらいの費用がかかるか、全てのサービスを無料で診断いたします。

    また、この他にも様々なコスト削減サービスがございます。

    また、この他にも様々なコスト削減サービスがございます。

    ☑空調機器の消費電力抑制
    ☑原状回復コストの削減
    ☑間接費の削減・最適化
    ☑節水コンサルティング
    ☑固定資産税・償却資産税の軽減
    ☑賃料最適化支援

    ぜひ、検討してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。