AUU Online CMS

タグ: AUU

  • 2019年度税制改正 ふるさと納税制度の見直し

    2019年度税制改正 ふるさと納税制度の見直し

    ふるさと納税制度とは?

    制度の名前は「納税」ですが、都道府県や市町村へ寄附を行い、寄附金の一部が所得税や住民税から控除される制度のことをいいます。注意点として、ふるさと納税は自動的に税金が控除されるわけではなく、確定申告など一定の手続きが必要となります。

    なぜ、始まったのか?

    ふるさと納税が開始された理由として、都市部に労働人口が集中していることが挙げられます。例えば、地方で生まれ育ち、故郷の自治体が提供しているサービスを受けますが、進学や就職を機に故郷を離れると、就労先で納税が発生するため、地方の自治体はサービスを提供するばかりで、財源である税金を納税してもらう事ができません。

    このことから故郷である自治体に、自分の意思で納税できる仕組みを制度化することで、ふるさと納税が始まりました。

    ふるさと納税ワンストップ特例制度

    また、元々確定申告の必要がなく、寄附先が5つ以内であるなど、特定の条件の場合には、確定申告ではなく、ふるさと納税ワンストップ特例制度が利用可能です。

    ふるさと納税制度の見直し

    ふるさと納税は、各自治体により、その地方の豪華な名産品が返礼品として受け取れるとことで注目を集めてきました。しかし、一部の自治体は寄附金を集めるため、地域に関係のない高額返礼品をアピールし合うようになり、問題となっています。

    そのような背景から、2019年度の税制改正において、ふるさと納税の見直しが行われ、返礼割合を3割以下、返礼品は地場産品とすることが決定しています。ふるさと納税の高額返礼品の規制は2019年6月以降に開始される予定となっています。

  • 2019年度税制改正 教育資金一括贈与のメリット・デメリット

    2019年度税制改正 教育資金一括贈与のメリット・デメリット

    教育資金の一括贈与とは?

    「直系尊属からの教育資金の一括贈与にかかる贈与税非課税制度」のことで、30歳未満の子供や孫に対し、直系尊属(曾祖父母・祖父母・父母)が教育資金を一括で贈与する際に、受贈者1人に対し、1,500万円まで(塾など学校以外の場合は500万円まで)ならば非課税とする制度です。高齢者世代の資産を、資産を持たない若年層に移すことを促進する制度です。

    教育資金一括贈与の問題点と注意点

    本来、学費が必要な孫への教育資金援助を目的とした制度でしたが、富裕層の高齢者から孫への資金移転という側面での制度利用が普及してしまいました。

    また、受贈者は教育資金に使用した領収書などを金融機関に提出する必要があり、教育資金として認められる範囲の事項には、教育資金の一括贈与制度を利用しなくても、そもそも非課税であるケースもあります。また、1500万円までの一括贈与を利用しても、教育資金として認められないなど、受贈者が30歳になった時点で使わなかった残額があった場合には、その残額が贈与者から受贈者に贈与されたものとして贈与税が課せられます。

    教育資金一括贈与の税制改正とは?

    2019年4月1日以降に教育資金一括贈与の制度を利用する場合、主に下記の制限が加わりました。

    受贈者の所得制限

    2019年3月末までは受贈者の所得は問われませんでしたが、2019年4月1日以降は所得制限が条件に加わります。

    贈与者が金融機関へ教育資金の信託を行う年の、前年の受贈者の所得金額が1,000万円を超える場合には、教育資一括贈与の非課税制度が使えなくなりました。

    教育資金の範囲制限

    改正前は、スポーツや文化芸術活動など、学校以外の教育費として500万円までの贈与が非課税となっていました。

    改正後も、学校以外の教育資金一括贈与の非課税枠は500万円ですが、23歳以上の受贈者が非課税で受け取ることができるのは、教育訓練給付金の支給対象となるものに限定されることとなります。

    つまり、23歳以上の場合、留学先への渡航費や楽器・スポーツ等の習い事は支給対象外となります。この制限は2019年7月1日以降に支払われる教育資金から適用となります。

    結婚・子育ての資金一括贈与との併用が可能

    「直系尊属からの結婚・子育て資金の一括贈与にかかる贈与税非課税制度」とは、父母や祖父母から結婚・子育て資金の一括贈与を受けた場合に、贈与金額1000万円まで贈与税を非課税とする制度です。

    この制度についても、受贈者は領収書の提出や「結婚・子育て資金非課税申告書」を金融機関経由で所轄税務署長にマイナンバーの記載と共に提出する必要がありますが、教育資金一括贈与との併用が可能です。

  • 経営セーフティ共済、ご存知ですか?

    経営セーフティ共済、ご存知ですか?

    経営セーフティ共済とは

    正式には「中小企業倒産防止共済制度」を指します。利用者が親しみを持てるよう「経営セーフティ共済」呼ばれており、独立行政法人中小企業基盤整備機構が運営しています。

    この制度により、仮に取引先が倒産して影響を受けるような場合でも、貸し付けを受けられるため、連鎖倒産を食い止めることが可能となります。

    経営セーフティ共済の加入資格

    経営セーフティ共済への加入資格は、1年以上継続して業務を行なっている会社、個人の事業主で、業種や資本金又は出資額、従業員数により加入制限があります。

    理由は、加入枠から大企業をはずし、中小企業の保護を目的としているためです。

    上記の条件に当てはまっていても、経理内容が不明であったり、貸付金の返済や納税を怠っていたりする場合には加入できません。

    経営セーフティ共済の掛金

    掛金は、月額5,000円~20万円(5,000円単位)で任意に選択可能です。

    預金口座振替での払込みで、増額・減額も可能です。将来に支払うべき掛金をあらかじめ一括して支払う前納制度もあります。前納申出書を事前に提出し、前納した場合には、利息相当額として、掛金月額の1,000分の0.9の前納減額金が発生します。

    掛金は800万円まで積立が可能です。掛金総額が掛金月額の40倍以上に達している場合には、事前に納付掛止届出書を提出することで掛金の払い止めをすることができます。また、この制度から貸し付けを受けている場合にも、払い込みを停止することができ、停止期間は6か月となります。掛金は税法上、法人の場合は損金、個人事業主の場合は必要経費に算入可能です。

    共済金の貸し付けを受けるには

    取引先事業者が倒産し、売掛債権等の回収が困難になった場合、共済金の貸し付けが受けられますが、ここでいう「倒産」とは破産、民事再生などの法的整理だけでなく、金融機関による取引停止処分、弁護士等による私的整理、災害による不渡り、政府が指定した特定非常災害による支払不能も含まれます。

    貸し付けが受けられる範囲は、取引先事業者の倒産で回収困難となった売掛金債権と前渡し金返還請求権の額と、掛金総額の10倍に相当する額のいずれか少ない額となります。

    返済期間は、5,000万円未満が5年、5,000万円~6,500万円未満が6年、6,500万円~8,000万円以下が7年となっています。また、全ての借入に6ケ月間の措置期間があります。

    貸付利率は無利子ですが、貸付額の10分の1に相当する額が払い込んだ掛金から控除され、掛金の権利が消滅するので、決して安い金利負担ではないですが、無担保、保証人なしで貸し付けが受けられる点はメリットといえます。

    一時貸付金を受けるには

    取引先事業者が倒産していなくても、臨時に資金が必要になった場合には、解約手当金の95%まで貸し付けを受けることができます。貸付額は、30万円以上(5万円単位)で、金融情勢に応じた金利負担があります。

    解約手当金を受けるには

    解約方法は3通りあり、いずれの場合でも、掛金を12か月以上納めている場合に解約手当金を受け取れます。

    「任意解約」…共済契約者が任意のタイミングで解約できます。

    「みなし解約」…共済契約者の死亡や法人の解散等で共済契約の継承が行われない場合に自動的に解約されます。

    「機構解約」…掛金の払込が滞った場合や共済契約者の不正行為などで中小機構側から解約されます。

    40カ月未満で解約すると一定の減額がなされます。40カ月を経過すると掛金の100%(機構解約の場合は95%)が返還されます。貸付金を受けている場合には、貸付残高分は控除されます。解約手当金は税法上益金あるいは事業所得となります。

    相続事業承継

    共済契約者に相続、合併、分割、事業の全部の譲渡があった場合、包括承継人や譲受人が経営セーフティ共済の加入資格を満たしていれば、3カ月以内に申し出ることで、共済契約者の地位を承継できます。共済金や一時貸付金などの返済が残っていた場合には返済義務も引き継ぐことになります。

    経営セーフティ共済は、危機時に貸し付けが受けられ、掛金が損金・必要経費となるので節税にもなります。解約しても掛金が戻ってくるなどメリットがあります。一方で、貸し付けを受けると掛金の一部がなくなること、掛金納付期間が40カ月未満だと元本割れすること、解約手当金を受け取ると益金となるなどの注意点もあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • あなたの会社のM&A価格がわかります

    あなたの会社のM&A価格がわかります

    【無料】「あなたの会社」のM&A株価がわかります!

    近年、M&Aの認識は高まっています。M&Aに対するイメージも大きく変わっているようです。

    ひと昔前までは「経営責任の放棄ととられる」、「M&Aは大手企業間で行うことだ」、「敵対的買収」など行動を起こす前に、感情的にM&Aを避けてしまうケースが多くありました。

    一方で、2025年には国内の127万社が後継者不足で廃業の危機となり、内60万社は黒字廃業の予想など、耳にする機会が増えてきました。国内の66%の企業が後継者不在であるともいわれています。

    また同時に、M&Aに対するイメージも、以前に比べて事業戦略としてのM&A活用など前向きな認識も広がってきています。

    会社を譲渡する場合の株価はどのぐらいなのか?

    突然、M&Aと耳にしても、何をどうしたら良いのかわかりません。そのため、まずは自社を譲渡する場合、大体どのくらいの評価になるのかを知ってみるのも一つの手だといえます。
    一言で「評価」といっても、株式価値の算定上、その算定目的により、採算する評価手法や基礎数値が異なります。
    例えばM&Aにより全株を売却する場合と、将来の友好的な取引関係を構築するために株式を持ち合う場合とでは株式価値の算定手法や算定結果は大きく異なります。

    どのような手法で自社は評価されるのだろう?

    株式の価値は企業の状況を勘案して算定すべきものと考えられます。
    勘案すべき企業の状況には下記のような事項があります。
    市場価値の有無、類似する業種の上場会社の株価、同業他社の株式取引事例、会社に対する支配権の有無、将来の成長性、同業他社に対する優位性、事業計画の信頼性、保有資産の価値、各種税金など

    税理士から相続税評価額を聞いているけど、M&A価格とどう違うのか?

    評価目的や企業の状況に応じ、取引事例法と下記の手法との併用により株価の算定を行います。
    1,時価純資産価格法
    2,類似会社比準法
    3,DCF法
    特に時価純資産価格法は中小企業の評価を表すのに適しているといわれ、中小企業のM&Aの現場でよく使用されます。
    このように、自社評価においても相続税評価額とM&A評価額は評価の仕方によって大きく異なることがポイントになります。

    まずは、自社のM&A評価額を知ることから、今後の事業戦略を計画するのもよいのではないでしょうか。

  • M&A第三者への承継のメリット

    M&A第三者への承継のメリット

    事業戦略としてのM&Aを活用すると、下記のようなメリットを享受できる可能性があります。

    1. 従業員の雇用の継続
    2. 取引先との関係継続
    3. 社名の維持
    4. 事業の存続と発展
    5. 個人保証・担保提供からの解放
    6. 株式の現金化

    経営者であれば、誰もが悩む事業承継の問題。その選択肢の一つとして、M&Aを検討してみては如何でしょうか?

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っていますか?事業承継の方法

    知っていますか?事業承継の方法

    事業承継には3つの方法があります。

    1. 親族への承継
    2. 従業員への承継
    3. M&A(第三者への承継)

    1.親族への承継における悩み

    • 子供が好きな仕事に就いていて、事業の後継者をどうしたら良いのか…
    • 子供が経営者になるには、すこし荷が重そうだ…。

    2.従業員への承継における悩み

    • 株式の買い取り資金を後継者が用意できなかった…。
    • 個人保証の交替手続き時に、後継者が金融機関の審査に通らなかった…。

    3.M&A【第三者承継】を選択する経営者が増えています

    • よい相手にめぐり会えて事業上の相乗効果もあり、安心して引退できた。
    • 子供が医師になり、別の道に…。会社を存続させ、従業員の雇用を継続できた。
    • 個人保証から解放され、精神的に楽になった。

    20年前は、90%以上が「親族内承継」であったのに対し、最近では、約半分が「親族以外の承継」(M&A等)となっています。

    この機会に、事業戦略としてのM&Aも選択肢の一つとして検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • スペシャリスト税理士をスポットで活用する方法

    スペシャリスト税理士をスポットで活用する方法

    顧問税理士先生に対して、「何も対策の提案をしてくれない」「税務署のいいなり」等といった不満を持っている企業オーナーが実は多くいらっしゃいます。

    ただ、人のご縁や世代を超えたお付き合い等、今まで顧問を務めていただいた先生との良好な関係を継続することも大切です。

    こういった悩みから、顧問業以外での個人や法人のイベントに合わせた対策を、その部門のスペシャリスト税理士に依頼し解決する方法も選択肢の一つとなります。

    一言でイベントといっても、どのタイミングで依頼するのかが悩ましいところです。

    ここでは、そんなスポット税理士の活用のタイミングをいくつか紹介します。

    1. 事業承継
    2. 自社株対策
    3. 相続対策
    4. M&A
    5. 海外送金
    6. 海外進出
    7. 税務調査対応
    8. 組織再編
    9. 不動産
    10. 信託の活用
    11. その他、重要課題の解決

    など、日常的ではないけれど、どれも失敗できない大切な対策であることが見てとれます。

    一口に税理士先生といっても、事業法人対策を得意とした先生や、医療法人、相続、不動産等、様々なスペシャリスト税理士が存在しています。医師同様、専門科のスペシャリストに相談、依頼する事がより良い選択になるでしょう。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 利益対策!航空機オペレーティングリースとは

    利益対策!航空機オペレーティングリースとは

    航空機オペレーティング・リースは、高い投資効率が期待できる国際的な事業投資です。

    航空機オペレーティング・リースの仕組み

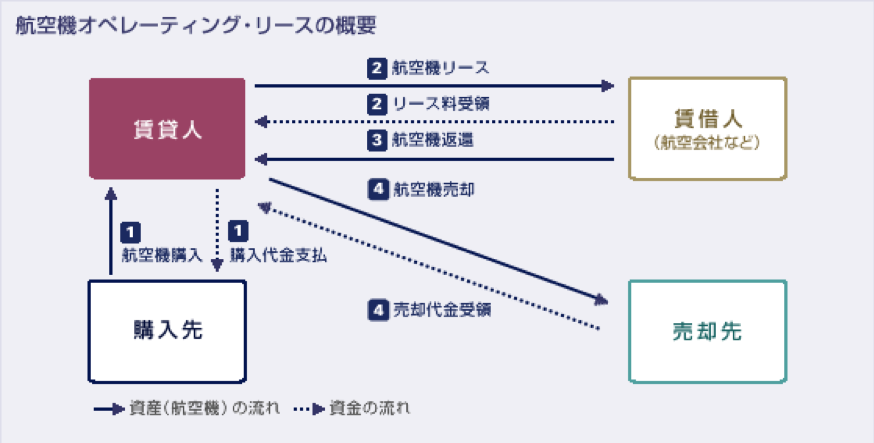
    航空機オペレーティング・リースは、投資家が航空会社やリース会社から航空機を購入し、航空会社にリースを行い、最終的には航空機を売却するという、資産のリースと売却を組み合わせた投資案件です。
    この投資によるメリットのひとつは、取引の多くが比較的短い時間のリースであり、リース期間中は、高い水準のリース料を、そして航空機の売却に際しては、市場動向次第で売却益を期待できることです。
    また、航空機は長期間にわたって利用が可能であり、リースを継続することによって長期投資を行うことも出来ます。一方、売却価格が市場動向によって予想を下回るリスク、為替リスク、航空会社の信用リスク等を考慮しておく必要があります。

    航空機オペレーティング・リースの特徴

    一般的には支払いは一時払いで、3年程度かけて損金算入が可能です。リース期間満了時にリターンを期待する仕組みであるため、突発的な利益を将来に繰り延べるにはとても有効な手法です。

    マーケットの状況

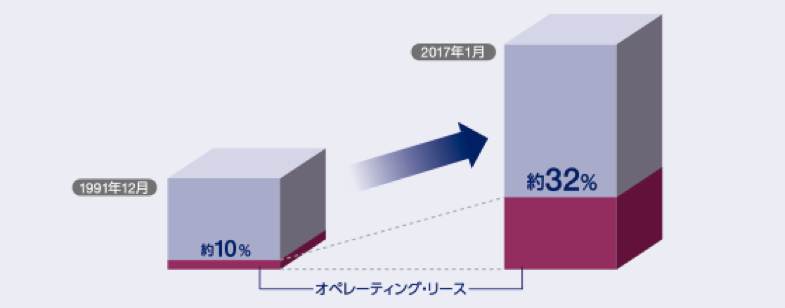
    現在運航中の25,000機以上の航空機のうち、8,000機以上がオペレーティング・リースで調達されています。

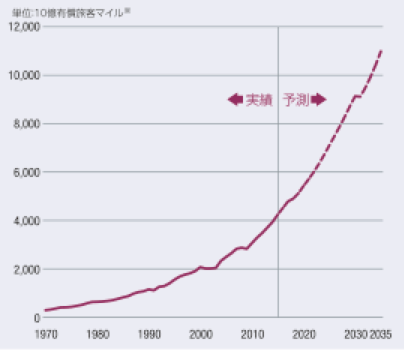
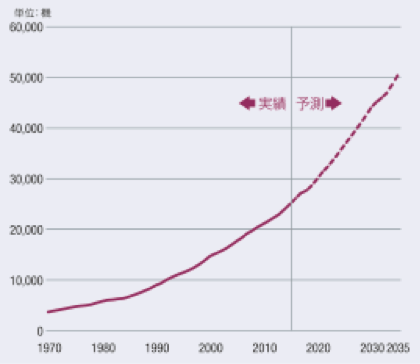
    航空機による旅客や貨物の輸送量の増加に伴い、航空機の数はこれまで着実に伸び続けてきました。輸送量は今後もさらに伸びることが予想され、さらに古くなり退役する航空機の数を考えると、これからも一定の航空機需要が見込まれます。新しい航空機は現在、主にボーイング社及びエアバス社の2大メーカーによって供給されていますが、約2,000社の世界の航空会社のニーズは航空機メーカーの新造機の供給だけではまかないきれないほど多様化しています。短期間の利用を希望する航空会社、より安価な調達を要求する航空会社、新路線の拡大を計画する航空会社、新規参入の航空会社等幅広いニーズがあり、そのために航空機をオペレーティング・リースで調達するケースが増えています。

    ■世界の航空機のオペレーティング・リースによる調達比率

    Airclaims CASE Manager のデータを基にグラフを作成

    ■航空旅客輸送量の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    ■航空機数の推移と予測

    The Airline Monitor 2016年6月号及びESG Aviation Services提供のデータを基にグラフ作成

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 知っていますか?沖縄の軍用地投資

    知っていますか?沖縄の軍用地投資

    沖縄ならではの投資「軍用地投資」を知っていますか?

    「軍用地」とは米軍基地のことで、その基地のほとんどは、民間(個人や法人)から、国が借り上げて借地料を支払っています。その借地料は沖縄県全体で年間約1200億円に及びます。

    沖縄の「軍用地」は誰でも売買できる

    戦後、米軍の占領地となった土地は、所有者名義のまま強制的に米軍に差し出すことになりました。その後、返還され、現在では国が所有者から借り上げ、米軍もしくは自衛隊が使用しています。そのため、軍用地は誰でも売買できる「軍用地投資」として、不動産投資の一つとなっています。

    沖縄の新聞の副読紙には軍用地の広告が掲載されています。軍用地というと特別な土地のように思われますが、日常から物件情報を目にすることができます。

    軍用地は所有権として売買取引されています。通常の土地と同様で契約書もあり、重要事項説明も行われます。ただし、その土地を見ることも立ち入ることもできないのが特徴です。取引では航空写真で確認し、購入の際は防衛省と借地契約を締結し1年に1度、1年分まとめて借地料の支払いが行われます。

    注目すべきは、借地料の値上がりです。地主会(地主の代表)が毎年必ず防衛省と値上げ交渉を行い、その値上げされた分の調整額の支払いも年に1度あるため、通常の借地料に加えて調整額の合計で2度の支払いが行われます。

    値上がり幅は毎年変わる

    借地料は平米あたりで決まっており、毎年7月末に借地料の支払い、毎年3月末には値上がり差額の支払いがあります。毎年わずかではありますが、必ず借地料が上昇しているのが現状です。

    地主に配布される賃貸料要求額及び確定額推移表を確認すると、要求額に対してアップ率は最高で10%、直近では1%程度となっています。軍用地はマーケットが確立されており、いつでも換金が可能な環境にあります。

    相場で売却するなら1週間以内に売却が可能で、相場より高く売りたい場合は時間がかかります。その時々で相場は変わります。

    軍用地の取引基準は、利回りでなく「倍率」

    軍用地の値付けは独特で年間の借地料に倍率※を掛けたものとなります。そのため「価格倍率○○倍」と表記されます。※軍用地情報には必ず倍率が表記されています。

    年間借地料×倍率=軍用地の売買価格

    買いたいという需要の多い土地は倍率が高く、買い手が少ない土地の倍率が低くなります。この差は軍用地のリスクである「返還」に関係します

    倍率の高い場所…返還の見込みがない場所。例えば嘉手納飛行場など。

    倍率の低い場所…返還の見込みがある場所。例えば普天間飛行場など。

    一般的な不動産利回りで考えると、倍率が低いほど利回りが高く、倍率が高いほど利回りが低くなります。

    軍用地である期間は賃料が発生しますが、「返還後」のことを考えた投資を実行する必要があります。

    例えば、山の奥地で人が住まない場所だったり、航空地図で確認したら崖だったりと様々な条件があります。返還後は時間をかけて通常の街になるため、地形も大切な判断材料となります。

    軍用地投資は相続対策になる!?

    軍用地投資は手堅い運用と考えられており、国債や利回りの良い定期預金という感覚で購入する人が多いようです。業者も細かく分割し、求めやすい売買価格に設定(200万円程度から投資可能)した売り方をしています。

    軍用地は固定資産税も安く、管理コストもかからないため、高額所得者は所得税対策として、ローンを組んで購入するケースもあります。

    また、相続税控除額の法改正により、相続税対策としての軍用地投資も増加しています。

    軍用地はタワーマンションのような管理費・修繕費、空室リスクもないため、より相続税対策向きといえます。しかし軍用地は限られた土地の取引となります。相続税対策で軍用地を購入したい需要は増えても、売り物は増えないため、倍率が上がっているのも事実です。

    沖縄県に在住していなくても購入可能な軍用地投資、一度検討してみてはいかがでしょうか?

  • 相続後に依頼する 遺産整理とは?

    相続後に依頼する 遺産整理とは?

    遺産整理業務とは?

    遺産の相続手続きを、相続人に代わって信託銀行などの遺産整理業を営む業者が代理で行うサービスです。

    主に、預貯金・有価証券の相続手続きや生命保険金の請求、不動産の相続登記など、被相続人の相続手続きを行います。

    相続発生時の悩み

    相続発生時には、何をすれば良いのか、手続きが煩雑、相続人が離れて住んでいる、または多い、遺言信託があるがどうすれば良いのか等の悩みが多く聞かれます。そういった悩みの解決策として、遺産整理業務を依頼・利用が可能です。

    遺産整理業務の流れ

    遺産整理業務を依頼するため、委任契約の締結を行います。その後、相続財産の調査、相続手続きを相続人に代わって行います。相続財産の調査では、相続人の確定や資産の損益通算、財産目録の作成、遺産分割協議書の作成などを行います。

    遺産整理業務のメリット

    専門業者に依頼することで、安心・正確に遺産整理を行うことができます。

    また、相続人の代理として、法定相続分や相続人が合意した割合で手続きを行うため、争族防止策にもなります。

    遺産整理業務のデメリット

    遺産整理業務の委託に際して費用がかかる。

    相続税の申告など、税務に関することは別途、税理士に依頼する必要がある。

    相続手続きにおける争族が起きている場合や紛争になりうる場合には引き受けられない。

    相続人の中に行方不明・生死不明者がいる場合に引き受けられない。

    相続手続きは、一生のうちに何度も経験するものではありません。そのため、相続手続きはなかなかスムーズにはいかないことが多いといわれています。そういった悩みを解決する方法として遺産整理業務の委託を検討してみるのも良いのではないでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。