AUU Online CMS

タグ: AUU

  • レジェンドアスリートを広告塔に起用し、未来アスリートを育てるAthTAGプロジェクトとは!?

    レジェンドアスリートを広告塔に起用し、未来アスリートを育てるAthTAGプロジェクトとは!?

    レジェンドアスリートの広告起用は、企業の知名度や信頼度、広告効果の向上が期待できます。
    しかしながら、企業が個別に年間契約をすると数千万円近くのキャスティング費用がかかってしまいます。
    そこで、AthTAG(アスタッグ)プロジェクトに参画することで、キャスティング費用を抑えながら、知名度のあるレジェンドアスリートの肖像権の使用が可能となります。

    AthTAGプロジェクトとは

    AthReebo株式会社 代表取締役の金沢景敏氏が、レジェンドアスリートと、それを応援したい企業が、未来のアスリートを育て、互いにサポートし合う 『相互支援型の社会貢献活動』 として生み出したプロジェクトです。

    このプロジェクトに参画すると、誰もが知っている有名なレジェンドアスリートの肖像が使用できるだけでなく、参画企業の業績向上のためのサポートも行ってくれます。
    また、プロジェクトで集まった支援金は、運営費や経費等の実費を差し引いた上で、未来アスリートの支援にも活用されます。

    AthTAGの魅力とは?

    レジェンドアスリートの肖像を使用できる!

    ✓ 支援期間中は、広告や企業ページなどに有名なレジェンドアスリートの肖像を使用してプロモーションに活用可能。

    ✓ 高額なキャスティング費用は必要なく、月額50万円(年間契約)から起用することが可能。

    ✓ レジェンドアスリートの広告起用により、企業の知名度や信頼度、広告効果の向上に期待。

    幅広く使える肖像権の範囲!

    ✓ WEBサイト(ホームページ、ランディングページ、SNSなど)
    ✓ 営業用資料、パンフレット
    ✓ 店頭ツール(ポスター、等身大パネル、POPなど)
    ✓ 屋外看板、構内看板
    ✓ デジタル広告、ディスプレイ広告
    ✓ 交通広告
    ✓ 展示会、イベントブース
    ✓ 新聞、雑誌、折込チラシなど
    ✓ クリアファイル、名刺、オンラインミーティングの背景画面など
    ※ 通常契約と変わらない範囲でアスリートの肖像権の利用が可能です。

    アスリートだからこそ伝えられる想いがある!

    アスリートは、一つのスポーツに命を懸けて、自身を磨き続けてきた人たちです。

    「誠実 / 熱意 / 本気」

    というメッセージを伝えたい企業にとって、その想いを伝えるためのイメージキャラクターとして、アスリートの起用は最適です。
    誠実さや信頼感のあるブランドづくりの顔として活用が可能です。

    AthTAGがレジェンドアスリート厳選!

    伝説的(レジェンド)な活躍をし、歴史に名を残してきたアスリートの方のみを厳選して、お声がけをし、AthTAGプロジェクトへの参加を頂いています。
    国民全般への認知度も高く、高いプロモーション効果も期待できます。

    AthTAGコミュニティメンバーに!

    AthTAGは年間複数回に渡り、アスリート×ビジネスをテーマに、レジェンドアスリートと、ビジネス業界のリーダーとの対談イベントを開催しています。AthTAGコミュニティメンバーとして、経営者同士の繋がりをもてる機会を得ることができます。

    未来のアスリートを応援できる!

    年に1度、未来のアスリートがプレゼンテーションを行うアスリートピッチが開催されます。
    AthTAG参画企業には投票権があり、支援するアスリートへの投票を行うことができます。

    AthTAG公式ロゴを使用できる!

    地道な社会貢献ほど、世の中から見えづらく、理解されにくいものです。
    AthTAGに参画いただいた企業様には、「アスリートへの支援」を象徴化させた、公式ロゴをお渡し致します。企業ページなどで自由にご活用ください。
    そのロゴをご使用いただくことで、社会貢献活動(アスリートへの支援)に積極的な企業であることをすばやく伝達でき、他の企業や就活生に強くアピールすることができます。

    まだまだある!
    AthTAG “オプション” の魅力!

    レジェンドアスリートとの交流・スポーツ観戦

    1年に1回、活用しているレジェンドアスリートが来場する予定のスポーツ大会やスポーツイベントに、参画企業の社員やご家族も参加できます。レジェンドアスリートとの交流や試合観戦を通じて、社員のモチベーション向上に繋げます。

    レジェンドアスリートによる社内・関係者向け講演会

    参画企業は、特別価格にてレジェンドアスリートによる講演会が開催可能です。社員のモチベーション向上や、お客さまとの関係性構築に活用できます。参画企業複数社による、費用を抑えての合同開催もご相談いただけます。

    レジェンドアスリートと参画企業経営者たちによる懇親会

    1年に1回、肖像を活用されている参画企業の経営者が集まり、レジェンドアスリートを囲んで懇親会を開催。オプション価格によりご参加いただけます。

    レジェンドアスリートによる社内向けビデオレターの制作

    参画企業は特別価格にて、レジェンドアスリートによる社員向けへのビデオレターを制作できます。入社式や採用イベントなどで利用し、社員のモチベーション向上や採用活動に活用いただけます。

    支援するミライアスリートによる企業向け報告会

    1年に2回、支援している現役アスリート(ミライアスリート)による報告会をオンラインにて実施します。経営者だけでなく社員の方々も参加可能で、社内全体で応援する意思を醸成できます。

    AthTAGを活用することによって、これまで企業が抱えていた採用・PR・CSRの課題を包括的に解決しコストパフォーマンスを高めるとともに、既存事業に向き合うパワーを増やし、企業の明日を応援します。

    費用対効果について

    AthTAGに参画することで、自社のコストパフォーマンスを高めることにも繋がります。
    これまでは社内で別々に実施していた取り組みや、まだ取り組めていなかった課題に対してAthTAGは包括的な効果を生み出します。
    費用や人出の削減によって生産性を高め、アスリートだけでなく企業の成長も応援していきます。

    最後に

    ✓ アスリートへ支援するという新しい社会貢献活動を通して、優秀な人材の確保へつなげたい!

    ✓ 有名アスリートを広告塔として活用して、会社の認知度や信頼を高めるブランディングをしたい!

    ✓ 社内の団結力や結束を強くしたり、社内モチベーションを向上させたい!

    1つでも当てはまれば、月額50万円のAthTAGへの参画で、中途社員を1名採用する感覚で、それ以上の効果を見込めることでしょう。

    AthTAG資料をダウンロード

    是非、この機会にAthTAGプロジェクトへの参画を検討してみては如何でしょうか。貴社の益々の発展にお役立て頂けましたら幸いです。

    タグ:金沢景敏氏(株式会社AthReebo 代表取締役)より情報提供

    株式会社AthReeboにお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    株式会社AthReebo

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 経営者必見!「お金がもらえる」福利厚生とは?!

    経営者必見!「お金がもらえる」福利厚生とは?!

    福利厚生でこんなお悩みはありませんか?

    ✓ 社員とその家族に有益な福利厚生を提供したい!
    ✓ 福利厚生に費用を掛けられない…。
    ✓ 社員の「収入面での不安」による退職リスクは避けたい…

    一方で社員の皆さまは切実な悩みを抱えています。

    ✓ 教育費や老後資金どうやって貯めるの?
    ✓ 病気になった時の備えや仕事の両立が不安。
    ✓ お金や保険のことを専門家に相談したいけど時間がないし、億劫!
    ✓ 今の収入で老後まで大丈夫か不安、転職を考えないといけないのでは…

    企業と社員のお悩みをWで解決する、福利厚生サービスが誕生!

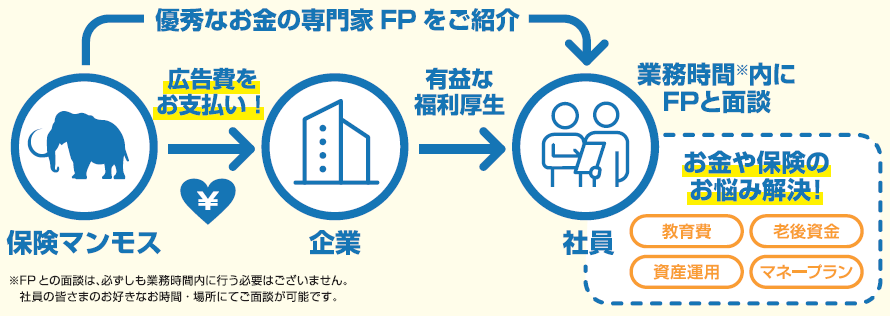
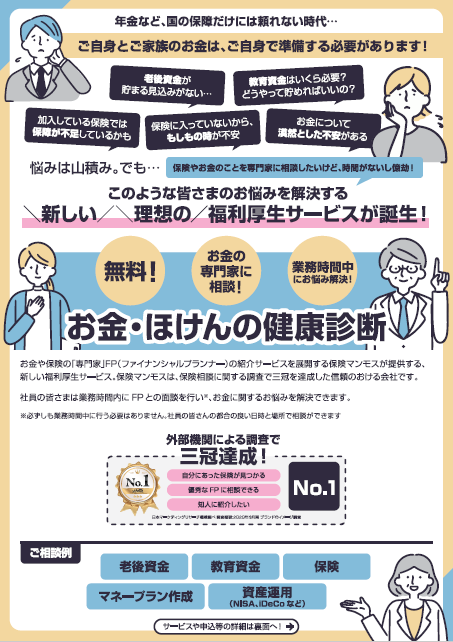
    お金や保険の「専門家」であるFP(ファイナンシャルプランナー)の紹介サービスを展開する、保険マンモスが、新しい福利厚生サービスを提供します。
    サービス名称は「お金とほけんの健康診断」です。

    企業が「広告費を獲得」する仕組みとは?

    企業様には、「お金とほけんの健康診断」を、あらゆる社内コミュニケーション手法(ex,社内サイト、福利厚生サービス案内、各種掲示板や、社内伝達メール等)をご活用頂き、社員の皆さまに告知して頂きます。

    社員の皆さまは、業務時間内※にFPとの面談を行うことで、お金に関するお悩みを相談・解決できる機会を得ます。

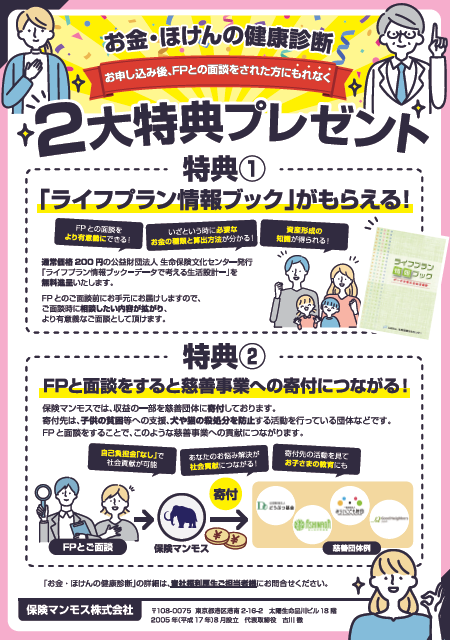
    社員の皆さまがFPとの面談をされましたら、保険マンモスより広告費をお支払いする仕組みとなっています。

    企業様より社員の皆さまへの告知ツールとして、各種ご提供もしております。
    ✓ 社員様向け「サービス紹介」チラシ
    ✓ 社員様向け「特典のご案内」チラシ
    ✓「メール文面サンプル」
    ✓「説明会(セミナー形式)」

    ※FPとの面談は必ずしも業務時間内に行う必要はありません。社員の皆さまのお好きな時間・場所にてご面談が可能です。

    お申込みから支援金獲得のまでのフローとは?

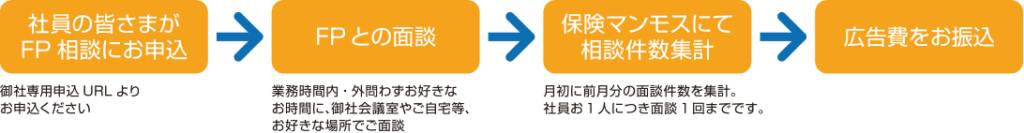
    企業様より社員の皆さまへ本サービスの周知後、社員の皆さまがお申込をされてから広告費のお支払いまでのフローは下図の通りです。

    社員の皆さまにFPをご紹介する保険マンモスとは?

    保険マンモスは、お金や保険に関する相談をしたい方と、お金の専門家FP(ファイナンシャルプランナー)をマッチングさせる国内最大手のFP相談マッチングサービスです。
    FP相談実績は、創業から15年で35万件を突破。
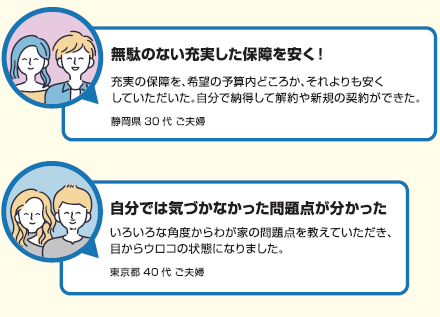
    多くのお客様からお金に関するお悩みを解決できたという声を頂いております。

    資料のダウンロードはこちら

    企業様向けサービス紹介資料

    社員様向け特典告知チラシ(サンプル)

    保険マンモス株式会社
    〒108-0075 東京都港区港南2-16-2 太陽生命品川ビル18階
    2005年(平成17年)8月設立 代表取締役 古川 徹

    是非、この機会に従業員と企業、双方にとってメリットのある「お金がもらえる」福利厚生の導入をご検討ください。

    保険マンモス株式会社にお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 【50%OFF!!!】老舗の仕出し弁当屋、駒春の二段折箱弁当が50%OFFに!!!

    【50%OFF!!!】老舗の仕出し弁当屋、駒春の二段折箱弁当が50%OFFに!!!

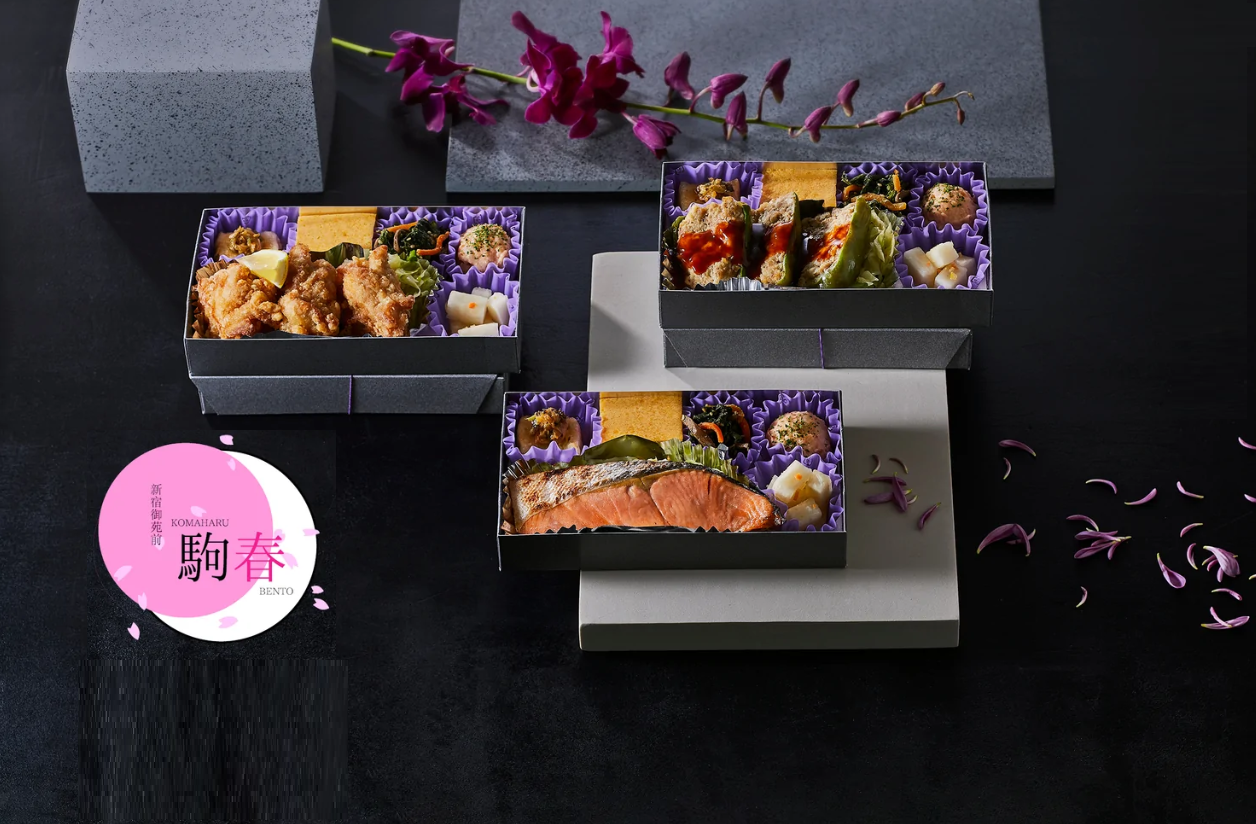
    1986年創業、老舗の仕出し弁当屋「駒春」

    自社で、受注・製造・配達と全てのラインに対応しており、安心・安全で、美味しいお弁当を、一都三県(東京都・神奈川県・埼玉県・千葉県)にお届けしています。

    駒春の仕出し弁当は、これまで、
    ✓ TBSなどキー局:10,000食/月
    ✓ 某イベント会社:7,000食/月
    ✓ 某CM制作会社:7,000食/月
    その他、会議用お弁当やパーティー用等、業界お墨付きのお弁当を提供しており、十分な信頼と実績を有しています。
    お客様は、個人から法人、団体様まで幅広く、様々なニーズに合わせたお弁当を提供しています。

    駒春の駒場社長の人柄もステキ!

    有限会社 駒春の代表取締役を務める駒場社長は、元々アパレルブランドに就職し、店舗での販売員をしていました。
    各々のお客様に合った洋服やコーディネートを提案するたびに「笑顔」になって頂ける喜びを感じ、いつしか服だけではなく「もっとたくさんの軸で人に喜んでもらえるようなことがしたい!」と考えるようになったそうです。
    その中でも、人々にとって一番身近であり、様々なシーンで繋がりのある「食」から広げていくことを掲げ、駒春の仕出しお弁当事業を先代から引き継ぎました。
    駒場社長は、「これからも「食」を通じて様々な角度から皆様に+αを作り、人生を煌めかせたい!」と意気込みを語っています。

    もっと多くの皆さんに駒春のお弁当をお届けしたい!

    駒春は、更なる事業拡大を目指しています。
    「もっと多くの方に、駒春の美味しいお弁当を食べて頂きたい!」と駒場社長を中心に全社員が一丸となってチャレンジをしています。
    より多くの方々に駒春ブランドを知って頂くため、老舗でありながらも、InstagramなどSNSマーケティング戦略を巧みに活用しています。

    ✓ Instagram:駒春【ロケ弁/ケータリング/会議弁当】

    駒場社長の熱い気持ちが、駒春のお弁当を「50%OFF」に!

    「多くの方に駒春の美味しいお弁当をお届けしたい!」という駒場社長の熱い想いから、今、駒春の名物弁当「二段折箱弁当」(にだんおりばこべんとう)をご注文を頂くと、50%OFFでお届けさせて頂きます!
    ※ 二段折箱弁当の50%OFFは下記の【重要】50%OFFの条件とは!?を満たした場合に限ります。

    駒春の名物弁当「二段折箱弁当」とは?

    駒春の二段折箱弁当は「全23種類」
    「1,100円~1,200円」とリーズナブル

    駒春の名物弁当である二段折箱弁当(にだんおりばこべんとう)は、その名の通り「おかず」と「ごはん」は分かれており二段になっていることが特徴です。
    駒春の二段折箱弁当は「23種類」もあり、価格帯も「1,100円~1,200円」とリーズナブルであることも特徴です。
    そして今回は、この価格から「更に50%OFF」という事ですから、驚愕の価格!といえるでしょう。

    【重要】50%OFFの条件とは!?

    1、駒春のInstagramに投稿させて頂きます!(顔出しあり)
    ✓ 団体や法人またはイベントなどで、駒春のお弁当を食べているお写真(顔出しあり)を駒春のInstagramに掲載させて頂きます。
    ✓ 3500人以上のフォロワーがいる駒春のアカウントにて、協力者様(団体・法人・個人)のPRも同時にさせていただきます! 

    2、協力頂いた方のInstagramで駒春をメンションして頂きます!
    ✓ 協力を頂いた方のInstagramで納品時に駒春のお弁当を召し上がっている様子等をストーリーに投稿頂きフォロワーに駒春を宣伝して頂きます。
    ✓ ハッシュタグ『#駒春』『#ロケ弁』をお願い致します。
    ✓ 駒春のInstagramアカウントをフォローして頂きます。

    3、対象商品は、駒春名物の二段折箱弁当シリーズです!
    ✓ 全23種類、定価1,100円~1,200円の二段折箱弁当シリーズが50%OFF対象商品です。

    4、お支払いは、現地払いでお願いしております!
    ✓ スタッフが現地にお届けに上がらせて頂き、お写真の撮影やメンションの確認等をさせて頂きます。

    5、一団体(個人・法人・団体含む)に対し、50%OFFのご利用は、一回のみとさせて頂いております!
    また、割引対象の発注上限は30食までとなっております。

    6、注文個数・お届けエリアは、「定価ベース」で下記の金額に当てはまれば、ご発注が可能です!
    ✓ 実際の価格はご発注金額の50%Offにさせて頂きます。
    ✓ 送料(配達料)は定価ベースで下記条件通りの価格となります。(実際のお弁当の価格は50%OFFです。)

    【東京都】
    ご注文合計額 7,000円以上より(5,000円~6,999円→送料1,000円)
    新宿区、渋谷区、千代田区、港区、文京区、豊島区、中野区

    ご注文合計額 10,000円以上より(7,000円~9,999円→送料1,000円)
    中央区、江東区、品川区、杉並区、練馬区、世田谷区、目黒区、台東区、墨田区

    ご注文合計額 15,000円以上より(10,000円~14,999円→送料2,000円)
    荒川区、大田区、江戸川区、葛飾区、足立区、北区、板橋区、武蔵野市、三鷹市、狛江市

    ご注文合計額 20,000円以上より(15,000円~19,999円→送料2,000円)
    西東京市、小金井市、調布市、府中市、稲城市、清瀬市、東久留米市

    ご注文合計額 30,000円以上より(20,000円~24,999円→送料4,000円、25,000円~29,999円→送料2,000円)
    小平市、国分寺市、国立市、東村山市、立川市、昭島市、日野市、多摩市、町田市、東大和市、武蔵村山市、八王子市

    【神奈川県】
    ご注文合計額 20,000円以上より(15,000円~19,999円→送料2,000円)
    川崎区、多摩区、幸区、宮前区、中原区、麻生区、高津区

    ご注文合計額 30,000円以上より(20,000円~24,999円→送料4,000円、25,000円~29,999円→送料2,000円)
    青葉区、都築区、港北区、鶴見区、緑区、神奈川区、瀬谷区、保士ヶ谷区、西区、中区、南区

    【埼玉県】
    ご注文合計額 20,000円以上より(15,000円~19,999円→送料2,000円)
    和光市、戸田市、新座市、蕨市、朝霞市、川口市

    ご注文合計額 30,000円以上より(20,000円~24,999円→送料4,000円、25,000円~29,999円→送料2,000円)
    さいたま市、志木市、所沢市、富士見市、狭山市、川越市、ふじみ野市、入間市

    【千葉県】
    ご注文合計額 20,000円以上より(15,000円~19,999円→送料2,000円)
    浦安市、市川市、松戸市

    ご注文合計額 30,000円以上より(20,000円~24,999円→送料4,000円、25,000円~29,999円→送料2,000円)
    船橋市、習志野市、鎌ヶ谷市、千葉市、流山市、柏市、白井市、八千代市

    50%OFF 専用予約窓口はこちら!

    専用予約受付の電話番号:
    03-3353-2190
    (代表:「駒場」宛)

    専用予約メールアドレス:
    m.komaba@komaharu.co.jp
    (代表:「駒場」宛)

    お写真を、こちらで撮らせて頂く関係上、当日のお召し上がり頂く「お時間」や「場所」の詳細についてお打ち合わせをさせて頂く必要がございます。
    ご希望の方は、お手数ですが上記の
    専用予約番号、もしくは専用予約メールアドレスよりご連絡を頂きますようお願い申し上げます。

    ※ 一団体(個人・法人・団体含む)につき、50%OFFのご利用は「一回のみ」「30食まで」を割引対象の上限とさせて頂いております!

    この機会に、是非、駒春の美味しい仕出し弁当を注文してみては如何でしょうか?

    #駒春ウェブページ

    # 有限会社駒春 駒場社長 プロフィール

    AUUにご相談の上、駒春様をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 令和5年度の税制改正大綱の概要を解説!

    令和5年度の税制改正大綱の概要を解説!

    2022年12月16日(金)に公表された「令和5年度税制改正大綱」の概要を解説します。
    ※ 税制改正大綱は税制改正の素案であるため、現時点では確定しておりませんので、ご了承くださいませ。

    所得税(源泉所得税含む)

    1、NISAの抜本的拡充について

    令和6年1月より現行の制度を大幅に見直し、制度の改正が行われます。
    【ポイント】
    ✓ 積み立てNISAの年間投資額は40万円から120万円へ。
    ✓ 一般NISAの年間投資額は120万円から、成長投資枠として240万円へ。
    ✓ 非課税限度額は、積み立てNISA800万円・一般NISA600万円から、積み立てNISA1800万円・成長投資枠1200万円へ。
    ✓ 対象商品は、積み立てNISAは一定の投資信託、成長投資枠は上場株式及び投資信託で変わらず。
    ✓ 対象年齢は18歳以上で変わらず。
    ✓ 投資期間は、積み立てNISA20年間・一般NISA5年間から、積み立てNISA・成長投資枠共に無制限へ。
    【その他のポイント】
    ✓ ジュニアNISAは2023年で終了予定です。
    ✓ 限度額の計算は簿価ベースで計算します。また上限に達するまで、出し入れは自由で何度でも利用可となります。
    ✓ 過去の投資枠とは別枠で利用が可能です。
    ✓ 適用開始の時期は令和6年1月より

    2、スタートアップ企業への再投資にかかる非課税措置の創設について

    有価証券取引やM&Aなどで多額の売却益が出た際に、売却資金を元手に創業する場合やエンジェル投資家としてプレシードやシード期のスタートアップに再投資する場合に、再投資金額を株式の売却益から控除する制度が創設されました。
    投資額のうち20億円までについては完全に非課税となり、20億円を超えた投資についても投資株式の取得価額から控除をすることで課税の繰り延べが可能となります。
    また、エンジェル税制や創業5年未満の会社がストックオプションを発行する場合のストックオプション税制についても一定の要件の緩和が行われます。
    【要件とポイント】
    ✓ 設立以後1年未満であること
    ✓ 販管費/出資金額が30%を超えること
    ✓ 株式の99%以上を特定の株主グループが所有していないこと
    ✓ 大企業の子会社等でないこと

    3、所得30億円以上の超富裕層の課税強化について

    年間所得が1億円を超える富裕層ほど所得税の負担率が下がる「1億円の壁」の是正措置となります。
    年間の合計所得が30億円を超える超富裕層を対象に課税を強化します。
    令和7年分の所得から適用予定です。
    【要件のポイント】
    ✓ 上記「2」の投資家が株式の売買で得た利益をスタートアップ(新興企業)に再投資した場合に20億円までは売却益に課税しない優遇措置と併せて調整することが可能です。

    4、個人事業者の各種届出等の手続きの簡素化について

    個人事業主の各種届出等の手続きが簡素化されます。
    【ポイント】
    ✓ 適用開始時期は、令和8年~令和9年となります。
    ✓ 事業の開業・廃業時の届出書の様式が統一され、複数の届出書を一括で作成可能になる予定です。
    ✓ 各種届出書の提出期限を「確定申告まで」とすることで、確定申告書への✓や追記などで届出書の提出が可能になる予定です。
    【対象予定の届出書】
    ✓ 個人事業の開業・廃業届出書
    ✓ 青色申告承認申請書
    ✓ 青色事業専従者給与に関する届出・変更届出書
    ✓ 青色申告の取りやめ届出書
    ✓ 源泉所得税の納期の特例の承認に関する申請書
    ✓ 給与支払事務所等の開設・移転・廃止届出書

    5、その他

    源泉徴収票の提出方法等の見直しについて
    【ポイント】
    ✓ 源泉徴収票の提出先が市区町村に一本化される予定です。

    年末調整関係書類の記載事項の簡略化について
    【ポイント】

    ✓ 扶養控除等申告書や保険料控除等申告書の記載事項が簡略化されます。

    資産課税

    1、資産移転の時期の選択により中立的な税制の構築について
    【ポイント】

    ✓ 相続時精算課税制度の使い勝手を向上し、次世代への資産移転を円滑化します。
    一方で暦年贈与については、相続対策としての利用が恒常化しており、バランスを取る形で生前贈与加算の期間が延長されます。

    相続時精算課税制度について毎年110万円の基礎控除の創設について
    【ポイント】

    ✓ 相続時精算課税制度により行われた贈与について、課税価格から毎年110万円の基礎控除が可能になります。
    ✓ 相続税の計算において加算される金額も贈与財産の価額から過去の基礎控除額を控除した後の金額となります。

    相続時精算課税制度による贈与財産が災害により被害を受けた場合の再計算について
    【ポイント】

    ✓ 精算課税制度による贈与後に、贈与財産である土地や建物が災害によって一定の被害を受けた場合には、相続税の計算において加算される金額は贈与財産の価額から災害を受けた金額を控除した金額とします。

    生前贈与加算制度の見直し(加算期間の延長)について
    【ポイント】

    ✓ 暦年贈与により生前に贈与を受けていた財産について、相続時に加算される贈与期間が相続前3年間から相続前「7年間」に延長されます。
    ✓ 但し、延長した4年間の贈与について「総額100万円までは相続財産に加算しない」措置が取られます。
    ✓ 延長の期間は令和9年以降の相続から随時延長がされ、令和13年に7年間に達します。
    ✓ 適用開始時期は令和6年1月以降となります。

    2、教育資金や結婚資金等の一括贈与に係る非課税措置の見直しと延長
    教育資金の一括贈与に係る非課税措置について
    【ポイント】

    ✓ 適用期限を3年間延長し、契約終了時に残高が残っていた場合にかかってくる贈与税の税率は本則の税率で計算をする事となります。
    ✓ 契約期間中に贈与者が死亡し、贈与者の相続税の課税価格が5億円を超える場合には、受贈者の年齢に変わらず残高を相続財産に加算する事となります。

    結婚・子育て資金の一括贈与に係る非課税措置の見直しについて
    【ポイント】

    ✓ 適用期限を2年間延長し、契約終了時に残高が残っていた場合にかかってくる贈与税の税率は本則の税率で計算をする事となります。

    法人課税

    1、オープンイノベーション促進税制の拡充について
    対象となる特定株式に発行法人からの株式発行以外に既存株主からの購入で一定の要件を満たすものを追加しました。
    一方で、取得価額の上限を100億円から50億円に引き下げます。
    また、購入から5年以内に一定の成長要件を満たせば減税効果が継続することになります。

    オープンイノベーション促進税制とは?
    オープンイノベーションを目的としてスタートアップ企業の株式を取得する場合に、取得価額の25%を課税所得から控除できる制度です。
    現行制度の詳細は経済産業省の「オープンイノベーション促進税制の概要」を参照ください。

    2、研究開発税制の見直しと延長について
    研究開発税制は下記の見直しを行います。
    【ポイント】
    ✓ 税額控除率を調整し、試験研究費の増加による控除率のカーブを見直しました。
    ✓ ビッグデータを活用した「サービス開発」のための試験研究費の範囲として、これまで新たにビッグデータを収集する場合のみが対象でしたが、既存のビッグデータの活用も対象として認められます。
    ✓ 従来はデザインに基づく「設計・試作」であって性能向上を目的としていなくても試験研究費の対象でしたが、性能向上を目的としないことが明らかな「設計・試作」は対象から除外されます。

    3、中小企業投資促進税制等の「見直しと延長」について
    中小企業のための優遇税制である中小企業投資促進税制(7%税額控除・30%特別償却)と中小企業経営強化税制(10%税額控除・100%即時償却)の対象財産から一定のコインランドリー設備とマイニング設備が除外されました。

    中小企業投資促進税制について
    【ポイント】

    ✓ 中小企業投資促進税制の対象設備からはコインランドリー業(主たる事業でない場合)の機械装置でその管理の大部分を外部に委託しているものを除外することになりました。

    中小企業経営強化税制について
    【ポイント】
    ✓ 中小企業経営強化税制の対象設備からはコインランドリー業か暗号通貨マイニング業(主たる事業でない場合)の機械装置でその管理の大部分を外部に委託しているものを除外することになりました。
    ✓ 中小企業経営強化税制の適用には一定の手続きが必要になるため詳細は中小企業庁のHPを確認してください。
    ✓ 中小企業庁の「経営サポート 経営強化法による支援」をご参照ください。
    ✓ 適用開始時期は、令和5年4月1日以降

    4、株式交付税制の見直し(同族会社を対象から除外)について
    株式交付税制の対象となる株式交付親会社が同族会社(非同族の会社が株主のケースを除く)に該当する場合、税制の適用を受けられなくなります。
    【ポイント】
    ✓ 株式交付税制は、どこの子会社でもない会社(50%支配を受けていない)が対象となります。
    ✓ 上場前などに一定の状態で資産管理会社を作る際にも株式交付制度の利用が可能でしたが、今回の改正により是正されました。
    ✓ 適用開始時期は、令和5年10月1日以後

    5、暗号資産の評価方法等の見直しについて
    暗号資産の発行会社が自社発行の暗号資産を発行時から継続して保有する場合等については、その暗号資産は時価評価から除外される事となりました。

    6、特定の資産の買換えの圧縮記帳の見直しと延長について
    既成市街地等内から既成市街地等外への買換えが対象から除外されるなど、一定の見直しがされた上で制度が3年間延長されました。

    7、DX投資促進税制の見直しと延長について
    DX認定基準を改定し、人材促進・確保等に関連する事項を要件化するなど、一定の見直しがされた上で制度が2年間延長されました。

    消費税(インボイス制度)

    1、小規模事業者に対する納税額に係る負担軽減措置について
    一定の小規模事業者であるインボイス発行事業者は、消費税の納付税額を売上に係る消費税額の2割の金額とする事が可能となります。

    適用対象事業者について
    下記のいずれかに該当するインボイス発行事業者
    ✓ 免税事業者が適格請求書学校事業者になった場合
    ✓ 課税事業者選択届出書を提出したことにより課税事業者になっている場合
    ✓ 基準期間の課税売上高が1000万円以下であるインボイス発行事業者が対象となります。
    【ポイント】
    ✓ 令和5年10月1日より前から課税事業者を選択している場合には、令和5年10月1日の属する課税期間では適用できません。
    ✓ 課税事業者選択届出書を提出したことで、令和5年10月1日の属する課税期間から課税事業者となる場合には、その課税期間中に選択不適用届出書を提出すれば、課税事業者選択届出書は効力を失います。
    ✓ 消費税の申告書に適用を受ける旨を付記するだけで適用が可能
    ✓ 当該特例の適用を受けた課税期間の翌課税期間中に簡易課税の選択届出書を提出すれば、提出をした課税期間から簡易課税の適用が可能です。
    ✓ 適用課税期間は、令和5年10月1日~令和8年9月30日までの日の属する課税期間

    2、中小事業者等に対する事務負担の軽減措置について
    一定の中小事業者は、対価が1万円未満の課税仕入については、インボイスの保存が無くても帳簿の保存のみで仕入税額控除の適用を認めることになります。

    適用対象事業者について
    下記のいずれかに該当する事業者
    ✓ 基準期間における課税売上高が1億円以下である
    ✓ 特定期間における課税売上高が5000万円以下である
    ✓ 適用時期は、令和5年10月1日~令和11年9月30日までの間に行う課税仕入

    3、少額な返還インボイスの交付義務の見直しについて
    税込価格が1万円未満の売上返還については、返還インボイスの交付義務が免除ことになります。
    ✓ 適用開始時期は、令和5年10月1日以後に行う課税資産の譲渡等に係る対価返還が対象

    4、登録申請手続の柔軟化について
    インボイス制度に係る届出書の提出期限について柔軟化がされました。

    免税事業者が登録申請をする場合について
    免税事業者が課税期間の初日からインボイス発行事業者として登録を受けようとする場合の提出期限について、現行の課税期間の初日から起算して1月前であったのものが15日前までに緩和されます。

    登録の取消しを求める場合について
    インボイス発行事業者が登録の取消を求める場合の届出書の提出期限について、取消を受けようとする課税期間の初日から起算して30日前の日の前日であったのものが15日前までに緩和されます。

    経過措置により10月1日より後で登録を受けようとする場合について
    10月1日より後の日付でインボイス発行事業者の登録を受けようとする場合の登録申請書について、登録を受けようとする日から起算して15日前までに提出していれば、希望日に登録が受けられることになります。

    令和5年10月1日からインボイス発行事業者の登録申請を受ける場合の申請期限について
    本来の申請期限は令和5年3月31日であるものが、困難な事情がある場合に、令和5年9月30日までの間にその困難な事情を記載して提出し、税務署長により適格請求書発行事業者の登録を受けたときは、令和5年10月1日に登録を受けたこととみなされる措置が設けました。
    この措置について、困難な事情の記載が撤廃され、実質的に令和5年9月30日が期限となります。

    国際課税

    1、グローバルミニマム課税の創設について
    多国籍企業グループの総収入金額が7億5000万ユーロ相当以上である場合に、最低税率15%に至るまでの課税がされる仕組みが創設されます。

    2、タックスヘイブン税制(CFC税制)の見直しについて
    タックスヘイブン税制について下記の見直しがされます。
    【ポイント】
    ✓ 合算課税から免除される特定外国関係会社の租税負担割合の判定が、現行の30%以上から27%以上に引き下げられます。
    ✓ 申告書に添付する外国関係会社に関する書類で株主関係を記載する書類について、その書類に代えて株主関係図に記載事項を埋めたもので代用が可能になります。

    電子帳簿保存制度

    1、電子取引の取引情報に係る電磁的記録の保存制度の見直しについて
    電子取引の取引情報に係る電磁的記録の保存制度について要件の緩和が行われました。

    検索要件を不要とする措置
    下記のいずれかの場合において、税務調査等の際にデータのダウンロードに応じることが出来る場合には、検索要件を不要とされます。
    【ポイント】
    ✓ 判定期間における売上高が5000万円以下である場合
    ✓ 出力書面が整然かつ明瞭な状態で、取引年月日や取引先ごとに整理がされている場合

    出力書面での保存について猶予措置について
    令和4年1月~令和5年12月までの期間については、税務署長がやむを得ない事情があると認め、税務調査等の際に整然かつ明瞭な状態で出力された書面の提示が可能であれば、書面での保存が認められていました。
    加えて、電子保管対応が出来ないことに相当の理由があり、データのダウンロードの求めにも応じることが出来るようにしておけば、電子帳簿保存の要件が充足されることになります。
    つまり、実質的には、ほぼ紙保管が認められることになります。

    優良電子帳簿の範囲の見直しについて
    優良電子帳簿の範囲が以前は全ての帳簿でしたが、「その他必要な帳簿」について一定の補助帳簿に限るものとなりました。
    具体的には、売上帳、仕入帳、経費帳、売掛帳、買掛帳、手形記入帳、貸付帳、借入帳、未決済項目に係る帳簿、有価証券受け払い簿、固定資産台帳、繰延資産台帳などです。

    スキャナ保存制度の見直しについて
    国税関係書類について、下記の要件緩和がされることになりました。
    ✓ 解像度や大きさなどの情報について保存要件が廃止されます。
    ✓ 入力者等情報の確認要件が廃止されます。
    ✓ 相互関連性の保持要件が契約書や領収書等の重要書類に限定されます。

    その他の納税環境整備

    1、高額な無申告に対する無申告加算税の割合の引上げについて
    納付すべき税額が300万円を超える場合には、超える部分の無申告加算税の割合を30%に引き上げることになりました。(現行では、50万円までは15%、50万円を超える部分は20%)
    また、更正の予知がない場合の期限後申告等については、300万円を超える部分の無申告加算税の割合を25%に引き上げることになりました。(現行では、50万円までは10%、50万円を超える部分は15%)

    2、一定期間繰り返し行われる無申告行為に対する無申告加算税等の加重措置の整備について
    3回連続で期限後申告が行われる場合には、無申告加算税を10%加重する措置が取られることになります。

    次年度以降に持ち越しされたもの

    1、外形標準課税のあり方について
    資本金を1億円以下に減資すると外形標準課税の課税から逃れることが出来るため、以前と比べて課税対象となる法人数が3分の2まで減っています。
    外形標準課税の対象から外れている実質的な大規模法人については、制度の見直しを今後に検討する方針です。

    2、マンションの相続税評価について
    マンションについては、市場での売買価格と通達による相続税評価額に大きく乖離が見られるケースがあり、適正化について今後に検討をする方針です。

    3、防衛力強化に係る財源確保のための税制措置について
    日本国の防衛力強化を目的として、安定的な財源を確保するために、令和6年以降に適切な時期で下記の内容で措置が講じられる予定です。
    【ポイント】
    ✓ 法人税 法人税額に対して税率4~4.5%の付加税を課す予定です。
    ✓ 所得税 所得税額に対して税率1%の付加税を課す予定です。
    ✓ 復興特別所得税 課税期間を延長したうえで、税率を1%引き下げる予定です。
    ✓ だばこ税は3円/1本相当の引き上げを行う予定です。

    以上

    AUUにご相談の上、専門家をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 飲食業、医療法人・クリニック・歯科医院・介護福祉事業者様 必見! 専門弁護士より、法律相談や同業種の事例共有サービスを開始!

    飲食業、医療法人・クリニック・歯科医院・介護福祉事業者様 必見! 専門弁護士より、法律相談や同業種の事例共有サービスを開始!

    弁護士 熊谷考人 先生より情報提供

    飲食店、医療法人・クリニック・歯科医院・介護福祉施設は、とても身近な存在です。

    しかし、法的なリスクが高い業界であるとも言え、顧問弁護士がいない、もしくは顧問弁護士がいても、同業種でどのような事例があるのか知りたい等、様々なニーズが高まっています。

    業種特化の法務顧問サービスとは?

    飲食業・医療法人・クリニック・歯科医院・介護福祉事業者様向けに同業種のお悩みや解決策、事例などをメールマガジンにて匿名で共有させて頂くサービスです。

    加えて、法律相談、お悩み相談、対応策、契約書の作成など、同業種の専門弁護士に「いつでも相談可能な法務顧問サービス」も併せてご利用頂けます。

    これまで、専門弁護士に相談のあった事例や、その対応策について、内容を一般化し、リアルタイムで共有させて頂き、同業種でどのような事例があるのか知りたいといったニーズにお応えさせて頂きます。

    こんな方にお勧めです!

    ✓ 同業種の悩みや事例について情報がほしい。
    ✓ 同業種の専門弁護士に法務顧問を依頼したい。
    ✓ 気軽に相談できる弁護士を探している。
    ✓ 個別案件の対応の際に用いる「契約書」や「通告書」等の雛形がほしい。
    ✓ いつでも電話・メール・Zoom・対面相談が可能な法務顧問がほしい。

    対象事業者は?

    ✓ 飲食業
    ✓ 医療法人
    ✓ クリニック
    ✓ 歯科医院
    ✓ 介護福祉事業者 など
    ※他業種もまずはお気軽にご相談くださいませ。

    費用は?

    法務顧問+業種特化の情報共有メール配信サービスを含め、月額3万円(税前)を基本料金としております。
    ※ 費用は事業者様の規模により相談が可能となっておりますので、お気軽にご相談くださいませ。

    同業種の事例や悩みを知ることは、とても有益な情報であると言えます。
    全国対応が可能です。
    いつでも相談可能な専門の弁護士先生と定期的にリアルタイムで有益な情報を得ることができるこのサービスの導入を検討してみては如何でしょうか?

    弁護士 熊谷考人 先生より情報提供

    AUUにご相談の上、担当弁護士をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • ETC利用額の割引を最大化へ!「組合ETCカード」を活用した経費削減とは?

    ETC利用額の割引を最大化へ!「組合ETCカード」を活用した経費削減とは?

    法人から個人事業主まで、多頻度で高速を利用される事業者様には必見の情報です。

    高速道路の利用料を、高速道路会社発行の「ETCコーポレートカード」(首都高・阪神高速も割引適用!)を活用することで、協同組合のスケールメリットも活かし、最大約30%(40%)の割引適用が可能になることをご存じでしょうか?

    協同組合グループのスケールメリットを活かし、ETC利用の割引額の最大化を図る!

    例えば、1つの協同組合グループには、組合会員として 約6000社が加入しており、年間取引額は約220億円に上ります。その協同組合のネットワークとスケールを活かした、組合ETCカードの利用により、経費削減と経費及びカード管理の効率化に貢献します。

    全国には、約450組合が存在しますが、各ETCカードの割引率が一定であるため、組合員から組合にかかる固定費の差額で還元率の差が生じます。その為、組合グループのスケールメリットを活かすことで、ETC利用額の割引を最大化することが可能となります。

    ETCカードの種類と割引制度の違い

    ETCカードには、一般的なETCカードの他に、

    1、信販会社発行のETCカード

    2、高速道路会社発行のETCカード

    があります。

    1、信販会社発行のETCカード

    信販会社発行のETCカードは一般的なETC割引(時間帯割引…平日朝夕・深夜・特別区間等)に加え、マイレージ割引があります。

    マイレージ割引は利用額に応じてポイントを付与されますが、還元額から換算する割引率は最大で約「9.1%」となります。
    ただし、首都高や阪神高速はマイレージ割引の対象外となるため注意が必要です。

    例:信販会社発行のETCカード
    注意:首都高・阪神高速はマイレージ割引適用外!

    2、高速道路会社発行のETCコーポレートカード

    高速道路会社発行のETCコーポレートカードは一般的なETC割引(時間帯割引…平日朝夕・深夜・特別区間等)に加え、大口多頻度割引が適用されます。

    大口多頻度割引は1台あたりの利用月額に応じて割引されますが、最大30%(40%)の圧倒的な割引の適用が可能となります。
    更に、首都高や阪神高速でも割引が適用されます。

    例:高速道路会社発行のETCコーポレートカード
    首都高・阪神高速でも割引が適用!

    ※NEXCO(〇%):ETC2.0車載器搭載時の割引率(事業用車両のみ適用:2023年3月末終了を予定)
    ※首都・阪神高(〇%):2022年4月1日より首都高速道路のみに適用される割引率。

    ETC高速料金削減のしくみとは?

    【ETC高速料金削減の流れ】

    ① 法人や個人事業主様が組合に加入。
    ② 組合全体として利用申請をすることで、大口多頻度割引が適用可能に。
    ③ 各組合員の利用状況に応じ、大口多頻度割引の適用を還元。
    ④ 組合全体としてのスケールメリットを活かし、割引額の最大化を図ります。

    【ご利用対象者様】

    対象:高速道路を利用される、法人・個人事業主の皆様

    業種:全て(運輸・建設・製造・卸売・小売業等の利用率が高い)

    【お申込みフロー】

    ① ご面談【無料】
    ✓ 現在のETCご利用状況及び問題点をヒアリングさせて頂きます。

    ② ご走行明細受領【無料】
    ✓ データまたは紙面にて約3カ月分をご提供頂きます。

    ③ 分析結果の報告【無料】
    ✓ 現状分析及び本組合をご利用頂いた場合の割引額などをご提示させて頂きます。

    ④ お申込みへ
    ✓ 必要書類をご用意頂きます。

    ⑤ カード発行
    ✓ お申込み書類到着より3~4週間で発行致します。

    ⑥ ご利用開始
    ✓ お届けが完了した当日よりご利用が可能となります。

    是非、この機会に、ETC利用額の割引を最大化する「組合ETCカード」の活用をご検討ください。

    AUUにご相談の上、協同組合の担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 分かりやすい!事業復活支援金の概要!

    分かりやすい!事業復活支援金の概要!

    今回の「事業復活支援金」は、その名の通り「支援金」であることから、個人事業主や法人で、要件に当てはまれば、支援金を受け取ることが可能となります。
    ※ 事業復活支援金(中小企業庁)へ

    ✓ 該当するのか?

    ✓ 金額はいくらなのか?

    ✓ 該当するのか?

    「2021年11月~2022年3月までの期間の任意のひと月の売上が、2018年~2020年のそれぞれ11月~3月のいずれかの同月売り上げと比較して、30%以上下落しているかどうか」となります。

    例えば、
    2019年1月売上:200万円・・・①
    2022年1月売上:100万円・・・②
    ① - ② で、50%以上売上が下落しているので給付対象となります。

    より詳しく解説をすると、

    1、2018年~2022年それぞれの11月~3月の各月の売上をピックアップします。

    2、2018年~2021年の11月~3月(2021年は1〜3月)と、2021年11月~2022年3月 それぞれの「同じ月の売上を比較」します。

    3、2018年~2021年の11月~3月(2021年は1〜3月)の売上と比較して、2021年11月~2022年3月のピックアップした「同じ月の売上が30%以上減少」している場合は支給対象となります。

    ✓ 金額はいくらなのか?

    「基準【期間】の売上から売上減少した【月】の売上×5を引いた額」

    つまり、
    基準期間の売上 - 対象月の売上×5カ月分
    となります。

    「基準期間」とは、A ~ C のいずれかの期間を指します。
    A、2018年11月~2019年3月
    B、2019年11月~2020年3月
    C、2020年11月~2021年3月

    例えば、
    対象月が「2020年1月」(比較対象月)と「2022年1月」(売上減少月)の場合
    2019年11月 売上 200万円
    2019年12月 売上 200万円
    ✓ 2020年01月 売上 200万円
    2020年02月 売上 200万円
    2020年03月 売上 200万円
    ・・・
    ✓ 2022年01月 売上 100万円

    この場合、売上減少月の2022年1月の売上100万円が、比較対象月となる2020年1月の売上200万円の50%(減少率が30%以上は支援対象)となっているため、

    200万円(2020年1月の売上) - 100万円(2022年1月の売上)=100万円・・・③
    となります。

    続いて、A ~ C の基準月を含む基準期間を選定し、該当する基準期間の売上を計算します。
    今回は B、2019年11月~2020年3月に基準月が含まれるため、「B」の基準期間の売上合計が適用されます。

    2019年11月~2020年3月の売上
    2019年11月 売上 200万円
    2019年12月 売上 200万円
    2020年01月 売上 200万円
    2020年02月 売上 200万円
    2020年03月 売上 200万円
    基準期間の売上合計は、1000万円・・・④
    となります。

    「基準期間の売上 - 対象月の売上×5カ月分」 に当てはめると
    「④ - ③ × 5 」となるため、
    1000万円 - 100万円 × 5 = 500万円
    となります。

    売上1億円以下 の 法人 の場合、支給額の上限は「100万円」となるため、上記の場合、100万円の満額支給 となります。

    給付上限額

    事業復活支援金のまとめ

    佐々木先生より提供

    佐々木先生 情報共有を頂き誠にありがとうございます。

    タグ:佐々木 麻理子 行政書士( 行政書士法人LILAC 代表)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 賃料コストの「適正化」により収益増大に貢献!

    賃料コストの「適正化」により収益増大に貢献!

    近年、コロナウィルス感染症の影響などで、賃料コスト(賃料やテナント料)が経営を圧迫しているケースや、長期間の契約により相場と乖離した賃料を支払い続けているケースが多く見受けられます。

    賃料コスト適正化サービスとは?

    それらを解消すべく「賃料」や「テナント料」の固定費を削減するためのサービスです。
    入居中の店舗やテナントの賃料について、適正な条件に基づいて交渉を行い、大幅な経費削減に貢献します。

    家賃適正化サービスのメリット

    ✓ 自社での交渉は本業の妨げや、減額に至らないケースも

    自社で交渉に行かれる場合、家賃減額に繋がらなければ、費やした時間と費用が損失として発生してしまいます。
    また、これまで多くの家賃適正化の交渉に携わってきた専門家だからこそ、最適なノウハウで大幅な賃料コストの削減に貢献することが可能となります。

    ✓ 完全成功報酬制のため、無駄なコストをかけずに依頼が可能

    日々の業務が多忙で、重要とは分かっていても固定費削減まで手が回らないのが現状です。
    しかし、賃料は、年間に換算すると経営に多額の影響を及ぼします。
    賃料コストの適正化サービスは完全成功報酬であるため、初期費用などのコストを掛けずに依頼することが可能です。

    会社運営のコスト削減をサポートする株式会社ワンピースの強み

    ✓ コンサルタントは少数体制で折衝能力の高い専門家集団

    ✓ 1人あたり1500件以上の物件数を経験し、過去の統計から貸主と物件を分析

    ✓ 高い交渉力により、圧倒的なスピードで削減幅と成功率を実現

    ✓ 多くの物件データを保有

    ✓ 物件データの底値分析により、削減額を最大化

    コンサルティングの流れ

    コンサルティングの料金(完全成功報酬制)

    診断報告書で「高い・安い」がわかる!

    賃料診断申込書を受入後、診断結果報告書を提示させて頂き、実際に支払っている賃料が「相場坪単価」と比較し、適正なのかを診断します。
    「相場坪単価」とは、不動産情報誌のレインズ・アットホームなどで通常公開されている募集単価の情報です。

    コンサルティング不可もしくは成功率の低い物件とは?

    交渉できない物件

    ✓ 家賃を滞納している
    ✓ 契約違反をしている(禁止事項に当てはまる事由がある)
    → 貸主に無断で転借している、契約書と異なる事業をしている等
    ✓ インショップ(デパ-ト、ショッピングセンタ-等)
    → 売上の○%などの契約の場合が多い ※該当しない場合は可能。
    ✓ 貸主が暴力団関係、右翼、反社会的勢力など。

    交渉減額率の低い物件

    ✓ 契約から1年経過していない。または、1年以内に交渉している
    ✓ サブリース(転借)の契約になっている
    ✓ 貸主(管理会社)から注意を受けて改善していない
    → ゴミの出し方、ルールを守っていない等
    ✓ 定期借地借家契約(特に32条(借賃増減請求権)がない契約)
    ✓ 個人契約の物件
    ※ 成功率が低い案件でもコンサルティングは可能です。

    御社の収益の増大に貢献致します。
    是非、この機会に完全成功報酬制の賃料コスト適正化サービスの導入をご検討ください。

    株式会社ワンピースにお問合せ(「AUU Onlineを見た」とお伝え頂くとスムーズです。)頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    #賃料削減 #賃料コスト

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 新型コロナウイルス感染症も医療保険の給付金の対象に!

    新型コロナウイルス感染症も医療保険の給付金の対象に!

    医療保険とは?

    医療保険とは、一般的に病気やケガによる入院などの費用をサポートする保険となります。

    保険商品によって内容は異なりますが、日帰り入院保障、病気・ケガによる入院日数に応じた保障、障害状態になってしまった際の保険料払込の免除、更には公的医療保険対象の約1,000種類の手術や先進医療に該当する手術を保障するなど様々な保障内容があります。

    新型コロナウイルス感染症も給付金の対象に!

    各保険会社は、新型コロナウイルス感染症の影響を受け、保険金・給付金の取扱いについて、特別措置を打ち出しています。

    注)保険会社によって特別措置の内容は異なるため、詳細は各保険会社にお問い合わせ下さい。

    特別措置とは?

    ✓ 保険金・給付金請求の簡素化

    新型コロナウイルス感染症による入院等(※1)の給付金・保険金請求について、請求書類の一部省略など、請求手続きを簡素化する特別措置を適用しています。

    (※1):医療機関への入院の有無に関わらず、自宅やホテルなど、臨時の施設で療養した場合も対象となるケースがあります。

    ✓ 迅速な対応をしている保険会社も存在

    臨時の施設(自宅やホテル等)での療養を含む場合の保障対象としている期間の例
    (例:SOMPOひまわり生命)

    保障の開始日(いずれか早い日)
    ・PCR検査等での陽性判明日
    ・医療機関への入院開始日

    保障の終了日(いずれか遅い日)
    ・保健所、自治体が療養の指示を解除した日
    ・保健所等の指示するホテル療養終了日
    ・医療機関からの退院日

    ✓ 給付対象の緩和

    医療機関への入院の有無に関わらず、自宅やホテルなど、臨時の施設で療養した場合も、証明書(医師・保健所・自治体が発行する書類等)の提出により、入院給付金・入院一時金等の支払い対象とする商品もあります。

    ✓ 給付金請求に必要な書類

    医療機関より発行される書類の例

    ・領収証
    ・診療明細書
    ・退院証明書
    ・その他 療養の事実が確認できる書類

    保健所・自治体より発行される書類の例

    ・就業制限通知書
    ・就業制限解除通知書
    ・医師の届け出に基づく通知書
    ・宿泊療養証明書
    ・入院勧告解除通知書
    ・その他療養の事実が確認できる書類

    まだまだ終息が見えない新型コロナウイルス感染症ですが、「まさか」の事態に備えておくことも選択肢の一つとして検討してみては如何でしょうか?

    AUUにご相談の上、対応可能な担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 「自社に最適な人事の仕組みづくり」のはじめ方

    「自社に最適な人事の仕組みづくり」のはじめ方

    人材マネジメントにおける課題とは?

    人事異動の際に、なぜその部署なのか疑問をもった。納得のいく理由の説明がなかった。マネージャーの指導方法が合わない。など、多くの企業は人材マネジメントにおける課題を抱えています。そして、「自社にとって一番良いやり方」を見つけるのもお金と時間、そして経験が必要であるため、担当者だけでの実現難易度は非常に高いという声をよく聞きます。

    「自社に最適な人事の仕組みづくり」の阻害要因とは?

    ・時間の捻出ができない
    ・経営層と現場で課題感にズレがある
    ・抽出すべきデータが 定まっていない
    ・データ不足により課題抽出ができない
    ・専門性が高いメンバーがいない

    経営者の人事におけるニーズとは?

    <経営者のニーズ>
    ・人材配置を最適化してパフォーマンスを最大化したい
    ・経営戦略を達成するための人材を今すぐ揃えたい
    ・次の経営者を発掘し、育てたい
    ・DXを推進していきたい

    人事担当のニーズとは?

    <人事のニーズ>
    ・経営者のオーダーに対して応えられるようにしたい
    ・配置を決定する際の判断を適切に行いたい
    ・データを集めて現状分析を行いたい
    ・マネージャーのマネジメントスキルをあげていきたい

    「自社に最適な人事の仕組みづくり」に貢献するPeople Trees合同会社とは?

    People Trees合同会社は現役の大手企業の人事・経営企画のメンバーが集まる人・組織領域の専門家集団です。豊富な知見に基づく柔軟な発想力と提案力が強みの担当者が資料作成から施策提案までサポートし、経営者と人事担当の皆様の双方が実現したい組織づくりにハンズオンで伴走致します。

    短期集中型人事支援プログラム「Latenta」とは?

    Latenta™は、WEBアセスメントとコンサルティングの融合で、人事異動や配属のミスマッチを解消し、適材適所を目指した「短期集中型 人事支援プログラム」です。

    <Latenta™実施の5つのSTEP>

    STEP 1 組織の理想的状態の言語化
    STEP 2 データ蓄積(アセスメントの実施)
    STEP 3 人材や組織の現状の可視化
    STEP 4 課題抽出
    STEP 5 人事施策実行

    <Latenta™の活用領域>

    【人事戦略・人事制度策定】

    ✓ 人事制度の提案や基準策定
    ✓ 制度策定戦略に則り、既存の社員の特性を踏まえた人事戦略の実施

    【組織開発】

    ✓ チームとして効果的な組み合わせや個人の特性を踏まえた体制の提案
    ✓ 最適なマネジメント手法やコミュニケーションの提案と実施

    【人材育成】

    ✓ 従業員が潜在能力を発揮できるような能力開発プログラムの企画提案
    ✓ 研修効果測定、育成計画策定

    【DX推進支援】

    ✓ HR-Techの導入
    ✓ タレントマネジメントの土台となる人材情報の整理
    ✓ システム導入に頼らないタレントマネジメントの考え方の提案

    【人材の情報分析】

    ✓ 人事異動、配属、出向、組織ニーズや個人の能力分析
    ✓ スキルを考慮した異動・出向の考え方の提案・育成
    ✓ 配置計画策定 働き方の仕組み テレワークなどの働き方への対応

    【シニア活用に向けた各種企画】

    ✓ 適材適所の提案
    ✓ シニア人材の再教育プランの提案

    <Latenta™ご支援事例>

    事例① O社様(アパレル)

    課題

    ✓ 会社メンバーの自律を促していきたいが、制度などが整っていない。
    ✓ 評価も定量化出来ておらず、曖昧なまま進めてしまっている。

    支援内容

    ①階層別キーとなる社員(内定者、3年目、管理職昇格候補者‥等)がアセスメントを受検
    ②上記試験結果を元に会社としてありたい姿や昇格制度を構築
    ③既存のタレントマネジメントシステム上で、従業員や上司がスコアの伸び率を測定できるよう設定し、1on1の導入と合わせてスタートすることで、従業員の育成や自律的な成長支援策を強化

    事例② D社様(製造業)

    課題

    ✓ 中期経営計画と商品戦略を策定した社員教育をしたいが、何をしていいか分からない。

    支援内容

    ①社員の能力を定量測定
    ②不足能力を補うべく、行動目標と研修体系を作成
    ③中期経営計画達成に向けた人の成長支援
    ④社員に求める行動の明確化

    事例③ F社様(製造業)

    課題

    ✓ ベテラン社員が新しく入った社員の育成を担当しているが、ベテラン社員の教え方が厳しく、苦労して採用した社員が定着しない。

    支援内容

    ①ベテラン社員に自分を知ってもらい、教え方を指導
    ②新採用者にもラテンタのアセスメントを実施し、適性を見ながら配属を支援
    ③採用コストの削減
    ④生産性の向上

    「Latenta™」資料のダウンロードはこちら

    Peple Trees合同会社にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    タグ:中谷 真紀子氏(People Trees合同会社 共同創業者/COO)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。