AUU Online CMS

カテゴリー: 相続

  • 公益財団法人設立の選択肢

    公益財団法人設立の選択肢

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 上場オーナー様へ「消費貸借による貸株」のメリット

    上場オーナー様へ「消費貸借による貸株」のメリット

    平成23年9月30日以降、大口配当株主等の基準が保有割合5%から3%に引き下げとなりました。
    しかし、実際には対策を打ち出せず、現状でも5%弱を保有している上場企業オーナーが多くいらっしゃるようです。

    保有割合4%と3%未満の違い

    上場オーナーの保有割合が4%だった場合、配当に対する課税は総合課税となり49.44%となります。(総合課税:所得税、復興税、地方税を含む)
    一方で、保有割合が3%未満となれば、配当に対する課税は源泉分離課税となり20.315%となります。
    上記を比較すると29.125%、2.43倍もの課税の差が出ることになります。

    保有割合を3%未満とする3つの方法

    1、贈与
    2、譲渡
    3、貸株

    贈与、譲渡の方法は、納税資金や買取資金など、大量の資金が動くこととなります。
    しかし、「貸株」であれば多額の資金を負担することなく、保有割合の3%以上の部分を減らすことが可能となります。

    消費貸借による「親族へ」の貸株スキーム

    消費貸借とは、貸主が、借主から金銭、その他の代替物を借り受け、後にそれと、種類・品質・数量の同じ物を返還する契約である。(民法587条)
    つまり、借主は、受け取った物の所有権を取得し、これを自己の物として消費する事が可能となります。

    「賃貸借」の場合は所有者から所有権は移転しませんが、「消費貸借」の場合は所有者から消費借人へ所有権が移転する事となり、貸主は返済を受ける債権を有する事となります。(例:賃貸借=不動産、消費貸借=現金や米など)

    本スキームでの契約では貸出された株式数と同数・同種・同類の株式等を返還する契約であるため、消費貸借契約であり、株式などの引き渡しをした時点で当該株式の所有権が貸主から借主に移転する事となります。

    本スキームは、オーナー様が所有している上場株式のうち、3%を超えている部分について、消費貸借契約により、オーナーの「親族」に貸与します。
    親族に貸与する貸株料は無償とし、株式を借りた親族は配当収入などの経済的利益に対しては貸主からの贈与である事を認識し、贈与税の申告納付を行う必要があります。
    一方で、所有権については財産が移転しているため、相続税対策としてのメリットもあります。

    この手続きは、民法上の手続きのみならず、証券取引上の手続きや証券取引所の手続きについても全て遺漏なく行う必要があります。開示関係や届け出関係も全て遺漏なく行うことが必要です。またインサイダー規制についても配慮が必要です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 相続手続きが簡単に!?法定相続情報証明制度とは

    相続手続きが簡単に!?法定相続情報証明制度とは

    法定相続情報証明制度とは?

    平成29年5月29日より、戸籍を簡素化した証明書を無料で発行できる制度が開始しました。
    法務局に法定相続人情報を一覧図にした「法定相続情報一覧図」の保管を申し出ることで、以後5年間、無料で法定相続情報一覧図の写し「法定相続情報証明」の交付を受けることが可能な制度です。

    制度新設のメリットとは

    制度新設以前は、相続が発生した際、預貯金、保険手続き、有価証券の名義変更、不動産登記手続きなどの申請には、法務局ごとに被相続人(故人)の出生から死亡までの戸籍謄本など相続を証明する書類一式を提出する必要がありました。
    制度新設以降は、法定相続情報証明1通を提出することにより申請が可能となります。
    つまり、上記のように預貯金、保険手続き、有価証券の名義変更、不動産登記などの手続きが発生した場合、各銀行、証券会社、保険会社、管轄内の法務局に「法定相続情報証明」を複数取得して提出すれば、重複した戸籍謄本を入手しなくても登記の申請が可能となります。

    法定相続情報証明の発行方法

    市役所などで被相続人(故人)の出生から死亡までの戸籍謄本と住民票(除票)の写し、相続人の戸籍謄本、住民票の写しなどの法定相続情報一覧図の保管の申し出のための添付書面を収集する。

    法定相続情報一覧図と申出書を作成する。
    申出書には、
    ① 申出人の住所、氏名、連絡先、被相続人との続柄
    ② 利用目的
    ③ 交付を求める通数
    ④ 申し出の年月日
    などを記載しなければなりません。

    法務局に申し出を行う。
    申し出を行う法務局は、被相続人の本籍地又は最後の住所地、申出人の住所地、被相続人名義の不動産の所在地を管轄する法務局でなければなりません。
    そこに申出書と法定相続情報一覧図、添付書面を提出します。登記官はこれらの書面を確認して間違いがなければ法定相続情報証明を交付します。なお、申し出の際に添付した戸籍謄本などの書面は返却されます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 令和2年度 税制改正大綱の概要

    令和2年度 税制改正大綱の概要

    令和2年度税制改正の大綱の概要(PDF)
    (令和元年 12 月 20 日 閣議決定) ※財務省HPより

    個人所得課税

    ▷NISA 制度の見直し・延長
    ・つみたて NISA を5年延長。(2023 年まで 20 年の積立期間を確保)
    ・一般 NISA については、二階建ての制度に見直した上で、5年延長。
    ・ジュニア NISA については、延長せずに 2023 年末で終了。

    ▷エンジェル税制の見直し
    ・法定の項目に拠らず「成長性」を確認し、都道府県に代わってエンジェル税制 対象企業の証明を行える者に、認定クラウドファンディング業者を追加。
    ・投資額を総所得金額から控除する優遇措置の対象に、設立後3年以上5年未満 で一定の試験研究を行っているベンチャー企業を追加。

    ▷低未利用地の活用促進
    ・保有期間5年超、上物を含めて譲渡価格 500 万円以下等の要件を満たす低未利 用地の譲渡所得に 100 万円の特別控除を創設。

    ▷国立大学法人等に対する個人寄附の促進
    ・国立大学法人等への個人寄附について、その寄附収入がイノベーティブな研究 に挑戦する若手研究者への研究費助成事業等に充てられる場合には、税額控除 を選択できることとする。

    ▷未婚のひとり親に対する税制上の措置及び寡婦(夫)控除の見直し
    ・未婚のひとり親に寡婦(夫)控除を適用する。

    ▷国外居住親族に係る扶養控除等の見直し
    ・令和5年分以後の所得税につき、留学生や障害者、送金関係書類に おいて 38 万円以上の送金等が確認できる者を除く 30 歳以上 70 歳未満の成人に ついて、扶養控除の対象にしないこととする。 ※個人住民税についても同様。

    ▷私的年金等に関する公平な税制のあり方
    ・私的年金等について、以下の見直し等が行われた後も、現行の税制上の措置を 適用。
    – DC(企業型・個人型)等の加入可能要件の見直しと受給開始時期等の選択肢 の拡大
    – 中小企業向け制度(簡易型 DC・iDeCo プラス)の対象範囲の拡大
    – 企業型 DC 加入者の iDeCo 加入の要件緩和 – ポータビリティの改善 等

    ▷森林環境譲与税の見直し
    ・令和2年度から令和6年度までの森林環境譲与税について、地方公共団体金融 機構の公庫債権金利変動準備金を活用することとし、各年度の譲与額を見直す 等の措置を講ずる。

    資産課税

    ▷所有者不明土地等に係る固定資産税の課題への対応
    ・土地又は家屋の登記簿上の所有者が死亡し、相続登記がされるまでの間におい て、現に所有している者(相続人等)に対し、市町村の条例で定めるところによ り、氏名・住所等必要な事項を申告させることができることとする。
    ・調査を尽くしてもなお固定資産の所有者が一人も明らかとならない場合、事前 に使用者に対して通知した上で、使用者を所有者とみなして、固定資産課税台帳 に登録し、固定資産税を課すことができることとする。

    法人課税

    ▷オープンイノベーションに係る措置
    ・事業会社から一定のベンチャー企業に対する出資について、その 25%相当額の所得控除ができる措置を創設する。その際、一定期間(5年)内に、出資した株式を売却等した場合には、対応する部分の金額を益金に算入する仕組みとする。

    ▷投資や賃上げを促す措置
    ・収益が拡大しているにもかかわらず賃上げにも投資にも消極的な大企業に対す る研究開発税制などの租税特別措置の適用を停止する措置の設備投資要件につい て、国内設備投資額が当期の減価償却費総額の3割超(現行:1割超)とする。
    ・大企業に対する賃上げ及び投資の促進に係る税制の設備投資要件について、国内設備投資額が当期の減価償却費総額の 95%以上(現行:90%以上)とする。

    ▷5G 導入促進税制
    ・超高速・大容量通信を実現する全国5G 基地局の前倒し整備及びローカル5G の 整備に係る一定の投資について、税額控除(15%)又は特別償却(30%)ができる措置を創設する。

    ▷連結納税制度の見直し
    ・連結納税制度について、企業グループ全体を一つの納税単位とする現行制度に代えて、企業グループ内の各法人を納税単位とし、損益通算等の調整を行う仕組みとする。(グループ通算制度への移行)
    ・地方税においては、現行の基本的な枠組みを維持しつつ、国税の見直しに併せて所要の措置を講ずる。

    ▷地方拠点強化税制の見直し
    ・地方拠点強化税制における雇用促進に係る措置について、移転型事業の上乗せ措置における雇用者1人当たりの税額控除額を3年間で最大 120 万円(現行:90 万 円)に拡充する。

    ▷地方創生応援税制(企業版ふるさと納税)の見直し
    ・地方創生応援税制(企業版ふるさと納税)について、手続の抜本的な簡素化・迅速化を図るほか、税額控除割合を現行の3割から6割に引き上げる。

    ▷電気供給業に係る法人事業税の課税方式の見直し
    ・電気供給業のうち、発電事業及び小売電気事業に係る法人事業税について、資 本金1億円超の普通法人にあっては収入割額、付加価値割額及び資本割額の合算 額によって、資本金1億円以下の普通法人等にあっては収入割額及び所得割額の 合算額によって、それぞれ課することとし、標準税率等の見直しを行う。

    消費課税

    ▷たばこ税(国・地方)の見直し
    ・紙巻たばこに類似したリトルシガーのような軽量な葉巻たばこについて、紙巻 たばこと同等の税負担となるよう、最低税率を設定する。
    ・たばこ税率の引上げスケジュールにあわせて、一定の経過措置を講じ、最低税 率を2段階(令和2年 10 月・令和3年 10 月)で引き上げる。

    ▷消費税の申告期限の延長
    ・法人税の申告期限の延長の特例の適用を受ける法人について、消費税の申告期 限を1月延長する特例を創設する。

    ▷日本酒の輸出拡大に向けた取組み
    ・日本酒輸出用の製造免許(最低製造数量要件の適用除外)を新たに設ける。

    国際税制

    ▷国際的な租税回避・脱税への対応
    ・子会社配当の非課税措置と子会社株式の譲渡を組み合わせた税務上の譲渡損失 を創出する租税回避に対し、配当益金不算入制度の適用を受けて非課税とされ る金額を子会社株式の帳簿価額から引き下げる等の見直しを行う。

    納税環境整備

    ▷電子帳簿保存制度の見直し
    ・電子的に受け取った請求書等をデータのまま保存する場合の要件について、ユ ーザーが自由にデータを改変できないシステム等を利用している場合には、タ イムスタンプの付与を不要とするなど、選択肢を拡大する。

    ▷地方税共通納税システムの対象税目の拡大
    ・新たに個人住民税の利子割・配当割・株式等譲渡所得割を対象とし、金融機関 等の特別徴収義務者が電子で申告及び納入を行うことを可能とする。

    ▷国外財産調書制度等の見直し
    ・国外財産調書制度について、税務調査において納税者が必要な資料を提示・提 出しない場合は加算税を加重することとする。
    ・国外で行われた取引等について、納税者が必要な資料を提示・提出せず、税務 当局が外国税務当局に対して情報交換要請を行った場合、除斥期間にかかわらず、当該要請から3年間は更正・決定できることとする。

    ▷利子税・還付加算金等の割合の引下げ
    ・市中金利の実勢を踏まえ、利子税・還付加算金等の割合を引き下げる。(現行:貸出約定平均金利+1% → 見直し:貸出約定平均金利+0.5%)

    関税

    ▷暫定税率等の適用期限の延長等
    ・令和元年度末に適用期限の到来する暫定税率(416 品目)の適用期限を1年延 長する等の措置を講ずる。

    ▷国際コンテナ戦略港湾政策に係るとん税及び特別とん税の特例措置の創設
    ・欧州・北米航路に就航するコンテナ貨物定期船が国際戦略港湾に入港する際の とん税及び特別とん税の一時納付の税率について、当分の間、引き下げる。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 保護中: 不動産の相続対策 受益権複層型信託とは

    保護中: 不動産の相続対策 受益権複層型信託とは

    このコンテンツはパスワードで保護されています。閲覧するには以下にパスワードを入力してください。

  • H25年~29年に約1億円以上(500㎡以上)の土地を相続された方へ

    H25年~29年に約1億円以上(500㎡以上)の土地を相続された方へ

    ひょっとすると、支払った相続税を取り戻せるかもしれません。

    その理由は、相続発生時に広大地評価を使用していたかどうかにあります。

    広大地評価を使用すると、500㎡以上の土地を相続した場合、最大65%の税効果が期待できるというものです。

    広大地とは、その名の通り広い土地のことを示しますが、広大地として認定される条件を満たしていなければ仮に500㎡以上の土地でも広大地にはなりません。

     広大地評価は2018年(平成29年)1月までに発生した相続に使用可能でしたが、使っていない、知らなかった被相続人が多数いると考えられます。

    もし、「申告した土地が広大地評価の適用ができる土地」だったにも関わらず通常の路線価で相続税を計算、申告していた場合、土地の評価を下げることができるかもしれません。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社の運転資金が乏しい、または法人と個人の資金区別を明確化しておらず、社長の個人資産を会社に貸し付けているといった話をよく聞きます。
    そういった貸付金は役員借入金としてB/Sの固定負債(1年以内に返済期限がない場合)に分類されます。

    個人資金の法人への貸し付けは注意が必要

    注意点1 社長の相続

    社長からみた貸付=債権
    会社からみた借入=債務
    社長の相続が発生した場合、相続人に対し、貸付金が相続評価額に組み込まれることになります。
    つまり、「貸付金」という実態のない財産を相続することになるわけです。
    貸付金の額によっては、高額な相続税が発生し、納税資金が不足してしまうケースも多いようです。

    注意点2 事業承継

    貸付金は可分債権(分割可能な債権)といわれ、遺言などにない場合、各相続人に分割されます。
    例えば、後継者の長男以外に、次男、三男がいた場合、貸付金が1億2000万円とすると、3人に4000万円ずつ分割されることになります。
    そのため、長男が後継者になると仮定した場合、長男以外の2人の兄弟にも4000万円×2人分の返還請求リスクを会社側は負うことになります。これは、法人の資金繰り悪化リスクになると考えられます。

    これらの問題を解決する選択肢の1つとして、事業保険(定期保険)の活用が挙げられます。

    保険商品例:定期保険(無解約返戻金)90歳満了(掛捨て・全額損金算入)※商品によって条件・名称は異なります。
    契約者:法人、被保険者:社長、受取人:法人

    こういった保険に加入することで、相続発生時に保険金が支払われ「役員借入金の返済」に充てることができます。

    解約返戻金はありませんが、保険料は安く、長期間の保障があるため、必要経費として考えるオーナーも多いようです。

    会社に貸付金のあるオーナーは、専門家に相談してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 認知症対策?家族信託のしくみと活用法

    認知症対策?家族信託のしくみと活用法

    近年、家族信託による相続対策がメディアなどでも放送され、注目されています。

    家族信託は、目的のために家族に財産を信託するしくみです。相続対策で家族信託を活用すると、対象となる財産を自由に定めることができ、孫の代にわたる資産承継まで設計できるなど、他の相続対策では不可能だった対策ができるようになります。

    家族信託のしくみとは?

    信託とは、財産を所有する委託者が受託者に財産の所有権を信託し、受託者は受益者のために、財産の管理や処分を行います。信託は、信託銀行や信託会社が営業として行う「商事信託」とそれ以外の「民事信託」に分かれ、民事信託の中でも家族を受託者にする信託を家族信託と呼びます。

    委託者、受託者、受益者それぞれの役割とは?

    委託者…財産を受託者に引き渡して信託を設定します。受託者に信託財産の管理・処分の指示もできます。

    受託者…委託者から財産を引き受け、信託の目的に従って信託財産を管理・処分することができます。

    受益者…信託財産を管理・処分したことで得られる利益を受け取ります。

    同一人物が委託者と受益者を兼ねることもできます。

    必要に応じて「指図人」を置くこともあります。委託者に代わり受託者に信託財産の管理・処分の指示をします。

    家族信託以外の相続対策の問題点

    ・信託銀行などに委託する商事信託は安全かつ確実に実行されますが、受託者に対する報酬が必要になります。

    ・生前贈与は主に高額な贈与税が問題になります。贈与税は基礎控除額が110万円と低く、相続税に比べて税率が高い特徴があります。贈与税が非課税になる特例もありますが、住宅購入や教育資金、結婚・育児に限定されているため、すべての場合に適用できるものではありません。また、贈与税の非課税制度を利用して資産を孫に贈与したものの、あとから介護費用が必要になってお金に困る(贈与すると戻せない)ケースもあります。

    ・生命保険の死亡保険金は、特定の人に財産を渡したい場合に有効な方法です。ただし、生命保険に加入するには、被保険者が健康である必要や、受取人は2親等以内の親族とされています。2親等とは、孫、祖父母、兄弟姉妹まで(義理も含む)で、限定されています。

    ・遺言書を書く人も増加していますが、遺言で指定できるのは自身が死亡したときの相続までで、その次の代の相続について指定することはできません。

    ・成年後見制度は、認知症などで判断能力が衰えた人の法律行為を代理で行うための制度です。判断能力が衰えた本人の財産を減らさないことが目的とされているため、相続対策や税金対策の為であっても、財産の売買は原則できなくなっています。介護施設に入居するために自宅を処分することも難しくなります。

    このように、従来の制度には様々な制約があり、財産管理や相続のニーズに応えることが難しいのが現状です。

    家族信託を活用すれば、思いどおりの財産管理や相続を実現することが可能となりますが、対応可能な金融機関がまだまだ限定的である事も、問題点として挙げられます。

    家族信託は、計画を立て、公正証書や登記を作成するなど、一定の手続きが必要です。

    専門科に相談し、検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・関節的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 相続税の取得費加算の特例、知っていますか?

    相続税の取得費加算の特例、知っていますか?

    相続税の取得費加算の特例とは?

    相続した財産を3年以内に売却した場合に、支払った相続税の一部を売却時の利益にかかる所得税から控除し、節税を行うことができる特例のことを相続税の取得費加算の特例と言います。

    資産を売却した場合、通常は利益部分に所得税がかかります。

    売った金額 - 買った金額 = 利益部分

    通常は上記の算式で利益を求めますが、取得費加算の特例を適用すると、

    売った金額 - 買った金額 - 支払った相続税の一部 = 利益部分

    という算式で利益部分を計算することができます。
    納めるべき所得税は、この利益部分に税率をかけて計算します。

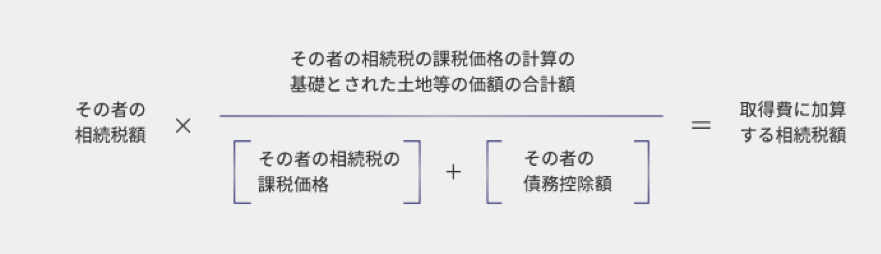
    計算式は下記のようになります。

    取得費加算の特例を受けるための3つの要件(すべて該当することが必須)

    1 相続や遺贈により財産を取得した者であること。

    相続や遺贈によって相続財産を取得した者が、その相続や遺贈で取得した相続財産を売却することが条件となります。相続によって財産を取得した本人が売却する必要があります。
    2 その財産を取得した人に相続税が課税されていること。
    その相続財産を取得した者が、相続税を支払っていることが条件となります。
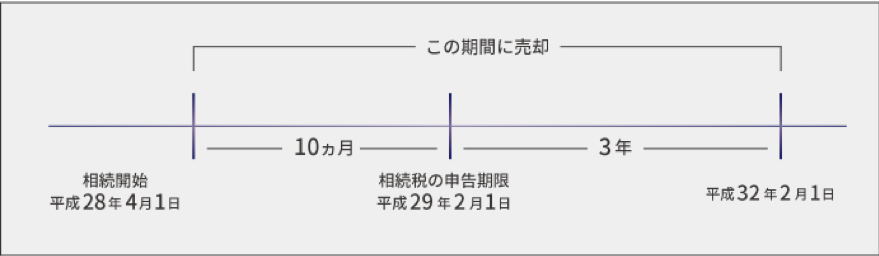
    3 その財産を、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること。

    取得した相続財産を相続開始(死亡日)の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。例えば、平成28年4月1日が相続開始日の場合は、相続税の申告期限は平成29年2月1日となりますので、売却は平成28年4月2日から平成32年2月1日までに行う必要があります。

    仮に所得税の確定申告をするまでに相続税額が確定しない場合は「更正の請求」により申告します。 相続した相続財産を相続開始日から3年10か月以内に売却した場合、その資産を相続するために支払った相続税を取得費として売却時にかかる税金から一部控除できるという制度が相続税の取得費加算の特例です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 生前に考える 遺言信託の活用法

    生前に考える 遺言信託の活用法

    遺言信託とは?

    遺言を書く際、遺言執行者として信託銀行を指定しておき、相続発生時に遺言執行者として信託銀行が遺言に記載されている通りに財産の分割に関する手続きなどを行うことを指します。

    昨今、民事信託や家族信託といった制度の認知度も高まっていますが、「遺言信託」は信託銀行等の商品名として使われることが多いようです。

    信託銀行とは?

    信託銀行は銀行業と信託業の両方を営んでいる株式会社のことを指します。

    信託業とは、貸付信託や金銭信託、土地信託などの資産を託されて運用することで、法人や資産家などを主な顧客としています。長期に渡り資金を調達・運用する金融機関として機能しています。

    遺言信託の流れとは?

    事前相談 を実施し、遺言書(公正証書)を作成し、遺言書を信託銀行が保管します。その後、 定期的に照会し、見直しなどを行います。

    遺言者の相続が発生した際、相続人より信託銀行へ連絡し、遺言執行者(信託銀行)が 財産目録を作成します。その後、遺言の執行(遺産分割や名義変更の手続き)にて 完了となります。

    遺言信託のメリット・デメリットとは?

    遺言信託のメリット

    子どもがいない場合でも安心して亡くなったあとの手続きを一任できる。

    遺言の作成や保管などに関するサービスが受けられる。

    遺言作成における事前相談ができる。

    土地の有効活用や資産の組み換えなどのアドバイスを受けることができる。

    金融機関(法人格の信託銀行)であるため将来的な安心感がある。

    定期的な見直しができる。

    相続が発生した際に、財産の分割や引渡し、名義変更などの手続きを代行してもらえる。

    遺言信託のデメリット・注意点

    信託銀行は遺言執行者として財産に関わることのみで、子の認知や相続人の排除などの事項については行えない。

    遺産分割における争族が起きている場合や紛争になりうる場合には信託銀行は遺言執行者とはなれない。

    相続税の申告など、税務に関することは別途、税理士に依頼する必要がある。

    遺言執行報酬は、遺産の額から算定されるため、資産が多い場合には遺言執行報酬が多額になる可能性がある。

    遺言の保管料が毎年かかる。

    遺言信託の相続税申告について

    遺言信託の場合でも、相続税の申告は通常通り行う必要があります。

    遺言の執行は信託銀行等が代理人となって進めますが、相続税の申告は税理士などが行うこととなります。