AUU Online CMS

カテゴリー: 経営

  • 一般社団法人設立の選択肢

    一般社団法人設立の選択肢

    一般社団法人とは?

    一般社団法人は平成20年12月1日に施行された、公益法人制度改革の一般社団法人及び一般財団法人に関する法律により誕生しました。
    それ以前は、公益性を重視し、厳格な許認可制度により設立が可能でしたが、社団や財団の在り方を見直し、より民間の非営利法人の活力を引き出すため、原則として法人登記による設立を認める事となりました。
    また、一般社団、一般財団法人から希望する法人に対しては、公益性の審査と、行政庁による公益認定を受けることで公益社団、公益財団法人に移行する事が可能です。

    一般社団法人は非営利法人だが

    「非営利」とは法人の構成員である理事・社員等(株式会社では取締役・株主と類似)へ、配当することができないという意味であり、事業による売上・利益から、理事や従業員等に報酬・給与等の金銭を支給することは可能です。

    なぜ配当することができないのか

    一般社団法人には、「社員=議決権保有者」が存在します。
    株式会社の株主(議決権保有者)との違いは、一般社団法人の社員は出資をしない(=持分がない)ため、個人が法人を所有するという概念がなく、出資の見返りとしての配当を受けることができないのです。

    一般社団法人の活用法
    「事業承継」(自社株対策)

    上記のとおり、「法人を所有するという概念がない」ということは、言い換えれば、一般社団法人が事業会社の自社株式や事業用不動産を所有すれば、それらの財産は、法的に個人所有から完全に切り離され、相続の対象にならないということを意味します。
    ただし、平成30年度税制改正により一定要件に該当した場合、相続税対象となる可能性があります。詳細は下記、一般社団法人設立の注意点に記述します。

    一般社団法人のメリット

    上記に加え、
    ・後継者への引継ぎの際には、代表理事(理事長)及び社員(議決権保有者)を後継者に変更することにより、一般社団法人が所有する事業会社の自社株等の財産の議決権行使者・処分権限者等が後継者へ移ります。つまり、資金をほとんど必要としない事業承継を成立させることが可能となります。

    ・一般社団法人が事業会社の株主となり、発行済株式総数の1/3超の株式を保有すれば、一般社団法人への配当金は益金不算入となり非課税となります。

    ・倒産隔離機能(企業が倒産した場合でも個人が所有している資産には影響が及びません。)

    ・公益財団、公益社団法人と異なり、自社株式(議決権割合)や事業用資産の保有制限はありません。

    一般社団法人のデメリット

    ・理事の役員変更登記が2年に1度(任期満了が2年)必要であるため、登記費用の負担が発生します。(株式会社は最長10年まで任期を設定することが可能。)

    ・議決権を持つ社員全員が同時に死亡する等、誰もいなくなった場合、強制的に解散となり、原則として財産は国庫に帰属されます。社員の地位に財産的な価値はない=相続されない、という理論に基づきます。

    ・平成20年に誕生した新法人形態であり、判例・実例等の蓄積が乏しいため、今後の法制・税制の動向に注意が必要です。

    一般社団法人設立の注意点

    平成20年に誕生した新法人形態としての一般社団法人は、「持分の定めがない」という点から、「個人財産にならない」つまり「相続税の対象にならない」という流れをたどった結果、個人の財産を一般社団法人に贈与等し、その同族関係者が一般社団法人の理事となり、実質上、継続して一般社団法人を支配することで、個人財産に相続税課税を受けることなく同族関係者に承継することが可能となったため、容易に設立できる一般社団法人を利用した相続税対策が広がりました。
    なかでも、相続「直前」に当該手法を利用したケースが増加し、相続税を不当に減少させる節税スキームとして活用され始めた為、平成30年に一般社団法人の理事が死亡した場合に当該一般社団法人に対して相続税を課税するという改正が行われました。

    改正前:理事が死亡しても、一般社団法人に課税なし

    改正後:同族理事(※)が1/2を超える一般社団法人の理事が死亡した場合、当該一般社団法人に相続税が課税される

    (※) 同族理事とは一般社団法人の理事のうち、以下の者をいう
    被相続人、被相続人の配偶者、被相続人の3親等内の親族、その他被相続人と特殊の関係がある者(被相続人が役員となっている会社の従業員等)

    そのため、設立の際には同族理事該当性の判断、人数、就任年数等、細心の注意を払う必要があるとともに、計画性のない実体を伴わないような一般社団法人の設立は避けなければなりません。

    一般社団法人の設立を検討される際には、一般社団法人に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。

    AUUは一般社団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ: 和出吉央 司法書士より情報提供

    関連記事:公益財団法人設立の選択肢
  • 公益財団法人設立の選択肢

    公益財団法人設立の選択肢

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 全国に店舗展開するオーナー様へ 地方税均等割を減額させる方法

    全国に店舗展開するオーナー様へ 地方税均等割を減額させる方法

    法人住民税とは

    法人税割と均等割の2つがあります。
    法人税割は、地方自治体によって法人税割の税率が決まっています。
    通常、決算が赤字の場合、法人税はゼロのため、法人税に課される法人税割もゼロとなります。
    一方、均等割とは、利益に関わらずその都道府県又は市区町村に事務所等がある法人や財団、社団などが均等に支払わなくてはならない法人住民税のことをいいます。そのため、均等割は決算が赤字でも支払う必要があります。

    均等割りとは

    個人の所得金額や、法人の利益の多少に関わらず、一定額を納める税金のことです。 個人住民税や法人住民税があり、都道府県民税と区市町村民税の2つに分けられます。

    法人住民税の均等割の仕組とは

    法人住民税のうち、利益に関わらず発生する税金で、
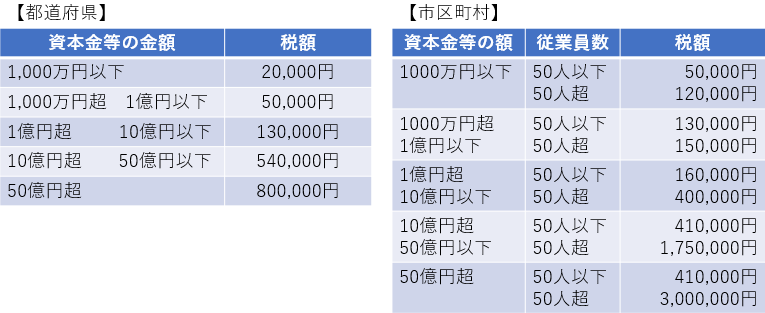
    ①会社の資本金(税務上の資本金等の額)
    ②従業員数
    上記に応じて税額が決まっていきます。

    地方税の均等割(標準税率)

    均等割減少スキームとは

    税務上の資本金等の額を自己株式取得(金庫株)により資本金を減少させた一例

    株式公開において、自己株式の処分が行われた結果、資本金等の金額が、29億1,516万円から60億9,495万円に増加したA社は、資本金等の金額の増加に伴い、地方税均等割額が、1億6,748万円から2億7,076万円となり、1億328万円の税負担が増加しました。
    この金額は利益に関わらず、毎期、税負担が発生するものです。

    そこでA社は保有するグループ会社B社の株式414,720株のうち400,000株をB社に金庫株として譲渡しました。
    B社は自己株式の取得に該当します。

    これにより、A社の資本金等の金額が、13億4,675万円減少し、上場当初の60億9,495万円から47億4,820万円となるため、資本金等の金額区分は「50億円超」から「10億円以上50億円以下」となりました。

    都道府県の均等割、市民税の均等割の資本金等の金額は10億円超から税額が上がるため、今回のケースのように、自己株式取得(金庫株)により資本金等の額をおさえることで、地方税均等額は減少します。
    このケースの場合では、地方税均等割が、上場当初の2億7,076万円から1億6,748万円となり、「1億328万円」減少したことになり、この効果は、将来的に継続することとなります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 上場オーナー様へ「消費貸借による貸株」のメリット

    上場オーナー様へ「消費貸借による貸株」のメリット

    平成23年9月30日以降、大口配当株主等の基準が保有割合5%から3%に引き下げとなりました。
    しかし、実際には対策を打ち出せず、現状でも5%弱を保有している上場企業オーナーが多くいらっしゃるようです。

    保有割合4%と3%未満の違い

    上場オーナーの保有割合が4%だった場合、配当に対する課税は総合課税となり49.44%となります。(総合課税:所得税、復興税、地方税を含む)
    一方で、保有割合が3%未満となれば、配当に対する課税は源泉分離課税となり20.315%となります。
    上記を比較すると29.125%、2.43倍もの課税の差が出ることになります。

    保有割合を3%未満とする3つの方法

    1、贈与
    2、譲渡
    3、貸株

    贈与、譲渡の方法は、納税資金や買取資金など、大量の資金が動くこととなります。
    しかし、「貸株」であれば多額の資金を負担することなく、保有割合の3%以上の部分を減らすことが可能となります。

    消費貸借による「親族へ」の貸株スキーム

    消費貸借とは、貸主が、借主から金銭、その他の代替物を借り受け、後にそれと、種類・品質・数量の同じ物を返還する契約である。(民法587条)
    つまり、借主は、受け取った物の所有権を取得し、これを自己の物として消費する事が可能となります。

    「賃貸借」の場合は所有者から所有権は移転しませんが、「消費貸借」の場合は所有者から消費借人へ所有権が移転する事となり、貸主は返済を受ける債権を有する事となります。(例:賃貸借=不動産、消費貸借=現金や米など)

    本スキームでの契約では貸出された株式数と同数・同種・同類の株式等を返還する契約であるため、消費貸借契約であり、株式などの引き渡しをした時点で当該株式の所有権が貸主から借主に移転する事となります。

    本スキームは、オーナー様が所有している上場株式のうち、3%を超えている部分について、消費貸借契約により、オーナーの「親族」に貸与します。
    親族に貸与する貸株料は無償とし、株式を借りた親族は配当収入などの経済的利益に対しては貸主からの贈与である事を認識し、贈与税の申告納付を行う必要があります。
    一方で、所有権については財産が移転しているため、相続税対策としてのメリットもあります。

    この手続きは、民法上の手続きのみならず、証券取引上の手続きや証券取引所の手続きについても全て遺漏なく行う必要があります。開示関係や届け出関係も全て遺漏なく行うことが必要です。またインサイダー規制についても配慮が必要です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 月額298円のIoT向け通信インフラサービスとは

    月額298円のIoT向け通信インフラサービスとは

    IoTとは

    Internet of Thingsの略であるIoTは、「モノのインターネット」として近年よく聞く言葉となりました。
    様々なモノがインターネットに繋がり、個別の情報取得や、最適な方法でモノの制御を行う仕組みのことを言います。

    格安SIMサービス「ロケットモバイル」について

    モノがインターネットに繋がるうえで、回線やWi-Fiの環境が必要です。
    その中でも「ロケットモバイル」は、回線を利用した業界最安級の格安SIMサービスです。

    SIMサービスとは

    SIMカードを用いて電話回線を利用した通信の事で、携帯電話や固定電話、IoT向け通信インフラに適したサービスです。

    「ロケットモバイル」とは

    最小1回線通から導入可能で、通話プランとデータ専用プランの2種類があり、携帯電話のサービスとしてはNTTドコモやソフトバンク、auから選ぶことが可能です。
    月額298円定額使い放題の「神プラン」(常時低速プラン)は上下最大200kbpsで、月間総量規制も追加料金もないため、使用用途を絞った子供や高齢者向けの携帯電話、企業の社員用携帯としても活用されています。

    企業向けIoTソリューション導入にも「ロケットモバイル」

    例えば、

    「高齢者施設」にて、タブレット端末にSIMを導入、SNSや医師への情報提供に活用。

    「ドローン」による農薬散布機の完全自動航行による、通信距離の拡大に活用。

    「社員のクラウド勤怠データ送信用」として、ロケットモバイルのSIMを活用。

    「太陽光発電の発電量計測や監視データの送信」には通信量の上限がなく最適。

    「太陽光発電システム」にて、地上設置やLAN環境の取れない地域にてSIMを活用。

    「太陽光発電所」のモニタリングや防犯カメラに活用。

    「乗務員のアルコールチェッカー測定結果」の送信にSIMを活用。

    など、様々なケースで活用されています。
    様々なモノがインターネットと繋がる時代。
    IoTソリューション導入を検討してみては如何でしょうか。

    株式会社 IoTコンサルティング HPへ

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • ベンチャー企業投資を促進?!オープンイノベーション促進税制とは?

    ベンチャー企業投資を促進?!オープンイノベーション促進税制とは?

    令和二年度税制改正の大綱に掲載された、オープンイノベーションに関わる措置について確認します。

    ▷オープンイノベーションに係る措置
    令和2年度税制改正の大綱の概要(PDF)※財務省HPより抜粋
    ・事業会社から一定のベンチャー企業に対する出資について、その 25%相当額の所得控除ができる措置を創設する。その際、一定期間(5年)内に、出資した株式を売却等した場合には、対応する部分の金額を益金に算入する仕組みとする。

    近年、中小企業が自社で不足するリソースをベンチャー企業の革新的な技術で補うケースが増加しています。
    投資を検討する中小企業にとって、ベンチャー企業とのオープンイノベーションは重要なテーマとなっています。

    今回の令和二年度税制大綱で新設された、オープンイノベーション促進税制は、イノベーションの担い手となるスタートアップ企業の成長を支えるための優遇税制です。新たな資金供給を促進し、国内の事業会社やコーポレートベンチャーキャピタル(CVC)から、創業10年未満で未上場のベンチャー企業に対する1億円以上もしくは、中小企業は1,000万円以上の出資について、25%の所得控除が適用されます。

    出資企業と出資金額

    出資企業は、国内事業会社もしくは国内コーポレートベンチャーキャピタル(事業会社またはその子会社が運営し、持分の過半数以上を所有するファンド等)で、出資金額は1件当たり1億円以上の大規模出資、もしくは中小企業からの1000万円以上の出資金額となります。(海外ベンチャー企業への出資の場合は5億円以上)

    オープンイノベーション促進税制のルール

    発行株式の取得は対象外で、株主間の株式売買ではなく、ベンチャー企業に新たに資金が供給される必要があります。また、一定の控除条件と5年間の株式保有期間が定められています。

    出資を受けるベンチャー企業の条件とは

    出資を受けるベンチャー企業は、新規性と成長性の見込める設立10年未満の未上場の企業である事が条件です。出資を行う企業や他のグループ会社の傘下に属していない事も条件です。

    出資を行う企業のルール

    出資額の25%相当額の所得控除が可能で、5年以内に、出資した株式を譲渡した場合や配当を受け取った場合には、対応する部分の金額を益金に算入する必要があります。
    また事業者は、経済産業省に対して1年間の出資案件に関して「各出資が事業会社、ベンチャー企業双方の事業革新に有効であり、制度を濫用するものでないこと」を決算期にまとめて報告する必要があります。(事前認定はなし。)

    令和二年度税制改正の大綱より
    オープンイノベーションに係る措置の創設

    青色申告書を提出する法人で特定事業活動を行うもの(以下「対象法人」という)が、令和2年4月1日から令和4年3月31日までの間に特定株式を取得し、かつ、これをその取得した日を含む事業年度末まで有している場合において、その特定株式の取得価額の25%以下の金額を特別勘定の金額として経理したときは、その事業年度の所得の金額を上限に、その経理した金額の合計額を損金算入できることとする。
    この特別勘定の金額は、特定株式の譲渡その他の取崩し事由に該当することとなった場合には、その事由に応じた金額を取り崩して、益金算入する。ただし、その特定株式の取得から5年を経過した場合は、この限りでない。

    ※この記事は税制大綱の内容であり、国会を通過するまでは正式な確定事項ではありませんのでご留意ください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。


  • 令和2年度 税制改正大綱の概要

    令和2年度 税制改正大綱の概要

    令和2年度税制改正の大綱の概要(PDF)
    (令和元年 12 月 20 日 閣議決定) ※財務省HPより

    個人所得課税

    ▷NISA 制度の見直し・延長
    ・つみたて NISA を5年延長。(2023 年まで 20 年の積立期間を確保)
    ・一般 NISA については、二階建ての制度に見直した上で、5年延長。
    ・ジュニア NISA については、延長せずに 2023 年末で終了。

    ▷エンジェル税制の見直し
    ・法定の項目に拠らず「成長性」を確認し、都道府県に代わってエンジェル税制 対象企業の証明を行える者に、認定クラウドファンディング業者を追加。
    ・投資額を総所得金額から控除する優遇措置の対象に、設立後3年以上5年未満 で一定の試験研究を行っているベンチャー企業を追加。

    ▷低未利用地の活用促進
    ・保有期間5年超、上物を含めて譲渡価格 500 万円以下等の要件を満たす低未利 用地の譲渡所得に 100 万円の特別控除を創設。

    ▷国立大学法人等に対する個人寄附の促進
    ・国立大学法人等への個人寄附について、その寄附収入がイノベーティブな研究 に挑戦する若手研究者への研究費助成事業等に充てられる場合には、税額控除 を選択できることとする。

    ▷未婚のひとり親に対する税制上の措置及び寡婦(夫)控除の見直し
    ・未婚のひとり親に寡婦(夫)控除を適用する。

    ▷国外居住親族に係る扶養控除等の見直し
    ・令和5年分以後の所得税につき、留学生や障害者、送金関係書類に おいて 38 万円以上の送金等が確認できる者を除く 30 歳以上 70 歳未満の成人に ついて、扶養控除の対象にしないこととする。 ※個人住民税についても同様。

    ▷私的年金等に関する公平な税制のあり方
    ・私的年金等について、以下の見直し等が行われた後も、現行の税制上の措置を 適用。
    – DC(企業型・個人型)等の加入可能要件の見直しと受給開始時期等の選択肢 の拡大
    – 中小企業向け制度(簡易型 DC・iDeCo プラス)の対象範囲の拡大
    – 企業型 DC 加入者の iDeCo 加入の要件緩和 – ポータビリティの改善 等

    ▷森林環境譲与税の見直し
    ・令和2年度から令和6年度までの森林環境譲与税について、地方公共団体金融 機構の公庫債権金利変動準備金を活用することとし、各年度の譲与額を見直す 等の措置を講ずる。

    資産課税

    ▷所有者不明土地等に係る固定資産税の課題への対応
    ・土地又は家屋の登記簿上の所有者が死亡し、相続登記がされるまでの間におい て、現に所有している者(相続人等)に対し、市町村の条例で定めるところによ り、氏名・住所等必要な事項を申告させることができることとする。
    ・調査を尽くしてもなお固定資産の所有者が一人も明らかとならない場合、事前 に使用者に対して通知した上で、使用者を所有者とみなして、固定資産課税台帳 に登録し、固定資産税を課すことができることとする。

    法人課税

    ▷オープンイノベーションに係る措置
    ・事業会社から一定のベンチャー企業に対する出資について、その 25%相当額の所得控除ができる措置を創設する。その際、一定期間(5年)内に、出資した株式を売却等した場合には、対応する部分の金額を益金に算入する仕組みとする。

    ▷投資や賃上げを促す措置
    ・収益が拡大しているにもかかわらず賃上げにも投資にも消極的な大企業に対す る研究開発税制などの租税特別措置の適用を停止する措置の設備投資要件につい て、国内設備投資額が当期の減価償却費総額の3割超(現行:1割超)とする。
    ・大企業に対する賃上げ及び投資の促進に係る税制の設備投資要件について、国内設備投資額が当期の減価償却費総額の 95%以上(現行:90%以上)とする。

    ▷5G 導入促進税制
    ・超高速・大容量通信を実現する全国5G 基地局の前倒し整備及びローカル5G の 整備に係る一定の投資について、税額控除(15%)又は特別償却(30%)ができる措置を創設する。

    ▷連結納税制度の見直し
    ・連結納税制度について、企業グループ全体を一つの納税単位とする現行制度に代えて、企業グループ内の各法人を納税単位とし、損益通算等の調整を行う仕組みとする。(グループ通算制度への移行)
    ・地方税においては、現行の基本的な枠組みを維持しつつ、国税の見直しに併せて所要の措置を講ずる。

    ▷地方拠点強化税制の見直し
    ・地方拠点強化税制における雇用促進に係る措置について、移転型事業の上乗せ措置における雇用者1人当たりの税額控除額を3年間で最大 120 万円(現行:90 万 円)に拡充する。

    ▷地方創生応援税制(企業版ふるさと納税)の見直し
    ・地方創生応援税制(企業版ふるさと納税)について、手続の抜本的な簡素化・迅速化を図るほか、税額控除割合を現行の3割から6割に引き上げる。

    ▷電気供給業に係る法人事業税の課税方式の見直し
    ・電気供給業のうち、発電事業及び小売電気事業に係る法人事業税について、資 本金1億円超の普通法人にあっては収入割額、付加価値割額及び資本割額の合算 額によって、資本金1億円以下の普通法人等にあっては収入割額及び所得割額の 合算額によって、それぞれ課することとし、標準税率等の見直しを行う。

    消費課税

    ▷たばこ税(国・地方)の見直し
    ・紙巻たばこに類似したリトルシガーのような軽量な葉巻たばこについて、紙巻 たばこと同等の税負担となるよう、最低税率を設定する。
    ・たばこ税率の引上げスケジュールにあわせて、一定の経過措置を講じ、最低税 率を2段階(令和2年 10 月・令和3年 10 月)で引き上げる。

    ▷消費税の申告期限の延長
    ・法人税の申告期限の延長の特例の適用を受ける法人について、消費税の申告期 限を1月延長する特例を創設する。

    ▷日本酒の輸出拡大に向けた取組み
    ・日本酒輸出用の製造免許(最低製造数量要件の適用除外)を新たに設ける。

    国際税制

    ▷国際的な租税回避・脱税への対応
    ・子会社配当の非課税措置と子会社株式の譲渡を組み合わせた税務上の譲渡損失 を創出する租税回避に対し、配当益金不算入制度の適用を受けて非課税とされ る金額を子会社株式の帳簿価額から引き下げる等の見直しを行う。

    納税環境整備

    ▷電子帳簿保存制度の見直し
    ・電子的に受け取った請求書等をデータのまま保存する場合の要件について、ユ ーザーが自由にデータを改変できないシステム等を利用している場合には、タ イムスタンプの付与を不要とするなど、選択肢を拡大する。

    ▷地方税共通納税システムの対象税目の拡大
    ・新たに個人住民税の利子割・配当割・株式等譲渡所得割を対象とし、金融機関 等の特別徴収義務者が電子で申告及び納入を行うことを可能とする。

    ▷国外財産調書制度等の見直し
    ・国外財産調書制度について、税務調査において納税者が必要な資料を提示・提 出しない場合は加算税を加重することとする。
    ・国外で行われた取引等について、納税者が必要な資料を提示・提出せず、税務 当局が外国税務当局に対して情報交換要請を行った場合、除斥期間にかかわらず、当該要請から3年間は更正・決定できることとする。

    ▷利子税・還付加算金等の割合の引下げ
    ・市中金利の実勢を踏まえ、利子税・還付加算金等の割合を引き下げる。(現行:貸出約定平均金利+1% → 見直し:貸出約定平均金利+0.5%)

    関税

    ▷暫定税率等の適用期限の延長等
    ・令和元年度末に適用期限の到来する暫定税率(416 品目)の適用期限を1年延 長する等の措置を講ずる。

    ▷国際コンテナ戦略港湾政策に係るとん税及び特別とん税の特例措置の創設
    ・欧州・北米航路に就航するコンテナ貨物定期船が国際戦略港湾に入港する際の とん税及び特別とん税の一時納付の税率について、当分の間、引き下げる。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 売上債権保証サービスとは?

    売上債権保証サービスとは?

    債権保証サービスとは、取引先の倒産や資金不足によって、販売代金の貸倒れや回収遅延(代金未回収)が発生した際に、あらかじめ設定した限度額を上限に、回収予定金額の全部または一部を保証金として支払われるサービスです。

    主に、取引信用保険、保証ファクタリング※、個別債権保証の3種類があります。

    コストやリターンなどそれぞれにメリット・デメリットがあり、会社の経営方針・与信管理方針、予算やその取り組み内容、取引先の与信リスクの状況によって、適正に選択する事が重要です。

    ※ファクタリングとは売掛債権(売掛金・受取手形)を保証するサービスです。保証した販売先が倒産した場合は保証範囲内で保証金が支払われます。

    取引信用保険とは、取引先企業が倒産などにより販売代金が未回収となった場合、損害分の保険金が支払われる保険です。一般的には売掛金全体が対象となります。

    保証ファクタリングとは、ファクタリング会社が貸倒れ等による損害分を保証してくれるサービスです。基本的に数社単位のまとまった契約になることが一般的です。

    個別債権保証とは、保証会社が貸倒れ等による損害を保証してくれるサービスです。1社単位から契約が可能です。

    債権保証サービスのメリットとは?

    積極的な営業促進

    「商談を進めたが、回収できるか分からないので取引を断念した」等の不安から脱却し、取引先への積極的な営業が可能となり生産性も向上します。

    信用力の向上

    貸借対照表(B/S)における売掛金や受取手形などの売掛債権について回収リスクがないことを主張できます。決算書の信頼性が増し、取引銀行や取引先、株主などの信用力が向上します。

    資金繰りの安定化

    不慮の貸倒れによる回収不足を早期に補完できるため、資金繰りを安定させることができます。また貸倒れによって大きく利益を損なうことがなくなるため、利益を安定的に計上することができます。

    全額損金算入

    コストは全額損金として処理することが可能であるため、税制上のメリットも享受できます。

    不慮の損失を回避

    与信管理を行っていても貸倒れリスクがなくなることはありません。不慮の損失を回避し経営を安定化させるためにも保証サービスを利用するメリットはあります。

    債権保証サービスのコストは効率化できる

    与信管理業務を行うことで、取引先のリスクが把握できます。それらの情報をもとに効率的に債権保証サービスを利用することでコストの効率化が図れます。

    与信管理の目的は貸倒れ回避のみならず

    与信管理業務のプロセスにおいて取引先の状況を把握することが可能となります。取引先の経営課題やニーズを的確につかむことができ、提案に結びつけることができます。

    債権保証サービスの注意点

    保証サービスは永久ではない

    債権保証サービスは永久に取引先債権を保証してくれるものではありません。取引先の信用力の悪化、倒産状況の変化により、債権保証サービスの利用業者がサービスを享受できない、または減額される可能性もあります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 組織再編 HD化と分社化のメリット

    組織再編 HD化と分社化のメリット

    自社株対策や事業承継などの理由から、組織再編を検討する法人オーナーが多くいらっしゃいます。

    また、気付いていなかったけど、いざ専門家に相談してみたら、メリットを感じて実行したというオーナーも多くいらっしゃるようです。

    HD化と一言でいっても、様々な仕組みがあります。

    HD化=金融機関(主に銀行など)から融資を受け、会社の株式を買い取るイメージが強い方もいらっしゃいますが、決してそれだけではありません。種類株の発行や自社株対策を行うことで融資なしでもHD化することは可能です。

    HD=ホールディングとは、持ち株会社のことで株式をHoldすることから名付けられています。

    HD化のメリットとは?

    1.意思決定の迅速化

    HD自体はグループ全体の意思決定に特化し、傘下の企業に個々の事業を任せることが可能となります。このことから、効率的な会社運営が可能となります。

    2.事業のリスク分散

    HD化により、傘下にそれぞれの事業がぶら下がった形になります。仮にHDの傘下にA社、B社、C社があるとします。C社が損失を出した場合、HDとC社は損失を計上しますが、A社、B社は影響を受けずに済みます。その様な場合に、C社のみを売却することで、HDとA社、B社の事業会社を守ることが可能となります。

    3.人事制度の効率化

    HDの傘下であっても事業が異なれば人事制度や人事評価も異なります。事業会社ごと意思決定を持たせることで、人事制度の効率化もメリットとなります。

    4.M&A防衛策

    HDの傘下に事業会社を保有した場合、外部からのM&Aは株式の取得が困難になることから、実質的に不可能となります。一方、事業会社の売却を行う際には資産査定(デューデリジェンス)が行いやすく、容易に売却することが可能となります。

    5.損金算入限度額の増加

    HDは子会社からの受取配当金全額を不算入扱いすることができます。また交際費も年間800万円まで、各事業会社が損金算入することが可能となります。

    HD化のデメリットとは?

    1. 傘下の事業会社が都合の悪い情報をHDに隠す可能性
    2. グループ全体の方針において傘下の事業会社間で対立が起こる可能性
    3. 傘下の事業会社間で業務が重複しコスト増につながる可能性

    などが挙げられます。

    HD化する3つの方式とは?

    1.抜殻方式

    事業会社自体がHDとなり、事業内容を事業譲渡や子会社分割で子会社に移す方法(例:NTT、イオンなど)

    2.株式移転方式

    株式移転とは自社の全ての株式をHDに取得させる方法で、既存の株主には、HDの株式が交付されます。(例:バンダイナムコなど)

    3.株式交換方式

    株式会社Aが発行済株式の100%を他の株式会社Bに取得させることで、A社はB社の100%子会社となります。

    このように、HD化や分社化には様々なメリット・デメリット・方式があります。HD化は企業の目標達成のための手段となるため、ニーズに合った方法を専門家と共に検討してみてはいかがでしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社に貸付しているオーナー必見!保険を使った相続対策!?

    会社の運転資金が乏しい、または法人と個人の資金区別を明確化しておらず、社長の個人資産を会社に貸し付けているといった話をよく聞きます。
    そういった貸付金は役員借入金としてB/Sの固定負債(1年以内に返済期限がない場合)に分類されます。

    個人資金の法人への貸し付けは注意が必要

    注意点1 社長の相続

    社長からみた貸付=債権
    会社からみた借入=債務
    社長の相続が発生した場合、相続人に対し、貸付金が相続評価額に組み込まれることになります。
    つまり、「貸付金」という実態のない財産を相続することになるわけです。
    貸付金の額によっては、高額な相続税が発生し、納税資金が不足してしまうケースも多いようです。

    注意点2 事業承継

    貸付金は可分債権(分割可能な債権)といわれ、遺言などにない場合、各相続人に分割されます。
    例えば、後継者の長男以外に、次男、三男がいた場合、貸付金が1億2000万円とすると、3人に4000万円ずつ分割されることになります。
    そのため、長男が後継者になると仮定した場合、長男以外の2人の兄弟にも4000万円×2人分の返還請求リスクを会社側は負うことになります。これは、法人の資金繰り悪化リスクになると考えられます。

    これらの問題を解決する選択肢の1つとして、事業保険(定期保険)の活用が挙げられます。

    保険商品例:定期保険(無解約返戻金)90歳満了(掛捨て・全額損金算入)※商品によって条件・名称は異なります。
    契約者:法人、被保険者:社長、受取人:法人

    こういった保険に加入することで、相続発生時に保険金が支払われ「役員借入金の返済」に充てることができます。

    解約返戻金はありませんが、保険料は安く、長期間の保障があるため、必要経費として考えるオーナーも多いようです。

    会社に貸付金のあるオーナーは、専門家に相談してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。