AUU Online CMS

カテゴリー: 経営

  • グループ法人必見!連結納税制度からグループ通算制度へ

    グループ法人必見!連結納税制度からグループ通算制度へ

    法人グループ内で赤字法人と黒字法人が存立している場合、連結納税によりグループ内の納税額を抑えることが考えられます。
    令和2年度の税制改正により、グループ通算制度が創設され、令和4年4月1日以降、開始事業年度から適用されることとなりました。
    改正後は「SRLYルール」が親法人にも適用されることになり、制度適用前の欠損金はグループ内の他の法人の所得と通算されなくなります。
    そこで、改正前に連結納税を適用することにより、親法人の欠損金を有効に活用するための無料診断のご提案をさせていただきます。

    グループ通算制度のポイント

    → 改正後は、親法人の欠損金をグループ内の他法人の所得と通算出来なくなります。

    下記のような課題をお持ちのグループ法人をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    □ 何らかの理由でグループ内に赤字法人と黒字法人が存立している。
    □ 親法人が純粋持ち株会社なので、税務上は毎期欠損申告。
    □ 赤字法人を清算したり、黒字法人と合併させることは難しい。
    □ 制度の内容をもっとくわしく知りたい。
    ※3月決算法人の場合、令和2年12月31日までに連結納税適用の届出を行う必要があります。

    ご提案の流れ

    「グループの効果的な申告プランをご提示します。」

    → 連結納税適用後の法人グループ全体の納税額を簡易算定します。

    現状の申告方法と比べて、連結納税を適用した場合にどのくらいの納税額となるかを簡易計算し、現状の納税額との差額を算定します。

    → 連結納税制度適用後のメリット・デメリットをお示しします。

    連結納税を適用することにより、法人グループにどのようなメリットがあるのか、またどのようなデメリットがあるのかをお示しします。単体申告と連結申告のメリット・デメリットを検証します。
    また、過去に連結納税の導入をご検討されたことがある場合、改正による工数削減効果や時価課税の考え方についてもご説明させていただきます。

    → 効果的な申告プランをご提案します。

    上記の想定課題を踏まえた上で、貴法人グループの効果的な申告方法をご提示し、そのための仕組みづくりをサポートいたします。

    無料簡易診断の必要書類

    連結納税の対象として想定されるグループ内の法人様すべての下記資料をご用意ください。

    □ 法人決算書 3期分 ・法人税、地方税申告書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    □ 株主名簿
    ※資料提供可能範囲内で診断も可能ですので、まずはお気軽にお問合せください。
    ※必要に応じて、元帳のCSVデータ等を別途ご依頼させていただく場合がございます。

    改正前の連結納税制度とは?

    企業グループを一体とみて、親会社と100%子会社の所得通算等を行う制度です。

    改正の背景

    企業グループを一体とみて所得通算等を行う、連結納税制度は、税額計算が煩雑過ぎるため、事務負担の軽減等を目的として、グループ内で損益通算を可能にする基本的な枠組みは維持しつつ、親会社、完全子会社のそれぞれが申告・納税を行うグループ通算制度に見直しを行う事となりました。

    この際、機動的な事業再編を後押しする為、グループへの加入時の時価評価課税や繰越欠損金の切捨ての対象を縮小するなどの見直しを行います。

    また、グループ経営の実態に即した税制とするため、研究開発税制や外国税額控除等、グループ一体で活用されるべき税制措置の取扱や、既存の連結納税適用グループの親会社繰越欠損金の取扱いは維持します。
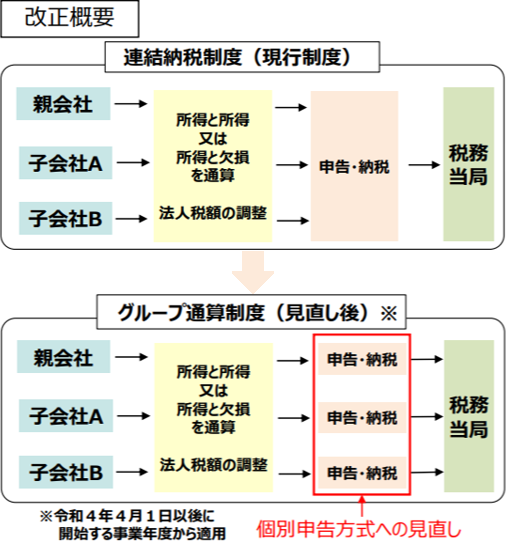
    経済産業省「令和2年度(2020年度)経済産業関係 税制改正について」より

    連結納税制度からグループ通算制度へ改正のポイント

    ・グループ加入時の時価評価課税や繰越欠損金の切捨ての対象を縮小。
    ・研究開発税制や外国税額控除等の取扱いや、既存の連結納税グループの親会社の繰越欠損金の取扱いを維持。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 診療所にも強い、日本経営のサービスメニュー

    診療所にも強い、日本経営のサービスメニュー

    日本経営グループは医療法人や事業法人の他にも、診療所の経営に関するご支援も得意とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、診療所向けサービスメニューをまとめてお伝えさせて頂きます。

    【簿価純資産3億以上】

    診療所の事業承継・M&Aのサポート

    事業承継の選択肢とリミットを、ライフプランの軸上で明確化。優先度の高い承継プランを提案し、実行をサポート。

    □ 後継者はいるが、いつ地元に戻ってくるか分からない
    □ 後継者がいないので、第三者への承継も検討したい
    □ 事業承継の選択肢について、パターンを知りたい

    診療所グループ内法人の最適化・再編サポート

    グループ内の法人・個人の所得・取引・財産のバランスを検証。全体最適のための再編プランを提案し、実行をサポート。

    □ MS法人を解散したほうがよいのか迷っている
    □ グループ内の法人・個人の所得バランスが崩れている
    □ グループ内の取引や財産が複雑なので、一度整理したい

    診療所の出資金承継サポート

    持分あり医療法人について、出資金の評価額をシミュレーション。効果の高い承継プランを提案し、実行をサポート。

    □ 出資金の承継コストを、まだ把握していない
    □ 出資金の評価額が高額と知り、対応に困っている
    □ 次の代もその次の代も、承継に困らないようにしたい

    診療所の不動産整理・活用のサポート

    二次相続まで含めて、相続・遺産分割をシミュレーション。不動産の整理・活用についてプランを提案し、実行をサポート。

    □ 不動産が多く、相続税や遺産分割に不安がある
    □ 共有名義の不動産や遊休不動産について、整理したい
    □ グループ内の不動産について、整理をしていきたい

    開業医の方のライフプラン設計サポート

    歯科医院の診療効率改善コンサルティング、医療法人成り、分院展開、事業承継・M&Aなど、事業の拡大成長をサポート。

    □ アポイントのキャンセル率を減らしたい
    □ 歯科医院の分院展開・医療法人成りを考えている
    □ 適正な患者数を出したい。損益分岐点を知りたい

    【事業意欲の高い開業医様】

    事業計画策定サポート

    開業から閉院までの事業収支をシミュレーション。大改装・設備再投資・退職金など、長期の事業・資金計画を検証。

    □ 開業から閉院までの事業計画を描いたことがない
    □ いつ資金的な余力が出てくるか、将来展望を明確にしたい
    □ 将来を俯瞰し、各事業年度の重要施策を明確にしたい

    医療法人成りのサポート

    医療法人成りによる法人・個人の収支をシミュレーション。出口戦略まで検証の上、法人成りをサポート。

    □ 診察に追われ、医療法人成りを検討したこともなかった
    □ 医療法人について、友人の間でも賛否両論がある
    □ 私の場合は法人成りすべきかどうか、アドバイスがほしい

    分院の展開・運営サポート

    「部門別損益」と「分院長の評価制度」の導入を柱に、分院の新規展開・運用改善をサポート。

    □ 分院展開を考えているが、マネジメントを確立したい
    □ 分院展開をしているが、思うように成果が上がっていない
    □ 分院長の報酬について、より成果を反映したものにしたい

    大規模歯科診療所の事業展開サポート

    歯科医院の診療効率改善コンサルティング、医療法人成り、分院展開、事業承継・M&Aなど、事業の拡大成長をサポート。

    □ アポイントのキャンセル率を減らしたい
    □ 歯科医院の分院展開・医療法人成りを考えている
    □ 適正な患者数を出したい。損益分岐点を知りたい

    WEBサイト構築サービス

    自院で簡単に構築・更新できる、診療所専用のWEBサイト更新システムを提供。

    □ ホームページのデザインが古くなっていると感じる
    □ スマートフォンに対応したホームページを構築したい
    □ プロモーションを強化し、どんどん更新していきたい

    【会計・財務】

    税務申告・税務顧問(税理士法人での対応です)

    税理士業務(税務代理・税務書類の作成・税務相談など)及び会計業務(会計帳簿・決算書類の作成の補助及び助言など)。

    □ 毎月訪問し、月次試算表や経理をサポートしてほしい
    □ 税務申告について、提案を受けたい
    □ 税理士業務の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 医療法人必見!MS法人でも納税猶予制度の適用が可能

    医療法人必見!MS法人でも納税猶予制度の適用が可能

    MS法人でも特例事業承継税制(納税猶予制度)の適用が可能

    出資持分がある医療法人の認定医療法人制度については、既にその内容も周知されており、適用をご検討されている医療法人も多いのではないでしょうか。
    また、一定の要件を満たす、事業会社の株式等の相続・贈与税の納税が猶予される「特例事業承継税制(納税猶予制度)」も、事業会社では広く適用されています。
    しかしながら、医療法人のグループ会社であるMS法人については、この「特例事業承継税制」の適用があまり検討されていないのが実情です。
    そこで、今回は医療法人グループ内のMS法人での制度適用についてご説明させて頂きます。

    下記のような課題をお持ちの病院をご支援させて頂く事が可能です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    □ 医療法人とは別にMS法人がグループ内に存立している。
    □ MS法人でも事業を行っていて、継続して利益が発生している。
    □ 医療法人の出資金対策は進んでいるが、MS法人の承継対策はこれから検討する予定。
    □ MS法人の純資産額が多額であるため、将来相続税が多額に発生する可能性がある。
    □ 制度の内容をもっとくわしく知りたい。

    ご提案の流れ

    → 将来のご負担を含めたトータルでの承継プランをご提示します。
    → MS法人の株価計算と納税額を算定します。
    → 納税猶予制度のメリット・デメリットをお示しします。
    → 効果的な承継対策をご提案します。

    無料簡易診断の必要書類

    □ 法人決算書 3期分 ・法人税、地方税申告書・決算書・内訳明細書・減価償却明細書・法人事業概況説明書
    □ 法人定款
    □ 履歴事項全部証明書(弊社で取得することも可能です)
    □ 法人全体の従業員概算人数
    □ 固定資産税課税明細書 直近分 ・不動産の明細が記載されているページ
    ※資料提供可能範囲内で診断も可能ですので、まずは担当者にお気軽にお尋ねください。

    特例事業承継税制(納税猶予制度)とは?
    上記URLをご参照下さい。

    MS法人とは?

    MS法人とは、医療機関が取組む業務以外の、病院運営に関わる事業を行う法人をいいます。
    法人形態としては株式会社や合同会社などが一般的です。
    業務内容の一例として、保険請求業務、会計業務、医薬品や医療機器、器具の仕入や管理、販売業務、人材派遣などが挙げられます。
    これらの業務を病院から受注し、業務委託を受ける扱いとなります。
    MS法人への外注費や業務委託料等は、病医院にとっては経費、MS法人にとっては収入となります。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 介護事業にも強い、日本経営のサービスメニュー

    介護事業にも強い、日本経営のサービスメニュー

    日本経営グループは医療法人や事業法人の他にも、医療福祉分野の経営に関するご支援も得意とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、介護事業向けサービスメニューをまとめてお伝えさせて頂きます。

    【簡易診断】

    介護事業マーケティング簡易診断

    介護事業への参入にあたり、公表データをもとに競合分析、参入パターン等を検証。分析報告をご提供する簡易診断サービス。

    □ 開設予定地について、介護需要を確認したい
    □ 競合先を分析し、事業参入の可能性を調査したい
    □ シナジーを発揮できる参入パターンを検討したい

    【経営・生産性】

    介護事業・福祉施設の経営診断・分析

    地域の介護ニーズ、要介護者の地域特性、連携先・競合分析、紹介元ルート分析など、総合的な経営診断・分析をご提供。

    □ 地域におけるポジショニングに迷いがある
    □ 業績悪化の本質的な課題・要因を把握したい
    □ 入居者・利用者確保について、改善課題を明確にしたい

    経営改善コンサルティング

    利用者確保のための営業手法など具体的な打ち手を策定し、組織全体をまきこんで経営改善をサポート。

    □ 誰がいつまでにどこまでやるのか、計画を明確にしたい
    □ 経営改善のノウハウがなく、改善計画が形骸化している
    □ 入居者・利用者確保に、組織が一丸となって取り組みたい

    通所事業所の稼働率向上コンサルティング

    マーケット調査に基づき、コンセプトを明確化。営業ツール、営業先リスト、営業訪問同行など、稼働率向上をサポート。

    □ 営業活動の成果が見えずに、立ち消えになっている
    □ 規模拡大をしたものの、稼働率の高め方が分からない
    □ 事業所が一丸となって営業活動に取り組めていない

    高齢者施設における満室対策コンサルティング

    「できると思う」という自信を現場に植えつけ、あらゆるシーンを営業に関連付ける具体的手法を提案、満室対策をサポート。

    □ 営業活動で成果が出ないので、根本から体制を見直したい
    □ 施設のアピールポイントがどこにあるのか明確にしたい
    □ 入居者確保に、組織が一丸となってノウハウを学びたい

    【組織・労務】

    人事マネジメントシステム

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる
    □ 将来展望が描けずに、退職していくスタッフが少なくない
    □ 制度再構築が必要だが、どこから着手すべきか困っている

    組織風土活性化ポイントの診断

    職員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 職員の意欲向上こそが最重要のテーマだと考えている
    □ 職員の退職・転職が多く、悩まされている
    □ 意欲的な施設と、そうでない施設の乖離が大きい

    労務監査・労務顧問

    労務管理について労務監査を実施。労務リスクの優先度に応じて、人事部と連携して、施策の整備・展開をサポート。

    □ 職員との労務トラブルが増加・深刻化している
    □ 労務リスクについて、定期的な検証ができていない
    □ ヒヤリハットの段階で相談できるブレーンがほしい

    就業規則の整備

    就業規則ほか諸規定を、現法律に沿って見直し・整備。メンタルヘルス疾患等、近年増加する労務トラブルへの備えを支援。

    □ 組織の規模に、規則や制度が追いついていない
    □ 就業規則で定めていることと現場での運用に、乖離がある
    □ 管理職が自己流で労務管理をしている

    【会計・財務】

    事業計画策定サポート

    中長期の事業収支をシミュレーション。各施設の改装・設備投資・退職金など、長期の資金計画を検証。

    □ それぞれの施設について、中長期の事業計画を検証したい
    □ 将来の支出に備えて、十分な内部留保を確保しておきたい
    □ 将来を俯瞰し、各事業年度の重要施策を明確にしたい

    会計顧問

    会計顧問・会計業務のサポート、施設別の実績報告の支援など。

    □ 毎月訪問し、経理処理をサポートしてほしい
    □ 施設別の月次試算表・実績報告を委託したい
    □ 会計業務委託先の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    個人株主の相続が起きる度に株式が分散…とうとう株主の数が50名超に。

    X社は、現在、個人株主が50名以上存在する中小企業です。

    経営に参画している株主は、社長のD氏のみ。殆どの株主はX社の経営に関心がありません。

    D社長の株式保有割合は全体の40%です。円滑な会社経営を行うためには少なくとも50%超、可能であれば3分の2を獲得する必要があります。

    しかし個人株主の多くは、X社の業績が好調であることを知っており、財産価値のあるX社株式をD社長に譲り渡すことには非協力的です。

    買い取ることも、譲ってもらうこともできない

    D社長はメインバンクの担当者Y氏に相談しました。Y氏からは大きく2つの問題があると言われました。

    1、買い取るにしても、D社長には買取資金がない    

    個人株主の多くが、財産価値のあるX社株式をD社長に譲り渡すことに、非協力的です。もし譲り渡すとしても、多額の対価を要求されることが予想されます。D社長には、そのような多額の購入資金はありません。

    また、X社が自社株として買い取るとしても、会社の財務状態を悪化させることに繋がりかねません。

    2、譲ると多額の贈与税が課税される

    万一無償で譲り渡すことを了承してくれる株主がいたとしても、その場合は財産価値のあるX社株式をD社長が贈与を受けたことになり、多額の贈与税が課税されてしまいます。

    つまり、買い取ることも無償で譲ってもらうことも、D社長はできないと指摘されたのです。

    議決権信託(民事信託)の活用により解決

    D社長の依頼でY氏から相談を受けた税理士の川村先生は「議決権信託」の活用を採択します。

    議決権については、経営に関心がない個人株主から会社を経営するD社長へ、株式を信託します。

    これにより、D社長は議決権を行使できるようになります。受益権については、其々の個人株主に帰属させます。

    議決権はD社長に集約され、50%超もしくは3分の2以上の議決権割合を獲得することができます。

    税務上の扱いについても、「財産の帰属は受益者が有する」とされているため、受託者が所有する株式は財産として評価されません。

    今回のようにX社株式に多額の財産価値があったとしても、議決権信託を活用することで、D社長は贈与税を課税されずに、議決権を行使することができるようになるのです。

    議決権信託とは

    今回、川村先生が提案した「議決権信託」とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人 元記事へ

  • コールセンターの設置を検討する企業様へ

    コールセンターの設置を検討する企業様へ

    サービスや物販等の事業を展開する中で、「問い合わせ窓口を設置したい」と検討される企業は少なくないようです。
    しかしながら、問い合わせ窓口の設置は、どこに依頼すれば良いのか、高いコストがかかるのではないか等、設置に至るまでのハードルが高いと言われています。

    そこで、中小企業向けに低価格でコールセンターの設置を提供する株式会社IoTコンサルティングより、コールセンター(コンタクトセンター)の設置について情報を共有して頂きました。

    2020年に入り、コロナウィルス感染症の影響もあり、「提供サービスの問い合わせ窓口を設置したい」「新製品の販売で、コールセンターを外注したい」など多くの声が寄せられているようです。

    株式会社IoTコンサルティングでは、IoT製品・サービス全般のコンサルティング業務に加え、コールセンターの構築コンサルティングや、受託事業も行っております。

    コールセンター設置のメリット

    「会話」を通じてやりとりする事が可能となり、顧客(消費者)には安心感、企業側には会話によって顧客の真の課題を把握する事ができます。また、近年、コスト削減として「チャットボット」や「メールでのサポート」が注目を浴びていますが、ITリテラシーの高い顧客には有効です。
    コールセンターの設置と、チャットボット等のIT機能を組み合わせて対応する事で、コスト削減にも繋がります。

    コールセンターの品質について

    受電率とは

    コールセンターにかかってきた電話のうち、実際にオペレーターが対応した割合の事をいいます。
    例えば、月間の入電件数が100件のセンターで98件受電した場合、受電率は98%(呼損率は2%)となります。
    受電率を高めるために、人員を増やせばコストも高まるため、適切な受電率を保つバランスを考慮する必要があります。

    対応品質とは

    顧客と対話したオペレーターの行動を評価したものをいいます。
    例えば、会話の最後に「他にご不明な点はございますでしょうか?」と質問しているか、保留は60秒以内にしているか、一度目の受電で質問に回答できた件数や、折り返し回答をした件数など、目的と顧客ニーズに応じて設定します。

    コールセンターは時折、収益を生み出さないという誤解の下、コストセンターと言われるケースがあります。
    一方で、顧客との接触回数が最も多い部門になります。顧客との接触情報をフィードバックする事で、コールセンター自体が収益を生むことに繋がります。このような可能性を一緒に検討してくれるセンターに委託する事が重要となります。

    費用について

    東名阪の大手コールセンターの場合、1カ月の導入費用は1席(平日10時~18時)あたり約80万円~(業務要件によっては100万円~)が多いようです。
    (地方では人件費や地代の影響から、導入費用も安価になる場合があります。)
    新規事業(新製品・新規サービス)の場合、入電数を予測することは難しく、費用も考慮する必要があります。
    「全然電話が鳴らない可能性もある中で、月額100万円のような高額な費用はかけたくない」という声はあって当然といえます。

    株式会社IoTコンサルティングは「固定費を抑えてミニマムでスタート(月額20万円~)するコールセンター構築プラン」を提供しており、立ち上げ時のリスクを抑えることが可能となります。
    更には、「一定の受電数までは定額で、その先は従量課金プラン」等、柔軟に対応する事も可能です。

    お気軽にIoTコンサルティングにお問合せ頂くか、AUUにご相談の上、お繋させて頂く事も可能です。

    この機会にコールセンターの設置を検討してみては如何でしょうか?

    株式会社 IoTコンサルティング HPへ

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 慶應義塾大学の新卒・中途採用を検討する企業様へ

    慶應義塾大学の新卒・中途採用を検討する企業様へ

    キャリア三田会をご存知ですか?

    三田会とは?

    慶應義塾大学卒の同窓会の名称で、慶應義塾大学の卒業生を「塾員」と呼び、塾員が集う組織として「三田会」が存在します。
    三田会は、年度三田会(同期会)、地域三田会、勤務先三田会、職種別三田会、諸会(部・サークル・ゼミ・学科・学部・趣味等)で構成され、世界各国に865団体あり、約36万人の塾員が様々な三田会に所属しています。

    慶應人材の採用支援に特化する、一般社団法人キャリア三田会とは

    キャリア三田会とは、「新しい働き方」のための「新しい三田会」です。これからキャリアを考える在学生や、今一度キャリアを再考したい塾員が集い、企業とのマッチングを支援するサービスを提供しています。

    既に2500名の就活生が登録

    キャリア三田会は、就活や転職を希望する登録者を対象に、採用情報の配信やOB・OGのセミナー・イベント、就活義塾(慶應人材限定の就活コミュニティ)の運営を行っています。
    様々な業種の大手企業、中小企業、ベンチャー企業の魅力を伝える事で、幅広い選択肢を提供し、登録者の就活・転職をサポートする事を目的として設立されました。

    キャリア三田会 理事 木村 幹 氏

    新卒で三菱商事株式会社に入社。新産業金融事業グループに在籍し、航空機リース業を通じた事業投資先管理業務に従事。その後、保険代理店の設立、人材紹介業に携わりながらも現在はキャリア三田会にて、塾生及び若手塾員のキャリア支援を行っている。学生時代は経済学部の塩澤修平研究会に在籍する一方、體育會水泳部水球部門で主将を歴任、内定後半年間の新卒支援インターンでは数百人就活生のキャリア面談を実施。(キャリア三田会HPより)

    慶應義塾人材の新卒・中途採用にご興味のある企業様、この機会に一般社団法人キャリア三田会の協力を検討してみては如何でしょうか。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:木村幹氏(一般社団法人キャリア三田会 理事)より情報提供

  • スポーツを応援する企業様へ スポンサーシップのご提案

    スポーツを応援する企業様へ スポンサーシップのご提案

    (株)shake handsが提供する「スポマチ」とは?

    株式会社shake hands(シェイク ハンズ)は、プロ・アマスポーツのスポンサーシップをワンストップでサポートするWEBサービス「スポマチ」を運営しており、代表取締役の鴛海秀幸氏が設立しました。

    現在、「スポマチ」は、Jリーグ、Bリーグのプロスポーツチームと連携し、企業のスポンサーシップをサポートし、チーム運営に貢献するサービスを提供しています。

    ワンストップでスポンサーシップを検討可能

    「スポマチ」に掲載されているチーム情報(商品カテゴリー情報等)は、各チームのスポンサーセールス担当者より「直接」許可を得て掲載されています。

    スポンサーシップの締結を検討する企業は、スポマチの掲載情報を通じて、複数のスポーツチームの情報を閲覧することができ、ワンストップでチームとの交渉が可能となる画期的なサービスです。

    ファウンダー 兼 代表取締役 鴛海秀幸氏とは?

    1981年5月大阪府豊中市生まれ。福岡県立修猷館高校卒業後、慶應義塾大学商学部に入学。大学時代は4年間、体育会野球部で投手としてプレー。東京六大学リーグ戦に2年春から4年秋の5シーズンでベンチ入り。通算9試合に登板し1勝。2004年秋季東京六大学野球リーグ戦優勝を経験。
    2005年卒業後、不動産デベロッパー、プロ野球球団、SNSゲーム事業運営会社等を経て、2019年4月に株式会社shake handsを設立。これまでの事業経験で得たBtoBセールスのノウハウで企業のセールス支援を行なう。(出所:shake hands HPより)

    「スポマチ」を通じて創造する世界

    スポンサーシップはチームやアスリートが活動していく上でとても重要な役割を果たしています。

    JリーグやBリーグでは、営業収益の約40〜55%がスポンサーシップによるものとなっており、スポンサーシップがなければチームやアスリートの活動は成立しないと言っても過言ではありません。

    今回、新型コロナウイルス感染症拡大の影響により、無観客や観客数制限を前提とした試合開催を余儀なくされており、チケットやグッズによる収入が大幅に減少する事が見込まれ、改めてスポンサーシップの重要性を再認識する事となりました。

    今後は地域分散が進むことも予想され、「地域×スポンサー企業×スポーツ」により、スポーツが地域に活力をもたらす、「スポマチ」がそのきっかけを生み出していきます。

    「スポマチ」3つのワンストップサービス

    1、「スポンサーシップ商品カテゴリー情報」の提供

    企業様向けに各スポーツチーム別のスポンサーシップ商品情報を、スポマチWEBサイトにて提供しています。

    2、「スポマチタウン」の提供

    現役スポンサーセールスが集うオンラインコミュニティ「スポマチタウン」にて、担当者同士がチームや競技の枠を超えて、課題解決やアイデア創出を行い、スポンサーシップ界の活性化を促進します。

    3、「スポマチメディア」の提供

    チーム担当者、アスリート、スポンサー企業など、スポーツスポンサーシップに関わる人々にフォーカスしたインタビューメディアを配信する事で、想い・苦労・喜び・経験など、様々な視点から関わる人々の情報をお届けします。

    スポーツを応援したい、スポンサーシップに興味がある方、是非とも気軽にお問合せ下さい。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:鴛海秀幸氏(株式会社shake hands 代表取締役)より情報提供

  • トルコへ!販路拡大を検討する企業様必見!

    トルコへ!販路拡大を検討する企業様必見!

    Afterコロナ対策「行かずに出展パック」とは?

    今年は、日本とトルコの友好130周年を迎えます。

    本年より、トルコ・イズミル市の商工会議所がバックアップし、親日イベントが毎年定期的に開催される事となりました。

    日本の伝統、文化、芸能、芸術に関わるパフォーマーたちが、工場跡地の野外ステージでショーを披露するなど日本文化に広く触れることが可能なイベントとなっています。

    コロナの影響で海外渡航が難しい中、トルコ・イズミル市の商工会議所(登録法人 約65,000社)と協力し、日本の企業は現地に行かずしてトルコ企業へのPRが可能となります。

    「行かずに出展パック」のメリット

    オンライン展示会への出店は、Nippon Promotion Project(以下、NPP)を通し、出展企業のPRレポートを現地トルコ語に翻訳し、現地で開催されるイベントにて商工会議所の登録企業向けにPRを代行するサービスとなります。

    オンライン展示会出展の目的とは?

    安価で原料を仕入れたい、トルコの企業と協業したい、観光事業をPRしたい等、日本の伝統、文化、芸能、芸術、技術の魅力を国外へ伝える事が目的となります。

    (例)
    ・取引先の拡大
    ・オンライン販売先の拡大
    ・オフライン販売先の拡大
    ・新規パートナーの獲得
    ・海外代理店の獲得
    ・海外工場の模索
    ・欧州への進出 etc…

    「行かずに出展パック」は、その名の通り、現地に行くことなく、NPPが現地法人にPRを代行してくれる画期的なサービスとなります。

    この機会に、親日国であるトルコ共和国への進出、協業を検討してみては如何でしょうか。

    【トルコ共和国】
    人口 82,003,822人
    トルコは親日国としても有名です。
    トルコと日本の関係を深めた歴史的な出来事
    ・エルトゥールル号遭難事件(和歌山県串本)
    ・イラン・イラク戦争での邦人脱出劇(トルコ航空)

    【イズミル(İzmir)】
    人口 4,300,000人
    「エーゲ海の真珠」と称えられる美しい港町。
    ヨーロッパの自由な雰囲気の漂う町です。付近に世界遺産エフェソスの古代遺跡などもあり、多くの観光客を集めます。ビジネスの中心地であるとともに、欧州のリゾート地として人気です。

    Nippon Promothion Project (NPP)
    代表ドーアン氏より

    日本へインバウンド観光客を呼ぶためのPRは、国内ではなく、海外で行うべきだと私は考えています。

    観光宣伝事業の一助として、欧州のリゾート地でもあるトルコ・イズミル市で、このイベントを行い、親日国であるトルコから、もっと日本への観光客や日本に興味のある人たちを増やして、コロナで落ち込んだ観光業界を盛り上げたいと思いました。

    また、今、新型コロナウィルスの影響で、どの業界も非常に厳しい状況に陥っています。

    しかし、Withコロナ・Afterコロナを考えながら、今から準備をしていかなければならないのが現実です。

    この様な状況下、種まきとしてプロモーションを行っていく方法をお探しでしたら、【観光大国】【親日国】【イノベーションが得意】【フレキシブル】【欧州と関係が深い】トルコという国を選択肢に入れて、柔軟に考えていただければ幸いです。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    タグ:ドーアン・メスット氏(NPP代表)より情報提供

  • 緊急:コロナ関連 海外子会社を持つ経営者へ 海外駐在員の給与の取扱い

    緊急:コロナ関連 海外子会社を持つ経営者へ 海外駐在員の給与の取扱い

    新型コロナウイルス感染症の拡大に伴い、多くの日系企業が海外駐在員の一時帰国を検討するなど、在宅勤務やテレワークにて駐在先の業務を行うケースが増加しています。

    その様な中、一時帰国中の海外駐在員の給与(留守宅手当)、日本滞在費、コロナ禍に伴う取扱いはどの様になるのでしょうか。

    海外駐在員の一時帰国に関連する給与(留守宅手当)について

    非居住者とは
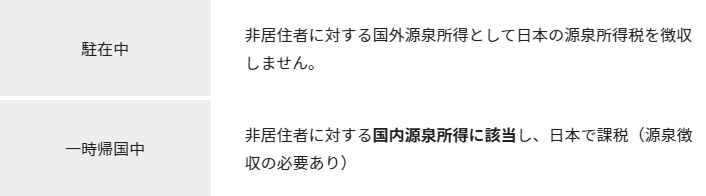
    海外駐在の期間が1年以上を予定する場合、税務上、非居住者に該当します。
    今回のコロナ禍において、一時帰国の期間が1年以内を予定する「一時的な帰国」であれば、非居住者の立場は継続します。

    非居住者の駐在中・一時帰国中の取扱いについて

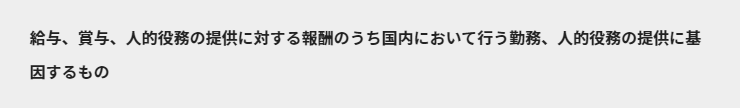
    給与に関する国内源泉所得の定義

    この定義から、国内勤務により支給される給与等は、国内源泉所得に該当します。租税条約に規定する短期滞在者免税の適用を受ける事ができる場合は、免税となりますが、日本法人が給与を負担している留守宅手当については、短期滞在者免税は適用されません。
    現行の税制上の取扱いでは、このような留守宅手当は日本で課税(20.42%の源泉徴収)となります。

    参考:短期滞在者免税の要件

    1. 当該課税年度において開始または終了するいずれの12カ月の期間においても他方の国に滞在する期間が合計183日を超えないこと
    2. 報酬が他方の国の居住者でない雇用者またはこれに代わる者から支払われるものであること
    3. 報酬が他方の国に存在する雇用者の恒久的施設によって負担されるものでないこと
      ※ 要件は租税条約により若干異なっているため留意が必要です。

    海外駐在員の日本滞在費について

    通常の一時帰国の取扱い

    原則、出張旅費等は現地法人(出向先)の負担となりますが、国内本社(出向元)が負担する場合は、寄附金課税のリスクが発生します。
    駐在員の出張旅費等は、「現地法人(出向先)」の業務を遂行する為に支出されるものであることから、負担者は原則現地法人(出向先)となります。

    コロナ禍における一時帰国の取扱い

    国内本社(出向元)が負担しても寄附金課税はありません。今回の一時帰国は、コロナ禍を受け、「国内本社(出向元)」が駐在員の健康・安全に配慮し日本に呼び戻したという背景があり、現地法人(出向先)の業務遂行のためではありません。

    したがって、駐在員の日本での滞在費用は「国内本社(出向元)」において損金算入することが可能です。

    ただし、出向契約上、駐在員に係る費用の全てを「海外法人(出向先)」が負担することとなっている場合、出向元が負担した費用は、「日本本社(出向元)」から「海外法人(出向先)」への寄附金と認識されるリスクがありますので出向契約をご確認ください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人 元記事へ