AUU Online CMS

カテゴリー: TAX

  • 介護事業にも強い、日本経営のサービスメニュー

    介護事業にも強い、日本経営のサービスメニュー

    日本経営グループは医療法人や事業法人の他にも、医療福祉分野の経営に関するご支援も得意とする独立系のコンサル・会計事務所の専門集団です。
    ご相談は無料ですのでお気軽にお問合せ下さい。

    今回は、日本経営グループの提供する、介護事業向けサービスメニューをまとめてお伝えさせて頂きます。

    【簡易診断】

    介護事業マーケティング簡易診断

    介護事業への参入にあたり、公表データをもとに競合分析、参入パターン等を検証。分析報告をご提供する簡易診断サービス。

    □ 開設予定地について、介護需要を確認したい
    □ 競合先を分析し、事業参入の可能性を調査したい
    □ シナジーを発揮できる参入パターンを検討したい

    【経営・生産性】

    介護事業・福祉施設の経営診断・分析

    地域の介護ニーズ、要介護者の地域特性、連携先・競合分析、紹介元ルート分析など、総合的な経営診断・分析をご提供。

    □ 地域におけるポジショニングに迷いがある
    □ 業績悪化の本質的な課題・要因を把握したい
    □ 入居者・利用者確保について、改善課題を明確にしたい

    経営改善コンサルティング

    利用者確保のための営業手法など具体的な打ち手を策定し、組織全体をまきこんで経営改善をサポート。

    □ 誰がいつまでにどこまでやるのか、計画を明確にしたい
    □ 経営改善のノウハウがなく、改善計画が形骸化している
    □ 入居者・利用者確保に、組織が一丸となって取り組みたい

    通所事業所の稼働率向上コンサルティング

    マーケット調査に基づき、コンセプトを明確化。営業ツール、営業先リスト、営業訪問同行など、稼働率向上をサポート。

    □ 営業活動の成果が見えずに、立ち消えになっている
    □ 規模拡大をしたものの、稼働率の高め方が分からない
    □ 事業所が一丸となって営業活動に取り組めていない

    高齢者施設における満室対策コンサルティング

    「できると思う」という自信を現場に植えつけ、あらゆるシーンを営業に関連付ける具体的手法を提案、満室対策をサポート。

    □ 営業活動で成果が出ないので、根本から体制を見直したい
    □ 施設のアピールポイントがどこにあるのか明確にしたい
    □ 入居者確保に、組織が一丸となってノウハウを学びたい

    【組織・労務】

    人事マネジメントシステム

    組織風土を踏まえて、組織戦略のグランドデザインを描き、人事評価制度・賃金制度を設計。導入・運用をサポート。

    □ 組織・人事戦略の方向性について悩んでいる
    □ 将来展望が描けずに、退職していくスタッフが少なくない
    □ 制度再構築が必要だが、どこから着手すべきか困っている

    組織風土活性化ポイントの診断

    職員アンケートによって組織風土の特性を診断し、組織によって異なる活性化のための効果的なポイントの発見をサポート。

    □ 職員の意欲向上こそが最重要のテーマだと考えている
    □ 職員の退職・転職が多く、悩まされている
    □ 意欲的な施設と、そうでない施設の乖離が大きい

    労務監査・労務顧問

    労務管理について労務監査を実施。労務リスクの優先度に応じて、人事部と連携して、施策の整備・展開をサポート。

    □ 職員との労務トラブルが増加・深刻化している
    □ 労務リスクについて、定期的な検証ができていない
    □ ヒヤリハットの段階で相談できるブレーンがほしい

    就業規則の整備

    就業規則ほか諸規定を、現法律に沿って見直し・整備。メンタルヘルス疾患等、近年増加する労務トラブルへの備えを支援。

    □ 組織の規模に、規則や制度が追いついていない
    □ 就業規則で定めていることと現場での運用に、乖離がある
    □ 管理職が自己流で労務管理をしている

    【会計・財務】

    事業計画策定サポート

    中長期の事業収支をシミュレーション。各施設の改装・設備投資・退職金など、長期の資金計画を検証。

    □ それぞれの施設について、中長期の事業計画を検証したい
    □ 将来の支出に備えて、十分な内部留保を確保しておきたい
    □ 将来を俯瞰し、各事業年度の重要施策を明確にしたい

    会計顧問

    会計顧問・会計業務のサポート、施設別の実績報告の支援など。

    □ 毎月訪問し、経理処理をサポートしてほしい
    □ 施設別の月次試算表・実績報告を委託したい
    □ 会計業務委託先の見直しを検討している

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    事例:議決権信託により、株主50人以上でも議決権割合を獲得する方法

    個人株主の相続が起きる度に株式が分散…とうとう株主の数が50名超に。

    X社は、現在、個人株主が50名以上存在する中小企業です。

    経営に参画している株主は、社長のD氏のみ。殆どの株主はX社の経営に関心がありません。

    D社長の株式保有割合は全体の40%です。円滑な会社経営を行うためには少なくとも50%超、可能であれば3分の2を獲得する必要があります。

    しかし個人株主の多くは、X社の業績が好調であることを知っており、財産価値のあるX社株式をD社長に譲り渡すことには非協力的です。

    買い取ることも、譲ってもらうこともできない

    D社長はメインバンクの担当者Y氏に相談しました。Y氏からは大きく2つの問題があると言われました。

    1、買い取るにしても、D社長には買取資金がない    

    個人株主の多くが、財産価値のあるX社株式をD社長に譲り渡すことに、非協力的です。もし譲り渡すとしても、多額の対価を要求されることが予想されます。D社長には、そのような多額の購入資金はありません。

    また、X社が自社株として買い取るとしても、会社の財務状態を悪化させることに繋がりかねません。

    2、譲ると多額の贈与税が課税される

    万一無償で譲り渡すことを了承してくれる株主がいたとしても、その場合は財産価値のあるX社株式をD社長が贈与を受けたことになり、多額の贈与税が課税されてしまいます。

    つまり、買い取ることも無償で譲ってもらうことも、D社長はできないと指摘されたのです。

    議決権信託(民事信託)の活用により解決

    D社長の依頼でY氏から相談を受けた税理士の川村先生は「議決権信託」の活用を採択します。

    議決権については、経営に関心がない個人株主から会社を経営するD社長へ、株式を信託します。

    これにより、D社長は議決権を行使できるようになります。受益権については、其々の個人株主に帰属させます。

    議決権はD社長に集約され、50%超もしくは3分の2以上の議決権割合を獲得することができます。

    税務上の扱いについても、「財産の帰属は受益者が有する」とされているため、受託者が所有する株式は財産として評価されません。

    今回のようにX社株式に多額の財産価値があったとしても、議決権信託を活用することで、D社長は贈与税を課税されずに、議決権を行使することができるようになるのです。

    議決権信託とは

    今回、川村先生が提案した「議決権信託」とは、株主からその所有している株式を、信頼できる者(受託者)に信託譲渡することにより、株式の名義を受託者に変更して、受託者が株主として議決権を行使することをいいます。

    議決権信託の特徴は、受託者が株式の所有者として議決権を行使できる一方で、株式の元の所有者は信託の受益者として受益権を有し、今までと同様に配当を受けることができるとともに、残余財産を得る事や、株式の譲渡対価を得る事ができる点にあります。

    信託は設計次第で、贈与や相続では難しかった事業承継に対する様々な課題が解決できる場合があります。今回は、その典型的な事例のご紹介でした。

    お気軽に、日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、お繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人 元記事へ

  • 相続対策に影響する「配偶者居住権」とは?

    相続対策に影響する「配偶者居住権」とは?

    配偶者居住権とは?

    令和2年4月1日に施行された相続税法改正は40年ぶりの改正となりました。

    配偶者居住権とは、「配偶者が相続開始時に居住していた被相続人所有の建物を対象として、終身又は一定期間、配偶者に建物の使用を認めることを内容とする権利」(法務省より)と記されています。

    つまり、今までは相続発生時に、自宅も相続財産に加算されるため、相続税の支払い時に住み慣れた自宅を売却せざるを得ないケースもありましたが、今回の配偶者居住権の施行により、被相続人の自宅はその配偶者に無償使用の権限を認める権利となるため、自宅を出る必要がなく、相続後の預貯金などの生活資金を確保しやすくなるメリットがあります。

    配偶者居住権の特徴

    配偶者居住権は、配偶者の代に限る権利となります。配偶者の相続発生により権利は消滅するため、子供が配偶者居住権を引き継ぐことはありません。

    つまり、配偶者居住権には相続税が発生しない事となります。

    被相続人の相続発生時に、配偶者は配偶者居住権を、子供は自宅土地所有権を取得します。そして、その配偶者の相続発生時に、自宅の所有権を保有していた子供は、配偶者所有権が消滅する事で、完全な所有権を持つことになり、自宅に関しては相続税を追加で負担する必要がなくなります。

    つまり、配偶者居住権の分だけ相続税評価額が圧縮されるため、子供への相続対策の一環として活用する事も可能となる特徴があります。

    配偶者居住権の設定方法

    配偶者居住権の設定には大きく2つの方法があります。

    1、遺言書
    被相続人が遺言により、配偶者に遺贈として取得させる方法

    2、遺産分割協議
    遺産分割協議で決め、配偶者居住権の登記を済ませる方法

    配偶者居住権の注意点

    配偶者居住権の設定期間中は譲渡や売却ができません。
    そのため、担保価値も下落する為、資金の借入も難しくなります。
    ただし、所有者である子供の了解を得ることで、賃貸用住宅として家賃を得ることは可能です。
    また、設定期間中であっても、所有者との合意により、配偶者居住権を消滅させることが可能です。
    しかし、配偶者居住権には価値があるため、所有者である子供が、配偶者居住権に相当する価値を無償で得て、完全な所有者となった場合、贈与とみなされ、みなし贈与税が課税される可能性があります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 緊急:コロナ関連 海外子会社を持つ経営者へ 海外駐在員の給与の取扱い

    緊急:コロナ関連 海外子会社を持つ経営者へ 海外駐在員の給与の取扱い

    新型コロナウイルス感染症の拡大に伴い、多くの日系企業が海外駐在員の一時帰国を検討するなど、在宅勤務やテレワークにて駐在先の業務を行うケースが増加しています。

    その様な中、一時帰国中の海外駐在員の給与(留守宅手当)、日本滞在費、コロナ禍に伴う取扱いはどの様になるのでしょうか。

    海外駐在員の一時帰国に関連する給与(留守宅手当)について

    非居住者とは
    海外駐在の期間が1年以上を予定する場合、税務上、非居住者に該当します。
    今回のコロナ禍において、一時帰国の期間が1年以内を予定する「一時的な帰国」であれば、非居住者の立場は継続します。

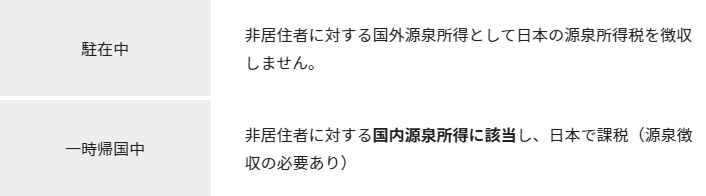
    非居住者の駐在中・一時帰国中の取扱いについて

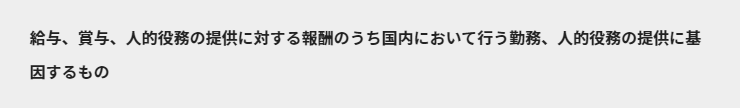
    給与に関する国内源泉所得の定義

    この定義から、国内勤務により支給される給与等は、国内源泉所得に該当します。租税条約に規定する短期滞在者免税の適用を受ける事ができる場合は、免税となりますが、日本法人が給与を負担している留守宅手当については、短期滞在者免税は適用されません。
    現行の税制上の取扱いでは、このような留守宅手当は日本で課税(20.42%の源泉徴収)となります。

    参考:短期滞在者免税の要件

    1. 当該課税年度において開始または終了するいずれの12カ月の期間においても他方の国に滞在する期間が合計183日を超えないこと
    2. 報酬が他方の国の居住者でない雇用者またはこれに代わる者から支払われるものであること
    3. 報酬が他方の国に存在する雇用者の恒久的施設によって負担されるものでないこと
      ※ 要件は租税条約により若干異なっているため留意が必要です。

    海外駐在員の日本滞在費について

    通常の一時帰国の取扱い

    原則、出張旅費等は現地法人(出向先)の負担となりますが、国内本社(出向元)が負担する場合は、寄附金課税のリスクが発生します。
    駐在員の出張旅費等は、「現地法人(出向先)」の業務を遂行する為に支出されるものであることから、負担者は原則現地法人(出向先)となります。

    コロナ禍における一時帰国の取扱い

    国内本社(出向元)が負担しても寄附金課税はありません。今回の一時帰国は、コロナ禍を受け、「国内本社(出向元)」が駐在員の健康・安全に配慮し日本に呼び戻したという背景があり、現地法人(出向先)の業務遂行のためではありません。

    したがって、駐在員の日本での滞在費用は「国内本社(出向元)」において損金算入することが可能です。

    ただし、出向契約上、駐在員に係る費用の全てを「海外法人(出向先)」が負担することとなっている場合、出向元が負担した費用は、「日本本社(出向元)」から「海外法人(出向先)」への寄附金と認識されるリスクがありますので出向契約をご確認ください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人 元記事へ

  • なぜ、海外不動産投資なのか?

    なぜ、海外不動産投資なのか?

    この記事は令和二年度税制改正により内容を更新しています。

    旧記事はこちら

    税制改正の概要

    令和三年以降、個人購入による、国外の中古不動産の不動産所得において、損失が生じた場合の簡便法による短期減価償却の損益通算が認められないものとなりました。(定額法は可能)
    簡便法とは…中古資産の耐用年数を短期で算定する際に用いる一般的な方法です。

    法人購入の簡便法による短期減価償却の損益通算は可能

    法人購入の場合は税制改正前同様、簡便法による短期減価償却の損益通算は可能で、各年度の減価償却費は、限度額の範囲内であれば自由に調整することが出来ます。つまり、その年度の減価償却費をゼロとし、翌年度以降に繰り越すことも可能です。

    キャピタルゲイン狙いの海外不動産投資へ

    旧記事でも触れていますが、海外不動産には、
    1、上昇する家賃
    2、低い空室率と安定的な賃貸経営
    3、古い建物に高い需要

    等のメリットは健在で、キャピタルゲイン狙いの海外不動産投資の需要拡大が予想されます。

    テンサーティーワンエクスチェンジの活用

    1031エクスチェンジとは、「テンサーティーワン」と呼ばれる米国の税制度です。この制度は、不動産の所有者が物件を売却した際に発生する売却益を「同種の不動産に投資」(買い替え)すると、キャピタルゲイン税を繰り延べすることができるというものです。

    キャピタルゲイン税とは保有する資産の売却により発生する利益に課される税をいいます。海外不動産投資での1031エクスチェンジを活用する場合、売却する物件は投資物件であることが制度利用の条件です。他にも、45日以内に次の購入物件を選定し、合計180日以内に購入取引を完了させる事や、新たに購入する物件は売却する物件の売値と同程度か、それ以上の価格であることも制度利用の条件となります。

    税制改正によるキャピタルゲインの魅力

    税制改正前までは減価償却による節税メリットを謳っていたため、4年単位での検討が必要でしたが、個人購入による簡便法を用いた短期減価償却がなくなった今後は、長期目線でのキャピタルゲインを狙った投資が可能となります。

    また、法人購入の場合は、引き続き簡便法による短期減価償却の損益通算は可能ですが、一方で、個人と同様、海外不動産投資によるキャピタルゲインを狙った投資も選択肢の一つと考える事もできます。

    税制改正による海外不動産投資の可能性

    海外での金融機関取引はハードルが高いですが、不動産であれば、ある程度、投資しやすい環境である事から、今後は米国のみならず、爆発的成長に期待が持てる地域への不動産投資の検討や、収益物件ではなく非事業用物件であれば対応年数が1.5倍に伸びる仕組みを利用し、例えば投資用木造住宅の耐用年数は22年ですが、非事業用であれば耐用年数は35年となるため、利回りの期間も投資期間も伸ばすことでキャピタルゲインを期待する事も可能となります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 一般社団法人設立の選択肢

    一般社団法人設立の選択肢

    一般社団法人とは?

    一般社団法人は平成20年12月1日に施行された、公益法人制度改革の一般社団法人及び一般財団法人に関する法律により誕生しました。
    それ以前は、公益性を重視し、厳格な許認可制度により設立が可能でしたが、社団や財団の在り方を見直し、より民間の非営利法人の活力を引き出すため、原則として法人登記による設立を認める事となりました。
    また、一般社団、一般財団法人から希望する法人に対しては、公益性の審査と、行政庁による公益認定を受けることで公益社団、公益財団法人に移行する事が可能です。

    一般社団法人は非営利法人だが

    「非営利」とは法人の構成員である理事・社員等(株式会社では取締役・株主と類似)へ、配当することができないという意味であり、事業による売上・利益から、理事や従業員等に報酬・給与等の金銭を支給することは可能です。

    なぜ配当することができないのか

    一般社団法人には、「社員=議決権保有者」が存在します。
    株式会社の株主(議決権保有者)との違いは、一般社団法人の社員は出資をしない(=持分がない)ため、個人が法人を所有するという概念がなく、出資の見返りとしての配当を受けることができないのです。

    一般社団法人の活用法
    「事業承継」(自社株対策)

    上記のとおり、「法人を所有するという概念がない」ということは、言い換えれば、一般社団法人が事業会社の自社株式や事業用不動産を所有すれば、それらの財産は、法的に個人所有から完全に切り離され、相続の対象にならないということを意味します。
    ただし、平成30年度税制改正により一定要件に該当した場合、相続税対象となる可能性があります。詳細は下記、一般社団法人設立の注意点に記述します。

    一般社団法人のメリット

    上記に加え、
    ・後継者への引継ぎの際には、代表理事(理事長)及び社員(議決権保有者)を後継者に変更することにより、一般社団法人が所有する事業会社の自社株等の財産の議決権行使者・処分権限者等が後継者へ移ります。つまり、資金をほとんど必要としない事業承継を成立させることが可能となります。

    ・一般社団法人が事業会社の株主となり、発行済株式総数の1/3超の株式を保有すれば、一般社団法人への配当金は益金不算入となり非課税となります。

    ・倒産隔離機能(企業が倒産した場合でも個人が所有している資産には影響が及びません。)

    ・公益財団、公益社団法人と異なり、自社株式(議決権割合)や事業用資産の保有制限はありません。

    一般社団法人のデメリット

    ・理事の役員変更登記が2年に1度(任期満了が2年)必要であるため、登記費用の負担が発生します。(株式会社は最長10年まで任期を設定することが可能。)

    ・議決権を持つ社員全員が同時に死亡する等、誰もいなくなった場合、強制的に解散となり、原則として財産は国庫に帰属されます。社員の地位に財産的な価値はない=相続されない、という理論に基づきます。

    ・平成20年に誕生した新法人形態であり、判例・実例等の蓄積が乏しいため、今後の法制・税制の動向に注意が必要です。

    一般社団法人設立の注意点

    平成20年に誕生した新法人形態としての一般社団法人は、「持分の定めがない」という点から、「個人財産にならない」つまり「相続税の対象にならない」という流れをたどった結果、個人の財産を一般社団法人に贈与等し、その同族関係者が一般社団法人の理事となり、実質上、継続して一般社団法人を支配することで、個人財産に相続税課税を受けることなく同族関係者に承継することが可能となったため、容易に設立できる一般社団法人を利用した相続税対策が広がりました。
    なかでも、相続「直前」に当該手法を利用したケースが増加し、相続税を不当に減少させる節税スキームとして活用され始めた為、平成30年に一般社団法人の理事が死亡した場合に当該一般社団法人に対して相続税を課税するという改正が行われました。

    改正前:理事が死亡しても、一般社団法人に課税なし

    改正後:同族理事(※)が1/2を超える一般社団法人の理事が死亡した場合、当該一般社団法人に相続税が課税される

    (※) 同族理事とは一般社団法人の理事のうち、以下の者をいう
    被相続人、被相続人の配偶者、被相続人の3親等内の親族、その他被相続人と特殊の関係がある者(被相続人が役員となっている会社の従業員等)

    そのため、設立の際には同族理事該当性の判断、人数、就任年数等、細心の注意を払う必要があるとともに、計画性のない実体を伴わないような一般社団法人の設立は避けなければなりません。

    一般社団法人の設立を検討される際には、一般社団法人に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。

    AUUは一般社団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ: 和出吉央 司法書士より情報提供

    関連記事:公益財団法人設立の選択肢

  • 公益財団法人設立の選択肢

    公益財団法人設立の選択肢

    財団法人とは?

    平成20年12月1日に施行された「公益社団法人及び公益財団法人の認定等に関する法律」に基づいて設立される法人のことをいいます。
    これにより「一般財団」法人と「公益財団」法人の設立が可能となりました。

    「一般財団」「公益財団」とは

    一般財団法人とは

    株式会社のように、登記をすることで設立が可能です。
    剰余金の分配を目的としない財団で、公益性の有無に関わらず、法人格を取得する事ができます。

    公益財団法人とは

    公益事業を主な目的とした法人です。
    公益財団法人を設立するには、一般財団法人を設立し、公益性を確立してから公益認定申請を行う必要があります。
    民間有識者による第三者委員会で公益性の審査を経て、行政庁(内閣府や都道府県)から公益認定を受けることで設立が可能となります。
    公益財団法人は税制上の特別な優遇措置を受けることができます。

    公益財団法人の優遇税制とは

    公益法人の会計基準が適応されると、税制上の優遇措置を受けることができます。
    優遇措置は、公益法人だけでなく、当該法人に寄付をした個人や法人も優遇されます。

    個人の寄付による優遇

    ・寄付した財産は、相続税が非課税

    ・寄付金控除や寄付金税額控除により所得税、個人住民税の税負担を最大40%軽減

    法人の寄付による優遇

    ・寄付金額の一定額(税前利益の3.125%まで、資本金額の0.1875%まで)を損金算入

    公益法人への優遇

    ・公益目的事業の法人税が非課税(収益事業は課税対象)

    ・源泉所得税が非課税 (運用益、配当、利子等)

    公益財団法人設立の選択肢

    相続の課題解決

    公益財団法人に寄付した財産は、相続税が非課税となります。
    自社株(持株会含む)の議決権付株式は50%まで、優先株(無議決権株式)は無制限に移動が可能です。

    事業承継の課題解決

    公益財団法人は保有する株式の議決権行使が可能となります。
    議決権付株式は50%まで移動が可能であるため公益財団法人に経営権を譲渡しオーナー一族の事業承継が成立します。

    株主安定化の課題解決

    株式を公益財団法人に移動する事で、株主の安定化が実現可能です。

    企業イメージの課題解決

    公益財団法人を設立するためには、行政庁(内閣府や都道府県)から公益認定を受ける必要があるため、高い信頼を得ることができます。
    また、公益事業の活動においても企業イメージの向上を見込む事が可能となります。

    公益財団法人設立の注意点

    公益財団法人の役員構成には「1/3ルール」があります。
    これは、理事や評議員は「身内で1/3を超えてはならない」という規制です。
    規制の主な理由は、相続税を不当に減少させる様な事がないよう、透明性を確保し、公益性を維持するためです。
    株式会社の様に議決権付株式の保有比率を集約したり、同族内で役員を構成する事が出来ませんので、人員獲得や次期理事長の引継ぎなど注意が必要です。
    その他にも、公益認定法に則った運営や、理事会の運営、毎年の行政庁へ定期提出書類の報告義務等があります。

    公益財団法人設立を検討される際には、公益財団に詳しく、設立や運営のサポートを担ってくれる強力な味方が必要となります。
    AUUは公益財団法人設立専門のプロフェッショナルをご紹介することが可能です。
    ご興味をお持ちの方は気軽にお問合せください。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    タグ:AUU

    関連記事:一般社団法人設立の選択肢

  • 全国に店舗展開するオーナー様へ 地方税均等割を減額させる方法

    全国に店舗展開するオーナー様へ 地方税均等割を減額させる方法

    法人住民税とは

    法人税割と均等割の2つがあります。
    法人税割は、地方自治体によって法人税割の税率が決まっています。
    通常、決算が赤字の場合、法人税はゼロのため、法人税に課される法人税割もゼロとなります。
    一方、均等割とは、利益に関わらずその都道府県又は市区町村に事務所等がある法人や財団、社団などが均等に支払わなくてはならない法人住民税のことをいいます。そのため、均等割は決算が赤字でも支払う必要があります。

    均等割りとは

    個人の所得金額や、法人の利益の多少に関わらず、一定額を納める税金のことです。 個人住民税や法人住民税があり、都道府県民税と区市町村民税の2つに分けられます。

    法人住民税の均等割の仕組とは

    法人住民税のうち、利益に関わらず発生する税金で、
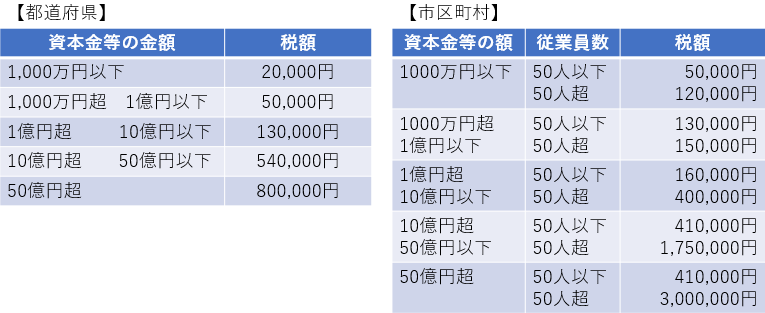
    ①会社の資本金(税務上の資本金等の額)
    ②従業員数
    上記に応じて税額が決まっていきます。

    地方税の均等割(標準税率)

    均等割減少スキームとは

    税務上の資本金等の額を自己株式取得(金庫株)により資本金を減少させた一例

    株式公開において、自己株式の処分が行われた結果、資本金等の金額が、29億1,516万円から60億9,495万円に増加したA社は、資本金等の金額の増加に伴い、地方税均等割額が、1億6,748万円から2億7,076万円となり、1億328万円の税負担が増加しました。
    この金額は利益に関わらず、毎期、税負担が発生するものです。

    そこでA社は保有するグループ会社B社の株式414,720株のうち400,000株をB社に金庫株として譲渡しました。
    B社は自己株式の取得に該当します。

    これにより、A社の資本金等の金額が、13億4,675万円減少し、上場当初の60億9,495万円から47億4,820万円となるため、資本金等の金額区分は「50億円超」から「10億円以上50億円以下」となりました。

    都道府県の均等割、市民税の均等割の資本金等の金額は10億円超から税額が上がるため、今回のケースのように、自己株式取得(金庫株)により資本金等の額をおさえることで、地方税均等額は減少します。
    このケースの場合では、地方税均等割が、上場当初の2億7,076万円から1億6,748万円となり、「1億328万円」減少したことになり、この効果は、将来的に継続することとなります。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 上場オーナー様へ「消費貸借による貸株」のメリット

    上場オーナー様へ「消費貸借による貸株」のメリット

    平成23年9月30日以降、大口配当株主等の基準が保有割合5%から3%に引き下げとなりました。
    しかし、実際には対策を打ち出せず、現状でも5%弱を保有している上場企業オーナーが多くいらっしゃるようです。

    保有割合4%と3%未満の違い

    上場オーナーの保有割合が4%だった場合、配当に対する課税は総合課税となり49.44%となります。(総合課税:所得税、復興税、地方税を含む)
    一方で、保有割合が3%未満となれば、配当に対する課税は源泉分離課税となり20.315%となります。
    上記を比較すると29.125%、2.43倍もの課税の差が出ることになります。

    保有割合を3%未満とする3つの方法

    1、贈与
    2、譲渡
    3、貸株

    贈与、譲渡の方法は、納税資金や買取資金など、大量の資金が動くこととなります。
    しかし、「貸株」であれば多額の資金を負担することなく、保有割合の3%以上の部分を減らすことが可能となります。

    消費貸借による「親族へ」の貸株スキーム

    消費貸借とは、貸主が、借主から金銭、その他の代替物を借り受け、後にそれと、種類・品質・数量の同じ物を返還する契約である。(民法587条)
    つまり、借主は、受け取った物の所有権を取得し、これを自己の物として消費する事が可能となります。

    「賃貸借」の場合は所有者から所有権は移転しませんが、「消費貸借」の場合は所有者から消費借人へ所有権が移転する事となり、貸主は返済を受ける債権を有する事となります。(例:賃貸借=不動産、消費貸借=現金や米など)

    本スキームでの契約では貸出された株式数と同数・同種・同類の株式等を返還する契約であるため、消費貸借契約であり、株式などの引き渡しをした時点で当該株式の所有権が貸主から借主に移転する事となります。

    本スキームは、オーナー様が所有している上場株式のうち、3%を超えている部分について、消費貸借契約により、オーナーの「親族」に貸与します。
    親族に貸与する貸株料は無償とし、株式を借りた親族は配当収入などの経済的利益に対しては貸主からの贈与である事を認識し、贈与税の申告納付を行う必要があります。
    一方で、所有権については財産が移転しているため、相続税対策としてのメリットもあります。

    この手続きは、民法上の手続きのみならず、証券取引上の手続きや証券取引所の手続きについても全て遺漏なく行う必要があります。開示関係や届け出関係も全て遺漏なく行うことが必要です。またインサイダー規制についても配慮が必要です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

  • 相続手続きが簡単に!?法定相続情報証明制度とは

    相続手続きが簡単に!?法定相続情報証明制度とは

    法定相続情報証明制度とは?

    平成29年5月29日より、戸籍を簡素化した証明書を無料で発行できる制度が開始しました。
    法務局に法定相続人情報を一覧図にした「法定相続情報一覧図」の保管を申し出ることで、以後5年間、無料で法定相続情報一覧図の写し「法定相続情報証明」の交付を受けることが可能な制度です。

    制度新設のメリットとは

    制度新設以前は、相続が発生した際、預貯金、保険手続き、有価証券の名義変更、不動産登記手続きなどの申請には、法務局ごとに被相続人(故人)の出生から死亡までの戸籍謄本など相続を証明する書類一式を提出する必要がありました。
    制度新設以降は、法定相続情報証明1通を提出することにより申請が可能となります。
    つまり、上記のように預貯金、保険手続き、有価証券の名義変更、不動産登記などの手続きが発生した場合、各銀行、証券会社、保険会社、管轄内の法務局に「法定相続情報証明」を複数取得して提出すれば、重複した戸籍謄本を入手しなくても登記の申請が可能となります。

    法定相続情報証明の発行方法

    市役所などで被相続人(故人)の出生から死亡までの戸籍謄本と住民票(除票)の写し、相続人の戸籍謄本、住民票の写しなどの法定相続情報一覧図の保管の申し出のための添付書面を収集する。

    法定相続情報一覧図と申出書を作成する。
    申出書には、
    ① 申出人の住所、氏名、連絡先、被相続人との続柄
    ② 利用目的
    ③ 交付を求める通数
    ④ 申し出の年月日
    などを記載しなければなりません。

    法務局に申し出を行う。
    申し出を行う法務局は、被相続人の本籍地又は最後の住所地、申出人の住所地、被相続人名義の不動産の所在地を管轄する法務局でなければなりません。
    そこに申出書と法定相続情報一覧図、添付書面を提出します。登記官はこれらの書面を確認して間違いがなければ法定相続情報証明を交付します。なお、申し出の際に添付した戸籍謄本などの書面は返却されます。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。