AUU Online CMS

投稿者: 田中 雄介

  • 工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    工場・事業場の設備の更新を検討されている方へ!カーボンニュートラル投資促進税制とは?

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

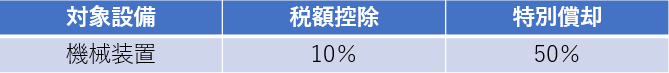
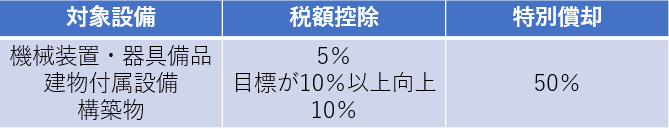
    最大10%の税額控除または50%の特別償却

    2050年カーボンニュートラルに向け、脱炭素効率の高い先進的な投資について、
    最大10%の税額控除または50%の特別償却が可能となります。

    投資の種類

    ✓ 作業競争力強化法の計画認定制度に基づき、経済産業大臣の認定を受けた計画である必要があります。

    ✓ 先進的省エネルギー投資促進支援事業費補助金※との併用も可能です。
    ※先進的省エネルギー投資促進支援事業費補助金とは?

    カーボンニュートラル投資促進税制の条件とは?

    【1】
    ✓ 大きな脱炭素化効果を持つ製品の生産設備の導入
    ✓ 特に優れた、化合物パワー半導体や燃料電池などの生産設備への投資

    エネルギーの利用による環境への負荷の低減効果が大きく、新たな需要の拡大に寄与することが見込まれる製品の生産だけに使用される機械

    イメージ
    ✓ 化合物パワー半導体
    ✓ EVやPHEV向けリチウムイオン蓄電池
    ✓ 定置用リチウムイオン蓄電池
    ✓ 燃料電池
    ✓ 洋上風力発電設備の主要専用部品 など

    【2】
    ✓ 生産工程等の脱炭素化と付加価値向上を両立する設備導入
    ✓ 生産プロセスを大幅に省エネ化・脱炭素化するための最新設備への投資

    事業所等の炭素生産量(付加価値額/エネルギー期限CO2排出量)を1%以上向上させる計画に必要な設備

    計画イメージ
    ✓ 購入電力を再エネへ切り替えし、
    ✓ エネルギー管理設備を新規導入し、
    ✓ 生産ラインの1つを最新の省エネ設備に刷新する。

    脱炭素(カーボンニュートラル)の概要について
    ayakoのTAX情報ch /日本経営ウィル税理士法人

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 革新的で身近なファミリーオフィスサービスとは?

    革新的で身近なファミリーオフィスサービスとは?

    Pragmaworks株式会社

    現在、欧米の潮流に従い、日本においても富裕層の資産運用・助言サービスは、最も金融業界がフォーカスしている領域の一つであると考えられ、各社盛んにサービスを展開しております。しかし、投資家の皆様から当社に対し、「金融機関担当者・助言の質が低い、手数料稼ぎのための取引提案が多い、証券会社横断的にポートフォリオ全体を管理してもらえない、取引の手数料が不透明」など様々な悩み、不安のお声を頂戴しており、資産運用を行う皆様が、真にが必要とするサービスとは何か、という点に考えを重ねてまいりました。

    「利益相反なく投資家と同じ方向を向いて資産運用に伴走してほしい」、「資産運用にまつわる漠然とした不安や孤独感を解消したい」、「資産全体のサポートをしてほしい」、「取引コストを削減したい」等のお声に応じて、運用のパフォーマンス安定はもちろんのこと、資産運用に伴う心理的な面にも配慮する、従来の金融機関にはない力強い資産運用のサポートサービスをご紹介いたします。

    Pragmaworksのサービスとは?

    資産管理に、下記のようなお悩みはありませんか?

    ✓ 自分の投資手法が正しいかどうか不安(ネットの情報、周囲の投資家との比較)
    ✓ 現金融機関担当者に対する不安
    ✓ 資産運用の目標に対して乖離しているのではという不安
    ✓ 市場環境、失敗への不安
    ✓ 有事になった際の対応への不安
    ✓ 投資商品に対する不安(市場環境にフィットしているか、商品リスクを理解しているか)
    ✓ 金融機関の執行能力への不安
    ✓ 金融機関そのものへの不安
    ✓ 運用状況、データ書類の管理が煩雑かつ、証券会社横断的な資産管理ができない
    ✓ 取引コストが見えにくい

    Pragmaworksはそんなお悩みを解決いたします。

    こういった悩みに対するきめ細かい対応は、従来の金融機関においては、残念ながらごく一部の対象顧客に対してのみ実施されてきたと考えられますが、Pragmaworksでは下記の2大サービスと3つのアクションをご提供することで、富裕層の投資家皆様に、身近にファミリーオフィスを体感して頂けるサービスを開発致しました。

    Pragmaworksが提供する2大サービスと3つのアクション

    ◆2大サービス

    1、伴走型金融メンター

    ・投資に関する専門的なディレクション
    ・金融メンタリング
    を通して資産運用の「不安」や「孤独感」を解消します。

    ●お客さまの資産管理のプロとして、あらゆる金融取引に精通していますが、私たちは、お客さまに安心してご相談いただくために、金融商品の販売は一切行いません。

    ●お客さまの人生に寄り添い目的を共有することで、私たちは、お客さまの「不安」や「孤独感」に向き合うための、メンタリングサービスを提供します。

    ●お客さまの「こうしたい」を見つけ出し、「たのしい資産運用」のために、私たちは、「ヒトとシステム」両軸の「Team」ユニットで、結果を追究します。

    2、統合管理ツール 「ポートフォリ王」の活用

    複数の金融機関で保有している多様な商品を横断管理する資産台帳ツール「ポートフォリ王」は、資産全体が確認できるので、いつでも適切な投資行動をとることを可能にします。

    「ポートフォリ王」は、お客さまが保有されている全ての金融商品を、金融機関横断的に、統合して管理することができるツールです。普段、Pragmaworksに寄せられるお客様の不満や要望(※1)をもとに、お客さまがストレスなく、快適に資産運用に 取り組んでいただけるよう開発されています。

    (※1)お客様からの不満や要望の例
    定期的に金融機関から送られてくる運用報告書が見にくい、運用報告書の仕様が各社バラバラでわかりにくい、利金や分配金も含めたトータルリターンでのパフォーマンスを知りたい、複数金融機関で取引しているが資産全体での状況が把握しにくい、資産全体を俯瞰してバランスよく資産運用ができるようアドバイスが 欲しい 等

    『ポートフォリ王』の構成
    ✓ ポートフォリオ全体の現状分析
    ✓ 月別の運用状況
    ✓ ポートフォリオの諸データ分析
    ✓ 個別銘柄のデータ分析

    ◆3つのアクション

    1、中立的な資産運用ディレクション

    商品販売のない、中立的な立場からのディレクションのため、たのしく、バイアスの少ない意思決定が可能となります。

    2、データ整理のアウトソーシング

    金融取引に関する書類の整理を丸投げできるので、面倒な管理が楽になります。

    3、取引実行サポート

    金融商品の適正価格の提示などのサポートが受けられるので、 納得感のある取引が実行できます。

    是非、この機会に、Pragmaworksのファミリーオフィスサービスの導入をご検討いただけますと幸いです。

    Pragmaworksにお問合せを頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    Pragmaworks株式会社

  • 旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    旧記事:資本金1億円以下のオーナー必見!中小企業経営強化税制とは?

    こちらの記事は、最新版の記事が出ております。
    最新の記事をご参照くださいませ。

    資本金1億円以下のオーナー必見!設備投資で100%償却or10%(7%)税額控除の中小企業経営強化税制とは?

    引き続きAUU Onlineをよろしくお願い申し上げます。

    株式会社 AUU

    中小企業経営強化税制とは?

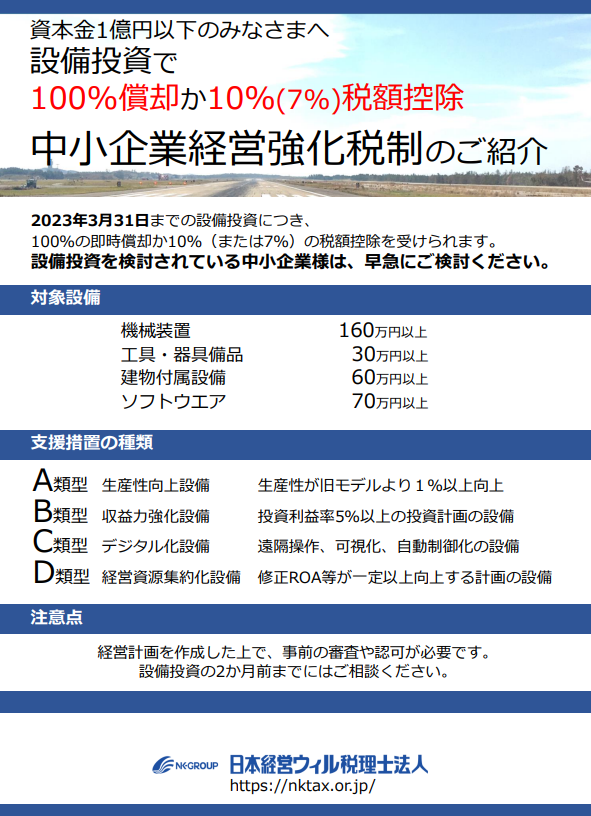
    ✓ 設備投資で100%償却か10%(または7%)の税額控除

    中小企業経営強化税制は、中小企業が設備投資を行うことで、経営強化や生産性向上を促進する制度です。
    中小企業が、中小企業等経営強化法の認定を受け、経営力向上計画に基づいた新たな設備を取得し、指定された事業において中小企業経営強化税制を活用することで、100%償却か取得価格の10%(または7%)の税額控除の優遇措置を受けられる制度です。

    ✓ Withコロナ時代を受けDX推進にも適用

    中小企業経営強化税制は、Withコロナ時代を受けDX推進にも適用可能な制度です。
    中小企業が自社の職場環境や、業務効率化を図るための設備投資も対象となります。例えば、従業員向けのワークスペース、食堂、休憩室等への設備投資や、勤怠管理システム、テレワーク機器、テレビ会議システム等の様々な設備投資において、制度条件を満たしていれば申請が可能となります。

    ✓ 2023年3月31日までの設備投資が対象!

    2023年3月31日までの設備投資が100%の即時償却か10%(または7%)の税額控除を受けられます。
    設備投資を検討されている中小企業様は、早急にご相談ください。

    ✓「経営資源集約化設備」(D類型)が新設!

    令和3年4月の税制改正において、修正ROA等が一定以上向上する計画の設備投資(例えば、M&A後の積極的な設備投資の促進等)を目的とした「経営資源集約化設備(D類型)」が新設されました。

    ✓ 4種類の支援措置について

    中小企業経営強化税制は設備投資の目的に応じて、4種類の支援措置が設定されています。

    A類型:生産性向上設備
    生産性が旧モデルより1%以上向上

    B類型:収益力強化設備
    投資利益率5%以上の投資計画の設備

    C類型:デジタル化設備
    遠隔操作、可視化、自動制御化の設備

    D類型:経営資源集約化設備
    修正ROA等が一定以上向上する計画の設備

    4種類の支援措置の特徴とは?

    ✓ A類型:生産性向上設備

    機械装置(取得価格160万円以上/10年以内)、測定工具及び検査工具(30万円以上/5年以内)、器具及び備品(30万円以上/6年以内)、建物付属設備(60万円以上/14年以内)、ソフトウェア(70万円以上/5年以内)
    1、一定期間内に販売されたモデルであること(最新モデルである必要はない)
    2、経営力の向上に資するものの指標(生産効率、エネルギー効率、精度など)が、旧モデルと比較して平均1%以上年間で向上している設備であること
    上記を満たし、工業会などから取得した証明書で示す必要があります。

    ✓ B類型:収益力強化設備

    機械装置(160万円以上)、工具(30万円以上)、器具製品(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    投資利益率が年間平均5%以上となること。
    経済産業大臣(経済産業局)の確認を受けた投資計画に記載された投資の目的を達成するために必要不可欠な設備であること。

    上記を満たし、経済産業省から確認書を取得して証明する必要があります。

    ✓ C類型:デジタル化設備

    機械装置(取得価格160万円以上)、工具(30万円以上)、器具設備(30万円以上)、建物付属設備(60万円以上)、ソフトウェア(70万円以上)
    ①遠隔操作、②可視化、③自動制御化のいずれかを可能にする設備であること
    上記を満たし、経済産業省から確認書を取得する必要があります。

    ✓ D類型:経営資源集約化設備

    M&Aにより他法人の株式を取得した際の修正ROAまたは有形固定資産回転率が一定以上上昇する設備です。例えば「自社と取得後の技術を組み合わせた新製品を製造する設備投資」や「原材料の仕入れ・製品販売に係る共通システムの導入」などが対象となります。

    ✓ 対象となる企業について

    対象となる企業は、資本金(出資金含む)が1億円以下の法人、または、常時使用する従業員数が1,000人以下である事など、申請には、中小企業等経営強化法の認定を受けた経営向上計画が必要です。

    ✓ 優遇措置の内容について

    条件を満たした設備設備は、必要書類を揃えて申請し、中小企業等経営強化法の認定を受け、経営力向上計画が認定された後、税金の申請をすると、法人税について、下記の優遇措置を選択することができます。
    ①100%即時償却
    設備投資額の100%を、設備を取得した年度の経費として計上することが可能
    です。
    ②税額控除
    取得価格の10%(資本金3000万円超1億円以下の法人は7%)を、税額の対象から控除が可能
    です。

    ✓ 手続きについて

    A類型
    ①証明書の発行
    ②経営力向上計画の申請
    ③設備を取得
    ④税務申告

    B類型・C類型・D類型
    ①事前確認
    ②経済産業局による認定
    ③経営力向上計画の申請
    ④設備を取得
    ⑤税務申告

    ✓ 期限は令和5年3月31日まで!

    経営計画を作成した上で、事前の審査や認可が必要です。
    設備投資の2か月前までにはご相談ください。
    類型ごとに細かい手続きは異なりますが、いずれにせよ、証明書や事前確認書を取得し、経営計画を策定し担当省庁の認定を受けた上で、設備投資を行う必要があります。
    こういった事前の手続きには時間を要する可能性がありますので、 早急にご検討の上、まずはお気軽にご相談ください。

    ↓資料のダウンロードはこちら↓

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    日本経営ウィル税理士法人

  • 新型コロナウイルス感染症も医療保険の給付金の対象に!

    新型コロナウイルス感染症も医療保険の給付金の対象に!

    医療保険とは?

    医療保険とは、一般的に病気やケガによる入院などの費用をサポートする保険となります。

    保険商品によって内容は異なりますが、日帰り入院保障、病気・ケガによる入院日数に応じた保障、障害状態になってしまった際の保険料払込の免除、更には公的医療保険対象の約1,000種類の手術や先進医療に該当する手術を保障するなど様々な保障内容があります。

    新型コロナウイルス感染症も給付金の対象に!

    各保険会社は、新型コロナウイルス感染症の影響を受け、保険金・給付金の取扱いについて、特別措置を打ち出しています。

    注)保険会社によって特別措置の内容は異なるため、詳細は各保険会社にお問い合わせ下さい。

    特別措置とは?

    ✓ 保険金・給付金請求の簡素化

    新型コロナウイルス感染症による入院等(※1)の給付金・保険金請求について、請求書類の一部省略など、請求手続きを簡素化する特別措置を適用しています。

    (※1):医療機関への入院の有無に関わらず、自宅やホテルなど、臨時の施設で療養した場合も対象となるケースがあります。

    ✓ 迅速な対応をしている保険会社も存在

    臨時の施設(自宅やホテル等)での療養を含む場合の保障対象としている期間の例
    (例:SOMPOひまわり生命)

    保障の開始日(いずれか早い日)
    ・PCR検査等での陽性判明日
    ・医療機関への入院開始日

    保障の終了日(いずれか遅い日)
    ・保健所、自治体が療養の指示を解除した日
    ・保健所等の指示するホテル療養終了日
    ・医療機関からの退院日

    ✓ 給付対象の緩和

    医療機関への入院の有無に関わらず、自宅やホテルなど、臨時の施設で療養した場合も、証明書(医師・保健所・自治体が発行する書類等)の提出により、入院給付金・入院一時金等の支払い対象とする商品もあります。

    ✓ 給付金請求に必要な書類

    医療機関より発行される書類の例

    ・領収証
    ・診療明細書
    ・退院証明書
    ・その他 療養の事実が確認できる書類

    保健所・自治体より発行される書類の例

    ・就業制限通知書
    ・就業制限解除通知書
    ・医師の届け出に基づく通知書
    ・宿泊療養証明書
    ・入院勧告解除通知書
    ・その他療養の事実が確認できる書類

    まだまだ終息が見えない新型コロナウイルス感染症ですが、「まさか」の事態に備えておくことも選択肢の一つとして検討してみては如何でしょうか?

    AUUにご相談の上、対応可能な担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 参加無料!台湾のハイテク企業50社の中から、提携・協業のチャンスを!

    参加無料!台湾のハイテク企業50社の中から、提携・協業のチャンスを!

    台湾政府と電波新聞社で共催する、Onlineビジネスマッチング2021とは?

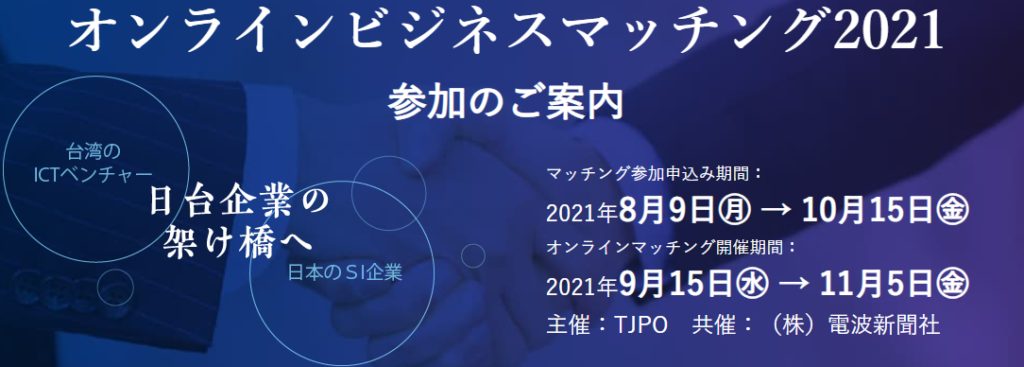
    台湾政府の経済部(日本でいう経済産業省)管轄下で、台湾と日本とのハイテク産業の連携を推進する「台日産業連携推進オフィス」(通称:TJPO)は、昨年に続き株式会社電波新聞社との共催で『日台連携新時代の共創・協働事業戦略』と題し、日本の企業との「オンラインビジネスマッチング2021」を開催します。

    台湾から高い技術力を誇る企業が、50社も参加!

    台湾からは、財団法人 資訊工業策進会のネットワークを活かし、AI、IoT、セキュリティー等の最新技術をもつICT関連企業50社が参加します。
    台湾の最新の技術力をもつ企業を、製造業・ヘルスケア・EC(電子商取引)・交通・物流などのカテゴリーに分けてご紹介します。
    互いの特長を最大化し、「新たなビジネス創造のチャンス」と捉えて頂き、是非ご参加をご検討くださいませ。

    【開催要項】

    参加申込み期間:
    2021年8月9日(月)~10月15日(金)

    開催期間:
    2021年9月15日(水)~11月5日(金)

    主催:
    台日産業連携推進オフィス(TJPO)

    共催:
    株式会社 電波新聞社

    ※Microsoft Teamsを使用します。

    【お問合わせ先】

    株式会社 電波新聞社
    東京本社(東京都品川区東五反田1-11-15電波ビル)
    営業本部
    TEL:03-3445-6131
    E-mail:tasaka-h@dempa.co.jp
    電波新聞デジタル 特設Web
    「Onlineビジネスマッチング2021」へ

    または、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 「自社に最適な人事の仕組みづくり」のはじめ方

    「自社に最適な人事の仕組みづくり」のはじめ方

    人材マネジメントにおける課題とは?

    人事異動の際に、なぜその部署なのか疑問をもった。納得のいく理由の説明がなかった。マネージャーの指導方法が合わない。など、多くの企業は人材マネジメントにおける課題を抱えています。そして、「自社にとって一番良いやり方」を見つけるのもお金と時間、そして経験が必要であるため、担当者だけでの実現難易度は非常に高いという声をよく聞きます。

    「自社に最適な人事の仕組みづくり」の阻害要因とは?

    ・時間の捻出ができない
    ・経営層と現場で課題感にズレがある
    ・抽出すべきデータが 定まっていない
    ・データ不足により課題抽出ができない
    ・専門性が高いメンバーがいない

    経営者の人事におけるニーズとは?

    <経営者のニーズ>
    ・人材配置を最適化してパフォーマンスを最大化したい
    ・経営戦略を達成するための人材を今すぐ揃えたい
    ・次の経営者を発掘し、育てたい
    ・DXを推進していきたい

    人事担当のニーズとは?

    <人事のニーズ>
    ・経営者のオーダーに対して応えられるようにしたい
    ・配置を決定する際の判断を適切に行いたい
    ・データを集めて現状分析を行いたい
    ・マネージャーのマネジメントスキルをあげていきたい

    「自社に最適な人事の仕組みづくり」に貢献するPeople Trees合同会社とは?

    People Trees合同会社は現役の大手企業の人事・経営企画のメンバーが集まる人・組織領域の専門家集団です。豊富な知見に基づく柔軟な発想力と提案力が強みの担当者が資料作成から施策提案までサポートし、経営者と人事担当の皆様の双方が実現したい組織づくりにハンズオンで伴走致します。

    短期集中型人事支援プログラム「Latenta」とは?

    Latenta™は、WEBアセスメントとコンサルティングの融合で、人事異動や配属のミスマッチを解消し、適材適所を目指した「短期集中型 人事支援プログラム」です。

    <Latenta™実施の5つのSTEP>

    STEP 1 組織の理想的状態の言語化
    STEP 2 データ蓄積(アセスメントの実施)
    STEP 3 人材や組織の現状の可視化
    STEP 4 課題抽出
    STEP 5 人事施策実行

    <Latenta™の活用領域>

    【人事戦略・人事制度策定】

    ✓ 人事制度の提案や基準策定
    ✓ 制度策定戦略に則り、既存の社員の特性を踏まえた人事戦略の実施

    【組織開発】

    ✓ チームとして効果的な組み合わせや個人の特性を踏まえた体制の提案
    ✓ 最適なマネジメント手法やコミュニケーションの提案と実施

    【人材育成】

    ✓ 従業員が潜在能力を発揮できるような能力開発プログラムの企画提案
    ✓ 研修効果測定、育成計画策定

    【DX推進支援】

    ✓ HR-Techの導入
    ✓ タレントマネジメントの土台となる人材情報の整理
    ✓ システム導入に頼らないタレントマネジメントの考え方の提案

    【人材の情報分析】

    ✓ 人事異動、配属、出向、組織ニーズや個人の能力分析
    ✓ スキルを考慮した異動・出向の考え方の提案・育成
    ✓ 配置計画策定 働き方の仕組み テレワークなどの働き方への対応

    【シニア活用に向けた各種企画】

    ✓ 適材適所の提案
    ✓ シニア人材の再教育プランの提案

    <Latenta™ご支援事例>

    事例① O社様(アパレル)

    課題

    ✓ 会社メンバーの自律を促していきたいが、制度などが整っていない。
    ✓ 評価も定量化出来ておらず、曖昧なまま進めてしまっている。

    支援内容

    ①階層別キーとなる社員(内定者、3年目、管理職昇格候補者‥等)がアセスメントを受検
    ②上記試験結果を元に会社としてありたい姿や昇格制度を構築
    ③既存のタレントマネジメントシステム上で、従業員や上司がスコアの伸び率を測定できるよう設定し、1on1の導入と合わせてスタートすることで、従業員の育成や自律的な成長支援策を強化

    事例② D社様(製造業)

    課題

    ✓ 中期経営計画と商品戦略を策定した社員教育をしたいが、何をしていいか分からない。

    支援内容

    ①社員の能力を定量測定
    ②不足能力を補うべく、行動目標と研修体系を作成
    ③中期経営計画達成に向けた人の成長支援
    ④社員に求める行動の明確化

    事例③ F社様(製造業)

    課題

    ✓ ベテラン社員が新しく入った社員の育成を担当しているが、ベテラン社員の教え方が厳しく、苦労して採用した社員が定着しない。

    支援内容

    ①ベテラン社員に自分を知ってもらい、教え方を指導
    ②新採用者にもラテンタのアセスメントを実施し、適性を見ながら配属を支援
    ③採用コストの削減
    ④生産性の向上

    「Latenta™」資料のダウンロードはこちら

    Peple Trees合同会社にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    タグ:中谷 真紀子氏(People Trees合同会社 共同創業者/COO)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 分かりやすい!事業再構築補助金「3次」公募要項の概要

    分かりやすい!事業再構築補助金「3次」公募要項の概要

    関連記事
    ✓ 事業再構築補助金のまとめ
    ✓ 事業再構築補助金のまとめと【Q&A】
    ✓ 分かりやすい!事業再構築補助金 支援者向け情報

    事業再構築補助金「3次」公募要項の概要を行政書士の佐々木 麻理子 先生にまとめて頂きました。

    「3次」募集となり、これまでの募集との変更点をまとめさせて頂きます。

    変更点 ①
    【補助金額と申請枠】

    3次募集となり枠が増え、補助金額も細分化されました。
    これまでは、大きく分けて、
    「通常枠」
    「特別枠(飲食店、宿泊業など)」
    「V字回復、卒業枠(大企業向け)」

    の3つでしたが、今回は新たに「最低賃金枠」が創設されました。

    3次募集からは、主に以下のようになります。

    【通常枠】
    ✔️ 補助金額
    従業員数20人以下:100万円〜4,000 万円
    従業員数21〜50人:100万円〜6,000万円
    従業員数51人以上:100万円〜8,000万円
    ✔️ 補助率
    中小企業 2/3(6,000万円を超える部分は1/2)
    中堅企業 1/2(4,000万円を超える部分は1/3)

    【緊急事態宣言特別枠】
    ✔️ 補助金額
    従業員数5人以下:100 万円〜500 万円
    従業員数6〜20人:100 万円〜1,000万円
    従業員数21人以上:100万円〜1,500万円
    ✔️ 補助率
    中小企業 4/3
    中堅企業 2/3

    【最低賃金枠】New!!!
    ✔️補助金額
    従業員数5人以下:100 万円〜500 万円
    従業員数6〜20人:100 万円〜1,000万円
    従業員数21人以上:100万円〜1,500万円
    ✔️補助率
    中小企業 3/4
    中堅企業 2/3

    ※この他に「大規模賃金引上枠」「卒業枠」「グローバルV字回復枠」もありますが、こちらは大企業向けとなりますので割愛させて頂きます。詳細は公募要領をご確認ください。。

    変更点 ②
    【補助対象要件】

    これまでは申請を検討したものの、要件に当てはまらず申請できなかったケースがありましたが、今回から売上減少要件が緩和されています。

    「2021年10月以降の任意の3ヶ月の売上 vs 2019年~2020年3月までの同3ヶ月の売上=10%以上減少」
    上記に加えて、
    「2020年4月以降の任意の3ヶ月の売上」からの比較も可能となりました。

    つまり、
    これまでは、 売上減少の比較が2020年10月~だったのに対し、
    今回からは、 2020年4月~ の売上減少の比較が可能となった、
    ということになります。

    ※「今回から」のケースでは追加で「10月以降の比較で5%減少」という要件も付いておりますので、詳しくは公募要領や専門家へのご確認をお願い致します。

    まとめ
    10月以降 10%減少要件のみ
    4月以降 10%+10月以降5%減少

    となります。

    2次募集までは10%要件を満たせず申請できなかったケースがありますが、改めて検討が可能となります。

    また、今回は上記とは別で「売上高は増加しているが利益が圧迫されており業況が厳しい」といった事業者のために「付加価値額の減少の要件を満たすこと」で申請可能という条件も追加されました。
    付加価値額の計算方法は少し複雑ですが、こちらも詳しくは公募要領または専門家への確認をお願いします。

    変更点 ③
    【新規性要件】

    こちらについても、これまでの公募要領では曖昧な部分もありましたが、既に新規事業に取り組まれている事業者についても今回の改変によりボーダーラインの時期が明確になりました。

    つまり、
    これまでは、過去に製造等した実績がない
    今回からは、コロナ前に製造等した実績がない場合、2020年4月以降の取組であれば対象となります。

    既にテイクアウトや通販を導入し、サイトも構築して販売開始をしている事業者が 事業再構築補助金の申請を検討しているケースでもメリットがあります。
    上記の場合、今回からは、去年4月以降から始めたのであれば、その事業は事業再構築補助金の対象となり得ます。

    ※あくまで「事業を始めたのが4月以降」という事であり、サイトの構築などが補助対象になるかは別となります。去年から取り組む事業の更なる拡大という位置付けとなります。

    その他、細かい変更点はありますが、大きな個所を共有させて頂きました。
    これまで、公募要領に当てはまらず申請を断念した、または新規性を見出すことが困難であった事業者も、これを機に補助金や事業計画に向き合ってみることも選択肢の一つとして検討してみるのは如何でしょうか。

    事業再構築補助金の申請を検討しているが、詳しい話を聞いてみたい…などのご要望がありましたらお気軽にご相談ください。専門家をお繋ぎさせて頂きます。

    【3次の公募スケジュール】
    公募開始:令和3年7月30日(金)
    申請受付:令和3年8月下旬開始予定
    応募締切:令和3年9月21日(火)18:00
    結果発表:令和3年11月中旬~下旬頃

    以上

    佐々木先生 情報共有を頂き誠にありがとうございます。

    タグ:佐々木 麻理子 行政書士(白百合行政書士事務所代表)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 分かりやすい!事業再構築補助金 支援者向け情報

    分かりやすい!事業再構築補助金 支援者向け情報

    関連記事
    事業再構築補助金のまとめ

    2021年7月16日(金)に 衆議院議員第一議員会館にて開催された、中企庁経営支援部長の村上敬亮氏(現内閣官房 IT総合戦略室)登壇の事業再構築補助金情報共有会の内容を行政書士の佐々木 麻理子 先生にまとめて頂きました。

    ※ 記事につきましては、あくまでも佐々木先生による個人的・主観的なまとめを共有させて頂いておりますことご了承ください。

    事業再構築補助金の趣旨

    アトキンソン氏の主張する「日本経済低迷の原因は、中小企業の低生産性にある。統計的にも企業規模と生産性には相関関係あり。企業統合や最低賃金の引き上げなどやや強制的な方法を用いてでも、企業規模の拡大を図り、生産性の高い企業を育てるべき」を実現することが目的となっている。

    Scale Up と Power Up

    企業規模と生産性に一定の相関があることは事実。中小企業が今後、生産性を向上していくにはScale UpまたはPower Upが不可欠である。但し、どちらも企業により向き不向きがあるため、その活用の狙いや目的はそれぞれの企業タイプに応じて、別々のところを見て動くべきである。
    Scale Up型企業とPower Up型企業では、共用できる施策も含めそれぞれに向けた政策パッケージを用意し、その活用の方向性を積極的に説明すべきではないかと考えている。

    中小企業経営者の視点

    多くの経営者が目の前にある取引先からの発注を追いかけてきたのが実態ではないか。その結果、中小企業政策も、目指すところが曖昧なまま漫然と使われてきた面があると思われる。高度成長期は終わり、これからは人口減少局面に入るため国内市場規模が縮小していく。今後の企業の成長を考えるに、事業の再構築や方向性、魅力の「見える化」は不可欠。今回の補助金を通じ、経営コンサルや事業計画の策定のプロである認定支援機関と壁打ちをし、自社の課題や今後の方向性を補助金の趣旨に沿って明確化することで、より中小企業の発展を促していきたい。

    「ただし残念ながら、申請書に付された事業計画の質が非常に高いかというと、そう高いとは言い切れない面があります。このため、動画解説をだしてみましたが、こうしたシンプルな解説が必要になるくらい、まだまだ、経営計画づくりは、多くの中小企業にとって、暗中模索、という状況のように感じました。」(村上氏のFacebookより抜粋)

    政策全体のリデザイン
    ~Swimmy戦略とDXへ~

    まずは、従来の縦割り組織を改め、系列的取引関係の解体と再構築を進めることで、新たな切り口から政策と共に中小企業の方向性全体をデザインし直す必要がある。ただ、こうした作業を中小企業一社一社が全て一人で実行していくことは非常に難易度が高い。「固定化されすぎない企業群(古くは産業クラスター論議)のあり方について、あるべき仲間と一緒に、その未来を考える」=Swimmy戦略→これまでの系列的取引関係を強力な親会社がリードするドラゴンにたとえ、そのドラゴンから放り出された小魚たちが、改めてSwimmyを再構成することでより効率的な中小企業のリデザインを図る。

    「事業再構築補助制度は、こういうSwimmy型のチャレンジに対して、「束ね」加点という形で優遇措置をとっています。ジョイントベンチャーのようなはっきりした事業組織があるわけではないけれども、複数の事業者が手を組んで、一つの事業計画を実現しようとしている。こうした場合、それぞれの事業者が、一緒に取り組んでいる事業者を登録してくださると審査上加点することとなっており、(以下略)」
    (村上氏Facebookより抜粋)

    『異なるジャンルや業種の企業がプラットフォームを作り、それを通じて協力体制の元イノベーションを推し進めていく』というストーリーが重要なようです。

    資本政策のリデザイン
    ~Scale Up と Power Up~

    事業規模と生産性は一定の相関関係を持つため、成長戦略の基本は、事業戦略はもとより、資金調達が握っている。
    Scale Up型企業は、手金第一主義を捨て成長に向けた資本戦略を考える必要がある。従来の融資や補助金などの枠にとらわれず、個人投資家などの潜在的に存在している応援団(=投資家)に響くようなデザイン的経営センスでの会社の将来を想像する作業をして頂きたい。
    Power Up組の企業群は、「選択と集中」された一つの事業戦略の下、参加する事業者群の生産性を高める方向に自らの事業をシフトしていく必要がある。つまり新たな戦略のために仲間を探し地域に比較優位をもたらすビジネスモデルをみんなで作るべく、それぞれが得意な部分を持ち寄って戦うという戦略が挙げられる。
    ex. 新たなまちづくり、観光ビジネスとDMO、地域資源(地域産品)市場の開拓と地域商社、ものづくり企業の集団市場開拓や集団DXなど…、地域経済の活性化、地方創生においてもPower Up組の力において資産を集約することにより、より資産収益率の最大化を図る必要がある。

    佐々木先生による個人的・主観的なまとめ

    ・資本やノウハウを集約して生産性を向上させる。
    ・補助金に頼り過ぎないように。補助金ありきの計画はほぼ頓挫してしまう。
    ・四方八方に事業を進めず、前を向く。
    ・目の前のことに追われていないで、中長期計画を立てなさい。
    ・まずはプロと組んで事業計画を作成し、事業内容を可視化しなさい。
    ・現状のままでは日本は沈む船。意識改革が必要。

    【公式】事業再構築補助金事務局 YouTube(中小企業庁HPへ)

    【質疑応答】

    Q、従業員を絞って利益率を上げる選択はアリか?

    A、アリ。全体の売上を下げて10%要件を満たすことは問題ない。但し従業員の削減を計画している場合は、解雇した従業員の面倒をどう見るかということも事業計画に反映することが必要。

    Q、3次の締切は?

    A、9月中のどこか。

    Q、3次の特別枠は?

    A、2次の特別枠の出方を見てこれから判断するところ。(個人的には出るのではないかと予想)

    Q、3次は大きな制度変更はあるか?

    A、審査基準は少し手を入れ、前向きな申請を引き出しやすいような考え方などを打ち出そうと思っている。それに沿った事業計画書は政策点がつきやすいよう配慮。(2次と3次のリリースに間が空いているのはその調整のため)

    Q、賃上げは加点項目となるか?

    A、賃上げだけでは加点項目にならない見込み。政策誘導はあるが、賃金を上げたからと言って大きく評価が変わるということはない。あくまで努力義務。

    Q、固定費と協力金の証明書類の変更はあるか?
    (コールセンターも言ってることが違いすぎて現場が混乱していたので確認)

    A、幾つか添付書類で批判が出ていることは認識しているが、村上氏に上がってくる話ではなかったので事務局に確認するそうです。すごく良い計画なのに添付書類の不備で不採択となった事例も目にしたので、なるべく添付書類については簡素化したいとのこと。

    Q、不採択理由が主観的すぎではないか?
    (コロナは収束するなど)

    A、確率論で割り切るしかない。1件当たり3人以上のチェックが入る態勢を作っているのでなるべく標準偏差に乗るようにはしている。事務方の限界値もある。最後は純粋に点数で決めているのでご理解いただきたい。

    以上

    佐々木先生 情報共有を頂き誠にありがとうございます。

    タグ:佐々木 麻理子 行政書士(白百合行政書士事務所代表)より情報提供

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
  • 医療法の改正により認定医療法人の認定期限は令和5年9月30日までに

    医療法の改正により認定医療法人の認定期限は令和5年9月30日までに

    令和5年9月30日まで認定期限の延長が決定!

    令和3年5月21日に「医療法」が改正され、認定医療法人の認定期限は令和5年9月30日までとなりました。
    基記事:認定医療法人の概要 /日本経営ウィル税理士法人(動画解説有り)

    関連記事
    病院の事業・財産承継に備える、新認定医療法人制度とは?

    認定医療法人制度の概要

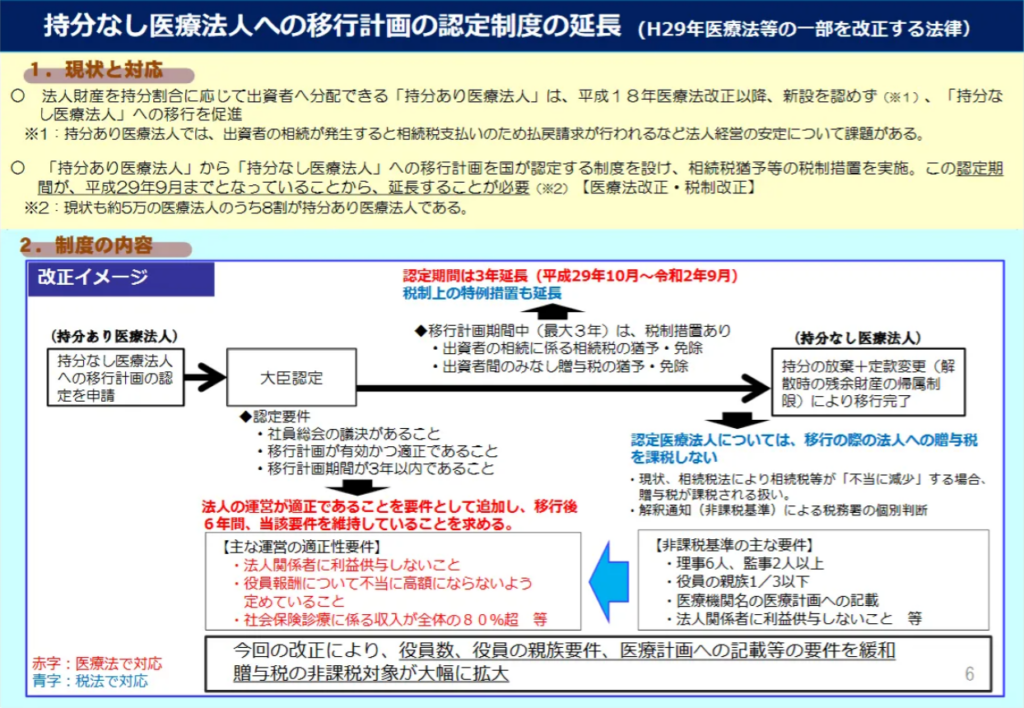
    下記の資料は厚生労働省 (資料P6) から発表された資料( ※前回改正のもの )です。現状における対応状況と制度の内容についての説明があります。

    認定医療法人、4つの特徴

    1、出資持分に対する課税リスク、払戻請求リスクから解放される。

    2、社員・理事に関する同族要件がなく、同族経営を維持することが可能。

    3、8つの認定要件(運営の適正要件)を、6年間維持する必要がある。

    4、令和2年10月1日~令和5年9月30日迄の間に、認定を受ける必要がある。

    オーナーシップが維持されることや相続税の問題から開放されることは、今後医療法人を運営していくことにおいて大きなメリットになると考えられます。

    【認定医療法人の移行における主なメリット】

    01 出資持分に相続税が課税されない

    実例:理事長の相続財産の大半が医療法人の出資持分でした。認定を受け出資持分がなくなったことにより、その方のご相続の際に相続税を納める必要がなくなりました。

    02 同族経営が可能

    03 出資持分の払い戻しリスクがなくなる

    実例:医療法人の保有財産のほとんどが固定資産であり、払い戻しによる資金繰りの悪化や経営リスクがありました。持分なし医療法人への移行により、そのような経営リスクへの不安から解消され、永続した地域医療への貢献に専念することが出来る様になりました。

    04 人事制度、病院建替、経営コンサル

    実例1:認定の要件を満たすために法人内の規定の整備を行う過程において、人事制度についてのご提案を行い、法人内の給与規定や就業規則の整備、人事評価制度を構築することが出来ました。

    実例2:認定医療法人は医療介護分野の専門的知識が必要であるため、医療介護分野に特化した税理士法人がご支援するケースが大半です。そのご支援の過程で、病棟建て替えや経営支援、介護分野や社会福祉法人への経営支援のニーズにも対応することが出来ました。

    【運営の適正要件】

    運営の適正要件、8要件のまとめです。中でも親族関係者間の取引や役員報酬の金額、遊休財産については注意が必要です。
    ※下記は、厚生労働省「医療法施行規制の一部を改正する省令案の概要」を基に日本経営ウィル税理士法人が作成しています。

    1、特別利益供与の禁止

    社員、理事、監事、使用人その他の関係者に対し特別の利益を与えないものであること。

    留意事項

    その他の関係者には、取引関係にあるMS法人も含まれると解されます。

    2、給与制限

    理事および監事に対する報酬等について、民間の役員報酬および従業員の給与、経営状況を考慮して、不当に高額なものとならないような支給基準を定めていること。

    留意事項

    特定医療法人のような給与制限(1人年間3,600万円)はありませんが、参考とすべき報酬上限です。

    3、第三者に対する特別利益供与の禁止

    株式会社等の営利事業を行う法人又は個人に対し、寄付その他の特別の利益を与える行為を行わないこと。

    留意事項

    第三者への特別の利益供与は全面的に禁止されます。但し、公益法人等に対する公益目的の事業のために寄付等をする場合は例外とされます。

    4、遊休財産額の取り扱い

    会計年度の末目における遊休財産額は、損益計算書に計上する事業に係る費用の額を超えてはならない。

    留意事項

    遊休財産とは現に使用されておらず、かつ引き続き使用される見込みのない財産です。(現預金、保険積立金、投資有価証券なども遊休財産となります。)

    5、法令違反等の禁止

    法令に違反する事実、その帳簿書類に取引の全部又は一部を隠蔽し、又は仮装して記録若しくは記載をしている事実、公益に反する事実がないこと。

    留意事項

    税務調査で重加算税の対象となるような悪質なケースや、診療報酬の不正請求などが典型的な法令違反等です。

    6、診療要件①

    保険収入割合が全収入金額の80/100を超えること(8割要件)。

    留意事項

    8割要件は社会医療法人や特定医療法人と同様、介護保険適用分も含まれることになりました。これにより、従来の8割要件をクリアできなかった病院でも、この要件にあてはまるケースが出てきます。

    7、診療要件②

    自費患者に対し請求する金額が、社会保険診療報酬と同一の基準であること。

    留意事項

    自賠責の算定等を指します。

    8、診療要件③

    医療による収入金額が、医師等の給与、医療の提供に要する費用等、直接要する経費の額に150/100を乗じた金額の範囲であること。

    留意事項

    医師による収入が、適切に費用として循環していることを意味します。

    【主な改善事項】

    01 親族関係者間の取引解消または適正額の引き下げ

    02 役員報酬の見直し


    03 遊休財産の扱い

    日本経営ウィル税理士法人にお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。

    日本経営ウィル税理士法人

  • 企業ブランディングを高め、新卒採用を強化し、従業員の意識改革までもサポートする会社とは?

    企業ブランディングを高め、新卒採用を強化し、従業員の意識改革までもサポートする会社とは?

    関連記事:Legaseed へ

    近年、人材不足や社内の育成体制の課題は、中小企業から大手企業に至るまで大きな悩みとして取り上げられています。

    その様な課題に対し、

    ① 企業ブランディングを確立し、
    ② 新卒採用の強化を主軸に、
    ③ 従業員の意識改革までもサポート
    する、

    現在、急成長中の株式会社Legaseed(東京都港区:代表取締役 近藤悦康氏)をご紹介させて頂きます。

    株式会社Legaseedとは?

    新卒採用の強化を主軸に、企業ブランディングを確立し、従業員の意識改革をサポートする会社です。

    株式会社Legaseedの「強み」

    ✓ 創業7年目にして、社員数70名の会社に年間15,000人の応募がある会社。

    ✓ 内定後の承諾率90%以上を誇る会社。

    ✓ 楽天のインターンシップランキング総合10位、人材業界部門で1位を誇る会社。

    上記に至るまでの失敗・成功の経験を基に、自社のもつノウハウを、依頼企業様向けにカスタマイズしご提供しています。

    株式会社Legaseedの「魅力」

    ✓ 経営(事業計画・目標)から逆算した、本質的な新卒採用が可能に。

    → 例えば5年後の事業計画や売上目標に向け、貢献できる人材の採用に注力します。

    ✓ 企業の魅力を学生たちに直接伝えるブランディングを得意としている。

    → 企業の魅力にアクセントをつけ、良い点のみを伝えるのではなく、改善点もアピールし、ターゲット人材に響く見せ方・伝え方でアプローチを行います。

    ✓ 採用の成功で終ることなく、組織を巻き込んだ、戦略的な新卒採用を行う事で、従業員の意識をも変革する事が可能。

    → モチベーションが低下している従業員に対し、新卒採用というイベントに巻き込み、自社の魅力を再認識して頂く組織の変革もサポートします。

    ▼ もっと詳しく ▼

    株式会社Legaseedとは?

    その一、会社の魅力を最大限に引き出し、学生を魅了する

    中小企業向け新卒採用で、多くの成功事例を手掛ける株式会社Legaseedは、まず、会社の魅力を経営者や役員、従業員と共に見出し、新卒採用という全社共通の目標に向けて会社を一つにします。そして、自社メディアも含めたイベントやOnline セミナー等を活用し、多くの学生に向け、会社の魅力を直接伝える機会を用意しています。

    その二、新卒採用を軸に、従業員の意識改革にも貢献

    採用の成功は、採用目標人数の達成ではありません。
    採用した人材がいち早く戦力になり、業績を向上させることが成功といえます。
    Legaseedは獲得した新入社員に対し、会社全体で育成体制を強化・構築するサポートも行っています。
    新卒採用というイベントは、会社に属する全ての人の共通目標であり、会社の魅力や成長戦略を再認識し、経営目標に向かって前進する絶好のチャンスであると捉え、貢献しています。

    その三、更には商材の販売代行までも実施

    Legaseedは新卒コンサルティング事業の他にも、商社事業も展開しています。
    既に多くの事例を有していますが、提携先の商材の販売代行までも実施しています。

    ここまでやってくれるのか…と思ってしまいますが、Legaseedはやります。
    その他にも新たなサービスを次々と検討、実施しているLegaseedはどの様な企業なのでしょうか?

    提供サービスを自社で実証する、株式会社Legaseed

    「はたらくを、しあわせに。」を理念とし、人材領域を主軸に事業会社の経営課題を解決するためのコンサルティングサービスを提供しています。

    コンサルティング事業(採用・組織変革)、アウトソーシング事業(人事業務請負)、コネクティング事業(経営支援商社)、プロダクト開発(HRTech)、メディア事業(HRマッチング)の5つの事業を中心に取り組んでいます。

    同社が提供するサービスは、実際に自社において実行・検証した結果を元に推進しています。
    2021年度の採用では、現状の40名の従業員に対し、30名の新卒採用を行うなど、急速に成長している会社です。

    新卒採用や社内育成体制の強化を図りたい方がいらっしゃいましたら、 お気軽に、株式会社Legaseedにお問合せ頂くか、AUUにご相談の上、担当者をお繋ぎさせて頂く事も可能です。

    近藤社長出演のYouTube【レガシードTV】はこちら

    記事による意思決定は、様々な判断材料に基づいて行う必要があります。記事の内容を実行される場合には、専門科等に個別具体的にご相談の上、意思決定ください。本記事をそのまま実行されたことに伴い、直接・間接的な損害を蒙られたとしても、一切の責任は負いかねます。
    株式会社 Legaseed